

Експерт
Василь ЦиганенкоГоловний редактор текстового контенту kadroland, експерт з питань трудового законодавства, оплати праці та оподаткування

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Закриття зарплатного місяця охоплює не лише розрахунок зарплати, а й перевірку кадрових документів, податків, ЄСВ, утримань і звітних показників. Пропонуємо вашій увазі чекліст із 15 пунктів, який допоможе знайти розбіжності до виплати коштів і подання Податкового розрахунку з ЄСВ, податку на доходи та військового збору
Перед закриттям зарплатного місяця бухгалтер має пройти 15 перевірок – від кадрових документів, табеля та нарахувань до ПДФО, військового збору, ЄСВ і показників звітності. Це дає змогу виявити помилки до виплати зарплати та подання Податкового розрахунку
Зарплатний місяць варто закривати лише після того, як ви (бухгалтер) отримали усі первинні документи та звірили розрахункові показники. Основою для нарахувань є:
Вимоги до оформлення господарських операцій первинними документами встановлює Закон України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» (далі – Закон про бухоблік).
Далі ми зупинимося на тих моментах, які вартують уваги під час закриття зарплатного місяця. Упевнені ви можете назвати й інші контролі (загальні або притаманні вашому підприємству). Пишіть їх у коментарях. Цілком можливо вони допоможуть іншим колегам.
1. Чи збігається список працівників із кадровими документами
Звіряємо працівників у зарплатній програмі з наказами про прийняття, звільнення, переведення, сумісництво та зміну істотних умов праці.
Окремо перевірте дати кадрових подій. Від них залежать кількість оплачуваних днів, сума заробітку та й на звітність це звісно ж впливає (адже такі дати фіксуємо у додатках 4ДФ та 5 Податкового розрахунку).
2. Вивчаємо табель обліку робочого часу
Порівняйте норму робочого часу з фактично відпрацьованими годинами та днями. Перевірте наявність / відсутність неявок, надурочної роботи, нічних години, роботи у вихідні та святкові дні. Позначення у табелі мають відповідати Положенню про табельний облік, а також враховувати інформацію за наказами, листками непрацездатності та іншими підтвердними документами.
3. Чи правильно застосовано оклади та ставки
Перевіряємо оклади, тарифні ставки, погодинну оплату й відсотки доплат за даними штатного розпису, трудовими договорами та наказами. Якщо оклад змінювався посеред місяця, розмежуйте нарахування за періодами до і після проведених змін.
4. Контроль дотримання рівня мінзарплати (пропускайте якщо оклади більші за мінзарплату)
За повністю виконану місячну норму зарплата не може бути нижчою за мінімальну. У 2026 році мінімальна зарплата становить 8647 грн на місяць і 52 грн за годину (ст. 8 Закону України від 03.12.2025 №4695-IX «Про Державний бюджет України на 2026 рік»).
У разі встановлення працівнику неповного робочого часу цю гарантію визначайте пропорційно виконаній нормі.
До суми для порівняння з мінзарплатою включайте не всі виплати. Так, не враховують (ч.2 ст. 3-1 Закон України від 24.03.1995 №108/95-ВР «Про оплату праці», далі – Закон про оплату праці):
5. Чи правильно визначено доплату до мінімальної зарплати (пропустіть, якщо пропускали п. 4)
Доплату обчислюйте після нарахування всіх виплат, які включаються до мінзарплати. Не підміняйте нею оплату невідпрацьованого часу: відпускні, лікарняні та інші виплати за середнім заробітком не впливають на доплату, адже її виплачують за відпрацьований час.
6. Контроль нарахування індексації
Перевірте, чи не виникло право на індексацію, чи правильно визначено базовий місяць і суму підвищення зарплати. Правила встановлюють Закон України від 03.07.1991 №1282-XII «Про індексацію грошових доходів населення» та Порядок проведення індексації грошових доходів населення, затверджений постановою КМУ від 17.07.2003 №1078.
У вересні та жовтні 2026 року індексацію нараховуємо якщо останнє підвищення зарплати у вас було до березня 2026 року, якщо ж підвищували зарплати у березні або пізніше індексації не буде. Подробиці тут.
7. Чи правильно розраховано відпускні та компенсації (якщо були відпустки та звільнення)
Перевірте розрахунковий період, виплати, які беруть участь у розрахунку, виключені календарні дні та коефіцієнт зайнятості.
За звільненими працівниками проконтролюйте кількість днів невикористаної відпустки та розмір компенсації.
8. Чи опрацьовано лікарняні та декретні
Перевіряємо за даними табеля відсутність працівників на роботі та статуси електронних листків непрацездатності (якщо такі є), страховий стаж працівників та відповідно відсоток оплати за ним, розрахунковий період, середньоденну зарплату та джерело фінансування.
Окремо перевірте оплату перших п’яти днів непрацездатності коштом роботодавця з допомогою, яку фінансує ПФУ.
9. Чи правильно нараховано премії, доплати та середній заробіток
Кожна премія або разова виплата повинна мати документальну підставу. Проконтролюйте чи під всі виплати у вас є належним чином оформлені документи та чи нараховано премії згідно умов преміювання. Перевірте чи ви нарахували премію усім працівникам, яким вона повинна бути нарахована.
Аналогічна ситуація щодо доплат та надбавок. Тут зокрема контроль проводимо за табелем обліку використання робочого часу (наприклад, для оплати нічних годин роботи, надурочних годин).
Окрему увагу приділіть періоду нарахування та правила включення виплат до середньої зарплати (звісно, коли були виплати за середнім заробітком).
10. Чи проведені утримання за виконавчими документами або заявами працівників та чи дотримано обмежень для утримань
Перевірте виконавчі документи, профспілкові внески, аліменти та повернення надміру виплачених сум. У загальному випадку під час кожної виплати сукупний розмір відрахувань не може перевищувати 20%, а у випадках, установлених законом, – 50% або 70% зарплати, належної працівникові до виплати (ст.128 Кодексу законів про працю України, далі – КЗпП). Звісно ж у разі утримання за заявою працівника може йтися й про більші відсотки. Але у такому разі це вже не відрахування, а саме утримання із зарплати, адже працівник просто розпоряджається своїми коштами.
11. Контроль утримання ПДФО та військового збору
Навіть у разі використання спеціалізованих програм варто упевнитися що вірно визначено базу оподаткування за кожним працівником та застосування податкової соціальної пільги. Загальна ставка ПДФО для зарплати становить 18%, військового збору – 5%. Особливу увагу приділіть нетиповим виплатам на користь працівників. Перевірте також неоподатковувані виплати та документи, що підтверджують право на пільгу.
12. Контроль нарахування ЄСВ
Для більшості роботодавців ставка ЄСВ становить 22%. Перевірте базу за кожною застрахованою особою, пільгові ставки, максимальну величину бази та необхідність доплати до мінімального страхового внеску за основним місцем роботи.
Особливу увагу приділіть випадкам коли зарплата працівника за місць менша за мінімальну (у 2026 р. – 8647 грн) і більша за максимальний показник для нарахування ЄСВ (172 940 грн). Не застосовуйте мінімальну базу ЄСВ автоматично: спочатку перевірте зайнятість, місце роботи, дату прийняття або звільнення та інші передбачені законом винятки.
13. Контролі підсумків розрахункової та платіжної відомостей
Для кожного працівника має виконуватися контрольна формула: нараховано мінус ПДФО, військовий збір та інші утримання дорівнює сумі до виплати. Перевірте також банківські реквізити, зарплатний проєкт, депоновані суми та відсутність звільнених осіб у платіжному реєстрі.
І звісно ж проконтролюйте щоб підсумкові суми до виплати у розрахунковій відомості збігалися із сумами у платіжній відомості.
14. Дотримуємося та контролюємо строки виплати зарплати та сплати платежів
Зарплату виплачують не рідше двох разів на місяць із проміжком не більш як 16 календарних днів і не пізніше семи днів після закінчення періоду, за який її виплачують. Якщо встановлений день припадає на вихідний, святковий або неробочий день, виплату проводять напередодні (ст. 115 КЗпП).
Під час перерахування зарплати одночасно потрібно сплатити ПДФО, військовий збір та ЄСВ. Перш ніж відправляти платежі обов’язково перевірте рахунки, бюджетні коди, територіальну належність і призначення платежу.
15. Контроль виплат у звітності
Перевірте чи потрапила належна інформація із зарплатної відомості до показників додатків Д1 і 4ДФ та основної частини Податкового розрахунку. Особливу увагу приділіть новим та звільненим працівникам – перевірте РНОКПП та кількість днів трудових відносин.
Також проконтролюйте всі нетипові виплати щодо ознаки доходів. Ну і звісно ж перевірте категорії застрахованих осіб, суми доходу, ПДФО, військового збору та ЄСВ.
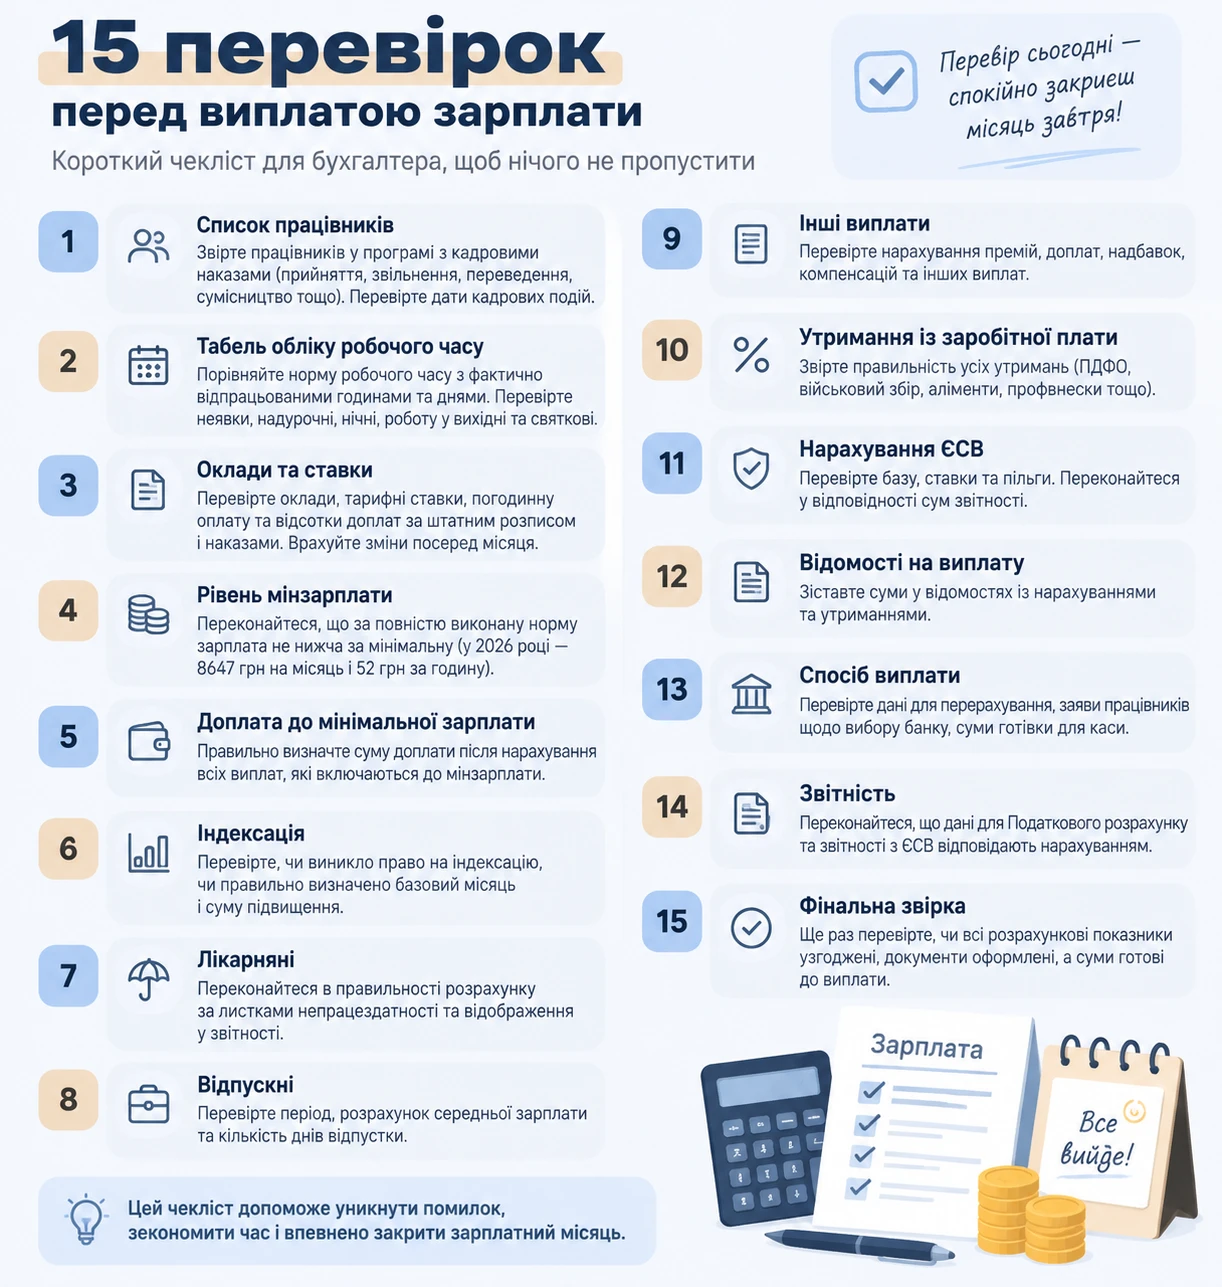
Завантажуйте чекліст «15 перевірок перед виплатою зарплати», щоб системно перевірити всі ключові етапи та впевнено закрити зарплатний місяць:
Читайте більше:
Зміна системи оплати праці у 2026 році: як оформити та повідомити працівників
Розрахунковий листок у 2026 році: коли видавати, що має містити та який штраф загрожує роботодавцю
Бухгалтерські проводки із зарплати, лікарняних, відпускних і винагороди за ЦПД
Затримують зарплату: що робити працівнику та які наслідки для підприємства
Не поспішайте давати премію! 7 ситуацій, коли потрібна інша виплата
Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності

Верховний Суд роз’яснив, чи можна перераховувати кошти юридичній особі, зареєстрованій на тимчасово окупованій території. Суд дійшов висновку, що навіть наявність судового рішення про стягнення боргу не скасовує законодавчої заборони на такі перекази. Розбираємо, коли можливе перерахування коштів

У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року

Система бронювання працівників в черговий раз зазнала змін. Постанова КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), яка набрала чинності 27.10.2026, посилила контроль за використанням квот бронювання: тепер держава відстежує кількість військовозобов’язаних, кількість заброньованих працівників і дотримання встановлених лімітів у режимі реального часу. Помилки в розрахунках кількості військовозобов’язаних можуть коштувати підприємству критичного статусу та відстрочок для всіх заброньованих працівників

Інвентаризація – ключовий інструмент контролю за фактичною наявністю майна та достовірністю бухгалтерського обліку. Вона забезпечує точність фінансової звітності та допомагає уникнути штрафів за порушення законодавства. Зазвичай інвентаризація проводиться з 1 жовтня по 31 грудня. Строк для проведення інвентаризації – 3 місяці до дати річного балансу

Якщо роботодавець не видав працівнику копію наказу про прийняття на роботу, факт офіційного працевлаштування можна перевірити за даними Пенсійного фонду України. Для цього доступні довідки ОК-5, ОК-7, витяг про трудовий стаж та відомості з електронної трудової книжки. Якщо інформації немає, працівник може письмово вимагати копію наказу або довідку про роботу, адже роботодавець зобов’язаний надати такі документи на його вимогу

ДПС уточнила порядок визначення адреси господарської одиниці для РРО та ПРРО при інтернет-торгівлі. Якщо окремого приміщення немає, використовують адресу реєстрації бізнесу, а у разі виїзної торгівлі – транспортний засіб або інший задекларований об’єкт

Знищення імпортованих підакцизних товарів через форс-мажорні обставини не дає автоматичного права на повернення сплаченого при ввезенні акцизного податку. Пояснюємо, чи можна скоригувати акцизний податок, якщо імпортовані товари були знищені, але нерезиденту їх не повертали

А ще: комусь – повернення сплачених податків, комусь – 15 днів на сплату штрафу. 30 фактів про оренду з вигодою і без. 5 рішень для замортизованих ОЗ. ВПА і ВПЗ

Орендна плата – це встановлений договором оренди платіж, який орендар сплачує орендодавцю за користування земельною ділянкою. З’ясуємо, на яких умовах сплачують орендну плату за землі державної та комунальної власності, які передбачені пільги для орендарів та яка податкова відповідальність настає за порушення умов сплати

Працівник має право достроково припинити відпустку для догляду за дитиною, але повинен письмово повідомити роботодавця не пізніше ніж за 10 календарних днів до передбаченого виходу на роботу

Чи має документ юридичну силу без печатки? Чи може гербова печатка підтвердити повноваження особи, яка його підписала? Законодавство не вимагає скріплювати печаткою кожен документ, однак для окремих категорій встановлює спеціальні правила. Розбираємо, коли печатка обов’язкова, на яких документах вона зайва або недоречна та чому головне значення має підпис уповноваженої особи

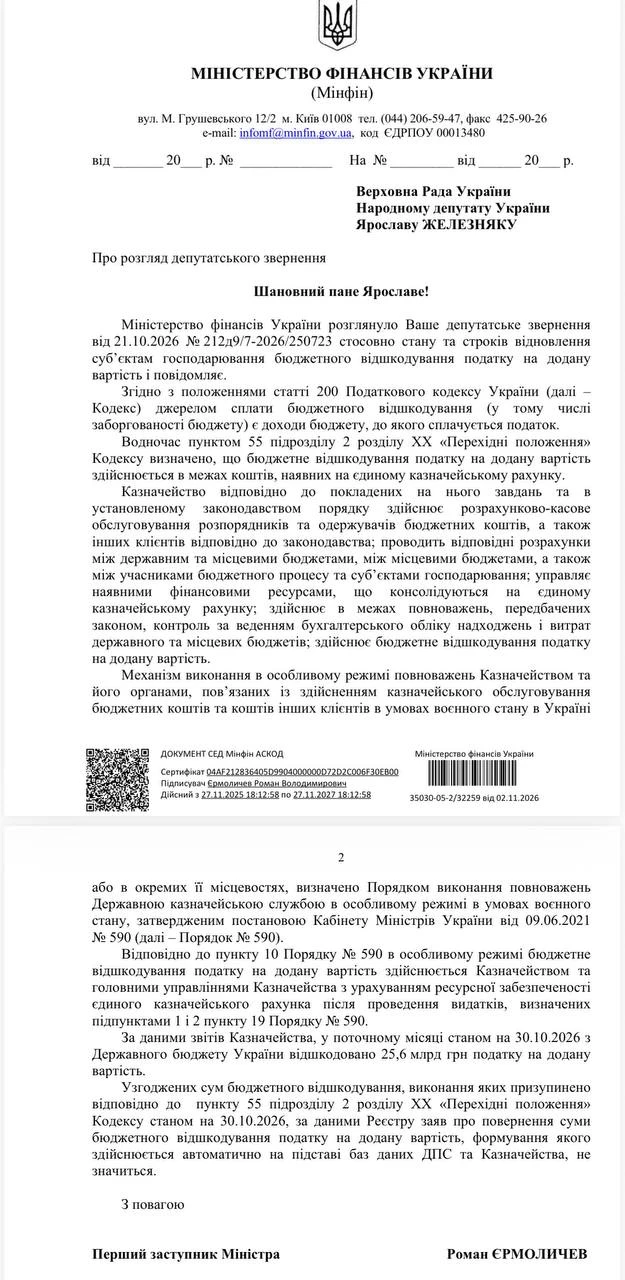
Після масових скарг бізнесу на затримки бюджетного відшкодування ПДВ ситуація поступово нормалізувалася. За даними Мінфіну, протягом жовтня підприємствам повернули 25,6 млрд грн, а суми, виплати яких раніше призупинили через нестачу коштів на ЄКР, уже перерахували. Водночас на 1 листопада 11,361 млрд грн узгодженого ПДВ ще залишалися невідшкодованими. Пояснюємо, чому цей залишок не свідчить про нове замороження виплат і що змінилося для бізнесу
Мінекономіки спільно з Державною службою зайнятості та громадськими організаціями проведе публічне обговорення моделі кар’єрного супроводу батьків, які повертаються до роботи після перерви через догляд за дітьми, зокрема дітьми з інвалідністю. Учасникам презентують механізми підтримки, що допоможуть відновити професійну діяльність, опанувати нову професію або започаткувати власну справу. Під час онлайн-зустрічі можна буде надати пропозиції щодо вдосконалення моделі та її впровадження в Україні. Захід відбудеться 13 листопада з 11:30 до 13:00 у Google Meet, для участі потрібно зареєструватися

Роботодавці часто закуповують для офісу каву, чай і питну воду, якими можуть користуватися всі працівники та відвідувачі. Чи вважається вартість таких напоїв додатковим благом і чи потрібно утримувати з неї ПДФО? Розглянемо, за яких умов офісні напої не оподатковуються та коли компенсація витрат може мати інші податкові наслідки






