
Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Як правильно запровадити нову систему або форму оплати праці на підприємстві у 2026 році? Розбираємо алгоритм дій роботодавця: як внести зміни до колективного договору, провести переговори, оформити накази та повідомити працівників. Пояснюємо, у який строк потрібно попередити працівників про зміну істотних умов праці під час воєнного стану та які документи оформити
Для початку згадаємо, що є системою оплати праці та які бувають форми оплати праці. Звернемося до Методичних рекомендацій щодо оплати праці працівників малих підприємств, схвалений наказом Мінпраці від 13.08.2004 №186 (далі – Методрекомендації №186).
Система оплати праці – це визначений взаємозв'язок між показниками, що характеризують міру (норму) праці та міру його оплати в межах і понад норми праці, які гарантують одержання працівником заробітної плати у відповідності з фактично досягнутими результатами праці (відносно норми), погодженої між працівником і роботодавцем ціною його робочої сили.
Форма оплати праці – це той чи інший вид систем оплати, згрупований за ознаками основного показника обліку результатів праці при оцінці виконаної працівником роботи з метою її оплати.
Найрозповсюдженішими формами оплати праці є почасова та відрядна форми оплати праці. При почасовій формі оплати праці вимірником результатів праці є кількість відпрацьованого часу. При відрядній – кількість виготовленої продукції (виконаних робіт, наданих послуг).
Своєю чергою, для кожної форми оплати праці застосовують певні системи оплати праці. Для відрядної форми – це пряма відрядна, відрядно-преміальна, відрядно-прогресивна, непряма відрядна, акордна. Для почасової форми оплати праці застосовують просту почасову систему оплати праці, почасово-преміальну.
Крім того, при оплаті праці потрібно пам’ятати і про диференціацію розмірів оплати праці. Згідно зі ст. 96 Кодексу законів про працю України (далі – КЗпП) основою організації оплати праці в Україні є тарифна система та інші системи, що формуються на оцінках складності виконуваних робіт і кваліфікації працівників. Тарифна система оплати праці включає: тарифні сітки, тарифні ставки, схеми посадових окладів, професійні стандарти та кваліфікаційні характеристики (за відсутності професійних стандартів). Тарифна система оплати праці використовується при розподілі робіт залежно від їх складності, а працівників – залежно від кваліфікації та за розрядами тарифної сітки. Вона є основою для формування та диференціації розмірів заробітної плати.
Яку обрати систему та форму оплати праці підприємства визначають самостійно. Форми та системи оплати праці встановлюють в колективному договорі з дотриманням норм та гарантій, передбачених законодавством, генеральною, галузевими (міжгалузевими) і територіальними угодами (ч. 2 ст. 97 КЗпП і ст. 15 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці»). Якщо колективний договір на підприємстві не укладено, то форми та системи оплати праці встановлюють у локальному документі, погодженому з виборним органом первинної профспілкової організації або представником трудового колективу. Наприклад такі питання можна узгодити в Положенні про оплату праці.
Звісно, що коли підприємство починає працювати, роботодавець може встановити одну систему та форму оплати праці, а згодом з’ясовується, що потрібна інша система та форма оплати праці. Або, наприклад, працівникам були встановлені посадові оклади (місячні тарифні ставки), а роботодавець вирішив оплачувати їх роботу за годинними або денними тарифними ставками. Тобто, форма як була почасовою, так і залишилась, а спосіб нарахування зарплати буде змінено.
Такі зміни можна вносити. Головне – все правильно оформити. Адже зміна форми оплати праці, наприклад, з відрядної на погодинну – це не просто управлінське рішення, а істотна зміна умов праці, яка потребує офіційного оформлення. Якщо на підприємстві діє колективний договір, такий крок передбачає обов’язкове внесення змін до нього відповідно до чинного законодавства.
В цьому питанні потрібно керуватись КЗпП та Законом України від 01.07.1993 №3356-XII «Про колективні договори» (далі – Закон про колдоговори).
Зміни та доповнення до колективного договору, угоди протягом строку їхньої дії можуть вноситися лише за взаємною згодою сторін у порядку, визначеному колективним договором, угодою (ст. 14 Закону про колдоговори).
У колективному договорі встановлюються взаємні зобов’язання сторін щодо регулювання виробничих, трудових, соціально-економічних відносин, зокрема щодо (ст. 7 Закону про колдоговори):
Тому у разі зміни форм та систем оплати праці потрібно внести зміни й до колдоговору. Тож наведемо алгоритм дій для роботодавця.
Крок 1. Ініціювання змін.
Зміни можуть ініціювати як роботодавець, так і профспілка або уповноважений від трудового колективу. Ініціатор надсилає офіційне письмове повідомлення іншій стороні з пропозицією почати переговори.
При чому перед цим важливо зрозуміти та обґрунтувати доцільність зміни форми та системи оплати праці. Адже від цього залежить підвищення мотивації працівників до високопродуктивної праці, а також ефективність виробничої, підприємницької, торгівельної або комерційної діяльності підприємства.
Вибір форми оплати праці залежить від особливостей підприємства, його виробничої ситуації.
Наприклад, почасова оплата праці підходить для підприємств у сфері торгівлі, сфері надання послуг, для офісних працівників та адмінперсоналу. Її впроваджують при складній інтелектуальній, творчій праці. Разом із тим, вона не стимулює збільшення виробництва, у разі відсутності продуманої системи преміювання призводить до «зрівнялівки» в оплаті праці.
Відрядна оплата праці сприяє збільшенню виробітку. Її застосовують, як правило, у робітників у сфері виробництва, промисловості, сільського господарства тощо. Проте вона може призводити до збільшення продукції та зниження її якості, складніша у побудові, вимагає кваліфікації нормувальників тощо.
Тож запровадження тієї чи іншої форми / системи оплати праці залежить від багатьох факторів (психологічних, соціальних, економічних).
Крок 2. Початок переговорів
Після отримання пропозиції щодо змін щодо системи оплати праці інша сторона повинна розпочати переговори. Такі переговори слід розпочати не пізніше ніж через 7 днів після отримання повідомлення (ст. 10 Закону про колдоговори).
Крок 3. Створення (формування робочої комісії).
Наказом керівника підприємства створюється комісія з представників обох сторін для підготовки проєкту змін. Склад цієї комісії визначається сторонами.
Зверніть увагу, що представники сторін, які беруть участь у переговорах, звільняються від основної роботи зі збереженням середнього заробітку та включенням цього часу до трудового стажу (ст. 12 Закону про колдоговори).
Крок 4. Підготовка проєкту змін
Робоча комісія:
Крок 5. Обговорення з трудовим колективом
Проєкт змін обговорюється у трудовому колективі та виноситься на розгляд загальних зборів (конференції) трудового колективу. Довести проєкт змін до працівників можна через збори або іншими способами (інформаційні стенди, розсилки на електронну пошту тощо). Крім того, робоча комісія може розглядати зауваження та пропозиції від працівників.
Крок 6. Схвалення змін
Після врахування зауважень працівників зміни затверджуються загальними зборами. Представники сторін підписують документ протягом 5 днів (ст. 13 Закону про колдоговори).
Крок 7. Реєстрація
Підписані зміни обов’язково підлягають повідомній реєстрації в місцевому органі влади (ст. 15 КЗпП, п. 1 Порядку повідомної реєстрації галузевих (міжгалузевих) і територіальних угод, колективних договорів, затверджені постановою КМУ від 13.02.2013 №115).Реєстрація таких змін до колективного договору є необхідною для забезпечення можливості їх використання у разі виникнення трудових спорів.
Форма оплати праці (відрядна, погодинна тощо) визначає систему нарахування заробітної плати, тому будь-яка її зміна класифікується як істотна зміна умов праці. Так, ст. 32 КЗпП передбачено, що у зв’язку зі змінами в організації виробництва і праці допускається зміна істотних умов праці при продовженні роботи за тією самою спеціальністю, кваліфікацією чи посадою. Про зміну істотних умов праці працівник має бути повідомлений не пізніше ніж за два місяці.
При чому до істотних умов праці відносять:
Отже, якщо на підприємстві вирішили запровадити нову систему оплати праці, внесли зміни до локальних документів, працівників, яких безпосередньо стосуються такі зміни, потрібно повідомити.
У мирний час про таку зміну слід повідомляти не пізніше, ніж за 2 місяці.
Проте в період дії воєнного стану повідомити працівника про зміну істотних умов праці та зміну умов оплати праці слід не пізніше, як до запровадження таких умов (ст. 3 Закону України від 15.03.2022 №2136-IX «Про організацію трудових відносин в умовах воєнного стану»). Тобто, повідомити про це потрібно хоча б за день до змін.
Повідомлення доцільно оформити документально та й ознайомити з ним працівника під підпис.
Законодавство не встановлює конкретних правил щодо форми та способу повідомлення працівника про зміну істотних умов праці. Проте, щоб уникнути непорозумінь або проблем у разі трудового спору, роботодавець повинен мати докази:
Доказами можуть бути (див. роз’яснення Держпраці):
Якщо працівники перебувають у відпустці чи у відрядженні і не мають змоги з’явитися на робоче місце для ознайомлення із повідомленням про зміну істотних умов, то можна направити їм рекомендовані листи із повідомленнями про вручення.
Отже, які документи оформити у разі зміни системи оплати праці?
Якщо працівник не погоджується на нові умови, роботодавець має право розірвати з ним трудовий договір за п. 6 ст. 36 КЗпП. При чому при звільненні за цією підставою працівнику виплачується вихідна допомога у розмірі не менше за середній місячний заробіток (ст. 44 КЗпП).
Джерело: kadroland
Шаблони та зразки документів:
Наказ про зміну істотних умов праці
Повідомлення про зміну істотних умов праці
Читайте більше:
Доплата до мінімальної зарплати – 2026: правила нарахування та практичні приклади
Як законно зменшити зарплатне навантаження у 2026 році
Мінімальна зарплата – 2027: скільки отримуватиме працівник «на руки»
Мінікурси на тему:
Неправильна класифікація облікових змін – і підприємство безпідставно коригує показники минулих періодів або, навпаки, залишає невиправленою бухгалтерську помилку. Що насправді відбулося: зміна облікової політики, перегляд облікової оцінки чи помилка?
З 1 серпня 2026 року для більшості податкових перевірок завершується перехідний період після відновлення перебігу строків давності, і часовий горизонт контролю повертається до стандартних 1095 днів. Це означає, що «законсервовані» періоди 2020–2022 років за звичайними правилами вже не можуть бути предметом перевірок за строками давності. Водночас для ТЦО, КІК, неподаної звітності, уточнюючих розрахунків та окремих інших випадків діють спеціальні правила. Важливо також не плутати строки перевірок зі строками зберігання документів: первинні документи бізнес має зберігати щонайменше п’ять років
Неприбуткова організація має не лише відповідати визначеним законом організаційним вимогам, а й використовувати отримані доходи виключно на своє утримання та реалізацію статутних цілей. Для отримання та збереження неприбуткового статусу важливими є положення статуту, зокрема заборона розподілу доходів і порядок передачі активів у разі припинення діяльності. Обов’язковою умовою також є включення юридичної особи до Реєстру неприбуткових установ та організацій. Розглянемо, хто може мати статус неприбуткової організації та які вимоги для цього потрібно виконати
Державні підприємства та господарські товариства, у статутному капіталі яких державі належить 50% і більше акцій або часток, зобов’язані складати та затверджувати річні фінансові плани. Фінансовий план на 2026 рік має бути затверджений до 1 вересня 2025 року, а після затвердження його необхідно подати до визначених державних органів у встановлений строк. Несвоєчасне подання, погодження або затвердження фінансового плану та звіту про його виконання може стати підставою для адміністративної відповідальності
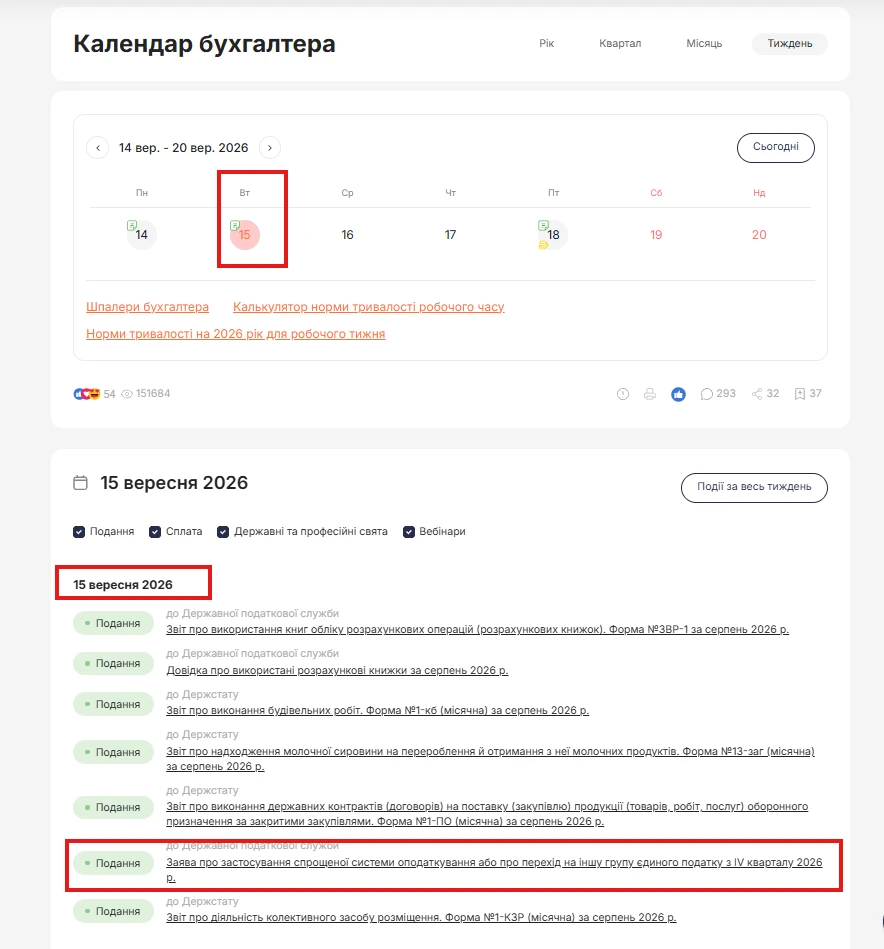
До 15 вересня 2026 року ФОП та підприємства можуть подати заяву для переходу на спрощену систему оподаткування або зміни групи єдиного податку з IV кварталу 2026 року. Розповідаємо, хто може перейти, які документи подати та як оформити заяву через Електронний кабінет
В Україні готують оновлення Ліцензійних умов для автомобільних перевізників, які мають наблизити правила доступу до ринку до європейської практики. Серед ключових вимог – бездоганна ділова репутація, належний фінансовий стан, професійна компетентність та оновлені вимоги до матеріально-технічної бази. Важливою зміною стане запровадження ролі менеджера з перевезень, який нестиме реальну відповідальність за організацію та контроль роботи перевізника
Декларація із плати за землю подається на вибір платника або раз на рік або кожного місяця. У цій статті розглянемо, хто має подавати таку декларацію, а хто звільнений від її подання, в який спосіб подати та як заповнити декларацію

У матеріалі розглядаються три ключові питання ведення касових операцій відповідно до Положення НБУ №148: можливість делегування права підпису касових ордерів іншим працівникам (окрім головного бухгалтера) за наказом керівника із дотриманням вимог щодо матеріальної відповідальності; порядок здачі готівкової виручки в банк нештатними працівниками через договори аутстафінгу (лізингу) персоналу із ліцензованих компаній; а також обов’язковість застосування затвердженої форми акта інвентаризації готівки (Додаток 7 до Положення №148) під час проведення будь-яких щомісячних або позапланових ревізій каси, а не лише річних
У Резерв+ можна самостійно змінити лише окремі персональні дані, тоді як більшість відомостей надходить із реєстру «Оберіг» та інших державних реєстрів. Якщо в застосунку відображається стара адреса, неправильна інформація про освіту, стан здоров’я чи інші неактуальні відомості, їх потрібно виправляти через відповідну установу, зокрема ТЦК та СП. Для цього можуть знадобитися документи, що підтверджують актуальні дані
У декларації платника єдиного податку 2 групи за 2022 рік було допущено помилку (вказано суму отриманого доходу вище, ніж реальний дохід). Як правильно виправити таку помилку та чи обов’язково це робити?
Режим «Дія Сіті» передбачає особливі правила оподаткування виплат працівникам, зокрема застосування ставки ПДФО 5% до зарплати за трудовим договором. При цьому робота спеціаліста за зовнішнім сумісництвом на 0,5 ставки та фактичний розмір його місячної винагороди самі по собі не позбавляють компанію права на пільгове оподаткування. Аналогічно, для ЄСВ резидент «Дія Сіті» за дотримання встановлених законом критеріїв нараховує внесок у розмірі мінімального страхового внеску за кожну застраховану особу
Автоматичне продовження відстрочки від мобілізації працює лише за умови, що всі необхідні дані містяться та коректно відображаються у державних реєстрах. Найчастіше проблеми виникають у багатодітних батьків, осіб, які доглядають за родичами, або громадян, чиї рідні мають інвалідність. Якщо система не підтверджує право на відстрочку автоматично, громадянину доведеться звертатися до ЦНАПу з підтвердними документами
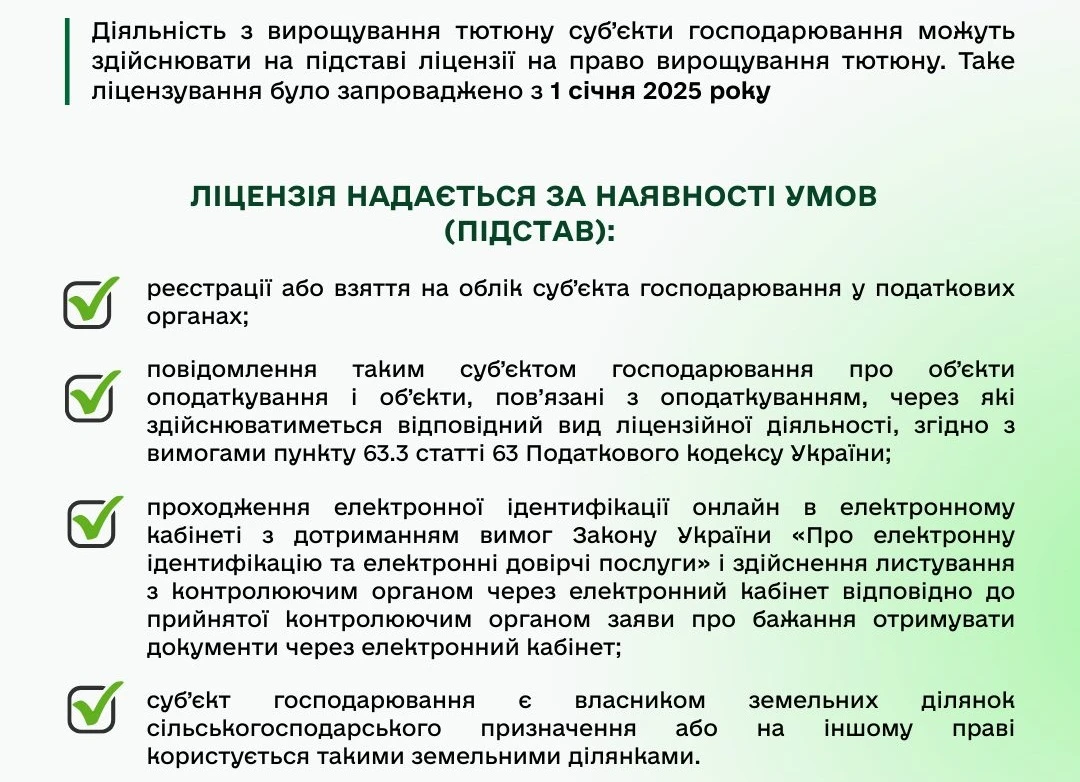
Суб’єкт господарювання, який планує здійснювати діяльність з вирощування тютюну та реалізовувати тютюнову сировину іншому суб’єктові господарювання повинен отримати ліцензію на право вирощування тютюну
Для резидентів Дія Сіті діє окремий код класифікації доходів бюджету для сплати ПДФО із доходів спеціалістів – 11011200. Водночас під час виплати лікарняних важливо враховувати статус отримувача та джерело фінансування виплати. Для лікарняних штатного працівника за перші п’ять календарних днів, які оплачуються роботодавцем, застосовується відповідний код залежно від виду доходу. Окремо визначається код для ПДФО з лікарняних гіг-контрактера, якщо виплата починаючи з шостого дня здійснюється за рахунок коштів Пенсійного фонду України