
Експерт
Консалтингова компанія White ConsultingWhite Consulting Group – команда податкових менеджерів і бухгалтерів-практиків


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
У матеріалі розглядаються три ключові питання ведення касових операцій відповідно до Положення НБУ №148: можливість делегування права підпису касових ордерів іншим працівникам (окрім головного бухгалтера) за наказом керівника із дотриманням вимог щодо матеріальної відповідальності; порядок здачі готівкової виручки в банк нештатними працівниками через договори аутстафінгу (лізингу) персоналу із ліцензованих компаній; а також обов’язковість застосування затвердженої форми акта інвентаризації готівки (Додаток 7 до Положення №148) під час проведення будь-яких щомісячних або позапланових ревізій каси, а не лише річних
Підприємство цікавлять наступні питання по касі:
Відповідь:
Підписання касових документів може бути делеговано уповноваженій особі підприємства на підставі наказу керівника. Для здачі виручки можна укласти договір аутстафінгу (лізингу) персоналу. Форму акта інвентаризації дозволено застосовувати під час проведення будь-якої інвентаризації.
Щодо підпису касових документів
Керівником підприємства, установи затверджується перелік осіб, які мають право давати дозвіл (підписувати первинні документи) на здійснення господарської операції, пов’язаної з відпуском (витрачанням) грошових коштів і документів, товарно-матеріальних цінностей, нематеріальних активів та іншого майна (п. 2.12 Положення про документальне забезпечення записів у бухгалтерському обліку, затвердженого наказом Мінфіну від 24.05.95 №88).
Разом з цим, правила приймання/видачі готівки з кас, а також підписання касових документів визначені в п. 25, 26 Положення про ведення касових операцій у національній валюті в Україні, затвердженого Постановою Правління НБУ від 29.12.2017 №148 (далі – Положення №148):
Крім того, пунктом 451 розділу IV Положення №148 передбачено, що керівник установи/підприємства визначає відповідним внутрішнім розпорядчим актом перелік посад та кількість посадових осіб, уповноважених підписувати касові документи, задля забезпечення оптимального процесу документообігу та контролю.
Таким чином підписання прибуткових та видаткових касових ордерів може бути делеговано посадовим особам, які визначені відповідним внутрішнім розпорядчим актом керівника Підприємства.
Аналогічний висновок наведено в ІПК ГУ ДПС у Полтавській обл. від 25.04.2024 №2343/ІПК/16-31-07-05-11, від 07.03.2019 №945/ІПК/16-31-14-04-29.
Водночас в ІПК від 05.10.2021 №3703/ІПК/99-00-07-05-01-06 зазначено:
Лише керівник підприємства може визначити внутрішнім розпорядчим актом посадових осіб, уповноважених підписувати касові документи, без можливості передовіряти виконання дорученої роботи іншим особам.
У випадку покладання повноважень з підписання касових ордерів на працівника:
Такі вимоги згадано, зокрема, в ІПК ГУ ДПС ум. Києві від 22.06.2020 №2499/10/26-15-05-09-01/ІПК.
Щодо здавання виручки в банк
За п. 16 Положення №148 СГ можуть отриману виручку здавати в банк самостійно, через службу інкасації, або шляхом переказу через відповідні установи. Під час самостійної здачі виручки ці функції виконує касир.
Водночас згідно з п. 44 р. ІV Положення №148 керівник установи/підприємства для здійснення функцій касира може ухвалити рішення щодо виконання таких функцій працівником іншої/іншого установи/підприємства, залученого на підставі укладеної між установами/підприємствами угоди на надання послуги з надання персоналу, в якій обов’язково зазначається вимога про повну матеріальну відповідальність такого працівника.
Відповідно до п. 45 р. ІV Положення №148 касир/працівник іншої/іншого установи/підприємства, залучений на підставі укладеного договору на надання послуги з надання персоналу, несе повну матеріальну відповідальність за збереження всіх прийнятих ним цінностей відповідно до законодавства України.
Касиру/працівнику іншої/іншого установи/підприємства, залученому на підставі укладеного договору на надання послуги з надання персоналу, забороняється передовіряти виконання дорученої йому роботи іншим особам.
Тобто Положення №148 передбачає законодавчу можливість виконання функцій касира не штатним працівником Підприємства, а працівником іншого суб’єкта, який надається в розпорядження за договором аутстафінгу (лізингу) персоналу. Проте під час передачі функцій касира працівнику, якого надано в розпорядження Підприємству, доцільно:
Зверніть увагу, що йдеться покладання на сторонню особу всіх функцій касира, а не лише окремих дій стосовно здавання виручки в банк
Також зауважимо, що компанія, яка надає персонал у лізинг, повинна бути включена до Переліку суб’єктів господарювання, які надають послуги з посередництва у працевлаштуванні, та суб’єктів господарювання, які здійснюють наймання працівників для подальшого виконання ними роботи в Україні в інших роботодавців.
Щодо інвентаризації готівки
Відповідно до п. 46 Положення №148 установи/підприємства зобов’язані проводити інвентаризацію каси. Матеріально відповідальні особи до початку проведення інвентаризації дають розписку, форма якої визначена в додатку 7 до Положення №148.
Комісія перевіряє наявність коштів шляхом повного перерахування всієї готівки, що є в касі, цінних паперів, чекових книжок. Акт складається у двох примірниках і підписується членами інвентаризаційної комісії та матеріально відповідальною особою. Один примірник акта передається до бухгалтерії установи/підприємства, другий залишається в матеріально відповідальної особи.
Інвентаризація кас проводиться в/на кожній/кожному установі/підприємстві в строки, установлені керівником, з перерахуванням усієї готівки та перевіркою інших цінностей, що зберігаються в касі. Залишок готівки в касі звіряється з даними обліку за книгами обліку. Готівка, що зберігається в касі, але не підтверджена касовими документами, уважається надлишком готівки в касі. У разі застосування підприємством у розрахунках РРО звіряється сума наявної готівки на місці проведення касиром розрахунку із сумою, зазначеною у звіті РРО (у РК та КОРО). У разі виявлення під час інвентаризації нестачі або надлишку цінностей у касі в акті зазначається сума нестачі або надлишку і з’ясовуються обставини їх виникнення. Сума нестачі відшкодовується відповідно до законодавства України, а надлишок оприбутковується в касі та зараховується в дохід відповідної/відповідного установи/підприємства.
Таким чином норми Положення №148 передбачають застосування Акта про результати інвентаризації наявних коштів за формою із додатка 7 під час проведення будь-якої інвентаризації каси в строки, передбачені керівником Підприємства.
Читайте більше:
Касові документи: як заповнити (зі зразками)
Інвентаризація: як організувати та провести
Роль головного бухгалтера в інвентаризації на підприємстві, функції та відповідальність
Інвентаризація: від загальних положень до практичних ситуацій
До 15 вересня 2026 року ФОП та підприємства можуть подати заяву для переходу на спрощену систему оподаткування або зміни групи єдиного податку з IV кварталу 2026 року. Розповідаємо, хто може перейти, які документи подати та як оформити заяву через Електронний кабінет
В Україні готують оновлення Ліцензійних умов для автомобільних перевізників, які мають наблизити правила доступу до ринку до європейської практики. Серед ключових вимог – бездоганна ділова репутація, належний фінансовий стан, професійна компетентність та оновлені вимоги до матеріально-технічної бази. Важливою зміною стане запровадження ролі менеджера з перевезень, який нестиме реальну відповідальність за організацію та контроль роботи перевізника
Декларація із плати за землю подається на вибір платника або раз на рік або кожного місяця. У цій статті розглянемо, хто має подавати таку декларацію, а хто звільнений від її подання, в який спосіб подати та як заповнити декларацію

У Резерв+ можна самостійно змінити лише окремі персональні дані, тоді як більшість відомостей надходить із реєстру «Оберіг» та інших державних реєстрів. Якщо в застосунку відображається стара адреса, неправильна інформація про освіту, стан здоров’я чи інші неактуальні відомості, їх потрібно виправляти через відповідну установу, зокрема ТЦК та СП. Для цього можуть знадобитися документи, що підтверджують актуальні дані
У декларації платника єдиного податку 2 групи за 2022 рік було допущено помилку (вказано суму отриманого доходу вище, ніж реальний дохід). Як правильно виправити таку помилку та чи обов’язково це робити?
Режим «Дія Сіті» передбачає особливі правила оподаткування виплат працівникам, зокрема застосування ставки ПДФО 5% до зарплати за трудовим договором. При цьому робота спеціаліста за зовнішнім сумісництвом на 0,5 ставки та фактичний розмір його місячної винагороди самі по собі не позбавляють компанію права на пільгове оподаткування. Аналогічно, для ЄСВ резидент «Дія Сіті» за дотримання встановлених законом критеріїв нараховує внесок у розмірі мінімального страхового внеску за кожну застраховану особу
Автоматичне продовження відстрочки від мобілізації працює лише за умови, що всі необхідні дані містяться та коректно відображаються у державних реєстрах. Найчастіше проблеми виникають у багатодітних батьків, осіб, які доглядають за родичами, або громадян, чиї рідні мають інвалідність. Якщо система не підтверджує право на відстрочку автоматично, громадянину доведеться звертатися до ЦНАПу з підтвердними документами
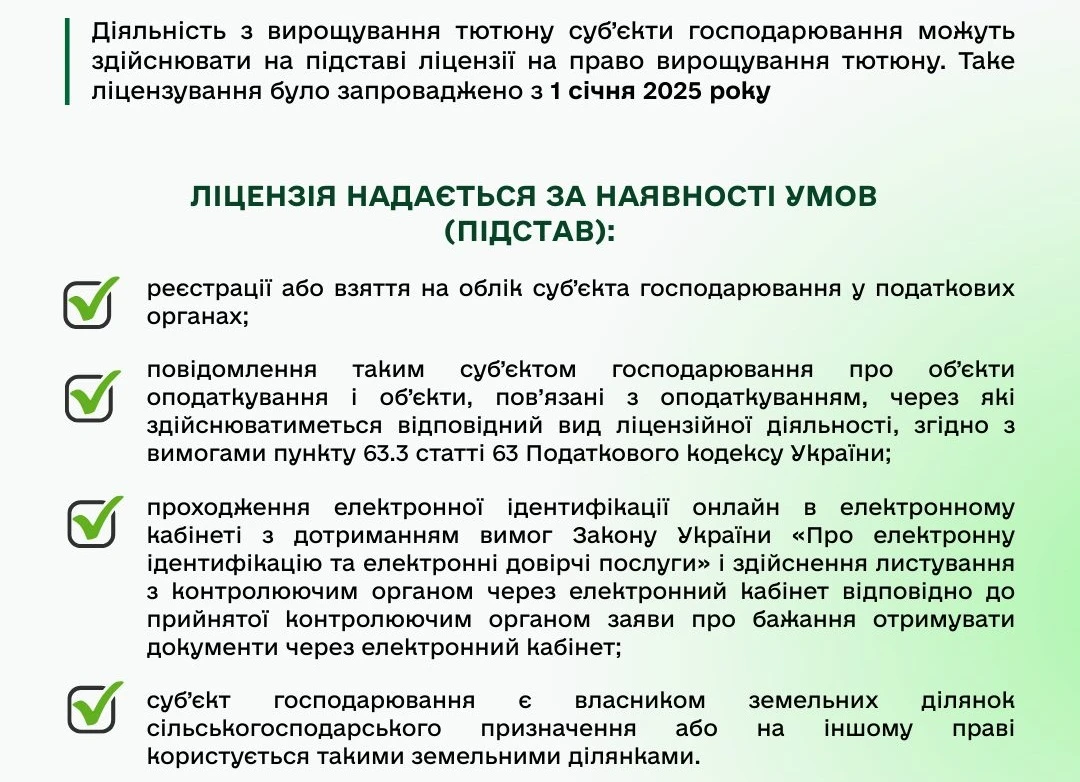
Суб’єкт господарювання, який планує здійснювати діяльність з вирощування тютюну та реалізовувати тютюнову сировину іншому суб’єктові господарювання повинен отримати ліцензію на право вирощування тютюну
Для резидентів Дія Сіті діє окремий код класифікації доходів бюджету для сплати ПДФО із доходів спеціалістів – 11011200. Водночас під час виплати лікарняних важливо враховувати статус отримувача та джерело фінансування виплати. Для лікарняних штатного працівника за перші п’ять календарних днів, які оплачуються роботодавцем, застосовується відповідний код залежно від виду доходу. Окремо визначається код для ПДФО з лікарняних гіг-контрактера, якщо виплата починаючи з шостого дня здійснюється за рахунок коштів Пенсійного фонду України
Працівник у робочий час отримав осколкове поранення середньої тяжкості після атаки дроном. Було надано медичну допомогу працівниками швидкої допомоги. Але через добу стан працівника погіршився, у лікарні були виявлені ускладнення, які потребують хірургічного втручання. Оформили лікарняний. Чи буде травма вважатись виробничою? Які повинні бути дії роботодавця?
Розрахунок (аркуш) коригування до митної декларації включати до податкового кредиту у декларації з ПДВ за датою виписки чи за датою реєстрації, якщо дата виписки – 24.02.2026, а дата реєстрації – 21.07.2026?
Верховний Суд звернув увагу, що для звільнення за п. 2 ч. 1 ст. 41 КЗпП недостатньо самої нестачі чи суб’єктивної втрати довір’я роботодавця – потрібно встановити конкретні винні дії працівника та їхній зв’язок із довіреними цінностями. Водночас у справі № 126/1682/24 від 19 серпня 2026 року ВС не визнав звільнення законним чи незаконним остаточно: постанову апеляційного суду скасовано, а справу направлено на новий розгляд
З моменту взяття на облік ФОП вважається таким, що перебуває на загальній системі оподаткування, якщо не подав заяву про обрання спрощеної. Для 1-ї та 2-ї груп єдиного податку діє правило з 1-го числа наступного місяця, тоді як платником єдиного податку 3-ї або 4-ї групи ФОП стає з дня державної реєстрації
ДПС пояснила, що якщо протягом місяця постачання товарів або послуг покупцю не здійснювалося, підстав для складання зведеної податкової накладної за п. 201.4 ПКУ немає. Якщо ж у такому місяці продавець отримав аванс за майбутні постачання, ПН на суму отриманих коштів складається у загальному порядку на дату отримання авансу
Тимчасова консервація основних засобів не позбавляє підприємство права на застосування прискореної амортизації, передбаченої п. 43¹ підрозд. 4 розд. ХХ ПКУ. Водночас на період невикористання законсервованих ОЗ у господарській діяльності нарахування прискореної податкової амортизації призупиняється
ДПС пояснила, що дохід від операції з корпоративними правами виникає з моменту переходу права власності на них – незалежно від фактичного отримання продавцем коштів. Тому операцію відображають у додатку Ф1 до річної декларації за той рік, у якому відбувся перехід права власності, а фінансовий результат визначають окремо за кожним інвестиційним активом