

Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Інвентаризація грошових коштів у касі та на банківських рахунках: як провести перевірку, що має перевірити комісія, які документи оформити та як відобразити результати в бухгалтерському обліку. Розглядаємо порядок інвентаризації каси, перевірку залишків на рахунках, оформлення Акта, а також облік надлишків і нестач готівки
Інвентаризація грошових коштів в касі є складовою «великої» інвентаризації. Також інвентаризація обов’язкова у разі зміни матеріально відповідальних осіб – касирів (на день приймання-передачі грошових коштів, які знаходяться на відповідальному зберіганні у касира) та у разі встановлення фактів крадіжок або зловживань, псування цінностей (на день встановлення таких фактів) в обсязі, визначеному керівником підприємства.
Інвентаризація каси проводиться відповідно до п. 46 Положення про ведення касових операцій у національній валюті в Україні, затвердженого постановою НБУ від 29.12.2017 №148 (далі – Положення №148).
Інвентаризація готівкових коштів проводиться не тільки в центральній касі підприємства, але й у касах відокремлених підрозділів (за їх наявності).
Якщо підприємство при розрахунках із покупцями використовує РРО або РК, то інвентаризацію потрібно проводити і в місцях здійснення готівкових розрахунків.
Перед початком інвентаризації касир повинен завершити обробку всіх касових документів щодо руху активів та сформувати останні на момент інвентаризації реєстри прибуткових і видаткових касових документів та визначити залишки готівки на дату інвентаризації.
Комісія фіксує останні номери заповнених прибуткового та видаткового касових ордерів (типові форми №КО-1 і №КО-2 наведено відповідно в додатках 2 і 3 до Положення №148). Після цього пред’явлені касиром документи не беруться до уваги.
Касир, як матеріально відповідальна особа, дає розписку про те, що до початку інвентаризації всі видаткові і прибуткові документи на кошти, здані до бухгалтерії, і всі кошти, що надійшли під його відповідальність, оприбутковані, а ті, що вибули, списані за видатками.
Касир дає розписку в тому, що всі касові документи здано до бухгалтерії, усі кошти, що надійшли, повністю оприбутковано, а вибулі – списано на витрати. Ця розписка є складовою Акта про результати інвентаризації наявних коштів за формою додатка 7 до Положення №148.
Готівка, що зберігається в касі, але не підтверджена касовими документами, вважається надлишком готівки в касі.
Під час інвентаризації комісія перевіряє:
1. Готівку в касі. Наявність коштів перевіряється шляхом повного перерахування всієї готівки, що є в касі на момент інвентаризації (покупюрно, помонетно). Залишок порівнюється з даними обліку та записами у касовій книзі.
Якщо працюєте з РРО, перевіряється сума наявної готівки на місці проведення розрахунку та порівнюється із сумою, зазначеною у X-звіт.
Якщо підприємство проводить розрахунки через РРО, сума наявної готівки в місці проведення касиром розрахунків звіряється із сумою, зазначеною у фіскальних звітах РРО (Х-звіті). Якщо розрахунки проводяться із застосуванням РК і КОРО, то залишок готівки в касі звіряється з даними КОРО.
2. Інші цінності та документи, які зберігаються в касі (поштові марки, чекові книжки тощо, за наявності).
3. Касову книгу. Касова книга має бути прошнурована, пронумерована і скріплена печаткою фірми, з підписами бухгалтера і касира.
Якщо на підприємстві касова книга ведеться в електронній формі, перевіряється правильність роботи програмних засобів оброблення касових документів.
4. Оприбуткування готівкових надходжень до каси, а саме повноту та своєчасність проведення цієї операції.
Для цього використовуються дані з касової книги та прибуткових касових ордерів. Якщо на підприємстві працюєте РРО необхідно перевірити правильність та своєчасність виконання записів про рух готівки та суми розрахунків готівки в КОРО (щоденні записи, підклеєні контрольні стрічки, чи збігаються графи «Службове внесення» та «Службова видача» із записами у касовій книзі).
Наявна готівка на місці проведення розрахунку звіряється з тією, яку зазначено у X-звіті.
Під час інвентаризації комісія перевіряє правильність, своєчасність та в повноту суми згідно з видатковими касовими ордерами, інкасаторськими квитанціями та виписками з здавання готівки до банку, правильність оприбуткування в касу готівки, отриманої з банківського рахунка підприємства.
Також перевіряється наявність підписів осіб, відповідальних з проведення видаткової операції та підписи осіб, що отримали кошти, в касових ордерах, відсутність в них виправлень.
В журналі реєстрації прибуткових та видаткових касових документів доцільно перевірити правильність нумерації касових ордерів.
5. Дотримання ліміту каси (наказ про порядок розрахунку та встановлення ліміту каси на підприємстві).
6. Гранична сума готівкових розрахунків. Перевіряються видаткові касові ордери, відомості на виплату готівки (10000 грн розрахунки готівкою з юрособами та ФОП та 50000 грн з фізособами).
7. Підзвітні суми. За видатковими, прибутковими касовими ордерами, відомостями на виплату готівки перевіряється на повноту та своєчасність звітування за отримані аванси та повернення невикористаних коштів.
Шукаєте надійний спосіб врегулювати всі аспекти інвентаризації на підприємстві? Конструктор «Положення про інвентаризацію» дозволяє за кілька хвилин підготувати документ, що визначає порядок перевірки активів і зобов'язань, роботу інвентаризаційної комісії, оформлення результатів та врегулювання розбіжностей. Налаштуйте лише необхідні розділи, внесіть реквізити підприємства та миттєво завантажуйте готове Положення у Word чи PDF
Після завершення інвентаризації комісія складає Акт про результати інвентаризації наявних коштів (додаток 7 до Положення №148).
Якщо виявили в касі нестачу або надлишки цінностей, це окремо фіксується в Акті окремими рядками та з’ясовуються обставини виникнення.
Акт складається у 2-х примірниках і підписується членами інвентаризаційної комісії та матеріально відповідальною особою. Один примірник акта передається до бухгалтерії установи / підприємства, другий залишається у матеріально відповідальної особи.
Надлишкову готівку в касі оприбутковують проведенням:
Нестачу готівки в касі відображають проведенням:
Відшкодовує нестачу готівки в касі особа, з якою підписаний договір про повну індивідуальну матеріальну відповідальність, що відображають проведенням:
або
Наприклад, за результатами інвентаризації каси підприємства виявлено:
Зміст господарської операції | Підтвердний документ | Дт | Кт | Сума |
Варіант А - надлишок | ||||
Оприбуткувано в касу підприємства надлишок готівки | ПКО | 301 | 719 | 2000 |
Варіант Б - нестача | ||||
Списана сума нестачі готівкових коштів в касі | Акт інвентаризації | 375 | 301 | 500 |
Відшкодована сума нестачі | ПКО | 301 | 375 | 500 |
Інвентаризація коштів на поточному рахунку в банку проводиться шляхом звірки залишків сум за даними бухгалтерського обліку за рахунком 311 «Поточні рахунки в національній валюті» з даними виписок банку.
Для цього необхідно запросити в бухгалтерії дані по субрахунках:
За отриманою випискою банку банківською випискою з поточного рахунку (отриманою безпосередньо в банку або найчастіше, через систему «клієнт-банк») оцінюється:
В процесі звіряння виводиться результат по наявних коштах та залишках на рахунках (нестача чи надлишок) коштів.
Спеціальної форми для відображення результатів інвентаризації поточного банківського рахунку не існує. Її можна зробити розробити на власний розсуд, враховуючи, що в документі повинно бути такі обов’язкові реквізити та інформація:
Як приклад, інвентаризаційний опис може мати таку форму:

Статті на тему:
Інвентаризація: як організувати та провести
Інвентаризація дебіторської і кредиторської заборгованості
Інвентаризація на підприємстві: відповіді на 7 запитань бухгалтера про МВО, надлишки, касу та активи
Інвентаризація: від загальних положень до практичних ситуацій, – гайд від редакції 7eminar
Шаблони та зразки документів:
Акт про результати інвентаризації наявних коштів
Акт про результати інвентаризації грошових коштів (наказ №572)
Акт інвентаризації наявності грошових документів, бланків документів суворої звітності (наказ №572)
Наказ про проведення інвентаризації та приймання-передавання матеріальних цінностей
Сумісники мають право на вихідну допомогу на загальних підставах. За ст. 44 КЗпП роботодавець повинен виплатити не менше середнього місячного заробітку, якщо трудовий договір припиняють у зв’язку зі скороченням чисельності або штату. Вирішальне значення має підстава звільнення, а не те, чи є робота основною
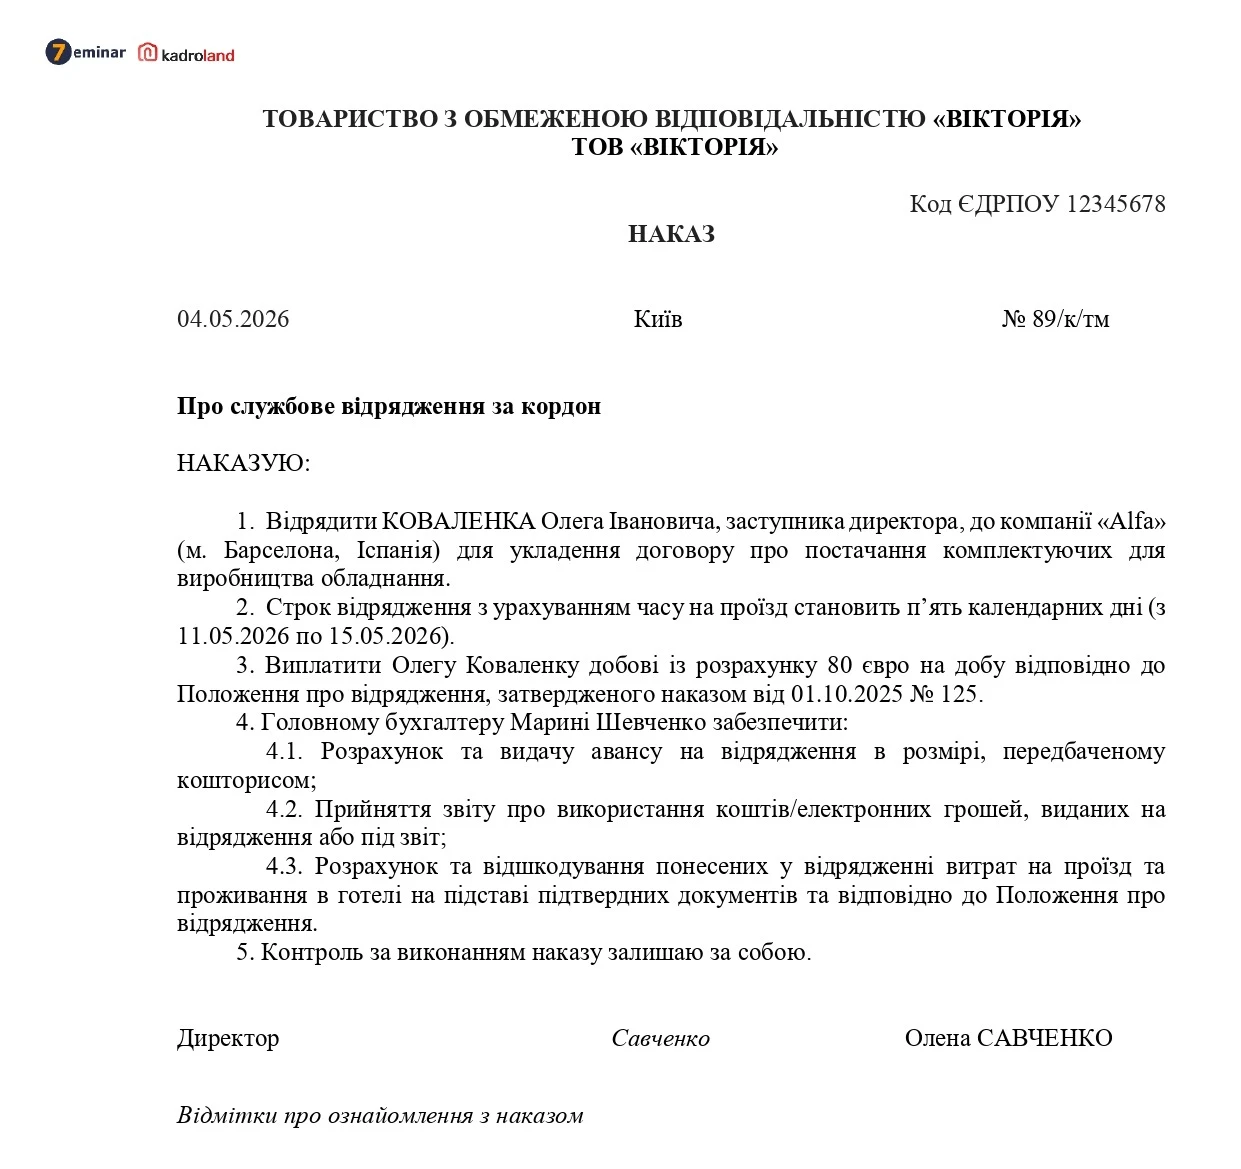
Службові відрядження потребують належного документального оформлення, адже саме це впливає на правильність оподаткування та відшкодування витрат працівнику. Наказ про відрядження, підтвердні документи й дотримання вимог Інструкції №59 гарантують законність компенсації витрат на проїзд, проживання та інші витрати, пов’язані з виконанням службових завдань
Мінфін у ІІ кварталі 2026 року кілька разів вносив зміни до форми декларації з податку на прибуток підприємств. З урахуванням правил п. 46.6 ПКУ оновлену форму потрібно застосовувати для звітності за період, що настає після періоду її оприлюднення, тобто вже за ІІІ квартал 2026 року. ДПС оприлюднила для розробників актуальну форму декларації та відповідні додатки з урахуванням наказів Мінфіну №186, №249 та №293. Отже, під час підготовки декларації за ІІІ квартал платникам варто перевірити, чи використовується саме оновлена форма та відповідні ідентифікатори
Верховний Суд пояснив, як розраховувати штрафи за несвоєчасну реєстрацію податкових накладних з урахуванням карантинного мораторію та перехідного періоду воєнного стану. Для накладних, складених до 31 січня 2022 року, прострочення для цілей штрафу потрібно рахувати з 16 липня 2022 року. У розглянутій справі це дозволило зменшити штраф за трьома податковими накладними на 2,8 млн грн. Розповідаємо, які правила застосував суд і на що звернути увагу платникам ПДВ
Товар, придбаний із ПДВ для оподатковуваних операцій, знищено внаслідок бойових дій, а покупець ще не встиг за нього розрахуватися. Чи потрібно нараховувати компенсуючі податкові зобов’язання з ПДВ? Якщо товар втрачено через форс-мажор під час воєнного або надзвичайного стану, за умови належного документального підтвердження діє спеціальне правило ПКУ. Пояснюємо, чи впливає на звільнення від ПДВ факт оплати товару та які документи підтверджують форс-мажор
Сільгоспвиробники – платники єдиного податку 4-ї групи можуть не сплачувати податок за земельні ділянки, розташовані на територіях активних бойових дій або тимчасової окупації, за визначені законодавством періоди. Річну суму податку розраховують пропорційно кількості місяців, протягом яких земля підлягала оподаткуванню. Також підприємства можуть уточнити раніше задекларовані зобов’язання за минулі періоди та скоригувати нарахування
Бізнес, який втратив або пошкодив майно через російські обстріли, може повідомити про це ДПС. Для цього податкова розробила спеціальну форму Повідомлення – перший практичний крок до створення Реєстру пошкодженого бізнесу. Подання добровільне, але ці дані допоможуть податківцям враховувати наслідки війни під час адміністрування податків. Розповідаємо, які відомості потрібно зазначити та як подати Повідомлення
Працівник подав заяву на щорічну відпустку за 2–3 дні до її початку й просить виплатити відпускні пізніше? Це можливо, але лише за певних умов. Якщо відпустка надається за графіком, зарплату за цей період виплачують до її початку або в строки, передбачені трудовим чи колективним договором. Якщо ж відпустку погодили поза графіком у стислі строки, працівник і роботодавець можуть узгодити іншу дату виплати. Пояснюємо, як оформити таку домовленість і чи потрібно зазначати її в наказі
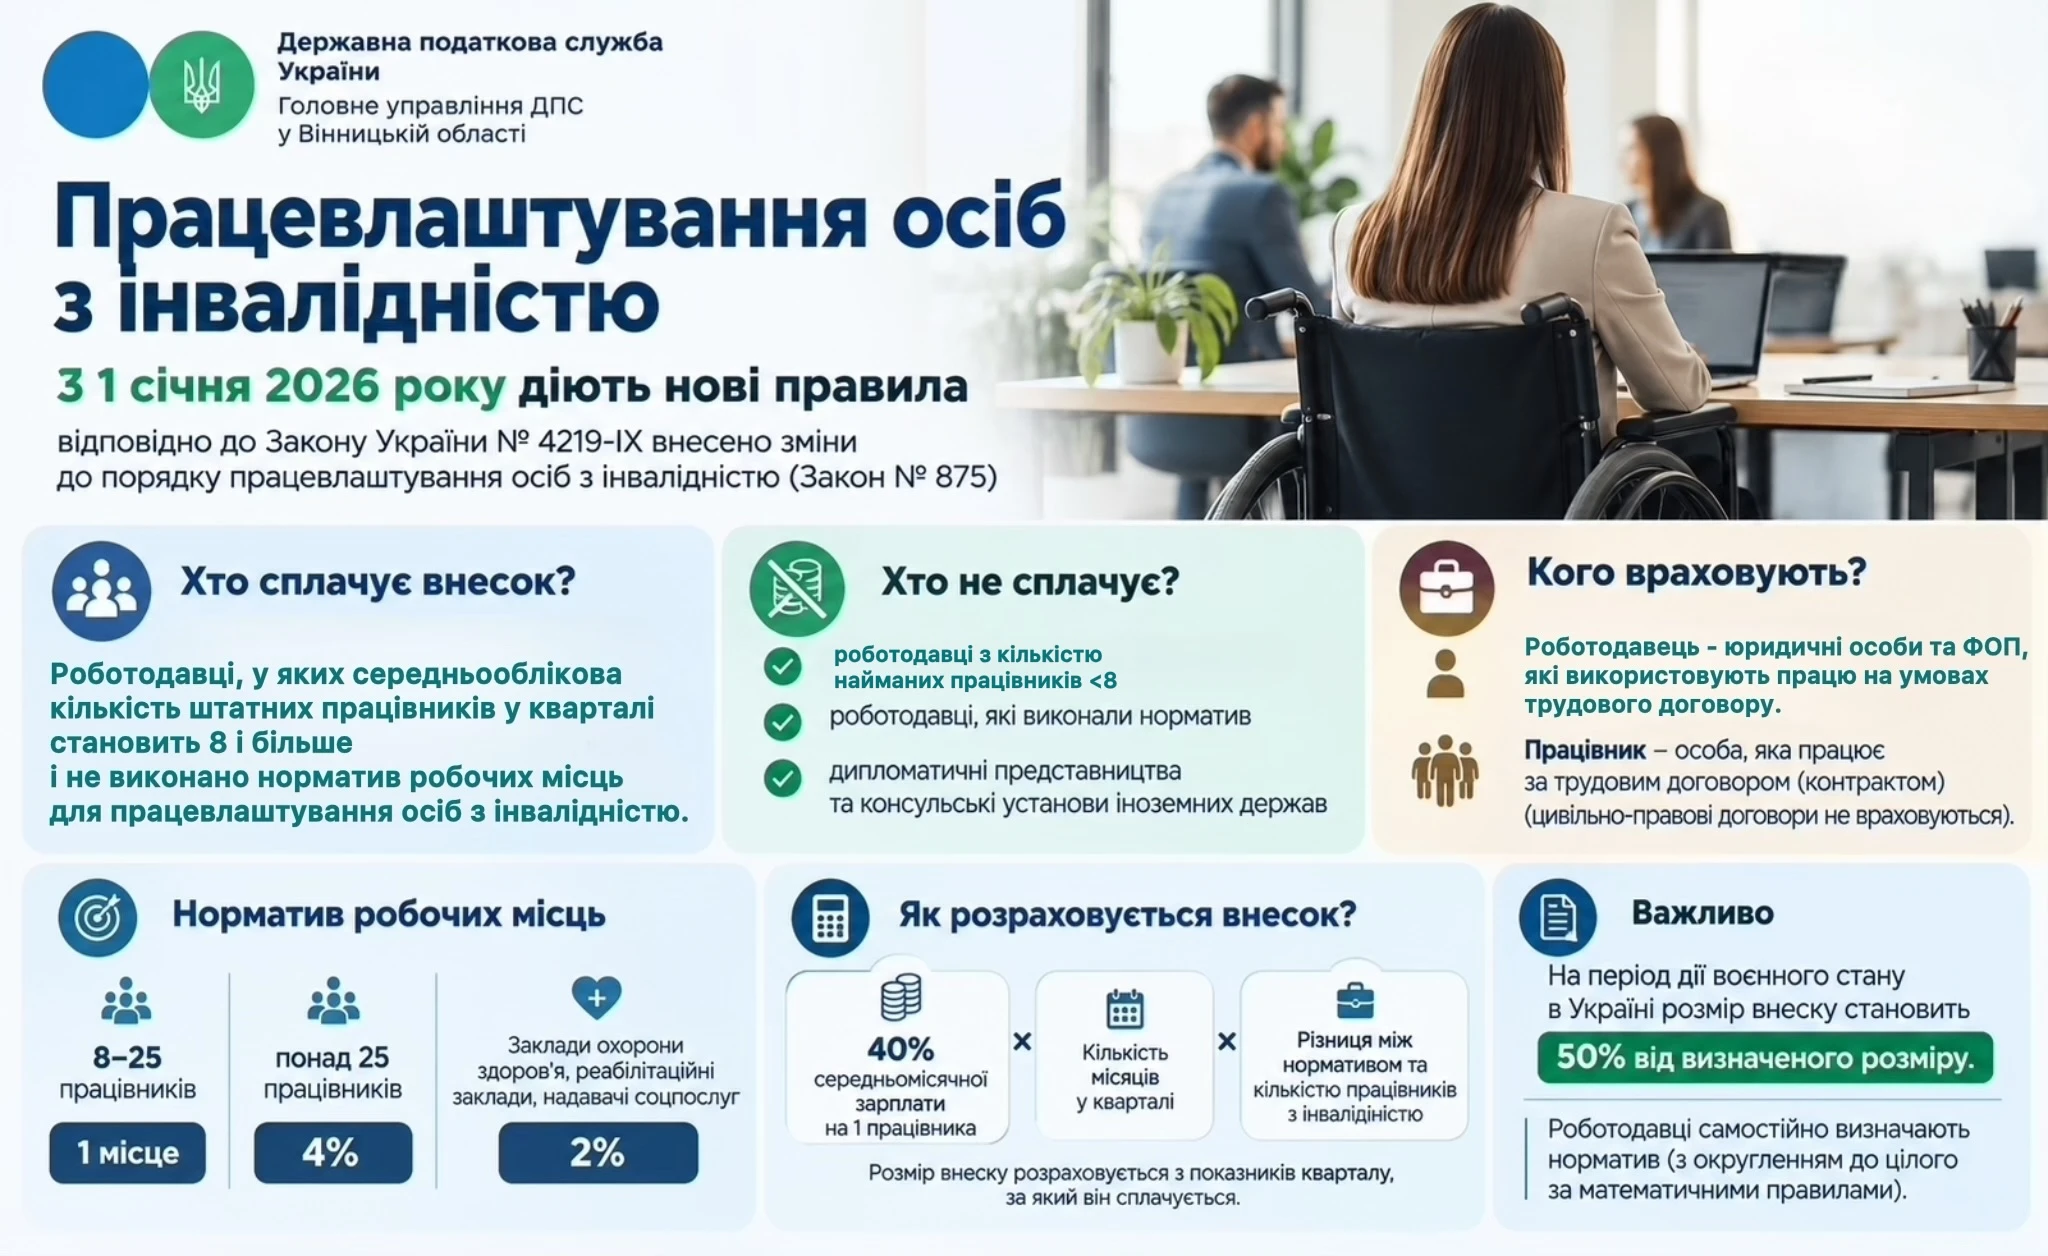
З 1 січня 2026 року в Україні діють нові правила підтримки працевлаштування осіб з інвалідністю. Для роботодавців із середньообліковою кількістю працівників від 8 осіб запроваджено внесок, який сплачується у разі невиконання встановленого нормативу робочих місць. Водночас роботодавці, які виконали норматив, а також суб’єкти з меншою кількістю працівників від сплати внеску звільняються. Закон також передбачає спеціальні правила на період воєнного стану – внесок становить 50% від базового розміру. Розглянемо, хто має сплачувати внесок, як визначається норматив та за яких умов виникає обов’язок зі сплати
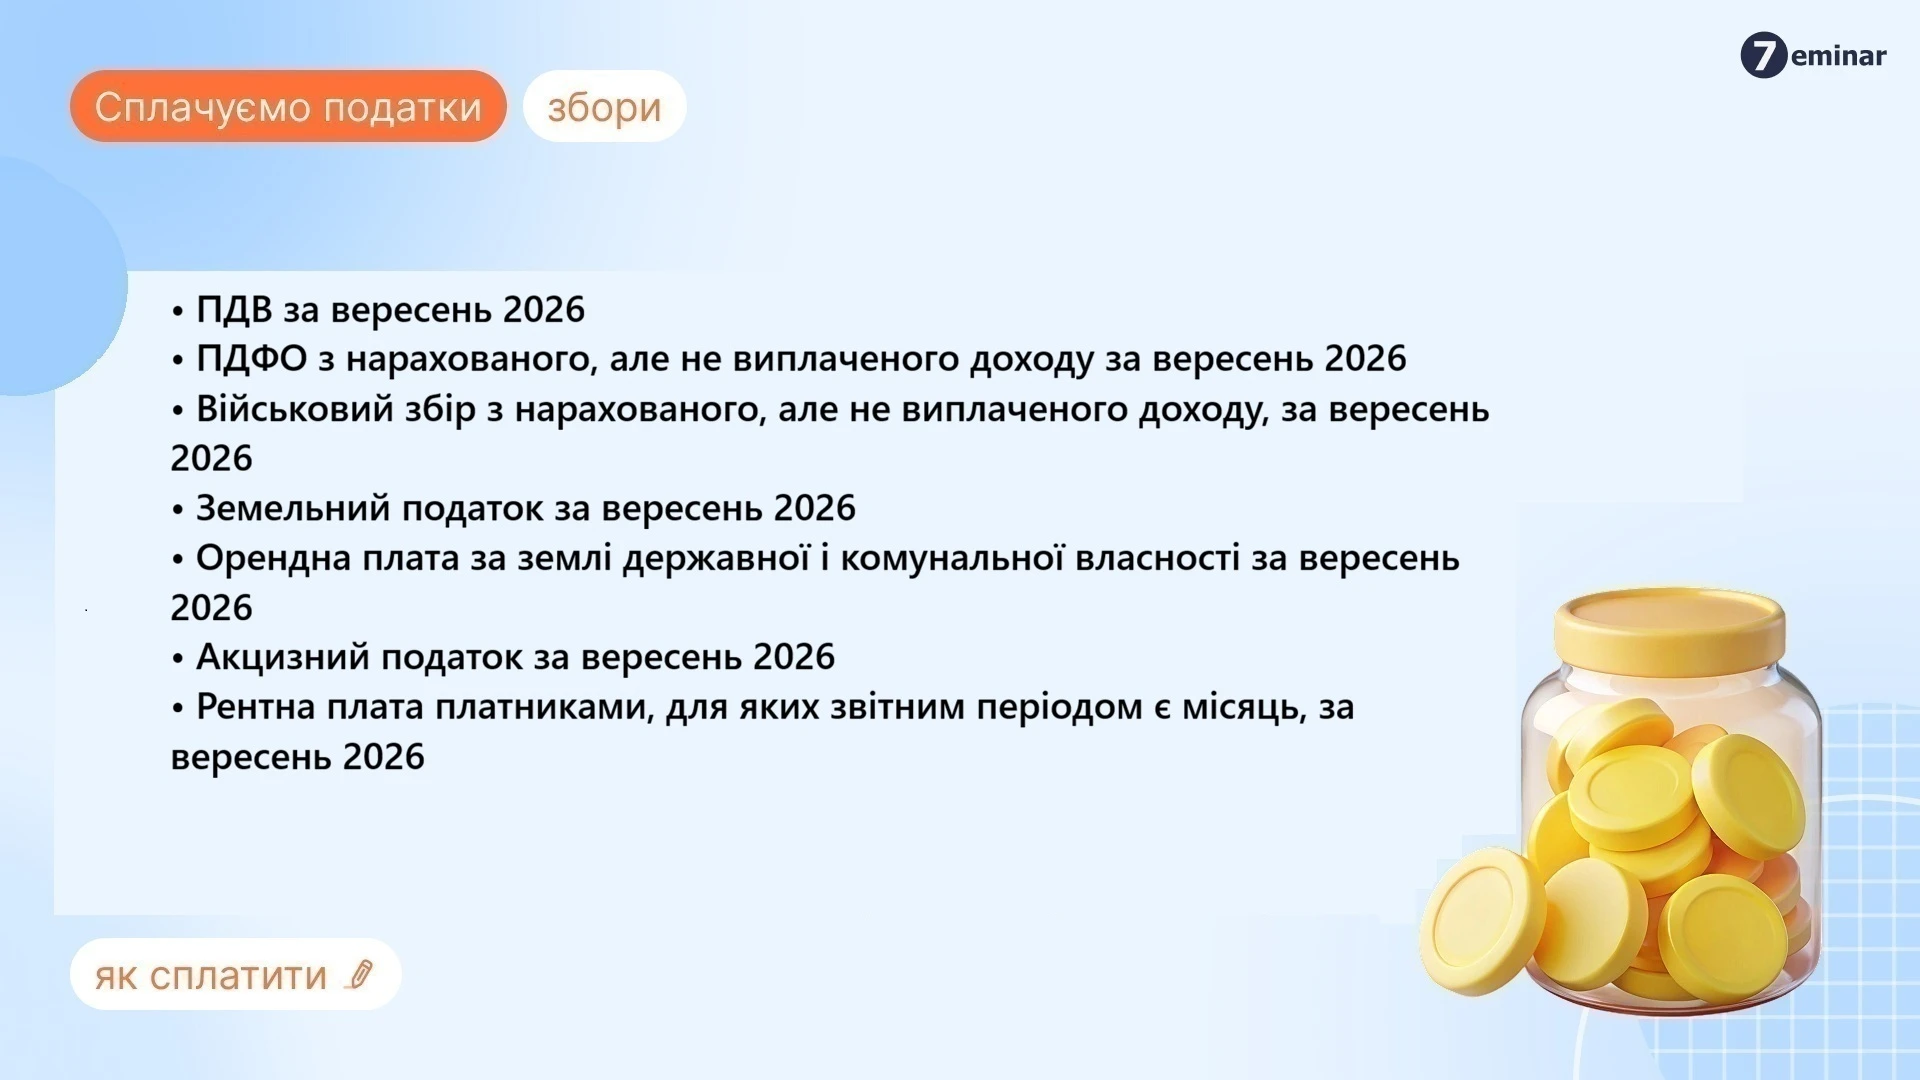
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Військовий збір потрібно сплачувати за основним місцем податкового обліку платника, навіть якщо він працює в кількох регіонах або має об’єкти за межами регіону реєстрації. Водночас із 1 липня 2026 року ДПС змінила реквізити рахунків для сплати збору. Розповідаємо, куди перераховувати кошти та чому перед платежем важливо перевірити актуальні реквізити
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. Повний текст постанови з доопрацюваннями очікується 18 жовтня

Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати