


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Інвентаризація
20.11.2025
Інвентаризація дебіторської і кредиторської заборгованості
Перед складанням річної фінансової звітності маємо провести інвентаризацію. Зокрема, треба перевірити дебіторську та кредиторську заборгованості. Тож розглянемо, який алгоритм проведення такої інвентаризації, як оформити та відобразити в обліку її результати
- Коли проводити інвентаризацію заборгованості
- Алгоритм проведення дебіторської та кредиторської заборгованостей
- Як оформити результати інвентаризації дебіторської та кредиторської заборгованостей
- Бухоблік списання заборгованості
- Оподаткування списання заборгованості
Коли проводити інвентаризацію заборгованості
Інвентаризацію перед складанням річної фінансової звітності проводять до дати балансу в період:
- трьох місяців – для дебіторської та кредиторської заборгованостей, зобов’язань (крім невикористаних забезпечень, розрахунків з бюджетом та з відрахувань на загальнообов’язкове державне соціальне страхування);
- двох місяців – для коштів цільового фінансування, зобов’язань у частині невикористаних забезпечень, розрахунків з бюджетом та з відрахувань на загальнообов’язкове державне соціальне страхування (п. 10 розд. І Положення про інвентаризацію активів та зобов’язань, затверджене наказом Мінфіну від 02.09.2014 №879, далі – Положення №879).
Алгоритм проведення дебіторської та кредиторської заборгованостей
Процедура інвентаризації дебіторської та кредиторської заборгованостей регламентована у пункті 7 розд. ІІІ Положення №879.
Інвентаризація дебіторської та кредиторської заборгованостей полягає у звірці документів і записів у реєстрах обліку і перевірці обґрунтованості сум, відображених на відповідних рахунках, та оформлюється актом інвентаризації.
При інвентаризації усім дебіторам підприємства-кредитори мають передати виписки з аналітичних рахунків про їх заборгованість, які пред’являються інвентаризаційній комісії (робочій інвентаризаційній комісії) для підтвердження реальності заборгованості. Підприємства-дебітори мають підтвердити заборгованість або заявити свої заперечення.
Основний документ, що підтверджує заборгованість між контрагентами, – це акт звірки розрахунків. Типової форми такого акта немає, тому створити його можна самостійно, а орієнтуватися можна на Акт звіряння розрахунків (додаток 1 до наказу Мінекономіки, Мінфіну, Держкомстату «Про інвентаризацію заборгованості за станом на 1 листопада 1998 року» від 10.11.1998 №148/234/383). Звірку розрахунків можна здійснювати в розрізі одного окремого чи всіх укладених договорів.
Зразок Акту звірки

Завантажуйте шаблон та зразок Акт звірки
В окремих випадках, коли до кінця звітного періоду розбіжності не усунені або залишились нез’ясованими, розрахунки з дебіторами і кредиторами кожна сторона відображає в сумах, що випливають із записів у бухгалтерському обліку і вона визнає їх правильними.
Увага! Якщо контрагент не підписав акт звірки – зважайте на свої дані
Дебіторську і кредиторську заборгованості перевіряють щодо дотримання строку позовної давності, обґрунтованості сум, які обліковують на рахунках обліку розрахунків з покупцями, замовниками, постачальниками, підрядниками, одержаних і виданих векселів, одержаних позикових коштів, наданих кредитів (позик), з підзвітними особами, депонентами, іншими дебіторами і кредиторами.
Інвентаризують рахунки (субрахунки):
1) по дебіторській заборгованості:
- 181 «Заборгованість за майно, передане у фінансову оренду»;
- 183 «Інша дебіторська заборгованість»;
- 36 «Розрахунки з покупцями та замовниками»;
- 37 «Розрахунки з різними дебіторами»;
2) по кредиторській заборгованості:
- 50 «Довгострокові позики»;
- 53 «Довгострокові зобов’язання з оренди»;
- 55 «Інші довгострокові зобов’язання»;
- 60 «Короткострокові позики»;
- 61 «Поточна заборгованість за довгостроковими зобов’язаннями»;
- 63 «Розрахунки з постачальниками та підрядниками»;
- 64 «Розрахунки за податками й платежами»;
- 65 «Розрахунки за страхуванням»;
- 66 «Розрахунки за виплатами працівникам»;
- 67 «Розрахунки за виплатами працівникам»;
- 68 «Розрахунки за іншими операціями».
Під час інвентаризації розрахунків шляхом документальної перевірки установлюють:
- правильність розрахунків із банками, контролюючими органами, іншими підприємствами, а також зі структурними підрозділами підприємства, виділеними на окремі баланси;
- заборгованість підзвітних осіб;
- правильність і обґрунтованість сум заборгованості за нестачами і крадіжками. Інвентаризація заборгованості за нестачами і втратами від псування цінностей полягає у перевірці причин, через які затримується розгляд матеріалів щодо виявленої нестачі та віднесення її на винних осіб або списання у встановленому порядку;
- правильність і обґрунтованість сум дебіторської, кредиторської і депонентської заборгованостей, у тому числі суми кредиторської і депонентської заборгованостей, щодо яких строк позовної давності минув;
- реальність заборгованості працівникам з оплати праці та громадянам (безпосередньо або через роботодавців) за соціальними виплатами, визначеними законодавством, а також із безготівкових розрахунків за цими виплатами.
Інвентаризація коштів цільового фінансування полягає у перевірці обґрунтованості їх залишку шляхом зіставлення даних про надходження на підприємство коштів цільового фінансування та їх використання відповідно до їх цільового призначення.
Як оформити результати інвентаризації дебіторської та кредиторської заборгованостей
Результати інвентаризації оформлюють актом. В акті інвентаризації вказують найменування проінвентаризованих субрахунків і суми виявленої неузгодженої дебіторської і кредиторської заборгованостей, безнадійних боргів та кредиторської і дебіторської заборгованостей, щодо яких строк позовної давності минув.
В акті інвентаризації фіксують дату, на яку інвентаризують заборгованість.
Наприклад, якщо в акті зазначили дату 01.10.2025, то заборгованість визначають станом на початок дня 01.10.2025, навіть якщо інвентаризацію завершили в листопаді 2025 року та з 01.10.2025 до дати завершення підприємство ще мало операції з контрагентом.
До акта інвентаризації розрахунків додають довідку про дебіторську і кредиторську заборгованості, щодо яких строк позовної давності минув. У ній зазначають:
- найменування і місцезнаходження таких дебіторів або кредиторів;
- суми, причини, дати і підстави виникнення заборгованості;
- для бюджетних установ – листи до установ вищого рівня з приводу виділення коштів для погашення такої заборгованості.
В акті інвентаризації розрахунків щодо відшкодування матеріальних збитків вказують:
- прізвище боржника;
- за що і коли виник борг;
- дату прийняття судового рішення або іншого органу (добровільної згоди боржника) про відшкодування суми матеріальної шкоди, а якщо таке рішення не прийняте, то зазначають дату пред’явленого підприємством позову;
- суму заборгованості на дату інвентаризації.
Окремо складають акт інвентаризації кредиторської заборгованості, строк позовної давності якої минув і яку планують списати. В бюджетних установах такий акт затверджує керівник бюджетної установи (п. 7.5 розд. ІІІ Положення №879).
Після того як склали акти, інвентаризаційна комісія складає протокол. У протоколі зазначають усі проінвентаризовані заборгованості, в тому числі ті, за якими минув строк позовної давності, і наводять рішення щодо заборгованостей із строком позовної давності, що минув. За загальним правилом їх списують з балансу.
Після затвердження керівником підприємства інвентаризаційні документи (протокол, акти, довідки, виписки) передають до бухгалтерії. Якщо прийняли рішення про списання безнадійних заборгованостей, їх списують з балансу на підставі затверджених керівником підприємства інвентаризаційних документів.
Для бюджетних установ типові форми актів та протоколу затверджені наказом Мінфіну «Про затвердження типових форм для відображення бюджетними установами результатів інвентаризації» від 17.06.2015 №572. Комерційні підприємства можуть або скористатися цими формами, або на їх основі розробити власні.
Бухоблік списання заборгованості
У бухгалтерському обліку списання безнадійної кредиторської заборгованості відображають за Д-т рахунку, на якому обліковують заборгованість, і К-т 717 «Дохід від списання кредиторської заборгованості». Дохід від списання кредиторської заборгованості слід визнавати саме в тому звітному періоді, в якому минув строк позовної давності.
У бухгалтерському обліку для визнання поточної дебіторської заборгованості безнадійною має виконуватися принаймні одна з таких умов:
- є впевненість про неповернення заборгованості боржником;
- минув строк позовної давності (п. 4 НП(С)БО 10 «Дебіторська заборгованість»).
Тож, у бухобліку можна списати дебіторську заборгованість як безнадійну не тільки, якщо минув строк позовної давності, а будь-коли – через впевненість у її непогашенні.
В обліку списують:
- безнадійну дебіторську заборгованість у межах резерву сумнівних боргів (РСБ), якщо його створювали – Д-т 38 «Резерв сумнівних боргів» К-т 36, 37;
- залишок безнадійної дебіторської заборгованості у сумі понад резерв до складу витрат – Д-т 944 «Сумнівні та безнадійні борги» К-т 36,37.
Списану безнадійну дебіторську заборгованість відображають на позабалансовому субрахунку 071 «Списана дебіторська заборгованість» до спливу строку позовної давності аби мати можливість її стягнути у разі зміни майнового стану боржника.
Іноді трапляється, що заборгованість вже списали як безнадійну, а дебітор неочікувано погасив свій борг. У цьому випадку відображають дохід: Д-т 36, 37 К-т 716 «Відшкодування раніше списаних активів» та Д-т 311 К-т 36, 37. Також списують суму погашеної заборгованості з субрахунку 071.
Як коригувати кредиторську і дебіторську заборгованості, розглянемо на прикладі.
Приклад. Облік коригування заборгованостей
За результатами інвентаризації заборгованості:
- виявили безнадійну заборгованість неплатоспроможного боржника ТОВ «А» в розмірі 15 000 грн щодо якої було створено РСБ;
- списали кредиторську заборгованість перед постачальником ТОВ «Б» у розмірі 10 000 грн за договором прощення боргу;
- донарахували кредиторську заборгованість за невідфактурованими поставками перед ТОВ «В» за отримані товари згідно з наданими за результатами звірки первинними документами в сумі 14 000 грн без ПДВ
- донарахували заборгованість ТОВ «С» за надані комунальні послуги в сумі 6000 грн без ПДВ.
Зміст господарської операції | Бухгалтерський облік | ||
Дт | Кт | Сума, грн | |
Списали безнадійну дебіторську заборгованість ТОВ «А» за рахунок створеного РСБ | 38 | 361 | 15000 |
Відобразили на позабалансовому рахунку суму списаної дебіторської заборгованості | 071 | - | 15000 |
Списали кредиторську заборгованість перед ТОВ «Б» за договором прощення боргу | 631 | 717 | 10000 |
Донарахували кредиторську заборгованість за товари перед ТОВ «В» | 281 | 631 | 14000 |
Вартість реалізованих товарів відобразили у складі собівартості реалізації | 902 | 281 | 14000 |
Включили до загальновиробничих витрат вартість комунальних послуг від ТОВ «С» | 91 | 631 | 6000 |
Оплатили заборгованість за комунальні послуги ТОВ «С» | 631 | 311 | 6000 |
Оподаткування списання заборгованості
Податок на прибуток. Ті підприємства, які коригують фінансовий результат на податкові різниці, при списанні безнадійної дебіторської заборгованості застосовують різниці за пунктом 139.2 Податкового кодексу України (ПК). А саме, фінрезультат до оподаткування:
- збільшують на суму витрат від списання дебіторської заборгованості понад суму РСБ;
- зменшують на суму списаної дебіторської заборгованості (у тому числі за рахунок створеного РСБ), що відповідає ознакам, визначеним підпунктом 14.1.11 Податкового кодексу України (ПКУ).
Отже, свій податковий фінрезультат вони можуть зменшити тільки на суму витрат від списання податкової безнадійної дебіторської заборгованості (пп. 14.1.11 ПКУ). Тому прийміть до уваги, що строк позовної давності на паузі з 12.03.2020 через карантин, а потім – через військовий стан (ст. 257, п. 12 та п. 19 Прикінцевих та перехідних положень Цивільного кодексу України). Це означає, що відлік строку позовної давності слід призупинити з 12.03.2020 і продовжити з 04.09.2025.
Отже, щоб застосувати зменшувальну різницю, треба пошукати у підпункті 14.1.11 іншу ознаку, ніж вказану у його підпункті «а» (заборгованість за зобов’язаннями, щодо яких минув строк позовної давності). Якщо не знайдете – зменшувальної різниці у вас не буде.
Увага! Загальна позовна давність встановлена тривалістю у три роки. Але цей відлік цього строку на паузі з 12.03.2020
Для операції зі списання кредиторської заборгованості податкові різниці не передбачені.
ПДВ. У разі списання дебіторської заборгованості за здійсненою передоплатою, якщо відображали податковий кредит за податковою накладною, складеною після 01.07.2015, треба нарахувати податкові зобов’язання з ПДВ за пунктом 198.5 ПКУ (ІПК ДПСУ 23.07.2018 №3236/6/99-99-15-03-02-15/ІПК; від 03.03.2023 №492/ІПК/99-00-21-03-02-06).
Щодо кредиторської заборгованості ДПС роз’яснює, що якщо платник податку при придбанні товарів/послуг у постачальника – резидента сформував податковий кредит на підставі податкової накладної, складеної та зареєстрованої в ЄРПН, але такі товари/ послуги не були оплачені постачальнику протягом терміну позовної давності, то у податковому періоді, в якому відбувається списання кредиторської заборгованості, платнику податку – покупцю необхідно нарахувати податкові зобов’язання з ПДВ з використанням механізму, визначеного пунктом 198.5 ПКУ та скласти і зареєструвати в ЄРПН відповідну податкову накладну.
Стаття на тему
Інвентаризація: як організувати та провести
Шаблони та зразки документів:
Акт звірки (наявна заборгованість)
Акт інвентаризації (Форма N24-НП)
Акт інвентаризації розрахунків з дебіторами і кредиторами (наказ №572)
Акт інвентаризації розрахунків з дебіторами і кредиторами (наказ №572)
Довідка про дебіторську та кредиторську заборгованість за операціями, які не відображаються у формі №7д, № 7м «Звіт про заборгованість за бюджетними коштами»
Протокол засідання інвентаризаційної комісії (форма 177)
Протокол інвентаризаційної комісії (наказ №572)
Акт про результати інвентаризації грошових коштів (наказ №572)
Акт інвентаризації наявності грошових документів, бланків документів суворої звітності (наказ №572)
Акт інвентаризації розрахунків щодо відшкодування матеріальних збитків (наказ №572)
Акт інвентаризації наявності фінансових інвестицій (наказ №572)
Звіряльна відомість результатів інвентаризації необоротних активів (наказ №572)
Шукаєте надійний спосіб врегулювати всі аспекти інвентаризації на підприємстві? Конструктор «Положення про інвентаризацію» дозволяє за кілька хвилин підготувати документ, що визначає порядок перевірки активів і зобов'язань, роботу інвентаризаційної комісії, оформлення результатів та врегулювання розбіжностей. Налаштуйте лише необхідні розділи, внесіть реквізити підприємства та миттєво завантажуйте готове Положення у Word чи PDF
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Робочий час, графіки роботи
03.11.2026
Канікули в школі: чи повинен учитель працювати та як оплачують цей період
Канікули для педагогічних працівників не означають автоматичного припинення роботи. Якщо цей період не збігається з черговою відпусткою, керівник закладу освіти може залучати вчителів до педагогічної та організаційної роботи, але в межах часу, що не перевищує їхнього навчального навантаження до початку канікул. Водночас робота в канікулярний період оплачується за тарифікацією, що діяла перед його початком. Розглянемо, як визначають робочий час учителів під час канікул

Податкова та фінзвітність
03.11.2026
Коли декларацію про доходи можна не подавати: перелік винятків з ПКУ у 2026 році
Податкова декларація про майновий стан і доходи подається не у всіх випадках. Податковий кодекс України передбачає низку винятків, коли фізичні особи звільняються від цього обов’язку незалежно від виду та суми отриманих доходів, а також ситуації, коли отримані доходи не вимагають декларування. Розглянемо, коли декларацію можна не подавати, а коли вона все ж є обов’язковою
Політика, економіка
03.11.2026
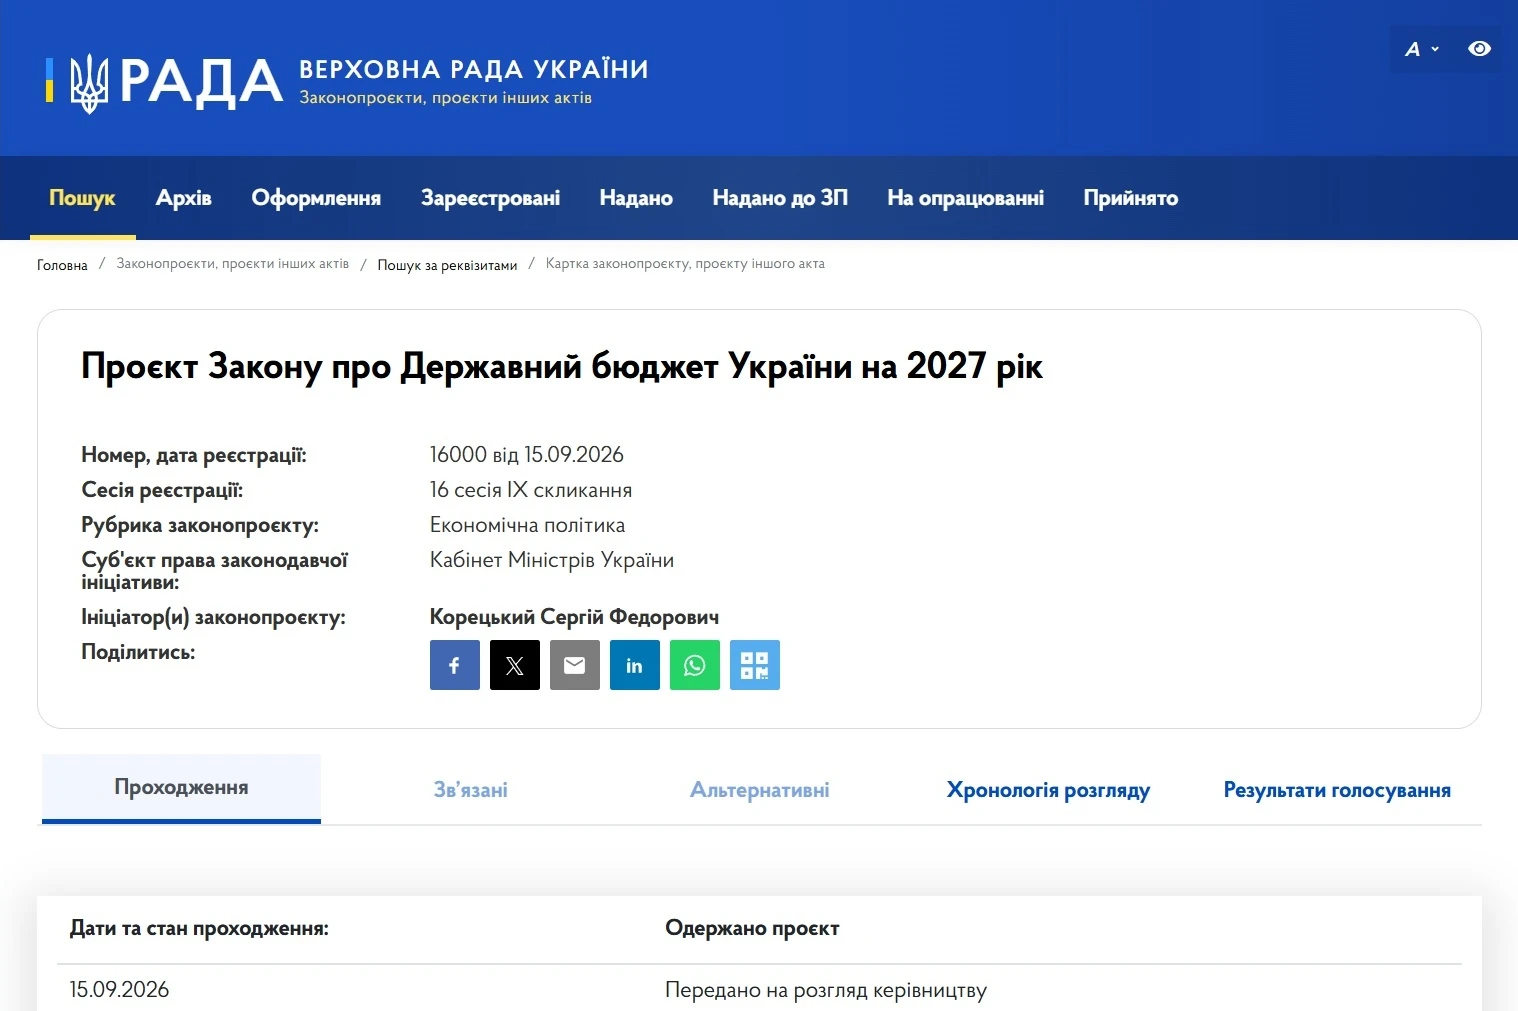
Держбюджет-2027 готується до другого читання: його повинні ухвалити не пізніше 20 листопада
Уряд і Верховна Рада готують проєкт Державного бюджету України на 2027 рік до другого читання. Після ухвалення законопроєкту №16000 у першому читанні Кабмін має опрацювати бюджетні висновки та врахувати пропозиції парламенту. Серед головних пріоритетів Держбюджету-2027 – фінансування оборони й безпеки, фінансова стійкість держави та соціальна підтримка населення. Також бюджет має відповідати макроекономічному прогнозу та програмі співпраці з МВФ. Які зміни готують до другого читання та коли планують ухвалити Держбюджет на 2027 рік – розповідаємо далі
Індексація, компенсація
03.11.2026
Коли працівнику виплачують компенсацію у розмірі 3-ох зарплат при звільненні: кмови від Держпраці
Мобінг на роботі – це не лише порушення трудових прав, а й підстава вимагати відшкодування завданої шкоди. Якщо факт цькування підтверджено судовим рішенням, працівник може претендувати на компенсацію моральної шкоди, а також розірвати трудовий договір у визначений ним строк. У разі звільнення через мобінг йому належить вихідна допомога – не менше тримісячного середнього заробітку
Податок на майно
03.11.2026
Транспортний податок: з якої дати рахують п'ятирічний строк використання авто
Для визначення обов'язку зі сплати транспортного податку важливе значення має не лише вартість автомобіля, а й строк його використання. Податківці нагадали, з якої саме дати обчислюється п'ятирічний термін: залежно від наявності реєстраційних документів це може бути дата першої реєстрації транспортного засобу або дата його виготовлення. Саме від цієї дати визначається, чи є автомобіль об'єктом оподаткування транспортним податком
Податкова та фінзвітність
03.11.2026
Заповнення рядків 3.2.1, 3.3.1 та 3.4.1 Податкового розрахунку для юросіб: консультує ДПС
Рядки 3.2.1, 3.3.1 та 3.4.1 розд. І Розрахунку ЮО заповнюють у разі застосування роботодавцями ставок ЄСВ 8,41%, 5,3% та 5,5% відповідно. Зазначені суми мають довідковий характер і показують суми ЄСВ, які могли б бути сплачені до ПФУ за ставкою 22% з доходів осіб з інвалідністю
Кадрова робота
03.11.2026
З 3 листопада систему «Обрій» інтегровано з Реєстром військовозобов’язаних і залучено Держпраці
Кабмін оновив правила реалізації експериментального проєкту «Обрій», спрямованого на цифровізацію послуг у сфері праці та зайнятості. Зміни передбачають інтеграцію системи з Реєстром призовників, військовозобов’язаних та резервістів, залучення Держпраці до проєкту, уточнення роботи електронних кабінетів і посилення вимог до захисту персональних даних. Крім того, уряд оновив типові форми договорів про надання освітніх послуг і присвоєння професійних кваліфікацій

Форма №20-ОПП
03.11.2026
Форма №20-ОПП: чи потрібно повідомляти про газовий котел і генератор
Податківці роз’яснили, що подавати заяву за формою №20-ОПП щодо газового котла чи генератора не потрібно, якщо інформацію про приміщення вже було задекларовано. У такому випадку застосовується принцип укрупнення даних про об’єкти оподаткування
Ліцензії та дозволи
03.11.2026
Світло без ризиків: як законно зберігати пальне для генераторів у 2026 році
Під час воєнного стану бізнес може зберігати до 2 000 літрів пального для заправлення електрогенераторів на кожному об’єкті без отримання ліцензій чи дозвільних документів. У разі перевищення цього обсягу достатньо подати безоплатну декларацію до податкової служби
Основні засоби, МНМА
03.11.2026
Генератор на підприємстві: добірка корисних матеріалів з обліку, оподаткування та документального оформлення
В умовах воєнного стану генератори стали для бізнесу не розкішшю, а необхідністю. Водночас їх придбання та експлуатація тягнуть за собою низку бухгалтерських, податкових і дозвільних питань: від ПДВ та амортизації – до ліцензій на пальне й екологічного податку. Ми зібрали для вас добірку практичних матеріалів, зразків документів і відповідей на запитання, які найчастіше виникають у бухгалтерів та ФОПів
Особи з інвалідністю
03.11.2026
Внесок за працевлаштування осіб з інвалідністю: хто відповідає за методологію розрахунку показника
Податківці роз’яснили, до яких органів суб’єктам господарювання звертатися з питань методології обчислення середньооблікової кількості штатних працівників для визначення внеску на підтримку працевлаштування осіб з інвалідністю. До відповідних повноважень належать Держпраці, Мінсоцполітики та Мінекономіки

Е-сервіс
03.11.2026
«Лекса» від Мін’юсту: як ШІ-асистентка консультуватиме щодо 176 державних послуг
На сайті Мін’юсту запрацювала ШІ-асистентка «Лекса», яка допомагатиме користувачам орієнтуватися в державних послугах Міністерства. Вона надаватиме інформацію про 176 послуг: від реєстрації народження та шлюбу до оформлення спадщини й майнових прав. За допомогою асистентки можна отримати покрокові інструкції, дізнатися, які документи потрібні та де знайти офіційні форми й реєстри. Водночас «Лекса» не замінює юридичних консультацій і не оцінює індивідуальні правові ситуації

ПДФО
03.11.2026
Нюанси оподаткування оренди авто у разі, якщо орендодавець не вказав у договорі статус ФОП: пояснює ДПС
ДПС надала індивідуальну податкову консультацію щодо оподаткування та бухгалтерського обліку орендної плати за вантажний автомобіль. Питання виникло через те, що власник авто зареєстрований як ФОП на спрощеній системі (3 група), однак у нотаріально посвідченому договорі оренди він зазначений виключно як фізична особа


Податок на майно
03.11.2026
Звірка МПЗ без 30-денного обмеження: куди звертатися та як подати заяву
Фізичні особи, які не погоджуються з нарахованим загальним мінімальним податковим зобов’язанням (МПЗ), можуть звернутися до податкової для звірки даних. Для цього потрібно подати заяву за своєю податковою адресою та додати документи, що підтверджують площу й нормативну грошову оцінку земельних ділянок, доходи від продажу власної сільгосппродукції та сплачені податки. Звернутися можна й через Електронний кабінет, причому 30-денного обмеження для такої звірки вже немає

Єдиний податок
03.11.2026
Кредитор на єдиному податку прощає борг: роз’яснення ДПС щодо наслідків та правомірноcті
Податківці розглянули практичне питання юридичної особи – платника єдиного податку 3-ї групи (ставка 5%), яка планує укласти договір про безповоротне прощення (анулювання) дебіторської заборгованості контрагента за надані раніше послуги. У наданій індивідуальній податковій консультації ДПС дала відповіді на два ключові запитання підприємства: чи виникає у кредитора оподатковуваний дохід та чи є це порушенням вимог щодо грошових розрахунків


Бронювання, критичність
03.11.2026
Критерії критичності агропідприємств: чи зміняться правила бронювання працівників
Мінагрополітики пропонує зберегти чинні критерії бронювання працівників аграрних підприємств, які набрали чинності 18 жовтня 2026 року. Відповідні пропозиції вже передали на розгляд Координаційного центру з організації бронювання військовозобов’язаних. Нагадаємо, що через зміни, запроваджені Постановою №1328, державні органи мають до 7 листопада переглянути критерії критичності підприємств

