
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Інвентаризація
10.09.2026
Інвентаризація: як організувати та провести
Як правильно організувати та провести інвентаризацію на підприємстві у 2026 році? Розбираємо вимоги Положення №879: хто входить до складу інвентаризаційної комісії, чи може директор провести інвентаризацію самостійно та чи обов’язкова присутність матеріально відповідальної особи. Пояснюємо, коли створювати робочі інвентаризаційні комісії, як оформити інвентаризаційні описи, акти та звіряльні відомості, виправляти помилки в документах і оформити результати інвентаризації
- Хто входить до складу інвентаризаційної комісії
- Для чого створювати робочі інвентаризаційні комісії
- Як провести інвентаризацію
- Як оформити результати інвентаризації
- Коли складати інвентаризаційні описи та акти
Правила організації та проведення інвентаризації регламентує розділ ІІ Положення про інвентаризацію активів та зобов’язань, затверджене наказом Мінфіну від 02.09.2014 №879 (далі – Положення №879). Тож звернемося до цього нормативного документу та розглянемо кілька практичних ситуацій.
Хто входить до складу інвентаризаційної комісії
Для того, щоб провести інвентаризацію на підприємстві, керівник розпорядчим документом (наказом) має створити інвентаризаційну комісію. Ця комісія складається з:
- представників апарату управління підприємства;
- бухгалтерської служби (представників аудиторської фірми, централізованої бухгалтерії, суб’єкта підприємницької діяльності - фізичної особи, яка здійснює ведення бухгалтерського обліку на підприємстві на договірних засадах);
- досвідчених працівників підприємства, які знають об’єкт інвентаризації, ціни та первинний облік (інженери, технологи, механіки, виконавці робіт, товарознавці, економісти, бухгалтери).
Інвентаризаційну комісію очолює:
- керівник підприємства (його заступник);
- або керівник структурного підрозділу підприємства, уповноважений керівником підприємства.
У тих випадках, коли бухгалтерський облік веде безпосередньо керівник підприємства, інвентаризаційну комісію він очолює самостійно.
За рішенням керівника до складу інвентаризаційної комісії можна включити членів ревізійної комісії підприємства.
Ситуація 1
Якщо директор – єдиний штатний працівник, він може провести інвентаризацію самостійно, чи обов’язково залучати аудиторів?
Якщо у штаті підприємства єдиний працівник – керівник, то для проведення інвентаризації він у відповідному розпорядчому документі може затвердити склад інвентаризаційної комісії з однієї особи (лист Мінфіну від 27.05.2014 31-08410-07-29/12918). Тобто, директор може провести інвентаризацію самостійно, але за бажання може залучити осіб відповідно до умов цивільно-правового договору.
Якщо інвентаризацію проводите за судовим рішенням або на підставі належним чином оформленого документа органу, який відповідно до закону має право вимагати проведення такої інвентаризації, то посадові особи відповідного органу (за їх згодою) можуть бути присутні при її проведенні.
Увага! Представники ДПС можуть бути присутні при проведенні інвентаризації
Інвентаризацію слід проводити повним складом інвентаризаційної комісії (робочої інвентаризаційної комісії) та у присутності матеріально відповідальної особи (далі – МВО).
Ситуація 2
Якщо проводимо інвентаризацію, а МВО захворів, чи можна обійтися без нього?
Ні. МВО має бути присутня під час інвентаризації (п. 1 розд. ІІ Положення № 879). Тож, чекайте поки МВО одужає. Або ж МВО може надати довіреність своєму представникові (ч. 1 ст. 244 Цивільного кодексу України). Тоді присутнім при інвентаризації буде представник МВО, а відповідатиме за нестачі, якщо їх виявлять, МВО.
Для чого створювати робочі інвентаризаційні комісії
Якщо через великий обсяг робіт інвентаризацію не можна провести однією комісією, то для безпосереднього проведення інвентаризації у місцях зберігання та виробництва наказом керівника підприємства можна створити робочі інвентаризаційні комісії.
До складу робочих інвентаризаційних комісій включають:
- представників апарату управління, бухгалтерської служби
- та досвідчених працівників підприємства, які знають об’єкт інвентаризації, ціни та первинний облік (інженери, технологи, механіки, виконавці робіт, товарознавці, економісти, бухгалтери).
До складу робочих інвентаризаційних комісій також можна включити членів інвентаризаційної комісії. Голову і склад робочих інвентаризаційних комісій має затвердити наказом керівник підприємства.
Ситуація 3
Чи одного можна й того самого працівника два роки підряд включати до складу робочої інвентаризаційної комісії для перевірки активів, що знаходяться на відповідальному зберіганні у тих самих МВО?
Так, можна. Але заборонено призначати головою робочої інвентаризаційної комісії для перевірки активів, що знаходяться на відповідальному зберіганні у тих самих МВО, одного й того самого працівника два роки підряд (п. 2.4 розд. ІІ Положення № 879).
Ситуація 4
Чи можна включити до складу робочої інвентаризаційної комісії МВО?
МВО не включають до складу робочої інвентаризаційної комісії для перевірки активів, що знаходяться у них на відповідальному зберіганні (п. 2.4 розд. ІІ Положення № 879).
Які повноваження у комісій?
У разі створення робочих інвентаризаційних комісій у них та у інвентаризаційної комісії є окремі повноваження. По суті робочі інвентаризаційні комісії відповідають за технічну сторону процесу – безпосередньо виконують заміри та підрахунки активів у місцях зберігання та виробництва.
Інвентаризаційна комісія:
- організовує проведення інвентаризацій і здійснює інструктаж членів робочих інвентаризаційних комісій;
- здійснює контрольні перевірки правильності проведення інвентаризацій, а також вибіркові інвентаризації активів і зобов’язань за рішенням керівника підприємства;
- перевіряє правильність визначення інвентаризаційних різниць, обґрунтованість пропозицій щодо заліків пересортиці цінностей в усіх місцях їх зберігання;
- при встановленні серйозних порушень правил проведення інвентаризації та в інших випадках проводить за рішенням керівника підприємства повторну інвентаризацію;
- розглядає причини виявлених нестач та втрат від псування активів, формує пропозиції щодо заліку внаслідок пересортиці, списання нестач у межах норм природного убутку, а також понаднормових нестач і втрат від псування цінностей із зазначенням причин та вжитих заходів щодо запобігання таким втратам і нестачам та відображає відповідну інформацію у протоколі.
Робочі інвентаризаційні комісії:
- здійснюють інвентаризацію активів у місцях зберігання та виробництва;
- разом з бухгалтерською службою беруть участь у визначенні результатів інвентаризації і розробляють пропозиції щодо заліку нестач і лишків за пересортицею, а також списання нестач у межах норм природного убутку;
- оформлюють протокол, в якому наводиться інформація, що вимагається при складанні протоколу інвентаризаційної комісії.
Як провести інвентаризацію
Об’єкти, періодичність та строки проведення інвентаризації у звітному році затверджує наказом керівник підприємства.
До початку перевірки фактичної наявності активів треба:
- перевірити справність усіх ваговимірювальних приладів;
- завершити обробку всіх документів щодо руху активів та формуються останні на момент інвентаризації реєстри прибуткових і видаткових документів або звіти про рух активів;
- визначити залишки на дату інвентаризації;
- активи згрупувати, розсортувати та розкласти за назвами, сортами, розмірами у порядку, зручному для підрахунку (у разі проведення раптових інвентаризацій це робиться у присутності інвентаризаційної комісії (робочої інвентаризаційної комісії)).
Голова інвентаризаційної комісії (робочої інвентаризаційної комісії) візує всі прибуткові та видаткові документи, що додаються до реєстрів (звітів), із зазначенням «До інвентаризації на (дата)». Для бухгалтерської служби ці документи є підставою для визначення залишків активів на початок інвентаризації за даними обліку.
МВО дають в інвентаризаційному описі розписки про те, що до початку інвентаризації всі прибуткові та видаткові документи на активи здані в бухгалтерію, що всі цінності, які надійшли під їх відповідальність, оприбутковані, а ті, що вибули, списані.
Наявність активів при інвентаризації встановлюють шляхом обов’язкового підрахунку, зважування, обміру. Акти обмірів і розрахунки додають до інвентаризаційних описів.
На прибуткових документах на активи, що надійшли до місць зберігання активів до передачі їх в експлуатацію або використання (далі – склад) під час інвентаризації, МВО у присутності членів інвентаризаційної комісії (робочої інвентаризаційної комісії) робить відмітку «після інвентаризації».
На видаткових документах про активи, які відпущені зі складу під час інвентаризації, з дозволу керівника підприємства у присутності членів інвентаризаційної комісії (робочої інвентаризаційної комісії) робиться відмітка «після інвентаризації» з посиланням на дату інвентаризаційного опису, де записані ці активи, або вони заносяться до окремого інвентаризаційного опису, якщо ще не були внесені до інвентаризаційного опису.
На активи, що знаходяться в дорозі, не оплачену у строк покупцями відвантажену продукцію (товари) та на ті активи, що перебувають на складах інших підприємств (на відповідальному зберіганні, на комісії, у переробці), складають окремі інвентаризаційні описи.
Якщо МВО виявлять після інвентаризації помилки в інвентаризаційних описах, вони мають негайно (до відкриття складу) заявити про це інвентаризаційній комісії (робочій інвентаризаційній комісії), яка після перевірки вказаних фактів та їх підтвердження має виправити помилки.
Як оформити результати інвентаризації
За результатами інвентаризації:
- інвентаризаційна комісія (робоча інвентаризаційна комісія) – складає інвентаризаційні описи, акти інвентаризації, протоколи;
- бухгалтерія – складає звіряльні відомості.
Ці документи оформлюють відповідно до вимог, установлених Положенням №88, з урахуванням обов’язкових реквізитів та вимог, передбачених Положенням №879. Матеріали інвентаризації можна заповнити як рукописним способом, так і за допомогою електронних засобів обробки інформації.
Коли складати інвентаризаційні описи та акти
Інвентаризаційні описи:
- Застосовують для фіксування наявності, стану та оцінки активів підприємства та тих активів, які належать іншим підприємствам і обліковуються поза балансом.
- В інвентаризаційному описі активи наводять за найменуваннями в кількісних одиницях виміру, прийнятих в обліку, окремо за місцезнаходженням таких цінностей та особами, відповідальними за їх зберігання, з можливим виділенням за субрахунками та номенклатурою.
- На кожній сторінці інвентаризаційного опису вказують словами число порядкових номерів активів та загальну кількість у натуральних вимірах усіх активів, що записані на цій сторінці, незалежно від того, в яких одиницях виміру (штуках, метрах, кілограмах тощо) вони відображені
Акти інвентаризації:
- У них фіксують наявність готівки, грошових документів, бланки документів суворої звітності, фінансових інвестицій, а також повноту відображення грошових коштів на рахунках у банку (реєстраційних рахунках), дебіторської та кредиторської заборгованостей, зобов’язань, коштів цільового фінансування, витрат і доходів майбутніх періодів, забезпечень (резервів).
В інвентаризаційних описах (актах інвентаризації) помарок і підчисток допускати не можна
Якщо ж трапилася помилка, то виправляти треба в усіх примірниках описів шляхом закреслення неправильних записів і написання над ними правильних. Виправлення мають підписати всі члени інвентаризаційної комісії (робочої інвентаризаційної комісії) та МВО.
Інвентаризаційні описи (акти інвентаризації) підписують всі члени інвентаризаційної комісії (робочої інвентаризаційної комісії) та МВО. При цьому МВО дають розписку, в якій підтверджують, що перевірка активів відбулася в їх присутності, у зв’язку з чим претензій до членів комісії вони не мають, та що вони приймають на відповідальне зберігання перелічені в описі активи. При проведенні інвентаризації у разі зміни МВО та особа, яка приймає активи, дає розписку про отримання активів, а та, яка передає, – про передачу активів.
Після закінчення інвентаризації оформлені інвентаризаційні описи (акти інвентаризації) здають до бухгалтерської служби для перевірки, виявлення і відображення в обліку результатів інвентаризації. При цьому кількісні та цінові показники за даними бухобліку проставляють проти відповідних даних інвентаризаційного опису і шляхом співставлення виявляють розходження між даними інвентаризації і даними обліку. Також бухгалтерська служба перевіряє всі підрахунки у інвентаризаційних описах (актах інвентаризації). Виявлені помилки у цінах, таксуванні та підрахунках мають бути виправлені й завірені підписами всіх членів інвентаризаційної комісії (робочої інвентаризаційної комісії) і МВО.
На останній сторінці інвентаризаційних описів (актів інвентаризації) роблять відмітку про перевірку цін, таксування та підрахунки результату за підписами осіб, які проводили цю перевірку.
Бухгалтерська служба складає звіряльні відомості активів і зобов’язань, у яких відображаються розбіжності між даними бухгалтерського обліку і даними інвентаризаційних описів (актів інвентаризації).
Вартість лишків і нестач цінностей в звіряльних відомостях наводять відповідно до їх оцінки в регістрах бухобліку.
На активи, що належать іншим підприємствам, складають окремі звіряльні відомості, копії яких надсилають власнику.
Матеріали інвентаризації (описи, акти, звіряльні відомості, протоколи) оформляють не менше ніж у двох примірниках.
Підприємства можуть визначати порядок проведення інвентаризації активів і зобов’язань та оформлення її результатів у внутрішньому положенні, розробленому відповідно до Положення №879 та інших нормативно-правових актів з бухгалтерського обліку. На практиці більшість підприємств так і робить.
Шаблони та зразки документів:
Наказ про проведення інвентиризації
Наказ про призначення робочої інвентаризаційної комісії
Наказ про призначення робочої інвентаризаційної комісії (зміна МВО)
Акт інвентаризації (Форма N 24-НП)
Протокол засідання інвентаризаційної комісії (форма 177)
Протокол інвентаризаційної комісії (у довільній формі)
Інвентаризаційний опис за формою М-21
Звіряльна відомість результатів інвентаризації необоротних активів
Звіряльна відомість результатів інвентаризації запасів
Сервіси для бухгалтера:
Читайте більше:
Інвентаризація під час перевірки: обов’язок платника чи право вибору
Інвентаризація: від загальних положень до практичних ситуацій
Чи можуть аутсорсингові бухгалтери бути частиною інвентаризаційної комісії на підприємстві
Особливості інвентаризації основних засобів при дистанційній роботі
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Е-сервіс
28.10.2026
Е-кабінет не працює: що робити, щоб не було штрафу. 28 жовтня кабінет знову запрацював
ДПС повідомила про завершення технічних робіт і штатну роботу електронних сервісів із 27 жовтня 2026 року. Водночас платники скаржаться на проблеми з Електронним кабінетом, які тривають із суботи. Голова фінансового комітету ВРУ Данило Гетманцев закликав податківців оперативно усунути несправності та пояснити причини тривалого збою. Нагадаємо, що за певних умов технічні помилки в роботі Електронного кабінету можуть бути підставою для звільнення платника від відповідальності за спричинені ними порушення. Податкова експертка Ольга Самофалова навела інфографіку як діяти в ситуації, коли кабінет не працює. А ввечері 28 жовтня кабінет запрацював
Кадрова робота
28.10.2026
Профспілка на підприємстві: чи обов’язково вступати, сплачувати внески та як отримати допомогу
Чи зобов’язаний працівник вступати до профспілки, скільки потрібно сплачувати внесків і на яку допомогу можна розраховувати? Членство є добровільним, а розмір внесків і умови отримання матеріальної підтримки визначаються статутом та внутрішніми правилами конкретної профспілки. Водночас внески не можна автоматично утримувати із зарплати без належної згоди працівника. Розбираємося, як вступити до профспілки та вийти з неї, які права вона захищає і коли можна отримати фінансову допомогу
Податкова та фінзвітність
28.10.2026
Рентна плата за радіочастоти: коли подавати першу декларацію
Суб’єкти господарювання, які отримують ліцензію чи інший дозвільний документ на користування радіочастотним спектром, мають пам’ятати: із цього моменту на них покладається обов’язок подавати податкову декларацію з рентної плати. Причому звітність починається вже з місяця отримання такого документа – незалежно від дати фактичного початку користування спектром
Охорона праці
28.10.2026
До 4 травня 2027 року – більше часу на облаштування укриттів: звернення бізнесу до Мінекономіки
СУП закликає продовжити перехідний період для виконання вимог до укриттів на підприємствах до 4 травня 2027 року замість 4 грудня 2026 року. Бізнес пояснює це дефіцитом доступних укриттів, зростанням вартості мобільних конструкцій і тривалими процедурами їх встановлення та обліку. Спілка вже звернулася до Мінекономіки з пропозиціями щодо змін до постанови КМУ №1092. Серед ключових вимог – дозвіл користуватися спільними укриттями, спрощення процедур і фінансова підтримка підприємств
Охорона праці
28.10.2026
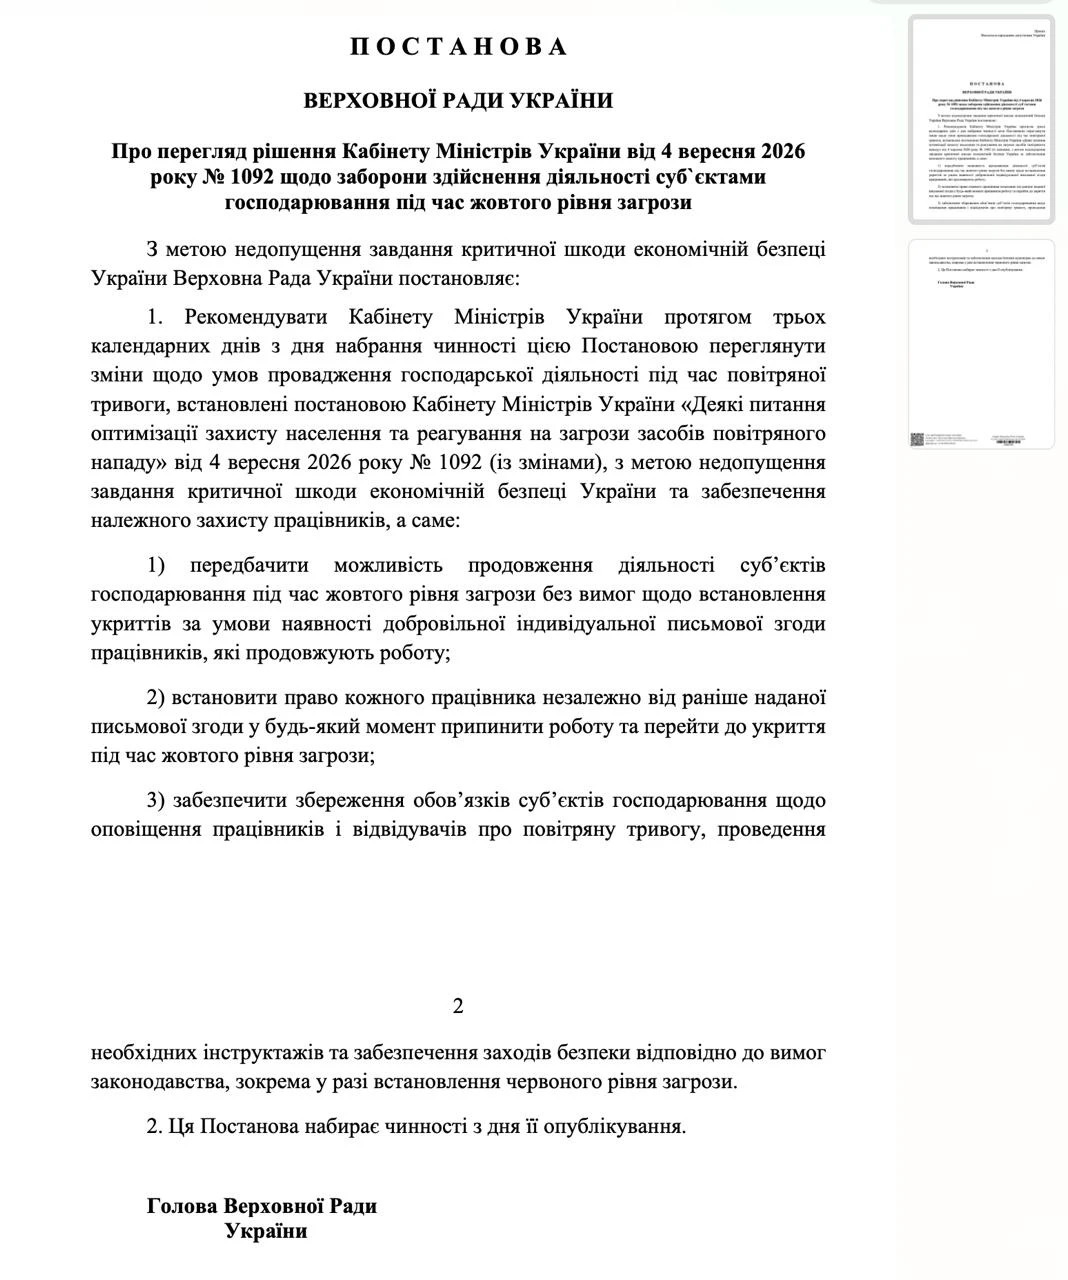
Бізнес зможе працювати без укриття під час жовтого рівня загрози після 4 грудня: у ВРУ реєструють постанову
У Верховній Раді реєструють постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Податок на майно
28.10.2026
Місцева рада знизила орендну плату за землю: коли можна платити менше без зміни договору
Чи може підприємство або ФОП сплачувати меншу орендну плату за земельну ділянку державної чи комунальної власності, якщо місцева рада знизила ставку на період воєнного стану? Податківці пояснили, що загальне правило вимагає внесення відповідних змін до чинного договору оренди. Водночас є виняток: рада може передбачити у своєму рішенні застосування зниженої ставки без зміни договорів. Розглянемо, за яких умов орендарі можуть скористатися зменшеною орендною платою та на що звернути увагу
Медицина
28.10.2026
Заміна працівників у договорі ДМС: як оподатковувати страхові внески
Державна податкова служба надала важливі роз'яснення щодо оподаткування податком на доходи фізичних осіб (ПДФО) та військовим збором страхових платежів за договорами добровільного медичного страхування (ДМС) у разі звільнення та прийняття на роботу нових працівників
Інше
28.10.2026
Великі платники податків – 2027: ДПС затвердила новий реєстр
ДПСУ затвердила Реєстр великих платників податків на 2027 рік наказом від 21.10.2026 №708. До 4 січня 2027 року податкові органи мають забезпечити взяття платників на облік або зняття з нього у відповідних територіальних органах ДПС та повідомити про це платників. Водночас оновлений реєстр на вебпорталі ДПС поки не оприлюднено
Е-сервіс
28.10.2026
Борг до 86 470 грн: у Дії буде автоматичне зняття арешту з рахунків
З 23 жовтня 2026 року запроваджено новий механізм автоматичного погашення боргів у виконавчих провадженнях і зняття арешту з рахунків. Після повної сплати боргу через інтегрований із системою виконавчого провадження платіжний сервіс дані боржника автоматично вилучатимуть з Єдиного реєстру боржників, а банк отримуватиме повідомлення для зняття арешту. Механізм поширюється на провадження із загальною сумою боргу до 86 470 грн, включно зі штрафами, виконавчим збором і витратами. Як працюватиме процедура та скільки часу знадобиться для розблокування рахунків?
Податкова та фінзвітність
28.10.2026
Декларація з податку на прибуток із додатками за три квартали 2026-го: інструкція зі складання
Розглянемо кому, в які строки та спосіб звітувати з податку на прибуток. Також підкажемо, як заповнити декларацію з податку на прибуток підприємств та кожного її додатку. Зорієнтуємо, що буде за неподання чи несвоєчасне подання прибуткової звітності


Відпустка, відпускні
28.10.2026
Робота зі шкідливими умовами: чи може роботодавець скасувати додаткову відпустку та доплати
Чи може роботодавець скасувати додаткову відпустку за шкідливі умови праці та припинити відповідні доплати через оновлення обладнання або брак коштів? Держпраці пояснила, за яких умов можна змінювати пільги й компенсації, чому вирішальне значення мають результати атестації робочих місць і яка відповідальність загрожує роботодавцю за самовільне скасування гарантій

Бронювання, критичність
28.10.2026
Критичність, квоти та військовий облік: 7 вимог СУП до уряду після Постанови №1328
Постанова КМУ №1328 змінила правила бронювання військовозобов’язаних і викликала занепокоєння Спілки українських підприємців (СУП). Найбільші ризики для бізнесу – можливе скасування чинного статусу критично важливого підприємства через зміну критеріїв, триваліша процедура його отримання та додаткові підстави для відмови у збільшенні квоти бронювання. СУП закликає уряд передбачити перехідний період, прозорі правила та гарантії для підприємств, які добросовісно виконують вимоги

Перевірки, штрафи
28.10.2026
ТЦК штрафуватимуть на 170 тис. грн за незаконну постановку на військовий облік: правка до Держбюджету
Верховна Рада підтримала поправку, яка передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку. За словами народного депутата Дмитра Разумкова, поправку підтримали 249 парламентарів. Водночас він наголошує, що це лише один із кроків для захисту прав громадян, і закликає розглянути інші законопроєкти щодо відповідальності працівників ТЦК та порушень під час мобілізаційних заходів

Бронювання, критичність
28.10.2026
100% бронювання в обмін на направлення працівників до війська: які ризики для працівника
Ідея 100% бронювання працівників в обмін на направлення частини персоналу до війська викликала занепокоєння профспілок. У Конфедерації вільних профспілок України застерігають: без чітких критеріїв та гарантій захисту новий механізм може стати інструментом тиску на працівників, які відстоюють свої трудові права. Профспілки вимагають прозорих правил бронювання, недопущення дискримінації та залучення представників працівників до обговорення змін

ФОП
28.10.2026
Скільки платитимуть ФОП у 2027 році: нові розміри єдиного податку, військового збору, ЄСВ та ліміти
28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Відповідно передбачено підвищення мінімальної заробітної плати до 9546 грн та прожиткового мінімуму для працездатних осіб до 3691 грн уже з 1 січня 2027 року. Ці показники безпосередньо вплинуть на розмір єдиного податку, військового збору, ЄСВ та граничних лімітів доходу для ФОП. Розрахували, скільки сплачуватимуть підприємці різних груп у 2027 році та наскільки зросте податкове навантаження порівняно з 2026 роком

Військовий облік
28.10.2026
Звіряння з ТЦК до 1 грудня: добірка матеріалів від редакції
У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів

Заробітна плата
28.10.2026
Доплата до мінзарплати: як розраховувати в 2027 році
28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Зокрема цим документом пропонується збільшити розміри мінзарплати та прожиткового мінімума. Проте ці показники, особливо мінімальна зарплата впливає на нараховану заплату працівникам і виконання вимоги зарплати не менше мінімальної. На які показники 2027 року можемо орієнтуватися вже зараз? Про це у статті нижче

Відрядження, підзвітні кошти
28.10.2026
Добові на відрядження 2027
Добові витрати є однією з ключових складових витрат на відрядження, що не потребують документального підтвердження та виплачуються працівнику за кожен день перебування у відрядженні. Їх розмір для цілей оподаткування прив’язаний до мінімальної заробітної плати, встановленої законом на 1 січня відповідного року. Згідно з показниками із законопроєкту №16000 про Держбюджет-2027, очікується зростання мінімальної зарплати до 9 546 грн. Отже, у 2027 році прогнозований розмір добових зросте до 954,60 грн