

Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
Заборгованість
16.07.2026
Два і більше виконавчих документів: правила утримання без помилок
Справитися з одним виконавчим документом – не проблема. А що робити, якщо виконавчих документів кілька, а коштів не вистачає? Яка черговість виконання утримань та як розділяти кошти між стягувачами?
- Які документи є підставою для утримань
- Обмеження розміру утримань із заробітної плати
- Черговість задоволення вимог за виконавчими документами
- Як розрахувати базу та суму утримань
- Висновок
Які документи є підставою для утримань
Перелік виконавчих документів, як підстава для примусового виконання, визначає стаття 3 Закону України від 02.06.2016 №1404-VIII «Про виконавче провадження» (далі – Закон №1404). Зокрема, це:
- виконавчі листи й накази, що видають суди;
- судові накази;
- постанови державних або приватних виконавців.
Частіше роботодавці мають справу з останніми, адже на їх підставі проводять відрахування із заробітної плати працівника-боржника. Виконавець адресує постанову напряму роботодавцю, який виплачує боржникові заробітну плату.
Постанова виконавця є підставою для проведення відрахувань із зарплати боржника відповідно до визначених у ній умов. Для стягнення коштів підприємству не потрібно видавати наказ про відрахування.
Обмеження розміру утримань із заробітної плати
Коли проводите відрахування за виконавчими документами, врахуйте обмеження, визначені статтею 128 Кодексу законів про працю та статтею 70 Закону №1404. При кожній виплаті заробітної плати загальний розмір усіх відрахувань не може перевищувати 20%, а у випадках, окремо передбачених законодавством, – 50%.
Тобто, верхня межа усіх відрахувань під час кожної виплати заробітної плати боржника не може перевищувати 50%, у тому числі в разі відрахування за кількома виконавчими документами. Виняток – якщо боржник відбуває покарання у вигляді виправних робіт, а також у разі стягнення аліментів на неповнолітніх дітей. Для таких випадків загальний розмір утримань складає 70%.
Однак, якщо працівник добровільно підготує заяву на утримання, у якій підтвердить своє бажання не зважати на законодавчі обмеження, роботодавець має право провести утримання у повній сумі відрахувань.
Черговість задоволення вимог за виконавчими документами
Черговість стягнення визначає частина перша статті 46 Закону №1404:
Перша черга – забезпечені заставою вимоги щодо стягнення з вартості заставленого майна.
Друга черга – вимоги щодо стягнення аліментів, відшкодування збитків та шкоди, завданих внаслідок кримінального або адміністративного правопорушення, каліцтва або іншого ушкодження здоров’я, а також у зв’язку із втратою годувальника.
Третя черга – вимоги працівників, пов’язані з трудовими правовідносинами.
Четверта черга – вимоги стягувачів за соцстрахуванням, пенсійним страхуванням, вимоги щодо податків і інших платежів до бюджету.
П’ята черга – всі інші вимоги.
Тож, законодавець виділив п’ять черг залежно від видів стягнень. Вимоги кожної наступної черги підлягають задоволенню лише після повного погашення боргів перед стягувачами попередньої черги.
Однак слід зазначити, що ці рівні черговості нормотворець визначив для виконавців, а не роботодавців. Ви, як бухгалтер, маєте керуватися тим документом, який отримали від виконавчої служби, а не займатися розподілом виплат між чергами.
Як розрахувати базу та суму утримань
База для утримання – чиста зарплата працівника, тобто заробіток працівника за мінусом утриманого ПДФО та військового збору. Якщо у працівника є інші види утримань, приміром, профспілкові чи суми за добровільним медстрахуванням, то вони не беруть участь у розрахунку бази для утримань. Тобто, утримання проводимо із зарплати за мінусом ПДФО та військового збору, але без зменшення на суму профспілкових внесків.
Якщо працівник у одного роботодавця трудиться додатково за внутрішнім сумісництвом, то утримання слід проводити із загальної суми зарплати, за мінусом ПДФО та військового збору.
Що стосується суми утримання, то тут орієнтуйтеся на виконавчі документи. Не змінюйте умови та розмір утримань самостійно
Якщо виконавчих документів два, то здебільшого верхнє 50-відсоткове обмеження не спрацьовує. А ось якщо виконавчих документів три і більше? Це вже справжній бухгалтерський квест! Мінекономіки пропонує відрахування із заробітної плати робити щомісячно у міру надходження листів аж до повного погашення заборгованості.
Але все ж більш надійно сконтактувати з кожним виконавцем, від яких отримали постанови, надіслати їм письмові запити з проханням пояснити, як вийти саме у вашій ситуації, який розмір утримань проводити та у якій черговості.
Розглянемо випадок, коли підприємство отримало перший виконавчий лист на утримання боргу за позикою у розмірі 20% від заробітку. Крім того, надійшов другий лист – аліменти на двох неповнолітніх дітей у розмірі 1/3 заробітку. Заробітна плата працівника – 20 тис. грн.
Спочатку визначаємо чисту суму зарплати, з якої бухгалтер має провести утримання. Тобто, зарплата до нарахування за мінусом ПДФО та військового збору.
Маємо: 20 тис. грн мінус 3 600 грн ПДФО та мінус 1 000 грн військовий збір. Тож, база для утримань становить 15 400 грн.
Розрахуємо суму аліментів на неповнолітніх дітей:
- 15400 × 1/3 = 5133,33 грн.
Далі – обчислюємо суму утримань на погашення позики:
- 15400 × 0,2 = 3080 грн.
Перевіряємо, чи не спрацьовує у нас верхня межа дозволеного утримання. Оскільки один із виконавчих листів – утримання аліментів на неповнолітніх дітей, вважаємо орієнтуватися потрібно на відсоток обмеження – 70%. У нашій ситуації, обмеження не спрацьовує, бухгалтер має провести утримання у повних сумах.
Тож, сума зарплати до виплати:
20000 грн – 3600 грн – 1000 грн – 5133,33 грн – 3080 грн = 7186,67 грн.
Висновок
Дотримуйтеся приписів виконавчих документів для утримання коштів із зарплати працівника. Якщо документів на утримання декілька і спрацьовує обмеження розміру відрахувань, радимо сконтактувати з виконавцем для отримання додаткових роз’яснень щодо черговості проведення відрахувань.
Шаблони та зразки документів:
Заява про утримання аліментів за ініціативою працівника
Читайте більше:
Як розрахувати податки із заробітної плати
Утримання за двома виконавчими постановами
Штрафи за неправильне утримання аліментів при звільненні
Аліменти з лікарняних: як правильно утримувати та сплачувати
Штраф на бухгалтера: як утримати з зарплати без податків і зайвих ризиків
Виконавчий лист отримано пізніше дати початку утримань: як діяти роботодавцю
Як відобразити у 4ДФ утримання із зарплати працівника за постановою приватного виконавця
ПДВ
27.09.2026
Облік паперу, папок, ручок та інших ТМЦ як «Канцтовари»: чи буде проблема при перевірці
При аналізі рахунку 209 звернула увагу, що різні ТМЦ оприбутковуються однією позицією «Канцтовари». Водночас у первинних документах та ПН зазначена конкретна номенклатура: папір офісний, реєстратори, папки, файли, маркери, текстові маркери, ручки, олівці, блокноти, степлери та інше канцелярське приладдя. Наскільки коректно об’єднувати різні ТМЦ в одну позицію, якщо номенклатура в обліку не відповідає первинним документам та ПН? Чи допустиме таке узагальнення та чи створює воно ризики при перевірці щодо підтвердження оприбуткування, списання ТМЦ та податкового кредиту з ПДВ?
Перевірки, штрафи
27.09.2026
Позаплановий контроль за захистом прав споживачів: які умови діють під час воєнного стану
Під час воєнного стану позапланові заходи державного нагляду у сфері захисту прав споживачів, крім житлово-комунальних послуг, Держпродспоживслужба може проводити лише за наявності загрози життю та здоров’ю людини. Щоб звернення стало підставою для реагування, варто зафіксувати порушення, детально описати небезпеку та додати фото, відео, чеки й інші документи
Документообіг, первинні документи
27.09.2026
Ідентифікаційний код у паспорті-ID: де його зазначають та чи потрібна довідка
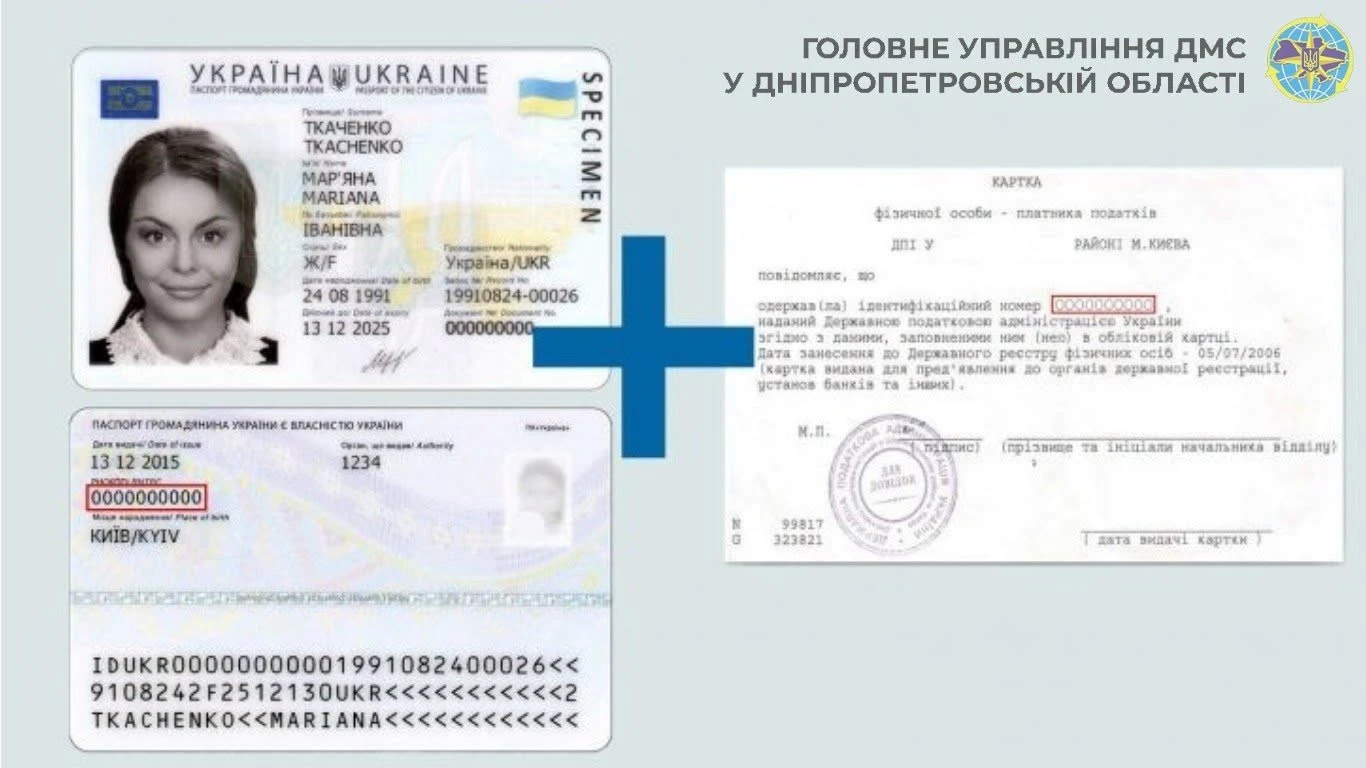
Номер облікової картки платника податків (РНОКПП) зазначається в паспорті громадянина України у формі ID-картки – його внесено до електронного носія та нанесено графічно на зворотному боці документа. Такий номер має юридичну силу документа, що підтверджує РНОКПП, а під час оформлення першої ID-картки його можна одночасно отримати, якщо податкового номера ще немає
Медицина
27.09.2026
Інсульт: як пройти реабілітацію безоплатно та де отримати допомогу
Після інсульту реабілітація залежить від стану людини та може включати відновлення руху, рівноваги, мовлення, ковтання, пам’яті й повсякденних навичок. У закладах, які мають договір із НСЗУ, реабілітація є безоплатною за Програмою медичних гарантій, а направлення можна отримати від лікуючого або сімейного лікаря
Цільове фінансування
27.09.2026
7 запитань про «Власну справу 2.0»: хто може отримати до 2,5 млн грн
Із 9 вересня 2026 року програма «Власна справа 2.0» працює за новими умовами: на започаткування бізнесу можна отримати до 300 тис. грн, а з урахуванням надбавок – до 500 тис. грн; на масштабування – до 1,5 млн грн, або до 2,5 млн грн із надбавками. Також роз’яснено, які податки та внески зараховуються в погашення гранту, чи можна подавати заявки одночасно за ФОП і ТОВ, як впливають банківські борги та коли можна отримати повторний грант
Судова практика
27.09.2026
Подарував депозит перед смертю: чи перейдуть гроші дочці, пояснив Верховний Суд
ВС зазначив, що право вкладника за договором банківського вкладу є майновим зобов’язальним правом вимоги до банку та може бути самостійним об’єктом цивільного обороту і предметом договору дарування. Тому суди мали з’ясувати, чи було за договором подаровано саме право на вклад, а не вимагати фактичної передачі грошових коштів дочці; справу направлено на новий розгляд
Трудові книжки, ЕТК
26.09.2026
У трудовій книжці немає попереднього запису: чи можна внести запис про прийняття на роботу
Працівника прийняли на роботу, він надав трудову книжку. Запису про роботу на підприємстві, де він працював перед прийняттям до нашого підприємства, немає. Працівник просить зробити запис про прийняття. Чи можемо ми внести його без попереднього запису іншої фірми та продовжити нумерацію у трудовій книжці?
Перевірки, штрафи
26.09.2026
Планова перевірка починається у вересні 2026: чи правомірно перевіряти 2020–2022 роки
Планова перевірка підприємства розпочинається у вересні 2026 року. ДПС в запиті на перевірку зазначила, що буде перевірятись період з 01.01.2020 року по 30.06.2026 року. Чи законно зараз перевіряти 2020–2022 роки?
Будівництво
26.09.2026
6 відмов у видачі МУО визнано необґрунтованими: ДІАМ про перші результати оскарження
За перший місяць роботи механізму оскарження відмов у видачі містобудівних умов та обмежень до ДІАМ надійшло 22 скарги, 14 із них уже розглянуто. У 6 випадках відмови визнано необґрунтованими, зокрема через безпідставну вимогу рішення містобудівної ради та відсутність вже наданого документа
Працевлаштування, переведення
26.09.2026
10 поширених помилок під час пошуку роботи: поради Державної служби зайнятості
Державна служба зайнятості, узагальнивши 35 років роботи, назвала 10 найпоширеніших помилок, яких припускаються люди під час пошуку роботи. Серед них – перебільшення навичок у резюме, використання одного резюме для всіх вакансій, недооцінювання власних досягнень, ігнорування LinkedIn, пошук роботи лише у великих компаніях та нехтування змінами на ринку праці
Судова практика
26.09.2026
Як ділять майно подружжя: ВС зібрав актуальну судову практику в одному огляді
Верховний Суд опублікував другий випуск огляду практики КЦС щодо поділу спільного майна подружжя та захисту майнових прав. В огляді, зокрема, проаналізовано правові позиції щодо шлюбних договорів, фраудаторних правочинів, кредитних зобов’язань подружжя, звернення стягнення на спільне майно, визнання особистого майна спільним, позовної давності
Е-сервіс
26.09.2026
«Шлюб онлайн»: вдови та вдівці тепер можуть одружитися дистанційно
У «Дії» оновили послугу «Шлюб онлайн»: тепер подати заяву та одружитися дистанційно можуть також громадяни, попередній шлюб яких припинився у зв’язку зі смертю чоловіка або дружини. Система додатково перевіряє актовий запис про смерть другого з подружжя, тому для підтвердження припинення попереднього шлюбу не потрібні паперові довідки чи особистий візит до ДРАЦС
Освіта
26.09.2026
Як організувати харчування учнів у 2026–2027 навчальному році: документи, закупівлі та вимоги до їдалень
Для громад і закладів освіти підготували практичний довідник щодо організації безоплатного гарячого харчування учнів у 2026–2027 навчальному році. У ньому роз’яснено, які документи потрібні, як діяти за недостатньої місткості їдальні чи потужності харчоблоку, а також як організувати закупівлі, фінансування та дотримання вимог безпечності харчових продуктів
Пільги
25.09.2026
Продаж майбутнього об’єкта нерухомості: коли дохід можна зменшити на витрати
Фізична особа – резидент при продажу протягом звітного року неподільного об’єкта незавершеного будівництва або майбутнього об’єкта нерухомості може зменшити оподатковуваний дохід на документально підтверджені витрати на його придбання. До таких витрат належать, зокрема, кошти за майнові права, витрати на будівництво та придбання об’єкта, реєстраційні платежі, а в окремих випадках – вартість нерухомості, отриманої у власність іншим способом. Для застосування зменшення необхідно задекларувати всі відповідні операції за рік та подати разом із декларацією копії документів, що підтверджують понесені витрати
Податкова та фінзвітність
25.09.2026
До 9 листопада подаємо оновлену декларацію з прибутку: звітуємо за новими змінами за ІІІ квартал 2026 року
У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал
ФОП
25.09.2026
Перехід ФОП на 2 групу з 1 жовтня: чому в ЕК вже у вересні стоїть нова група
ФОП з 1 жовтня 2026 року переходить з 3 групи 5% на 2 групу ЄП, заяву подали до 15.09.2026. Але вже зараз в ЕК в облікових даних стоїть група 2, ставка 20. Це помилка? Як будуть оподатковуватись доходи вересня?
РРО / ПРРО, фіскальні чеки
25.09.2026
Перереєстрація РРО у 2026 році: коли заяву подає платник, а коли ДПС проводить її автоматично
Якщо суб’єкт господарювання планує використовувати РРО в іншій господарській одиниці, його необхідно перереєструвати. Для цього подається заява за формою №1-РРО з позначкою «Перереєстрація» та реєстраційне посвідчення. Перереєстрація проводиться не пізніше двох робочих днів за відсутності підстав для відмови. Окремі зміни, зокрема перейменування вулиці або інших топонімів, також потребують перереєстрації, тоді як у разі зміни місцезнаходження платника чи контролюючого органу її проводить ДПС автоматично