

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Як правильно розрахувати ЄСВ, ПДФО та військовий збір із зарплати працівника, щоб не помилитись у звітності та уникнути штрафів? У цьому матеріалі – покроково й на прикладах: коли ЄСВ треба донараховувати до мінімалки, як діяти з відпустками, лікарняними, частковою зайнятістю та звільненням. Також розглянуто особливості застосування податкової соціальної пільги і те, як вона впливає на суму «чистої» зарплати
У звичайних умовах із зарплати працівника утримують ПДФО і військовий збір, а також нараховують ЄСВ. Завдання бухгалтера – правильно нарахувати ЄСВ, утримати ПДФО (застосувавши, якщо потрібно, податкову соціальну пільгу) та військовий збір.
Для звичайних працівників та осіб, які працюють за цивільно-правовими договорами, ставка ЄСВ становить 22%. Для працівників з інвалідністю, якщо це зарплата, лікарняні, декретні, ставка ЄСВ – 8,41%.
Для цілі нарахування ЄСВ важливими показниками є максимальна величина бази нарахування ЄСВ і мінімальний страховий внесок. У 2026 році максимальна величина бази нарахування ЄСВ складає 172 940 грн (8647 х 20), але бухгалтер на практиці не дуже часто з цим стикається. Це актуально для підприємств з дуже високими розмірами зарплати.
З метою нарахування ЄСВ з максимальною базою порівнюють загальну суму доходів, нарахованих фізичній особі в звітному періоді. Це зарплата, лікарняні, декретні, винагорода за ЦПД за виконані роботи, надані послуги (за умови нарахування таких виплат). Якщо працівникові в поточному місяці нараховані виплати за минулі або майбутні місяці (лікарняні, декретні, відпускні), для цілей порівняння з максимальною величиною бази ЄСВ ці суми відносять до місяців, за які вони нараховані.
Доволі часто бухгалтер контролює саме мінімальний розмір ЄСВ, нижче якого внесок у загальному випадку справляти не можна.
Мінімальний страховий внесок – це сума ЄСВ, що визначається як добуток мінімальної зарплати на розмір внеску, встановлений законом за місяць
Коли ми сплачуємо ЄСВ з МЗП?
Коли одночасно є збіг таких умов:
Коли у нас немає сплати ЄСВ з МЗП?
Якщо є хоча б одна з таких умов:
Що нам потрібно зробити?
Пройти декілька кроків:
У бухобліку додаткову базу нараховувати не потрібно, бо це є «повітря», і відображають лише донараховану на неї ЄСВ.
Основний працівник перебував у відпустці без збереження зарплати з 1 по 15 червня 2026 року. Зарплата, нарахована йому за червень, становить 4190,48 грн.
Фактична зарплата нижче МЗП (8647,00 грн). Працівник перебував у трудових відносинах повний календарний місяць. Треба виконати вимогу про сплату ЄСВ з МЗП.
Додаткова база нарахування ЄСВ (різниця між МЗП і фактичною базою):
8647,00 грн – 4190,48 грн = 4456,52 грн.
Загальна сума ЄСВ:
4190,48 грн × 22% + 4456,52 грн × 22% = 921,91 грн + 980,43 грн = 1902,34 грн.
Працівник, для якого це місце роботи є основним, обіймає 0,5 штатної одиниці. Зарплата за фактично відпрацьований час у місяці – 4000,00 грн.
Зарплата за місяць (4000,00 грн) нижча за МЗП (8647,00 грн). Тому на різницю між ними (8647,00 грн – 4000,00 грн = 4647,00 грн) треба донараховувати ЄСВ.
Загальна сума ЄСВ:
4000,00 грн × 22%+ 4647,00 грн × 22% = 880,00 грн + 1022,34 грн = 1902,34 грн.
Працівник перебував у щорічній відпустці і в місяці відпрацював лише 6 роб. днів. Зарплата за фактично відпрацьовані дні – 2285,71 грн. Відпускні за цей місяць – 4997,19 грн.
База нарахування ЄСВ – 7282,90 грн (2285,71 грн + 4997,19 грн). Вона нижча за МЗП (8647,00 грн). Тому донараховують ЄСВ на різницю між цими величинами (1364,10 грн).
Загальна сума ЄСВ:
7282,90 грн × 22% + 1364,10 грн × 22% = 1602,24 грн + 300,10 грн = 1902,34 грн.
Для працівника за основним місцем роботи, у якого початок і закінчення лікарняного припадають на різні місяці, єдиний внесок у місяці початку лікарняного нараховують за фактично відпрацьований час, оскільки загальна сума доходу ще не є відомою, адже сума лікарняних буде вже після того, як буде опрацьований лікарняний листок непрацездатності і будуть проведені відповідні нарахування.
Якщо після розподілу суми допомоги по тимчасовій непрацездатності загальний дохід за місяць становить менше МЗП, то виникає потреба за минулий місяць донарахувати ЄСВ, виходячи з мінімальної зарплати. Тобто може бути ситуація, коли ми закриваємо місяць, у нас ще немає повністю нарахованого лікарняного, ми ЄСВ нараховуємо з факту.
Після того, коли є повністю нарахований лікарняний і коли ми суми «розкидали» за календарні дні хвороби по відповідних місяцях, тоді вже можливо матимемо справу з донарахуванням ЄСВ до мінімалки.
Працівник був прийнятий 9-го числа звітного місяця. Ним відпрацьовано 16 роб. дн. із 21. Місце роботи – основне. Посадовий оклад – 8847,00 грн.
У місяці прийняття працівника вимоги ЄСВ з МЗП дотримуватися не треба. Оскільки працівник не відпрацював усі робочі дні за графіком роботи за місяць. ЄСВ нараховують на фактичну зарплату.
Зарплата:
8647,00 грн : 21 роб. дн. × 16 роб. дн. = 6588,19 грн.
ЄСВ:
6588,19 грн × 22% = 1449,40 грн.
Якщо працівник прийнятий у перший робочий (некалендарний) день звітного місяця, вимогу про сплату ЄСВ з мінімалки за основним працівником без інвалідності виконувати потрібно.
У березні 2026 року працівника прийнято 2-го числа. Це понеділок – перший робочий день місяця. Вимогу про сплату ЄСВ з МЗП треба дотримувати. Отже, ЄСВ нараховують на всю фактично нараховану зарплату. А якщо її сума менше за мінзарплату, треба додатково нарахувати ЄСВ на додаткову базу.
А якщо працівника прийнято на роботу в середині місяця, тобто не з першого робочого дня місяця (тобто відпрацьовані не всі робочі дні звітного місяця), то сплати ЄСВ з МЗП немає. Якщо це прийняття зовнішнього сумісника, прийняття особи з інвалідністю, ЄСВ теж нараховують на фактично нараховану в поточному місяці зарплату незалежно від її розміру.
В місяці звільнення треба виконувати вимогу про сплату ЄСВ з МЗП в разі, якщо працівник звільняється в останній робочий день місяця, передбачений графіком роботи такого працівника.
Основний працівник (без інвалідності) звільняється 30 червня. Його зарплата за червень становить 6095,24 грн. Він перебував у відпустці за свій рахунок з 09 по 13 червня. Сума компенсації за невикористану відпустку становить 1315,05 грн.
ЄСВ треба сплатити не менше ніж з мінімальної зарплати. Сума фактично нарахованого доходу становить 7410,29 грн. Суму ЄСВ треба сплатити в розмірі 1902,34 грн (8647,00 грн × 22%).
Якби працівник звільнявся 27 червня, ЄСВ треба сплачувати з суми фактично нарахованого доходу. Сплачувати ЄСВ з мінімальної зарплати не треба.
Працівник перебував у відпустці за свій рахунок увесь червень і звільняється 30 червня. Сума нарахованої компенсації за невикористану відпустку становить 2630,10 грн.
Сума нарахованого доходу (компенсації за невикористану відпустку) менше 8647,00 грн. Оскільки працівник звільняється в останній робочий день місяця (30 червня), треба виконати умову про сплату ЄСВ з МЗП. Сума внеску становитиме 1902,34 грн (8647,00 грн × 22%).
Якби працівник зі стандартною п’ятиденкою звільнявся лише на один робочий день раніше, вже виконувати вимогу про сплату ЄСВ з МЗП не треба. ЄСВ у цій ситуації складе 578,62 грн (2630,10 грн × 22%).
ПДФО і військовий збір. Зарплата для цілей розділу IV Податкового кодексу України – це основна і додаткова зарплата, інші заохочувальні компенсаційні виплати, які виплачуються/надаються платнику податку у зв'язку з відносинами трудового найму згідно з законом.
Ставка ПДФО із зарплати – 18%, військовий збір – 5%. По суті, ці суми утримуються з доходів фізичної особи, тобто платить їх працівник, але суб'єкт господарювання, який виплачує дохід своїм найманим працівникам (тобто роботодавець), є податковим агентом зі сплати ПДФО. І в принципі з військовим збором такі самі правила.
Тому, по факту, роботодавець, як податковий агент, зобов'язаний своєчасно і повністю нараховувати, утримувати, сплачувати ПДФО, військовий збір, подавати обов'язково податковий розрахунок і подавати на вимогу свого працівника відомості про суму виплаченого на його користь доходу, суми застосованих соціальних податкових пільг та суму утриманого податку.
В загальному випадку під час нарахування доходу у вигляді зарплати базу оподаткування ПДФО визначають за такою формулою:
БО = ЗП – ПСП, де
Під час нарахування доходів у формі зарплати база оподаткування визначається як нарахована зарплата, зменшена на податкову соціальну пільгу. По суті, податкова соціальна пільга – це такий інструмент, що дає змогу зменшити оподатковуваний зарплатний дохід, і в результаті роботодавець сплатить меншу суму ПДФО, а працівник отримує більшу суму зарплати на руки.
Податкова соціальна пільга та її застосування
Осіб, які мають право на податкову соціальну пільгу, умовно можна розділити на тих, хто має право і на себе, і на дітей.
Насправді величина граничного розміру зарплати, що дозволяє застосовувати до зарплати податкову соціальну пільгу, – мізерна.
У 2026 році розмір зарплати, що дає право на звичайну податкову соціальну пільгу (тобто на себе), це лише 4659,20 грн. А максимальний дохід, який дозволяє одному з батьків отримувати податкову соціальну пільгу, залежить від кількості дітей і він розраховується як фіксована сума, помножена на кількість дітей. На практиці найчастіше застосовують податкову соціальну пільгу саме на дітей.
Податкову соціальну пільгу застосовують виключно до зарплатного доходу (тобто це ознака «101» у 4ДФ Податковому розрахунку) і тільки працівники зі статусом резидента України. Якщо працівникові нараховували зарплату за період збереження, в тому числі відпускні, лікарняні, суми таких виплат частинами відносяться до відповідних місяців, за які вони були нараховані. Тобто перехідні відпускні, лікарняні для цілей застосування пільги відносять до зарплати того місяця, за які вони нараховані.
Всі інші зарплатні виплати, в тому числі і премії, доплати, надбавки, нараховані, донараховані, сторновані за попередні місяці, з метою оподаткування та застосування пільги враховують в тому місяці, в якому вони були фактично нараховані, донараховані, сторновані в бухобліку.
Під час виплат зарплати за першу половину місяця (так званого авансу) податкову соціальну пільгу не застосовують. І податкову соціальну пільгу застосовують лише за одним місцем роботи. Працівник має право самостійно вирішувати, в якого роботодавця до його зарплати застосовуватиметься пільга, подавши відповідну заяву на податкову соціальну пільгу та документи, які підтверджують право на таку пільгу (за необхідності).
Розмір податкової соціальної пільги – це фіксована величина, його не треба перераховувати пропорційно відпрацьованому часу в конкретному місяці, і важлива лише сума доходу і підстави для застосування пільги.
У разі застосування податкової соцпільги сума ПДФО визначається так:
ПДФО = (Зарплата – ПСП) × 18%.
На розрахунок суми військового збору зарплата працівника податкова соціальна пільга жодним чином не впливає.
Зарплата працівника за червень 8000,00 грн. Також він користується правом на податкову соцпільгу «на дітей» як батько двох дітей віком до 18 років у розмірі 3328,00 грн (1664,00 грн × 2). У червні 2026 року працівник відпрацював усі робочі дні.
ПДФО, утриманий із зарплати після застосування ПСП:
(8000,00 грн – 3328,00 грн) × 18% = 840,96 грн.
ВЗ, утриманий із зарплати:
8000,00 грн × 5% = 400,00 грн.
Працівнику нарахували зарплату в сумі 15000 грн.
Сума ЄСВ, яку треба нарахувати:
15000 грн × 22% = 3300,00 грн.
Сума ПДФО, яку треба утримати з зарплати працівника:
15000 грн × 18% = 2700,00 грн.
Сума ВЗ, яку треба утримати із зарплати працівника:
15000 грн × 5% = 750,00 грн.
Отже, на руки працівник отримає зарплату за мінусом ПДФО та ВЗ:
15000,00 грн – 2700,00 грн – 750,00 грн = 11550,00 грн.
Для того, щоб порахувати чисту зарплату (на руки), нараховану зарплату треба помножити на 0,77 (якщо до зарплати не застосовують податкову соцпільгу):
15000,00 грн × 0,77 = 11550,00 грн.
Важливо! Суму ЄСВ нараховує НА зарплату та сплачує роботодавець. Ця сума не зменшує зарплату, яку працівник отримує на руки
Калькулятор призначений для перевірки розрахунку заробітної плати та визначення суми «чистої» виплати працівнику після утримання ПДФО та військового збору.
Також передбачено можливість застосування до доходу податкової соціальної пільги.
Калькулятор підкаже, чи потрібно донараховувати ЄСВ до мінімального страхового внеску залежно від доходу працівника.
📑 Результат розрахунку ви отримаєте на цій же сторінці — достатньо натиснути кнопку «Розрахувати».
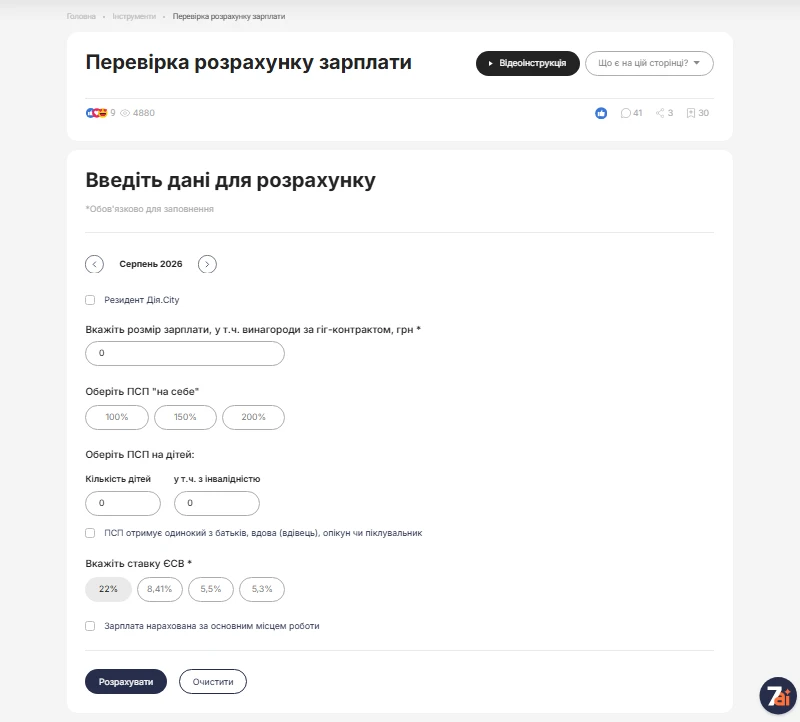
Крім того, можна сформувати PDF-файл із результатами розрахунку (кнопка «Роздрукувати») для друку або збереження на пристрої. PDF-файл можна доповнити такими реквізитами: виконавець, посада виконавця, назва підприємства, код згідно з ЄДРПОУ, ПІБ співробітника, дата друку. Для цього оберіть кнопку «Внести дані для друку».
Читайте більше:
Наказ про підвищення окладу з 01 червня 2026 року
Зарплатні коефіцієнти: як їх запровадити і чому штатного розпису замало
Зарплата на чужу картку: як оформити законно
Відомість нарахування заробітної плати
Оплата праці у фермерському господарстві: оформлення, оподаткування, звітність
Облік розрахунків із заробітної плати та страхування: бухгалтерські проведення
Надання пояснень підприємством на запит ДПС про нижчий розмір середньої зарплати ніж по галузі
Оплата праці по-новому: зміни стосуються кожного!
Доплата до мінімальної зарплати – 2026: правила нарахування та практичні приклади
Зарплата у вакансії на сайті з працевлаштування та фактична: що ДПС може враховувати
Уряд 3 вересня 2026 року ухвалив рішення, спрямовані на адаптацію роботи бізнесу, транспорту та державної інфраструктури до нової тактики повітряних атак, які затвердив постановою від 04.09.2026 №1092. Запроваджено два рівні повітряної тривоги: жовтого – у разі атаки дронів, та червоного – за підвищеної загрози ракетного або комбінованого удару. За жовтого рівня бізнес зможе продовжувати роботу за умови належного забезпечення безпеки та доступу працівників і відвідувачів до укриттів, тоді як червоний передбачатиме зупинку роботи й перехід людей в укриття. Також уряд рекомендує забезпечити повноцінну роботу метро під час жовтого рівня, збільшувати наземні перевезення та скоригувати комендантську годину
Підприємство планує дарувати працівникам до дня народження квіти вартістю до 2000 грн. Чи потрібно вартість таких подарунків включати до заробітної плати працівника та нараховувати на неї ЄСВ? Яку ставку ЄСВ застосовувати до вартості квітів, подарованих працівнику з інвалідністю – 22% чи 8,41%?
За який період у 2026 році податкова може призначити перевірку ТОВ з податку на прибуток та ПДВ з урахуванням поновлення строків давності з 01.08.2023? Чи має право ДПС перевіряти 2020–2022 роки, якщо підприємство своєчасно подало звітність і не подавало уточнюючих декларацій?
Чи може посадовий оклад директора бути нижчим або дорівнювати окладу спеціалістів ІТ? Чи можуть спеціалісти ІТ мати однакові оклади, які перевищують оклад директора? Якщо з січня 2026 року оклад директора був меншим або однаковим з окладами ІТ-спеціалістів, чи можна з 1 вересня змінити штатний розпис і встановити директору вищий оклад? Чи не буде порушенням зміна окладів у вересневому штатному розписі та чи загрожує підприємству штраф за січень-серпень, якщо оклади підвищуються?
До початку нового навчального року школярам і студентам нагадали про основні правила кібергігієни. Серед них – використання складних паролів і двофакторної автентифікації, обережність із посиланнями та Wi-Fi-мережами, завантаження програм лише з офіційних джерел, резервне копіювання даних і перевірка інформації, яку надає штучний інтелект
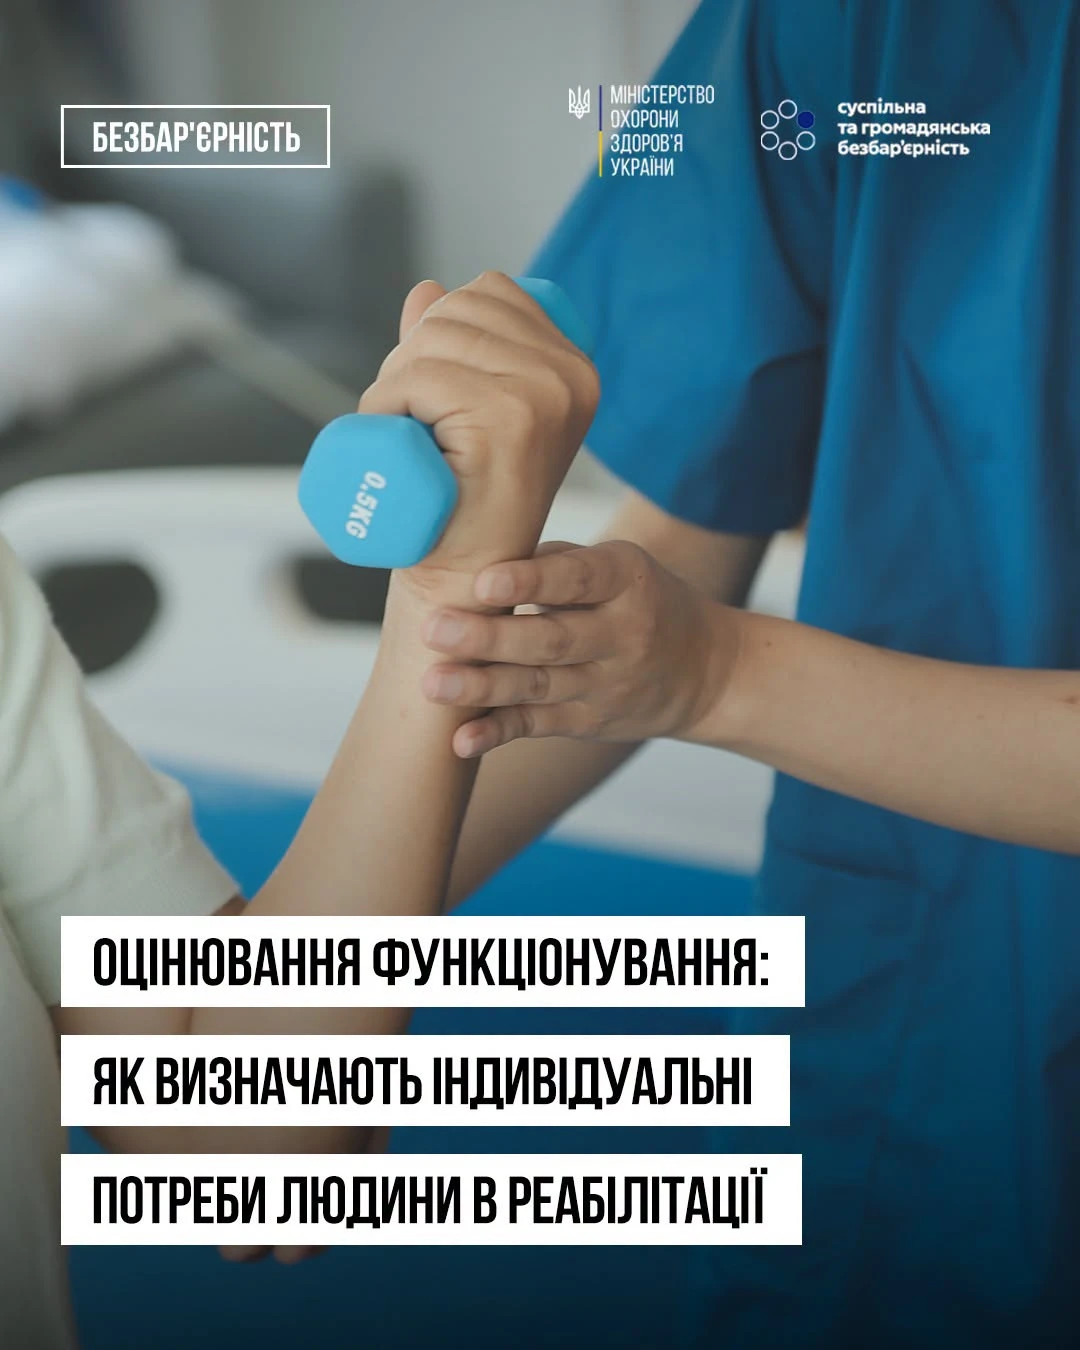
Двоє людей з однаковим діагнозом можуть мати зовсім різні труднощі у повсякденному житті – від пересування до спілкування чи догляду за собою. Саме тому реабілітаційна команда оцінює не тільки порушення, а й збережені можливості, потреби та бар’єри, а потім разом із людиною визначає цілі допомоги
Агровиробники з 9 областей України можуть безкоштовно отримати зернові рукави для зберігання власного врожаю 2026 року. Заявки через Державний аграрний реєстр приймають з 28 серпня до 13 вересня, а пріоритет матимуть господарства, інфраструктура яких постраждала через бойові дії
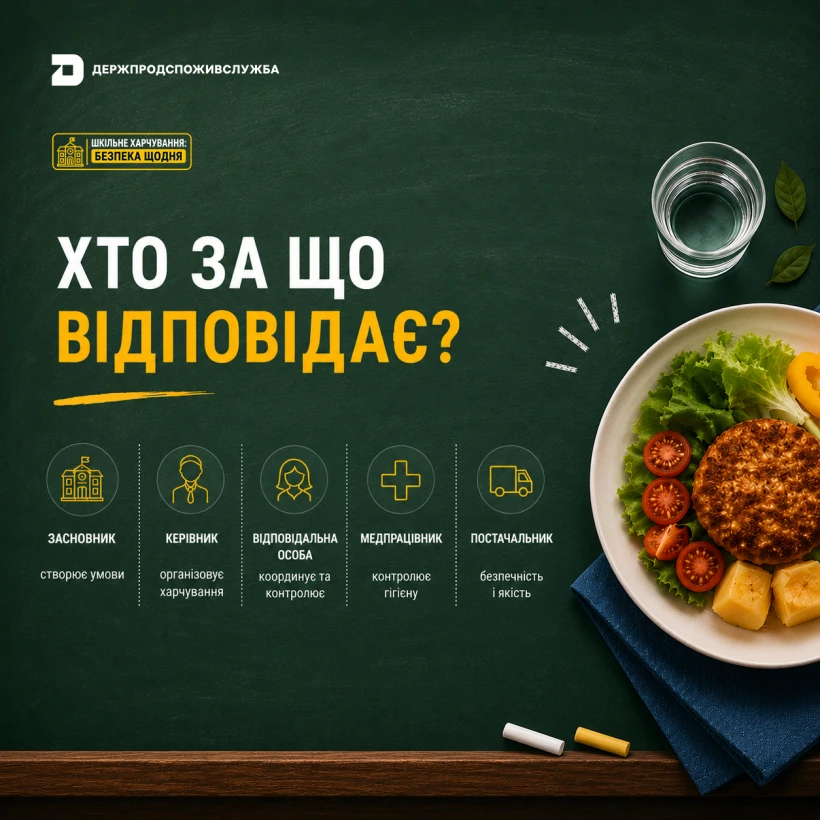
Безпека шкільного обіду залежить не від однієї людини, а від усього ланцюга – від закупівлі та приймання продуктів до їх зберігання, приготування і видачі. Держпродспоживслужба пояснила, хто саме відповідає за кожен етап та які функції виконує державний контроль
Якщо смерть людини настала на тимчасово окупованій території, факт смерті можна встановити через суд та на цій підставі провести державну реєстрацію смерті в Україні. Звернутися можуть члени сім’ї померлого, їхні представники та інші заінтересовані особи, а судовий збір у таких справах не сплачується
Операції з капітального ремонту гуртожитку можуть звільнятися від оподаткування ПДВ за п. 197.15 ПКУ, якщо одночасно виконуються встановлені умови щодо характеру робіт, статусу об’єкта та джерела їх фінансування. Зокрема, ремонтні роботи мають фактично належати до будівельно-монтажних робіт із будівництва або капітального ремонту житла, а гуртожиток – бути об’єктом житлової нерухомості. Вартість таких робіт також має оплачуватися державними коштами, які безпосередньо надходять на рахунок підрядника. УПК №397 не змінила цих правил, оскільки лише роз’яснює положення ПКУ та не є нормативно-правовим актом
Якщо працівник працює за основним місцем роботи, єдиний внесок сплачується не менше розміру, розрахованого для мінімальної заробітної плати. У випадку, коли працівник працює не за основним місцем роботи – єдиний внесок нараховується лише на суму нарахованого доходу
Кабінет Міністрів зареєстрував у Верховній Раді проєкт нового Трудового кодексу України №16010, який має замінити застарілу модель регулювання трудових відносин сучасними правилами. Документ передбачає більше договірності у відносинах працівника й роботодавця, ширші можливості для дистанційної та гнучкої роботи, а також оновлення гарантій для батьків, людей з інвалідністю та працівників старшого віку. Окрему увагу приділено захисту від підміни трудових відносин цивільно-правовими договорами, оплаті праці, робочому часу та праву на відпочинок. Новий підхід також посилює соціальний діалог і передбачає сучасні механізми врегулювання колективних трудових спорів
У вересні 2026 року ФОП мають врахувати кілька важливих податкових дедлайнів – від сплати військового збору, єдиного податку та ЄСВ до зміни системи оподаткування. ФОП 1–2 груп повинні сплатити військовий збір та єдиний податок за вересень до 18 вересня включно. Водночас 15 вересня спливає строк для переходу на спрощену систему або зміни групи з IV кварталу 2026 року. Тим, хто планує відмовитися від спрощеної системи з 1 жовтня, заяву необхідно подати до 21 вересня включно
Податківці роз’яснили, як діяти платнику податків у ситуації, коли об’єкт оподаткування придбали, але відчужили вже протягом перших 10 робочих днів. Чи потрібно подавати первинне повідомлення за ф. № 20-ОПП, а потім – повідомляти про його закриття?
ОЕСР оновила XML-схему обміну даними за стандартом CRS, передбачивши нові інформаційні поля для формування та передачі звітів про підзвітні фінансові рахунки. Перехід України на оновлену схему планується з 2027 року, тому фінансовим агентам варто заздалегідь підготувати свої системи до нових технічних вимог. Для цього також мають бути внесені відповідні зміни до національного Порядку заповнення та подання CRS-звітності
У разі припинення реалізації пального або спирту анулювання реєстрації здійснюється на підставі поданої заяви, яку контролюючий орган розглядає протягом трьох робочих днів
Податківці пояснили, що юридичні особи повинні сплачувати авансові внески з податку на нерухомість до 29 числа місяця, що настає за кварталом. Хоч у ПКУ зазначено «до 30 числа», норма тлумачиться так, що останній день сплати – саме 29-те
Правильно сформована структура власності є ключовою умовою для достовірного визначення кінцевих бенефіціарних власників, а її недоліки можуть стати причиною відмови у проведенні реєстраційних чи банківських процедур. Важливо не лише показати формальний розподіл часток, а й розкрити весь ланцюг володіння та механізми прямого й непрямого контролю аж до фізичної особи. Частка 25% і більше є важливим орієнтиром, однак сама по собі не визначає КБВ, адже вирішальний вплив може виникати через корпоративні договори, право голосу або фактичне управління. Особливу увагу потрібно приділяти багаторівневим структурам із іноземними компаніями та трастами