
Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
З 1 грудня відбулися зміни в утриманні військового збору. І одразу виникло чимало запитань: яку ставку збору застосовувати при виплаті зарплати за листопад, для перехідних виплат. Крім того, податківці презентували шокуюче роз’яснення. Тому в цій статті наведемо порядок утримання військового збору роботодавців із доходу працівників
Законом України від 10.10.2024 №4015-ІХ «Про внесення змін до Податкового кодексу України та інших законів України щодо забезпечення збалансованості бюджетних надходжень у період дії воєнного стану» внесено зміни до ПКУ, зокрема щодо військового збору. Сам закон опубліковано 30.11.2024 в «Голосі України» №179. А отже з 01.12.2024 набула чинності норма про підвищення військового збору з 1,5% до 5%.
Хто є платниками військового збору? Відповідно до п. 162.1 ПКУ це:
Об’єктом нарахування військового збору є доходи, визначені ст. 163 ПКУ, зокрема, загальний місячний (річний) оподатковуваний дохід.
Передусім це зарплата (основна, так і додаткова, інші заохочувальні виплати та компенсаційні виплати), лікарняні (оплата перших 5 днів непрацездатності за рахунок роботодавця та допомога по тимчасовій непрацездатності за рахунок ПФУ), винагорода за ЦПД, вихідна допомога при звільненні, орендні платежі, дивіденди, додаткові блага тощо.
Отже, починаючи з 1 грудня 2024 року до доходів, нарахованих фізичним особам застосовуємо ставку ВЗ 5% (пп. 1 пп. 1.3 п. 161 розділу XX «Перехідні положення» ПКУ).
Але є виключення. Ставка ВЗ з виплат військовослужбовцям складає 1,5%. Про це наголошували податківці.
Давайте розберемо, як утримувати військовий збір роботодавцям із нарахувань працівникам.
Приклад 1. Працівнику за грудень 2024 року нараховано зарплату в сумі 25700 грн, зокрема, оклад 15000 грн та щомісячна премія 10700 грн.
До такої нарахованої зарплати буде застосована нова збільшена ставка військового збору 5%. Із всієї нарахованої суми буде утримані такі податки та збори:
Працівнику за грудень належить така сума до видачі: 25700 - 4626 - 1285 = 19789 грн.
Приклад 2. Працівниці, яка утримує 2-х дітей, за грудень 2024 року нарахувано зарплату в розмірі 8000 грн. Така працівниця має право на застосування ПСП «на 2-х неповнолітній дітей» (заява та підтвердні документи надані).
При утриманні ПДФО до зарплати працівниці буде застосована ПСП в розмірі 1514 х 2 = 3028 грн, адже розмір її зарплати не перевищує граничний розмір, який дає право на застосування пільги (4240 грн х 2 = 8480 грн). А ось при утриманні військового збору ПСП не буде застосована.
Із нарахованої суми зарплати будуть утримані податки та збори в такому розмірі:
Працівниці за грудень належить така сума до видачі: 8000 – 894,96 – 400 = 6705,04 грн.
П. 2 розд. 2 «Прикінцеві та перехідні положення» Закону №4015 передбачено, що доходи платників військового збору - осіб, визначених п. 162.1 ПКУ, нараховані за наслідками податкових періодів до набрання чинності цим Законом, оподатковуються за ставкою військового збору, що діяла до набрання чинності цим Законом, незалежно від дати їх фактичної виплати (надання), крім випадків, прямо передбачених Податковим кодексом України.
Тобто з доходів, нарахованих у листопаді 2024 року (та раніше), утримуємо військовий збір за ставкою 1,5%. Відповідно якщо у грудні 2024 року виплачується зарплата за листопад, то військовий збір з такої зарплати утримується за ставкою, яка діяла у листопаді – 1,5%. Адже саме така ставка діяла на момент її нарахування.
Приклад 3. Працівнику виплачують заробітну плату за другу половину листопада 05.12.2024 р. За листопад нарахована зарплата склала 25000 грн. За першу половину виплачено «на руки» 10000 грн.
Незважаючи, що зарплата за 2 половину листопада буде виплачуватись у грудні, військовий збір з усієї нарахованої за листопад зарплати утримується за ставкою 1,5%.
Із нарахованої суми зарплати за листопад будуть утримані податки та збори в такому розмірі:
За другу половину листопада працівнику буде виплачено: 25000 – 4500 – 375 – 10000 = 10125 грн.
Приклад 4. Працівник хворів з 28.10.2024 по 07.11.2024. Лікарняні в сумі 5500 грн нараховані у листопаді.
В даному випадку все просто.
Всі лікарняні, які були нараховані у листопаді або раніше будуть оподатковуватись військовим збором за ставкою 1,5%. Тут спрацьовує норма п. 2 розд. 2 «Прикінцевих та перехідних положень» Закону №4015.
Більше того всі такі лікарняні будуть нараховані за періоди до 1 грудня (про це правила нижче).
Нагадаємо, що за загальним правилом лікарняний лист по тимчасовій непрацездатності (ЛН) вважається виданим через сім днів з дати закриття та набуває статусу «готовий до сплати (виданий)» (п. 3 розд. ІІ Порядку №1234). Тобто тільки через 7 днів, на восьмий день, статус ЛН має змінитись на «Готовий до сплати» і з ним можна буде працювати. Далі страхувальник чи уповноважені ним особи не пізніше 10 робочих днів з дня надходження (видання) лікарняного мають ухвалити рішення про призначення допомоги або відмову (ст. 24 Закону №1105). Такі правила стосуються як оплати перших 5 днів так і допомоги за рахунок ПФУ.
Отже, із лікарняних, нарахованих у листопаді, буде утриманий:
Тут ситуація дещо складніша.
З огляду на те, що лікарняні нараховуються в грудні чи пізніше, тобто коли набув чинності Закон №4015 щодо підвищення ставки ВЗ, перша думка – утримати військовий збір за новою ставкою 5%.
Але маємо цікаве роз’яснення податківців. Вони роблять акцент на пп. 169.4.1 ПКУ яким передбачено:
якщо платнику податку були нараховані (виплачені, надані) такі доходи у листопаді 2024 року за період перебування у відпустці як у листопаді, так і в грудні, то роботодавець має провести перерахунок утриманих (перерахованих) сум військового збору в порядку, визначеному пунктом 169.4 статті 164 розділу IV Кодексу.
Тобто, до доходів (їх частини), які нараховані (виплачені, надані) податковими агентами платникам податку у вигляді заробітної плати, у тому числі за час відпустки, у вигляді виплат, пов’язаних з тимчасовою втратою працездатності (за час перебування платника податку на лікарняному), за податкові періоди до 1 грудня 2024 року застосовується ставка військового збору 1,5% незалежно від дати їх фактичної виплати (надання).
До зазначених доходів, які будуть нараховані (виплачені, надані) за податкові періоди після 1 грудня 2024 року, застосовується ставка військового збору 5%.
Таким чином за думкою податківців лікарняні потрібно поділити по періодах. Із сум, що приходяться на листопад, утримується військовий збір за ставкою 1,5%, із сум, що приходиться на грудень – за ставкою 5%.
Приклад 5. Працівник знаходиться на лікарняному з 29.10.2024 р. по 25.11.2024 р. ЛН став готовим до сплати у грудні і в цьому ж місяці були нараховані лікарняні в сумі 16800 грн, в тому числі за дні тимчасової непрацездатності у жовтні 1800 грн, за дні тимчасової непрацездатності у листопаді – 15000 грн.
До виплат (частини виплат), пов’язаних з тимчасовою втратою працездатності, у разі перебування платника податку на лікарняному в періоді до 1 грудня 2024 року, застосовується ставка військового збору 1,5 % незалежно від того, що нарахування (виплата, надання) будуть проведені у грудні 2024 року. Тому за думкою податківців до всієї суми лікарняних буде застосована ставка ВЗ 1,5%, навіть незважаючи, що нараховані вони були фактично у грудні 2024 року.
Із лікарняних буде утриманий:
Приклад 6. Працівник знаходився на лікарняному з 20.11.2024 по 06.12.2024 р. ЛН став готовим до сплати у грудні і в цьому ж місяці були нараховані лікарняні в сумі 11900 грн, в тому числі за дні тимчасової непрацездатності у листопаді 7700 грн, за дні тимчасової непрацездатності у грудні – 4200 грн.
Лікарняні оподатковуються ВЗ по періодах. До виплат (частини виплат), пов’язаних з тимчасовою втратою працездатності, у разі перебування платника податку на лікарняному в періоді до 1 грудня 2024 року, застосовується ставка військового збору 1,5 % незалежно від того, що нарахування (виплата, надання) будуть проведені у грудні 2024 року. Зазначені виплати (частини виплат) у разі перебування платника податку на лікарняному у періоді після 1 грудня 2024 року оподатковуються за ставкою військового збору у розмірі 5 %. Тобто в цій ситуації до частини лікарняних по 30.11.2024 включно застосовується ставка ВЗ 1,5%, а з 1 грудня – 5%.
Таким чином із лікарняних будуть утримані подати та зроби в такому розмірі:
На руки працівник отримує таку суму лікарняних: 11900 – 2142 – 325,50 = 9432,50 грн.
Тут все просто. Допомога по вагітності та пологах взагалі не є об’єктом нарахування ПДФО та ВЗ. Тому незалежно коли нараховані декретні, за який період, військовий збір, так як і ПДФО, утримувати не будуть на підставі пп. 165.1.1 ПКУ (детальніше в роз’ясненні ЗІР).
Приклад 7. Працівниці в грудні 2024 року нарахована допомога по вагітності та пологах за період відпустки у зв’язку з вагітністю та пологами з 01.12.2024 по 05.04.2025 в розмірі 65646 грн.
Оскільки сума допомоги по вагітності та пологах не включається до загального місячного (річного) оподатковуваного доходу, то така сума не підлягає оподаткуванню військовим збором та ПДФО.
Тому працівниця «на руки» отримує всю суму нарахованої допомоги 65646 грн.
За думкою податківців відпускні для цілей утримання військового збору також потрібно поділяти по періодах, за які вони нараховані. А саме до доходу (частини доходу) у вигляді заробітної плати за час перебування платника податків у відпустці до 1 грудня 2024 року застосовується ставка військового збору 1,5 %, а за час перебування платника податків у відпустці після 1 грудня 2024 року застосовується ставка військового збору 5 % незалежно від того, коли будуть проведені нарахування (виплата, надання) таких доходів.
Приклад 8. Працівнику в грудні нараховані відпускні за період відпустки з 23 по 31 грудня 2024 в сумі 19100 грн.
Відпускні нараховані за грудень місяць, тому ВЗ утримуємо за ставкою 5%: 19100 грн х 5% = 955 грн.
Приклад 9. Працівнику в листопаді 2024 року нараховані відпускні за період відпусти з 02 по 15 грудня 2024 року в сумі 10500.
Оскільки відпускні нараховані за дні відпустки після 1 грудня, то ВЗ утримується за новою ставкою 5%, навіть незважаючи, що фактично вони були нараховані у листопаді 2024, коли Закону № 4015 ще не надбав чинності: 10500 грн х 5% = 525 грн.
Приклад 10. Працівнику в листопаді 2024 року нараховані відпускні за період відпусти 25 листопада по 08 грудня 2024 року в сумі 11200, в тому числі за відпускні листопада 4800 грн, за відпускні грудня 6400 грн.
Відпускні були фактично нараховані у листопаді, але зважаючи на роз’яснення податківців, до відпускних за час перебування працівника у відпустці до 1 грудня 2024 року застосовується ставка військового збору 1,5%, а за час перебування працівника у відпустці після 1 грудня 2024 року застосовується ставка військового збору 5%.
Військовий збір із відпускних буде нарахований в такому розмірі:
Як діяти роботодавцю, якщо у листопаді з відпускних грудня був утриманий ВЗ за ставкою 1,5%. Здійснити перерахунок. Саме на цьому наполягають податківці:
якщо платнику податку були нараховані (виплачені, надані) такі доходи у листопаді 2024 року за період перебування у відпустці як у листопаді, так і в грудні, то роботодавець має провести перерахунок утриманих (перерахованих) сум військового збору в порядку, визначеному пунктом 169.4 статті 164 розділу IV Кодексу.
На жаль за яким саме алгоритмом ДПС не уточнила. Але якщо орієнтуватись на п. 169.4 ПКУ, то дії будуть аналогічними за звичайний перерахунок ПДФО. Відповідно до пп. 169.4.2 ПКУ роботодавець платника податку зобов'язаний здійснити, у тому числі за місцем застосування податкової соціальної пільги (далі – ПСП), перерахунок суми доходів, нарахованих такому платнику податку у вигляді заробітної плати, а також суми наданої податкової соціальної пільги:
а) за наслiдками кожного звiтного податкового року пiд час нарахування заробiтної плати за останнiй мiсяць звiтного року;
б) пiд час проведення розрахунку за останнiй мiсяць застосування податкової соцiальної пiльги у разi змiни мiсця її застосування за самостiйним рiшенням платника податку або у випадках, визначених пп.169.2.3 ПКУ;
в) пiд час проведення остаточного розрахунку з платником податку, який припиняє трудовi вiдносини з таким роботодавцем.
Крім того роботодавець має право провести добровільний перерахунок податку за будь-який період та у будь-яких випадках для визначення правильності оподаткування, незалежно від того, чи має платник податку право на застосування податкової соціальної пільги (пп. 169.4.3 ПКУ).
Якщо власлiдок здiйсненого перерахунку виникає недоплата утриманого податку, зокрема ВЗ, то сума такої недоплати стягується роботодавцем за рахунок суми будь-якого оподатковуваного доходу (пiсля його оподаткування) за вiдповiдний мiсяць, а в разi недостатностi суми такого доходу - за рахунок оподатковуваних доходiв наступних мiсяцiв, до повного погашення суми такої недоплати.
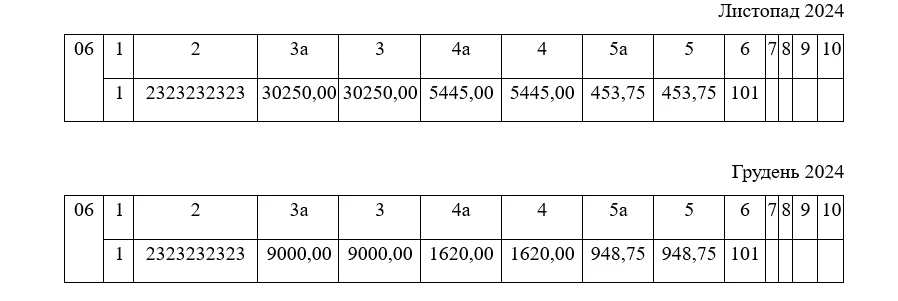
Приклад 11. Працівнику в листопаді 2024 року нараховані зарплата за листопад в сумі 16000 грн та відпускні за період відпусти з 02 по 20 грудня 2024 року в сумі 14250 грн. Із всієї нарахованої суми був утриманий ВЗ в розмірі 453,75 грн (30250 грн х 1,5%). В грудні нарахована зарплата за відпрацьовані дні склала 9000 грн.
В листопаді ВЗ був утриманий в розмірі 453,75 грн, в тому числі:
Оскільки відпускні нараховані за дні відпустки після 1 грудня, то ВЗ утримується за новою ставкою 5%, навіть незважаючи, що фактично вони були нараховані у листопаді 2024, коли Закону № 4015 ще не надбав чинності. Тобто ВЗ мав бути утриманий в сумі: 14250 грн х 5% = 712,50 грн.
Тобто потрібно доутримати військовий збір в сумі 712,50 – 213,75 = 498,75 грн.
Крім того із зарплати грудня ВЗ буде утриманий в сумі 9000 грн х 5% = 450 грн.
Перерахунок ВЗ проводимо у грудні 2024 року. Суму військового збору, що підлягає утриманню із зарплати за грудень 2024 року (450 грн), збільшуємо на суму недоплати (498,75 грн). Тобто фактична сума ВЗ, що буде утримана в грудні дорівнює 948,75 грн (450+498,75).
Додаток 4ДФ за листопад та грудень на такого працівника буде заповнено наступним чином:
Стаття на тему:
Перехідні відпускні та лікарняні: 1,5% чи 5% ставка військового збору
Якщо працівник помер, не отримавши за життя належну йому зарплату та компенсацію за невикористану відпустку, ці кошти не залишаються у роботодавця. За ст. 1227 Цивільного кодексу України їх виплачують членам сім’ї померлого, а за їх відсутності – включають до складу спадщини. Хто саме може звернутися по гроші, як підтвердити право на виплату, що робити, якщо заяви подали кілька осіб, та чи є строк для звернення до роботодавця – розбираємо на практичних прикладах
У разі оптової торгівлі спиртом етиловим, спиртовими дистилятами, біоетанолом, оптової або роздрібної торгівлі алкогольними напоями, тютюновими виробами, рідинами, що використовуються в електронних сигаретах без наявності ліцензій передбачені штрафи на платника податків та його посадових осіб
Питання виключення платника ПДВ із переліку ризикових розглядається комісією регіонального рівня за наявності обґрунтованих обставин або документів, що підтверджують невідповідність критеріям ризиковості. Платник подає інформацію та копії документів в електронній формі, а комісія ДПС приймає рішення протягом 7 робочих днів після їх отримання
При розрахунку відпускних у розрахунковому періоді є нарахування попередньої відпустки, які виплачені у 20-х числах грудня за період з 26 грудня по 19 січня. Чи буде правильним у розрахунку нинішньої відпустки брати 31 день за грудень і всю суму зарплати+відпускні, а за січень 31 день і нараховану зарплату? Чи розподіляти відпускні пропорційно дням відпустки за грудень і січень?
ФОП на загальній системі, платник ПДВ (роздрібна торгівля), згідно з даними Z-звіту сума ПДВ 71 751,60 грн. Бухгалтер зареєстрував ПН (де сума ПДВ 71 752,28 грн) та фактично завищив собі податкові зобов'язання на 0,68 грн. Чи виправляти? Чи буде штраф?
Після набрання чинності постановою КМУ №1328 оборонна галузь зіткнулася з ризиками втрати бронювання працівниками та зриву виробничих процесів. Національна асоціація оборонної промисловості України (NAUDI) звернулася до Прем’єр-міністра з пропозиціями терміново змінити правила. Зокрема, асоціація вимагає автоматично продовжити критичність підприємств і чинні відстрочки до 1 лютого 2027 року, а для критичних підприємств ОПК запровадити 100% бронювання. Також пропонується встановити строк дії критичності та відстрочок щонайменше на 12 місяців, щоб уникнути квартального переоформлення документів і ризику втрати ключових фахівців
Працівники написали заяви в яких просять здійснити утримання із заробітної плати за жовтень 2026 в розмірі одноденного заробітку та перерахувати суму утримання як добровільну благодійну допомогу на потреби ЗСУ. Як правильно розрахувати в данному випадку одноденний заробіток? Враховуючи, що на підприємстві працюють працівники з 5-денним робочим тижнем та працівники в яких змінний графік роботи
Рівненська ОДА оприлюднила проєкт оновлених критеріїв для визначення підприємств, які мають важливе значення для галузей національної економіки або потреб територіальних громад. Документ передбачає низку вимог до бізнесу: від обсягів доходу, кількості працівників і рівня зарплати до сплати податків, експорту та виконання оборонних замовлень. Окремі критерії встановили для аграрних, медичних, промислових підприємств і постачальників товарів та послуг для критично важливого бізнесу й військових. Розглянемо, хто зможе отримати відповідний статус і які показники потрібно виконати
Доплати і надбавки є одним із напрямків матеріального стимулювання працівників і їх можна визначити як законодавчо гарантовані або нормативно передбачені виплати понад основну заробітну плату, пов'язані з особливостями та умовами праці, а також із особистими якостями працівників (Методрекомендації №23)

Підприємство має юридичну адресу в Києві, а фактично працює в Харкові. Всі приміщення орендовані і подавались в формі 20-ОПП. Але ПДФО з робітників сплачується на рахунки в Києві. Як правильно виправити, з якого періоду перейти на сплату на Харків, які штрафні наслідки для підприємства?
ФОП на загальній системі оподаткування отримує безоплатно обладнання для підприємницької діяльності. Чи виникають ПДФО та військовий збір? Хто є податковим агентом, яка база й дата оподаткування, чи застосовується якийсь коефіцієнт (через те, що передаються матеріальні товари) та яка звітність потрібна?
Внесення грошових коштів до статутного капіталу підприємства в обмін на корпоративні права не є об’єктом оподаткування ПДВ. Такий висновок ґрунтується на пп. 196.1.1 Податкового кодексу України, який виключає з об’єкта оподаткування операції з випуску, розміщення та продажу цінних паперів і корпоративних прав. Важливо, щоб внесення коштів було підтверджене відповідними статутними та розрахунковими документами
З 1 жовтня 2026 року роботодавці подаватимуть новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звіти за І – ІІІ квартали 2026 року необхідно подати не пізніше 9 листопада 2026 року. Якщо визначено суми внеску – сплатити до 19 листопада. У ДПС повідомили, як розрахувати внесок та заповнити форму на практичних прикладах
У разі зміни переліку КОРО або розрахункових книжок у місці роздрібної торгівлі суб’єкту господарювання потрібно подати заяву для внесення відповідних змін до Єдиного реєстру ліцензіатів. ДПС пояснила, які саме дані зазначати у графах 4 та 5 пункту 8 заяви
Підприємствам, строк дії статусу критично важливих яких завершується у листопаді–грудні 2026 року, планують автоматично продовжити критичність до 1 лютого 2027 року. Це передбачає проєкт акта, підготовлений для забезпечення безперервності бронювання під час переходу на оновлені правила. Водночас бізнесу потрібно врахувати нові вимоги до підтвердження статусу, перегляд галузевих критеріїв та приведення квот бронювання у відповідність. Розбираємо, кого стосуватиметься продовження строків і які етапи переходу на нові правила мають пройти підприємства
19 листопада 2026 року – граничний строк сплати низки податків і платежів за ІІІ квартал. Зокрема, це податок на прибуток, єдиний податок для платників 3-ї групи, військовий збір, туристичний та екологічний збори, рентна плата й інші платежі. Також до цієї дати роботодавці мають сплатити внесок на підтримку працевлаштування осіб з інвалідністю за ІІІ квартал
Розбираємо, як обліковувати генератор на підприємстві, формувати його первісну вартість, нараховувати амортизацію, списувати пальне, коли подавати форму №20-ОПП, чи потрібні ліцензія, декларація та дозволи, а також які правила діють для зберігання і перевезення пального
Чи правомірно списувати безпосередньо на рахунок 949 витрати з корпоративних карток на придбання продуктів харчування для проведення регулярних внутрішніх робочих нарад колективу на суми до 4 000 гривень, чи достатньо для їх підтвердження лише фіскальних чеків з карток, і чи не виникають у зв'язку з цим податкові ризики щодо визнання таких витрат негосподарськими або трактування їх як додаткового блага для працівників із необхідністю сплати ПДФО та військового збору, а також який мінімальний пакет внутрішніх документів обов'язково потрібно мати підприємству для захисту під час перевірки?
Чи можна відхилити лікарняний сумісника, якщо він працював дистанційно? І загалом чи обов'язково оплачувати лікарняний сумісникам? Якщо це сумісник можна просто не оплачувати лікарняний без протоколу?