
Експерт
Василь ЦиганенкоГоловний редактор текстового контенту kadroland, експерт з питань трудового законодавства, оплати праці та оподаткування

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Щороку у грудні бухгалтеру, який відповідає за нарахування зарплати фізособам та утримання із неї, слід згадати про обов’язок проведення річного перерахунку ПДФО та військового збору. Сьогодні говоримо про порядок перерахунку ПДФО та нюанси його проведення за 2024 рік. І будьте певні нам є про що розповісти
Почнемо з норми Податкового кодексу України (далі – ПКУ), яка визначає обов’язок щодо перерахунку, а саме пп. 169.4.2.
Отже, роботодавець платника податку зобов'язаний провести перерахунок суми доходів, нарахованих такому платнику податку у вигляді зарплати, а також суми наданої податкової соціальної пільги (далі – ПСП):
Окрім того, податковий агент (у тому числі роботодавець) має право здійснювати перерахунок за будь-який період та у будь-яких випадках за для визначення правильності оподаткування, незалежно від того, чи має платник право на ПСП (пп. 169.4.3 ПКУ).
Отже річний перерахунок повинні проводити усі роботодавці під час нарахування зарплати за останній місяць звітного року. Але не дивлячись на таке нібито жорстке зобов’язання, фактично мусимо говорити про не дуже й обов’язкову процедуру.
Усе через те, що фахівців ДПС України говорять:
перерахунок полягає в уточненні виплачуваних протягом року місячних доходів та утриманого з них податку з метою визначення права на ПСП. Потреба у цьому може бути виключно тоді, коли йдеться про отримання працівником доходів у вигляді зарплати за період її збереження згідно із законодавством. Найчастіше йдеться про час відпустки або хвороби працівника.
Головна мета перерахунку полягає в уточненні сум, зарплатних доходів у вигляді відпускних та лікарняних (з метою обчислення ПДФО лікарняні також відносять до зарплати) та сум наданої ПСП.
Отже, потрібно перевірити, чи під час застосування ПСП правильно були рознесені за відповідними місяцями відпускні та лікарняні та за потреби з’ясувати, чи не перевищили доходи за відповідні місяці дозволеної межі для застосування ПСП (див. ЗІР, категорія 103.08.04).
В результаті уточнення місячних доходів працівник може втратити право на ПСП, за якийсь із місяців, або навпаки може з’ясуватися, що ПСП не була надана працівникові. Звісно не виключена ситуація коли ПСП просто застосовували до суми доходу, який перевищував граничний розмір доходу, який дозволяє застосування ПСП. У такому разі також йдеться про перерахунок.
Висновок: річний перерахунок дозволяє перевірити правильність утримання ПДФО впродовж року. І перерахунок слід провести, якщо будуть виявлені:
Якщо ви упевнені в тому, що з доходів працівників податок протягом року утримано вірно – можете скласти довідку, у якій зазначити щось на кшталт:
«результати річного перерахунку ПДФО та військовому збору не виявив недоутримання та зайве утримання ПДФО та військового збору з працівників підприємства у 2024 році».
Це фактично така собі фіксація факту перерахунку.
Переконані, перерахунок можна не проводити по доходах тих працівників:
Не виключено, що для з’ясування цих фактів доведеться провести певні розрахунки. Але оформлювати це, навіть бухгалтерською довідкою (про це нижче) за великим рахунком потреби немає, адже наслідком її складання не буде власне сам перерахунок.
Вийде що ми сформували документ, який не є підставою для відображення в бухгалтерському обліку. Щоправда вище ми також згадали подібну довідку, яка фіксує сам факт проведення річного перерахунку. Та у такому разі йдеться про один єдиний документ, а у випадку фіксації всіх розрахунків довелося б скласти довідки по доходах кожного працівника.
Та обережний воїн – мудрий воїн. Саме тому перш ніж відмовлятися від перерахунку радимо ознайомитися із алгоритмом перерахунку у 2024 році.
Алгоритм перерахунку щодо доходів окремого працівника виглядає так:
Далі поговоримо про ці пункти більш ґрунтовно.
1. Розподіл зарплатних доходів по місяцях. І одразу про особливість 2024 року. Якщо йдеться про виплати, які не нараховуються за грудень 2024 року, то йтиметься виключно про ситуації коли працівники користуються ПСП. А ось якщо певна зарплатна виплата (яскравий приклад, відпускні) була нарахована у місяцях до грудня, але за дні грудня, то перерахунок зачепить ще й суми військового збору, ставку якого законодавці підвищили саме з 01.12.2024.
Все тому що у абз.3 пп. 169.4.1 ПКУ сказано:
«Якщо платник податку отримує доходи у вигляді заробітної плати за період її збереження згідно із законодавством, у тому числі за час відпустки або перебування платника податку на лікарняному, то з метою визначення граничної суми доходу, що дає право на отримання податкової соціальної пільги, та в інших випадках їх оподаткування, такі доходи (їх частина) відносяться до відповідних податкових періодів їх нарахування»
Насправді тут йдеться про віднесення сум відпускних, лікарняних та інших зарплатних виплат за період збереження зарплати до відповідних місяців за які їх нарахували.
Коли такий перерозподіл сум відпускних, лікарняних та інших виплат здійснювали ще під час їх нарахування та виплати, під час перерахунку можна хіба що перевірити правильність раніше зроблених розрахунків. Це щоправда навряд стосується військового збору, адже норма Закону №4015, яка запровадила ставку 5% набрала чинності саме 01.12.2024. Тож уникнути перерахунку військового збору у разі нарахування у жовтні та / або листопаді відпускних за дні грудня навряд вдасться.
Також врахуйте цей нюанс у разі нарахування у грудні зарплатних виплат за період збереження зарплати згідно із законодавством (до них ПКУ до речі відносить і лікарняні) за попередні місяці 2024 року (наприклад, за листопад). У такому випадку військовий збір із сум, які нараховані за дні листопада, утримуємо за ставкою 1,5%, а з ти що нараховані за дні грудня обкладаємо за ставкою 5%.
Детально та із прикладами про такий перерахунок ми розповідали у статті «Військовий збір із зарплати, перехідних виплат: як утримати та провести перерахунок + приклади».
2. Перевірка права на ПСП. Перш за все потрібно переконатися у наявності заяви та підтверджуючих документів і одразу з’ясувати чи застосовували до доходу працівника ПСП.
Далі з’ясувати чи не перевищив місячний доход у кожному із розрахункових місяців граничної суми доходу, яка дає право на її застосування. У загальному випадку в 2024 році – 4240 грн, а якщо йдеться про пільги на дітей та один з батьків скористався нормою абз. 2 пп. 169.4.1 ПКУ – 4240 грн помножені на кількість дітей щодо яких надають пільгу.
Про розмір ПСП і граничного доходу дізнавайтеся з нашого довідника.
3. Обчислення місячних сум ПДФО та військового збору. Тут лише нагадаємо, що під час утримання військового збору ПСП не застосовують.
4. Річну суму ПДФО після перерахунку визначаємо підсумовуючи місячні суми податку, які обчислили під час перерахунку. Аналогічно й з військовим збором.
5. Річну суму ПДФО до перерахунку визначаємо підсумовуючи фактично утримані за місяці 2024 року суми ПДФО. Аналогічно й з військовим збором.
6. Порівнюємо між собою суми ПДФО / військового збору та коригуємо суми податку за грудень.
Далі можливі три варіанти дій:
Складаємо бухгалтерську довідку(-ки) про проведений перерахунок. Довідки доцільно зробити по співробітниках, щодо доходів яких виявлено недоплату або переплату.
У таких довідках варто навести належні щомісячні розрахунки (найпростіше у табличній формі). Також вказати результати перерахунку і бухгалтерські записи:
Приклад 1. Працівник, працює на умовах неповного робочого дня (4 години на день) і має трьох дітей віком до 18 років. Подано заяву на ПСП на дітей (загальний розмір ПСП становить 4542 грн (1514 грн x 3)). Оклад працівника 20000 грн.
ПСП працівникові надається за умови що його дохід за місяць не перевищує 12720 грн (4240 грн х 3).
Працівник був у щорічній відпустці з 23 вересня по 16 жовтня і до його доходу за вересень було віднесено, зокрема, відпускні за жовтень. В результаті за вересень пільгу не застосували. Це з’ясували у грудні під час річного перерахунку. До вашої уваги таблиця у який проведено перерахунок.
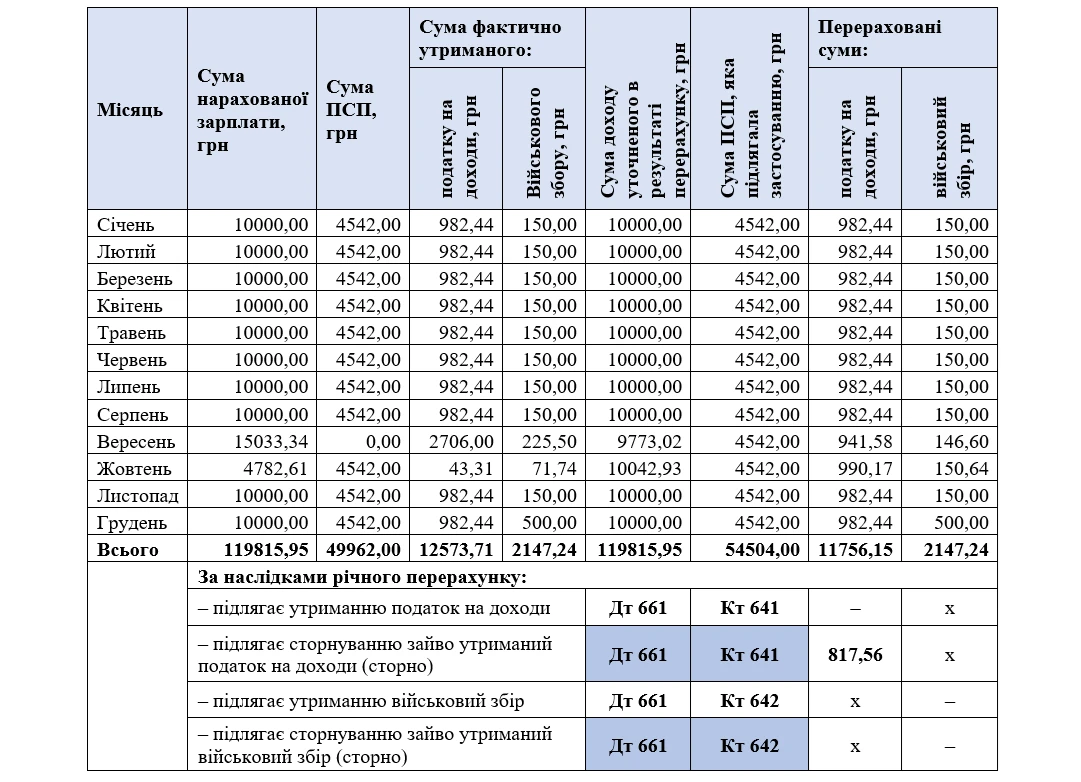
Як бачимо, внаслідок перерахунку замість утримання у грудні 982,44 грн ПДФО роботодавцем буде утримано лише 164,88 грн (982,44 грн - 817,56 грн).
Приклад 2. Жінка, працює на умовах повного робочого дня і має двох дітей віком до 18 років. Ще у 2022 році вона подала заяву на ПСП на дітей (загальний розмір ПСП становить 3028 грн (1514 грн x 2)). Тарифна ставка працівниці 8000 грн.
ПСП працівниці може надатися за умови що її дохід за місяць не перевищує 8480 грн (4240 грн х 2).
У вересні працівниця влаштувалася на роботу за сумісництвом до іншого роботодавця де також написала заяву на застосування ПСП. В результаті вона втратила право на ПСП за обома місцями роботи. Про це стало відомо у грудні і працівниця подала заяву про відмову від такої пільги за всіма місцями роботи, щоб у 2025 році продовжити користуватися пільгою на одній із робіт (пп. 169.2.4 ПКУ). Тож бухгалтер у рамках річного перерахунку зробила й перерахунок наданих пільг починаючи з вересня.
У таблиці наведемо перерахунок ПДФО такої працівниці.
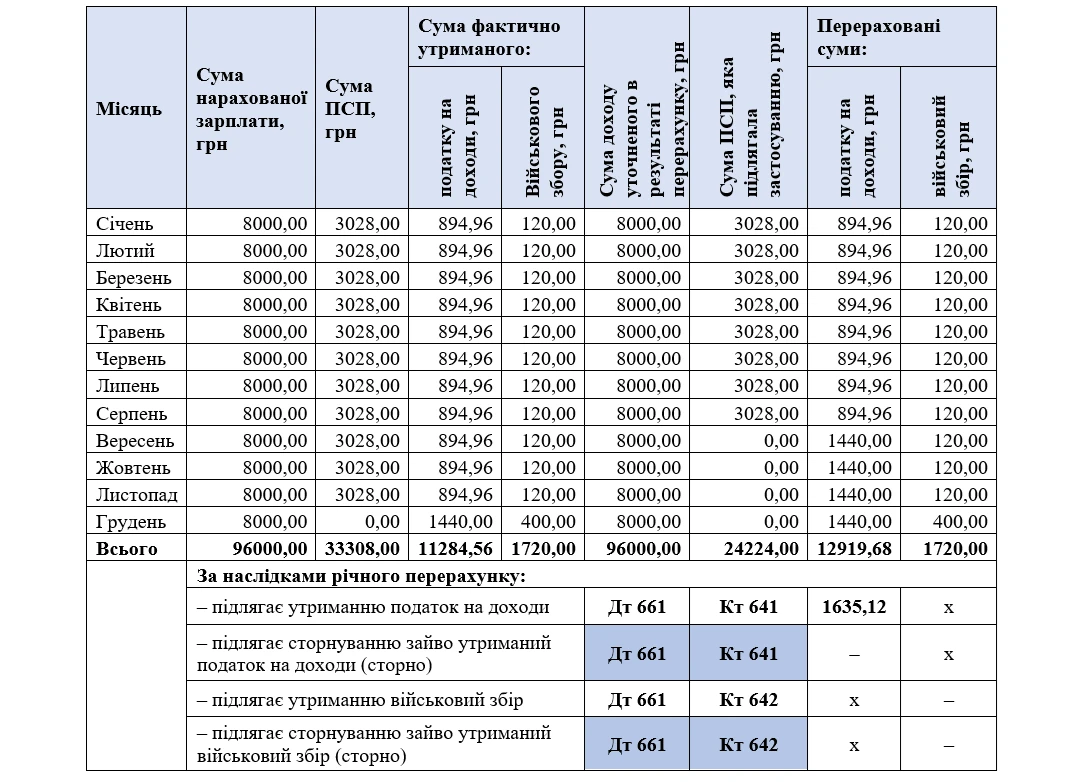
За результатами перерахунку з зарплати грудня у працівниці буде додатково утримано 1635,12 грн ПДФО. В результаті у грудні буде стягнуто 3 075,12 грн (1635,12 грн + 1440 грн) ПДФО.
Тут все просто, якщо ви доутримуєте або навпаки сторнуєте суми ПДФО / військового збору і вам вистачає сум доходу / податку або збору за грудень для проведення коригування. У таких випадках у додатку 4ДФ за грудень до Об'єднаної звітності за IV квартал:
Але можлива ситуація, коли доходу за місяць (у нас грудень) не достатньо щоб утримати ПДФО та /або військовий збір або навпаки сума переплати податкових платежів перевищує суму ПДФО / військового збору, який було утримано за грудень.
У такому разі сума недоплати / переплати переходить на наступні місяці й її доведеться враховувати у додатку 4ДФ за відповідні місяці (ви ж звісно пам’ятаєте що починаючи із січня завдяки Закону України від 10.10.2024 №4015-ІХ, ми подаватимемо щомісячну зарплатну звітність).
Проведення перерахунку може убезпечити роботодавця від подальшої сплати штрафних санкцій передбачених п. 119.1 та ст. 125-1 ПКУ. Так у п. 119.1 ПКУ сказано:
«Передбачені цим пунктом штрафи не застосовуються у випадках, якщо недостовірні відомості або помилки в податковій звітності про суми доходів, нараховані (сплачені) на користь платника податків, суми утриманого з них податку, а також суми, нараховані (виплачені) фізичним особам за товари (роботи, послуги), виникли у зв’язку з виконанням податковим агентом вимог пункту 169.4 статті 169 цього Кодексу та були виправлені відповідно до вимог статті 50 цього Кодексу».
Тобто коли такі помилки були виправлені внаслідок перерахунку. До речі, не зважаючи на згадку ст. 50 ПКУ, самоштраф у наведеному випадку нараховувати не потрібно.
Своєю чергою в ст. 125-1 ПКУ також вказано, що передбачені штрафи не застосовують, коли ненарахування, неутримання та / або несплата (неперерахування) ПДФО самостійно виявляється податковим агентом при проведенні перерахунку за нормами п. 169.4 ПКУ.
Важливо: у ПКУ не встановлено окремого штрафу за не проведення перерахунку. Але якщо згодом під час податкової перевірки інспектор виявить порушення буде накладено відповідний штраф за п. 119.1 та / або ст. 125-1 ПКУ
Отже, річний перерахунок допомагає уникнути застосування штрафів.
Шаблони та зразки документів:
Заява про застосування податкової соціальної пільги (одинокий батько)
Заява про застосування податкової соціальної пільги (дитина з інвалідністю)
Заява про відмову від застосування податкової соціальної пільги
ДПС у своїй консультації пояснила, за яких умов постачальник товарів (у зверненні – кар’єрного піску) визначає дату виникнення податкових зобов’язань з ПДВ за правилами п. 187.7 ПКУ – на дату зарахування коштів на рахунок, а не за «першою подією» (п. 187.1 ПКУ)

На підприємстві працює працівник, якого було мобілізовано до ЗСУ. Під час проходження служби він отримав УБД, тепер працівник звернувся з проханням здійснювати йому грошові виплати. Чи зобов’язане підприємство виплачувати кошти працівнику, який перебуває на військовій службі та має статус УБД?

Із 5 грудня 2026 року підприємства без укриття або безпечного простору можуть втратити право працювати під час «жовтої» повітряної тривоги. Водночас Мінекономіки запропонувало відтермінувати ці вимоги для бізнесу, який уже розпочав облаштування укриття або будує його за проєктом. За даними дослідження «Економічної правди», у Києві 15% закладів не мають укриття в радіусі 300 метрів, а з урахуванням можливої нестачі місць ця частка може зрости до 36%. Розповідаємо, які умови роботи бізнесу під час «жовтої» тривоги пропонують змінити та хто зможе отримати відстрочку

Запровадження ПДВ для ФОП може бути відтерміноване до завершення війни, однак остаточне рішення залежатиме від її тривалості та домовленостей із МВФ. Голова податкового комітету Данило Гетманцев заявив, що зробить усе можливе, аби не запроваджувати нові правила під час воєнного стану, але визнав, що питання залишається гострим для міжнародних партнерів. Водночас у межах програми з МВФ передбачено скасування звільнення від ПДВ для підприємців на спрощеній системі та підвищення порогу реєстрації. Розбираємося, які строки обговорюють, яким може бути ліміт обороту та що відомо про бронювання ФОП

Роботодавець може відмовити у наданні відпустки, якщо вона надається за угодою сторін, або ж працівникам об'єктів критичної інфраструктури під час воєнного стану. Однак, відмовити в обов'язкових відпустках, що надаються за графіком або передбачені законом, він не може

Мінфін оприлюднив наказу про внесення змін до нормативно-правових актів із бухгалтерського обліку, зокрема до Інструкції про застосування Плану рахунків. Враховано право узуфрукта та інші речові права на державне й комунальне майно, уточнено коло юросіб, на які поширюються правила, та вилучено згадки про казенні підприємства

Шпалери для робочого столу бухгалтера на грудень 2026 року – безкоштовні заставки з календарем, важливими датами, нормою робочого часу та строками реєстрації ПН і РК в ЄРПН. Обирайте один із чотирьох варіантів і завантажуйте безкоштовно

Деякі постачальники надають видаткові накладні без печатки (хоча мають печатку), або без підпису зі своєї сторони, або і без печатки і без підпису. 1. Чи достатньо буде в таких випадках печатка та підпис про отримання лише з нашого боку? 2. Хто має право підписувати видаткову накладну під час отримання товару: продавець чи директор підприємства? За умови, що товар приймає продавець. 3. Чи обов'язково ставити печатку на отриманих накладних?

Діти та молодь віком 18–23 роки, які повернулися в Україну після депортації, примусового переміщення або з тимчасово окупованих територій, мають право на одноразову допомогу в розмірі 50 000 грн. Щоб отримати виплату ще до кінця 2026 року, заяву потрібно подати не пізніше 11 грудня включно

Податковий кодекс не передбачає окремих послаблень для платників, які перебувають у процесі припинення. Ліквідаційна комісія або ліквідатор зобов’язані розрахувати податкові зобов’язання, сплатити їх і подати звітність до затвердження ліквідаційного балансу. Пояснюємо, які штрафи загрожують підприємству за порушення строків звітування та сплати податків під час ліквідації

Законодавство дозволяє залучати до оповіщення не лише керівника підприємства, а й уповноважених ним представників. Водночас вручення повісток має відбуватися за встановленою процедурою: на підставі відповідного розпорядження, наказу про оповіщення та з дотриманням вимог до повноважень представників. Розповідаємо, як організувати оповіщення працівників, які документи повинен мати представник і що робити в разі відмови від повістки
ДПС нагадала, що виконавці та субпідрядники проєктів міжнародної технічної допомоги щомісяця подають інформаційне підтвердження придбання товарів, робіт і послуг у пільговому режимі. Якщо платник є виконавцем кількох програм МТД, окремий Додаток 8 необхідно подавати за кожним проєктом
Для визнання господарських операцій контрольованими платникам податку потрібно враховувати встановлені ПКУ вартісні критерії. За загальним правилом річний дохід підприємства має перевищувати 150 млн грн, а обсяг операцій із кожним контрагентом – 10 млн грн без урахування непрямих податків. Для операцій між нерезидентом та його постійним представництвом в Україні діє окремий критерій – понад 10 млн грн. Розглянемо, як визначати обсяг господарських операцій для цілей трансфертного ціноутворення та за якими цінами його обчислювати
Під час подання звіту про виконання нормативу працевлаштування осіб з інвалідністю виникла проблема: фактичний показник середньооблікової кількості штатних працівників (СКШП) може бути дробовим, тоді як електронний формат звіту передбачає лише цілі числа. Через округлення норматив 0,67 може перетворитися на 1, що призведе до некоректного визначення суми внеску до сплати. ДПС роз’яснила правила округлення та нагадала, які органи відповідають за визначення нормативу

ДПС розглянула звернення роботодавця, який отримав від приватного виконавця постанову про звернення стягнення на заробітну плату працівника (борг перед іншою юрособою, відшкодування судових витрат та винагорода приватному виконавцю), але не отримав від виконавця копію довідки за формою №34-ОПП
ТОВ, загальна система оподаткування, платник ПДВ, отримало листа від ДПС щодо віднесення до складу витрат за три квартали 2026 року маркетингових послуг на суму 3 833 333 грн, що становить 2,22% доходу підприємства за 9 місяців 2026 року. У листі зазначено, що такий відсоток маркетингових послуг впливає на фінансовий результат. Який ліміт для включення витрат на маркетингові послуги до податкових витрат?
Комітет Верховної Ради з питань фінансів рекомендував ухвалити за основу законопроєкт №15123-д щодо зміни правил обчислення мінімального податкового зобов’язання (МПЗ). Документ пропонує зменшити коефіцієнт К із 0,05 до 0,025 для земельних ділянок і паїв, розташованих на територіях, які перебували в тимчасовій окупації п’ять і більше місяців. Нові правила пропонується застосовувати починаючи з 2026 року і до року припинення або скасування воєнного стану
Реклама, просування, дослідження попиту – усе це податківці нерідко визнають «негосподарською діяльністю», якщо бракує доказів ділової мети. Розбираємо, як правильно оформлювати маркетингові послуги, які документи потрібні та як захистити свою позицію в разі спору з ДПС. Ці практичні поради допоможуть уникнути донарахувань і зберегти податкову безпеку бізнесу

Під час звільнення з військової служби військовослужбовці мають право на грошову компенсацію за невикористані дні відпусток, зокрема за попередні роки служби. До розрахунку можуть включати щорічну основну, додаткову за особливі умови служби та окремі соціальні відпустки. Важливо правильно визначити кількість днів, перевірити документи про право на додаткові відпустки й розрахувати суму виплати з урахуванням грошового забезпечення. Розглянемо, за які відпустки виплачують компенсацію в ЗСУ, як її обчислюють та хто може отримати виплату в разі загибелі або смерті військовослужбовця