

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Своєчасна оплата праці – це не просто зобов'язання роботодавця, це державна гарантія, захищена трудовим законодавством України. Проте в реаліях воєнного стану, коли підприємства стикаються з руйнуваннями, втратою ринків збуту, кадровим дефіцитом та тривалими технічними збоями, затримка заробітної плати, на жаль, стає реальністю для багатьох компаній.Для бухгалтера та кадровика така ситуація перетворюється на справжнє «мінне поле». З одного боку, директор вимагає економити кожну гривню, з іншого – закон вимагає платити гроші в першу чергу. Давайте розберемося, як діяти бухгалтеру в разі затримки виплат, які норми захищають роботодавця під час війни, а за які помилки доведеться платити мільйонні штрафи
Насамперед колегам варто згадати базову аксіому нашого законодавства: оплата праці працівників здійснюється в першочерговому порядку. Стаття 15 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці» (далі – Закон №108) чітко визначає, що всі інші платежі підприємство має здійснювати виключно після виконання своїх зобов'язань перед персоналом. Більше того, своєчасність та обсяги виплати заробітної плати жодним чином не можуть залежати від здійснення інших платежів та їхньої черговості. Тобто оплата податків чи розрахунки з контрагентами не можуть бути виправданням для затримки зарплати.
За загальним правилом, виплачувати зарплату потрібно регулярно в робочі дні, не рідше двох разів на місяць. Проміжок часу між виплатами не повинен перевищувати 16 календарних днів, а сама виплата має відбутися не пізніше ніж через 7 днів після закінчення періоду, за який вона здійснена (ст. 24 Закону №108). Якщо день виплати припав на вихідний, гроші видаємо напередодні.
Проте війна внесла суттєві корективи у ці правила. Спеціальний Закон України від 15.03.2022 №2136-IX «Про організацію трудових відносин в умовах воєнного стану» (далі – Закон №2136) встановив особливі умови для відповідальності роботодавця.
Роботодавець зобов'язаний вживати всіх можливих заходів для забезпечення права працівників на своєчасне отримання заробітної плати (ч. 2 ст. 10 Закону №2136). Тобто сидіти склавши руки та списувати все на війну не вийде.
Якщо працівники взагалі не можуть виконувати роботу через бойові дії, а підприємство не може її надавати, найбільш безпечним виходом є призупинення дії трудового договору відповідно до ст. 13 Закону №2136. У такому разі роботодавець законно звільняється від обов'язку нараховувати та виплачувати заробітну плату на період призупинення. Борг за цей період фіксується і в майбутньому має бути стягнутий з держави-агресора.
У постанові Верховного Суду від 20.05.2026 у справі №334/4889/24 вказано:
Під час призупинення трудового договору у працедавця відсутній обов'язок забезпечувати працівника роботою та заробітною платою, якщо працедавець законно призупинив дію трудового договору, на підставі Закону №2136. Однак, зазначений закон не звільняє працедавця від обов'язків, в тому числі і щодо виплати заробітної плати.
Тобто невиплата зарплати може бути обґрунтованою у разі призупинення трудового договору відповідно до Закону №2136. Якщо ж таке рішення не було прийняте, то роботодавець повинен виплачувати зарплату у встановленому порядку. Тобто за роботодавцем зберігається обов'язок виплачувати працівникові належні суми навіть у період війни.
Роботодавець звільняється від відповідальності за порушення строків оплати праці (штрафів, пені тощо), лише якщо він доведе, що це порушення сталося безпосередньо внаслідок ведення бойових дій або інших обставин непереборної сили (ч. 2 ст. 10 Закону №2136).
Але зверніть увагу: таке звільнення від штрафних санкцій не звільняє підприємство від обов'язку виплатити саму заборгованість із заробітної плати
У ч. 4 ст. 10 Закону №2136 вказано, що якщо своєчасна виплата фізично неможлива через бойові дії, строк виплати зарплати може бути відтермінований до моменту відновлення повноцінної діяльності підприємства. Але слід врахувати наступне.
Деякі роботодавці трактують норму про відтермінування виплат як дозвіл просто «заморозити» гроші. Це груба помилка. Якщо ваше підприємство працює в умовно безпечному регіоні, але через відсутність нових замовлень затримується виплата зарплати, то це звичайний комерційний ризик. У такому разі ч. 3 та ч. 4 ст. 10 Закону №2136 не діють, жодного звільнення від відповідальності не буде, і Держпраці оштрафує підприємство відповідно до абзацу 4 ч. 2 ст. 265 Кодексу законів про працю (далі – КЗпП), яким передбачено штраф, за:
порушення встановлених строків виплати заробітної плати працівникам, інших виплат, передбачених законодавством про працю, більш як за один місяць, виплата їх не в повному обсязі - у трикратному розмірі мінімальної заробітної плати, встановленої законом на момент виявлення порушення;
Коли стає очевидним, що підприємство не вкладається у встановлені строки виплати зарплати, алгоритм дій менеджменту та бухгалтерії має бути чітким та послідовним.
Крок 1. Документування причин затримки (форс-мажору)
Якщо проблеми виникли через військові дії (знищення майна, окупація, блокування доступу до клієнт-банку), керівник має зафіксувати цей факт. Необхідно зібрати підтвердні документи: витяги з реєстрів, акти про руйнування, рішення місцевої влади або ТПП України. На основі цих документів видається наказ керівника про тимчасове відтермінування виплати заробітної плати до моменту відновлення діяльності або розблокування рахунків.
Для того, щоб тимчасово відтермінувати виплату заробітної плати працівникам у зв'язку з форс-мажорними обставинами та убезпечити підприємство від фінансових штрафів Держпраці, роботодавець має видати відповідний розпорядчий документ. Такий наказ базується на частинах 3 та 4 статті 10 Закону №2136.
ТОВАРИСТВО З ОБМЕЖЕНОЮ ВІДПОВІДАЛЬНІСТЮ «ВІКТОРІЯ»
(ТОВ «ВІКТОРІЯ»)
Код ЄДРПОУ 12345678
м. Незламне
НАКАЗ
«25» серпня 2026 року №45-ОД
Про тимчасове відтермінування строків виплати заробітної плати працівникам
У зв’язку із пошкодженням офісного приміщення ТОВ «Вікторія» внаслідок ракетного обстрілу, що призвело до тимчасової неможливості доступу до офісу, перебоїв у роботі клієнт-банку та пошкодження інфраструктури зв'язку з банком, а також до позбавлення технічної та фінансової можливості своєчасно виплатити заробітну плату, та керуючись частинами 3 і 4 статті 10 Закону України «Про організацію трудових відносин в умовах воєнного стану» від 15.03.2022 року №2136-IX,
НАКАЗУЮ:
1. Тимчасово відтермінувати строки виплати заробітної плати за другу половину місяця працівникам ТОВ «АЛЬФА» за серпень 2026 року до моменту відновлення технічної можливості проведення безготівкових розрахунків і відновлення повноцінної господарської діяльності підприємства.
2. Головному бухгалтеру Крвченко О. М.:
1) забезпечити належний бухгалтерський облік витрат на оплату праці, а також своєчасне нарахування заробітної плати працівникам у встановленому порядку за серпень 2026 року;
2) відображати нараховані, але не виплачені суми заробітної плати як кредиторську заборгованість підприємства на субрахунку 661;
3) після усунення форс-мажорних обставин (відновлення зв’язку/розблокування рахунків) невідкладно забезпечити виплату накопиченої заборгованості із заробітної плати та перерахувати відповідні суми утриманих податків (ПДФО, військовий збір) та нарахованого ЄСВ до бюджету.
3. Начальнику відділу кадрів Ковальчук І. В.:
ознайомити працівників підприємства з цим наказом у будь-який доступний спосіб за допомогою засобів електронної комунікації (шляхом надсилання на особисті адреси електронної пошти чи в месенджери) відповідно до ч. 2 ст. 7 Закону України №2136-IX.
4. Контроль за виконанням наказу залишаю за собою.
Директор Савченко Олена САВЧЕНКО
Зверніть увагу! Автоматичного звільнення від відповідальності немає. У преамбулі наказу обов'язково вкажіть конкретні причини затримки (наприклад, руйнування офісу, відсутність світла та зв’язку з банком) – це ваш головний аргумент для Держпраці (якщо строк невиплати зарплати перевищить місяць), який доводить зв'язок між бойовими діями та неотриманням працівниками грошей
Крок 2. Письмове повідомлення працівників (або ознайомлення із копією наказу).
Працівників потрібно оперативно інформувати про проблеми із виплатою зарплати та причини, які це зумовили. Варто оприлюднити офіційне повідомлення із поясненням причин затримки та копією наказу про відтермінування.
Пам'ятайте, що при кожній виплаті (навіть затриманій) роботодавець зобов'язаний повідомити працівника про нараховані суми, утримання та суму до видачі на руки (ст. 30 Закону №108).
Крок 3. Нарахування компенсації (якщо затримка понад місяць)
Якщо фінансові труднощі затягнулися і затримка виплати заробітної плати перевищила один календарний місяць, бухгалтер зобов'язаний нарахувати та виплатити працівникам компенсацію за ст. 34 Закону №108 та ст. 117 КЗпП.
Докладно про це у статті «Компенсація за несвоєчасно виплачену зарплату: розрахунок, оподаткування та звітність»
Крок 4. Пріоритетне закриття боргів при звільненні
Якщо під час дії затримки працівник вирішує звільнитися, бухгалтер має докласти максимум зусиль для проведення повного розрахунку в день звільнення. Пам'ятайте, затримка розрахунку при звільненні є найнебезпечнішою точкою для роботодавця, оскільки стягнення середнього заробітку за час затримки практично гарантоване судом. Про можливі ризики докладно у статті «Дії працівника при затримці виплати заробітної плати».
Довідник на тему:
Коефіцієнти для компенсації за затримку виплати зарплати
Читайте більше:
Альтернативні виплати замість зарплати
Індексація зарплати 2025: спецвипуск від редакції 7eminar
Як грудневу зарплату виплатити наперед без ризику штрафів
Перевірки нарахування і виплати зарплати: які помилки шукає ДПС
Зарплата натурою чи продаж продукції в рахунок зарплати: що вибрати роботодавцеві
Підприємство планує дарувати працівникам до дня народження квіти вартістю до 2000 грн. Чи потрібно вартість таких подарунків включати до заробітної плати працівника та нараховувати на неї ЄСВ? Яку ставку ЄСВ застосовувати до вартості квітів, подарованих працівнику з інвалідністю – 22% чи 8,41%?
За який період у 2026 році податкова може призначити перевірку ТОВ з податку на прибуток та ПДВ з урахуванням поновлення строків давності з 01.08.2023? Чи має право ДПС перевіряти 2020–2022 роки, якщо підприємство своєчасно подало звітність і не подавало уточнюючих декларацій?
Чи може посадовий оклад директора бути нижчим або дорівнювати окладу спеціалістів ІТ? Чи можуть спеціалісти ІТ мати однакові оклади, які перевищують оклад директора? Якщо з січня 2026 року оклад директора був меншим або однаковим з окладами ІТ-спеціалістів, чи можна з 1 вересня змінити штатний розпис і встановити директору вищий оклад? Чи не буде порушенням зміна окладів у вересневому штатному розписі та чи загрожує підприємству штраф за січень-серпень, якщо оклади підвищуються?
До початку нового навчального року школярам і студентам нагадали про основні правила кібергігієни. Серед них – використання складних паролів і двофакторної автентифікації, обережність із посиланнями та Wi-Fi-мережами, завантаження програм лише з офіційних джерел, резервне копіювання даних і перевірка інформації, яку надає штучний інтелект
Двоє людей з однаковим діагнозом можуть мати зовсім різні труднощі у повсякденному житті – від пересування до спілкування чи догляду за собою. Саме тому реабілітаційна команда оцінює не тільки порушення, а й збережені можливості, потреби та бар’єри, а потім разом із людиною визначає цілі допомоги
Агровиробники з 9 областей України можуть безкоштовно отримати зернові рукави для зберігання власного врожаю 2026 року. Заявки через Державний аграрний реєстр приймають з 28 серпня до 13 вересня, а пріоритет матимуть господарства, інфраструктура яких постраждала через бойові дії
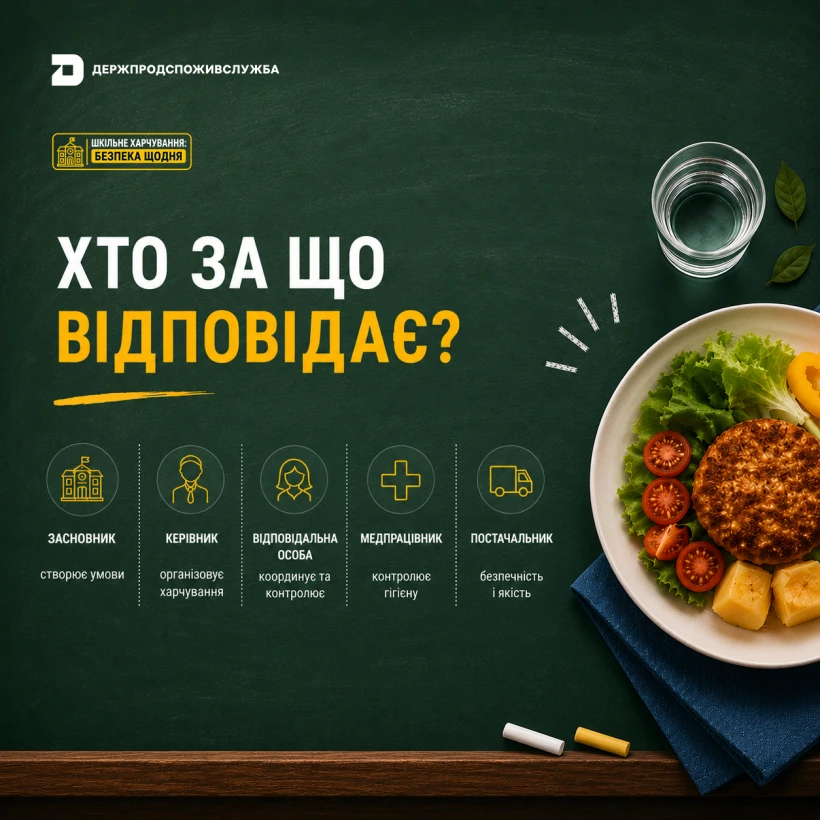
Безпека шкільного обіду залежить не від однієї людини, а від усього ланцюга – від закупівлі та приймання продуктів до їх зберігання, приготування і видачі. Держпродспоживслужба пояснила, хто саме відповідає за кожен етап та які функції виконує державний контроль
Якщо смерть людини настала на тимчасово окупованій території, факт смерті можна встановити через суд та на цій підставі провести державну реєстрацію смерті в Україні. Звернутися можуть члени сім’ї померлого, їхні представники та інші заінтересовані особи, а судовий збір у таких справах не сплачується
Операції з капітального ремонту гуртожитку можуть звільнятися від оподаткування ПДВ за п. 197.15 ПКУ, якщо одночасно виконуються встановлені умови щодо характеру робіт, статусу об’єкта та джерела їх фінансування. Зокрема, ремонтні роботи мають фактично належати до будівельно-монтажних робіт із будівництва або капітального ремонту житла, а гуртожиток – бути об’єктом житлової нерухомості. Вартість таких робіт також має оплачуватися державними коштами, які безпосередньо надходять на рахунок підрядника. УПК №397 не змінила цих правил, оскільки лише роз’яснює положення ПКУ та не є нормативно-правовим актом
Якщо працівник працює за основним місцем роботи, єдиний внесок сплачується не менше розміру, розрахованого для мінімальної заробітної плати. У випадку, коли працівник працює не за основним місцем роботи – єдиний внесок нараховується лише на суму нарахованого доходу
Кабінет Міністрів зареєстрував у Верховній Раді проєкт нового Трудового кодексу України №16010, який має замінити застарілу модель регулювання трудових відносин сучасними правилами. Документ передбачає більше договірності у відносинах працівника й роботодавця, ширші можливості для дистанційної та гнучкої роботи, а також оновлення гарантій для батьків, людей з інвалідністю та працівників старшого віку. Окрему увагу приділено захисту від підміни трудових відносин цивільно-правовими договорами, оплаті праці, робочому часу та праву на відпочинок. Новий підхід також посилює соціальний діалог і передбачає сучасні механізми врегулювання колективних трудових спорів
У вересні 2026 року ФОП мають врахувати кілька важливих податкових дедлайнів – від сплати військового збору, єдиного податку та ЄСВ до зміни системи оподаткування. ФОП 1–2 груп повинні сплатити військовий збір та єдиний податок за вересень до 18 вересня включно. Водночас 15 вересня спливає строк для переходу на спрощену систему або зміни групи з IV кварталу 2026 року. Тим, хто планує відмовитися від спрощеної системи з 1 жовтня, заяву необхідно подати до 21 вересня включно
Податківці роз’яснили, як діяти платнику податків у ситуації, коли об’єкт оподаткування придбали, але відчужили вже протягом перших 10 робочих днів. Чи потрібно подавати первинне повідомлення за ф. № 20-ОПП, а потім – повідомляти про його закриття?
ОЕСР оновила XML-схему обміну даними за стандартом CRS, передбачивши нові інформаційні поля для формування та передачі звітів про підзвітні фінансові рахунки. Перехід України на оновлену схему планується з 2027 року, тому фінансовим агентам варто заздалегідь підготувати свої системи до нових технічних вимог. Для цього також мають бути внесені відповідні зміни до національного Порядку заповнення та подання CRS-звітності
У разі припинення реалізації пального або спирту анулювання реєстрації здійснюється на підставі поданої заяви, яку контролюючий орган розглядає протягом трьох робочих днів
Податківці пояснили, що юридичні особи повинні сплачувати авансові внески з податку на нерухомість до 29 числа місяця, що настає за кварталом. Хоч у ПКУ зазначено «до 30 числа», норма тлумачиться так, що останній день сплати – саме 29-те
Правильно сформована структура власності є ключовою умовою для достовірного визначення кінцевих бенефіціарних власників, а її недоліки можуть стати причиною відмови у проведенні реєстраційних чи банківських процедур. Важливо не лише показати формальний розподіл часток, а й розкрити весь ланцюг володіння та механізми прямого й непрямого контролю аж до фізичної особи. Частка 25% і більше є важливим орієнтиром, однак сама по собі не визначає КБВ, адже вирішальний вплив може виникати через корпоративні договори, право голосу або фактичне управління. Особливу увагу потрібно приділяти багаторівневим структурам із іноземними компаніями та трастами
КМУ схвалив законопроєкт, який пропонує комплексні зміни до адміністрування ПДВ. Документ передбачає спрощення звітності для ФОП, нові правила складання податкових накладних, збільшення порогу для перевірок бюджетного відшкодування та запровадження квартального звітного періоду для підприємців – платників ПДВ