


🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Компанії використовують практику заміни частини зарплати іншими формами доходу – грошовою допомогою, подарунками в натуральній формі чи навіть дивідендами. Усі ці виплати не підпадають під повне навантаження у вигляді 22% ЄСВ. Однак будь-які альтернативні форми винагороди мають бути належно задокументовані. Крім того, більшість із них не звільнені від ПДФО та ВЗ, а в деяких випадках навіть вимагають додаткового податкового навантаження. Всі ці варіанти, потребують ретельної документальної підготовки. Розглянемо їх детально
Це систематичні виплати, передбачені колективним договором або внутрішніми нормативними документами підприємства. Така допомога може надаватися як за умови подання працівником заяви, так і без неї. Про надання допомоги на оздоровлення вказується у наказі про надання щорічної відпустки.
Якщо такі виплати мають постійний характер (наприклад, щорічно при наданні відпустки), вони вважаються складовою фонду оплати праці відповідно до наказу Держкомстату від 13.01.2004 №5 «Про затвердження Інструкції зі статистики заробітної плати» (далі – Інструкція №5) та оподатковуються на загальних підставах:
У звітності такі виплати відображають у Додатку Д4 Податкового розрахунку у складі зарплати, нарахованої у відповідному звітному місяці, з ознакою доходу «101».
При виплаті такої матеріальної допомоги, зменшення податкового навантаження не відбувається.
У 2025 році роботодавці можуть надавати працівникам одноразову нецільову благодійну допомогу, яка за певних умов звільняється від оподаткування. Йдеться про суму, яку працівник отримує на підставі особистої заяви у зв’язку з життєвими обставинами, без конкретизації мети використання. Така допомога – розповсюджена форма підтримки з боку роботодавця, і важливо знати, як правильно її оформити та задекларувати.
Зверніть увагу, що нецільова благодійна допомога може надаватися не лише працівникам, а й іншим фізособам, однак правила оподаткування однакові
Згідно з пп. 170.7.3 Податкового кодексу України (далі – ПКУ), не включається до оподатковуваного доходу працівника нецільова благодійна допомога, загальна сума якої протягом календарного року не перевищує встановлений граничний розмір.
Якщо річна сума допомоги не перевищує цей ліміт:
Виплата такої допомоги відображається у Додатку 4ДФ з ознакою доходу «169». У графах, де зазначаються нарахування ПДФО та військового збору, відповідні дані не заповнюються, якщо розмір не перевищив граничного ліміту.
Сума нецільової допомоги не включається до бази нарахування ЄСВ, згідно з п. 14 розділу І постанови КМУ від 22.12.2010 №1170 «Про затвердження переліку видів виплат, що здійснюються за рахунок коштів роботодавців, на які не нараховується єдиний внесок на загальнообов’язкове державне соціальне страхування» (далі – Перелік №1170).
У разі перевищення граничної суми, частина виплати, що перевищує 4240 грн, оподатковується:
У звітності сума допомоги вказується з ознакою доходу «169». При цьому якщо сума допомоги більша за неоподатковуваний розмір, то все одно її (як неоподатковувану, так і оподатковувану) відображаємо в одному рядку з тією ж ознакою доходу «169». У такому випадку відповідні дані вносяться до граф 4, 4а, 5, 5а.
Наприклад, у квітні 2025 року працівник економічного відділу подав заяву з проханням надати матеріальну допомогу у зв’язку із сімейними обставинами в розмірі 5 000 грн. Підприємство задовольнило запит і виплатило повну суму. Відповідно, оскільки 5 000 грн перевищують ліміт у 4240 грн, частина у 760 грн підлягає оподаткуванню:
У Додатку 4ДФ відображаємо:
Якщо працівник упродовж року отримав нецільову допомогу від кількох роботодавців, і її загальна сума перевищила 4240 грн, він зобов’язаний подати річну податкову декларацію. Це зазначено у пп. 170.7.3 ПКУ.
Нецільова допомога надається:
Зразки документів, які можна використати, доступні на Бухгалтерській платформі у розділі «Документи».
У 2025 році залишаються в силі податкові пільги для цільової благодійної допомоги. Йдеться про одноразову матеріальну виплату, яка надається на прохання працівника у зв’язку з певними життєвими обставинами.
Це може бути:
Причина звернення може бути різною, однак обов’язково має бути особисто обґрунтованою працівником та підтвердженою відповідними документами. Найчастіше порядок надання такої допомоги передбачено у колективному договорі, хоча її виплата не має регулярного або планового характеру.
Цільова матеріальна допомога вважається разовою, непередбачуваною та незапланованою виплатою. Тому для її надання обов’язковою умовою є заява працівника, в якій він зазначає причину звернення та бажану суму допомоги. У випадках, коли виникає необхідність привести цю виплату у відповідність до вимог податкового законодавства або внутрішніх положень компанії, варто також додати підтвердні документи – це можуть бути:
Якщо ж працівник не надає таких документів, то допомога автоматично потрапляє під правила оподаткування нецільової благодійної допомоги, що має зовсім інші податкові наслідки.
Щоб уникнути ризиків, важливо грамотно оформити процес: працівник подає заяву, а роботодавець видає наказ про надання допомоги. Для цільової допомоги наявність документів, які підтверджують мету використання коштів, є обов’язковою. Це можуть бути:
У Податковому розрахунку такі суми зазначаються з ознакою доходу «169», що вказує на їхній пільговий статус з точки зору оподаткування ПДФО.
Щодо ЄСВ, то його нараховувати не потрібно.
Цільова благодійна допомога, так само як і нецільова, включена до Переліку №1170, тобто належить до категорії виплат, які не є базою для нарахування ЄСВ
Відповідно до пп. 165.1.19 ПКУ, роботодавець має право надати працівнику фіндопомогу на лікування без ПДФО та військовим збором. При цьому розмір допомоги не обмежується, однак обов’язковою умовою є наявність документального підтвердження цільового призначення коштів.
Йдеться про документи, що засвідчують мету надання коштів: оплату лікування або медичного обслуговування. Такі документи можуть бути як підставою для попередньої оплати послуг, так і підтвердженням факту надання медичних послуг після їх отримання.
Серед них:
Такі документи визнаються ДПС, про що свідчить їх лист від 02.07.2004 №4168/К/17-3115.
Що стосується ЄСВ, то сума допомоги на лікування не включається до бази нарахування ЄСВ за умови наявності підтвердних документів, які підтверджують витрати на лікування та медобслуговування. Ця норма діє як щодо медичних послуг в Україні, так і за кордоном (згідно з ІПК від 10.07.2018 №3055/6/99-99-13-02-03-15/ІПК). У податковому розрахунку (Додаток 4ДФ) така допомога має ознаку доходу «143». Розмір допомоги відображається у графах 3 та 3а. Графи 4, 4а, 5 та 5а не заповнюються незалежно від розміру допомоги за наявності підтвердних документів.
У разі якщо допомога надається на конкретну ціль, наприклад: лікування працівника або його близького родича, оплату навчання, придбання медичних засобів, реабілітацію тощо – така виплата не оподатковується незалежно від суми. Повний перелік цільових витрат визначений у підпункті 170.7.4 ПКУ.
Однак варто враховувати критично важливу умову: для збереження неоподатковуваного статусу кошти мають бути перераховані не безпосередньо особі, яка потребує допомоги, а установі, що надає відповідні послуги – медичному закладу, навчальному закладу або постачальнику товарів чи послуг.
Наприклад, працівник надав довідку з лікарні та рахунок за лікування на 10 000 грн. Підприємство компенсувало витрати безпосередньо на розрахунковий рахунок лікарні. У 4ДФ надану допомогу відображено з ознакою доходу «143». ПДФО і ВЗ – не нараховуються. ЄСВ також не застосовується.
Також важливо пам’ятати, що строк використання грошової допомоги не повинен перевищувати 12 місяців з моменту її отримання. Якщо ці кошти залишилися невикористаними та не були повернені благодійнику, вони підлягають оподаткуванню згідно з положеннями підпунктів 170.7.5 та 170.7.6 ПКУ.
Таким чином, допомога на лікування працівника, надана на підставі підтвердних документів, може бути повністю звільнена від оподаткування ПДФО і військового збору, а також не є базою для нарахування ЄСВ. Водночас для допомоги на лікування родичів або третіх осіб потрібно чітко дотримуватися вимог щодо цільового використання та перерахування коштів, передбачених п. 170.7 ПКУ.
За умови, що це не суперечить колективному договору, можна надати нецільову благодійну допомогу не лише працівнику, але й його близькому родичу. Це дозволяє збільшити суму неоподатковуваної допомоги. Тоді можна зробити дві виплати по 4240 грн, але різним особам.
Зверніть увагу, якщо ж взагалі ніяк не оформити виплату одноразової матеріальної допомоги, наприклад не видати наказу чи не взяти заяву від працівника, то така виплата має оподатковуватися як додаткове благо (ПДФО + ВЗ + ЄСВ) на повну суму
Матеріальна допомога, виплачена через профспілку, не оподатковується, якщо її сума не перевищує 4 240 грн на 2025 рік. Таким чином, можна розділити виплату між підприємством і профспілкою, зменшуючи податкове навантаження. У такий спосіб, можна сплатити матеріальну допомогу 4240 грн від підприємства та стільки ж від профспілки. Обидві суми за рік оподатковуватися не будуть. Це стосується будь-якою мети виплати.
У разі виплати допомоги на поховання через профспілку, вся сума не підлягає оподаткуванню, навіть якщо вона перевищує встановлений ліміт (пп. «а» пп. 165.1.22 ПК), тобто навіть більша за 8480 грн у 2025 році. Матеріальна допомога в 4ДФ Податкового розрахунку має ознаку доходу «146». Крім того, на суму такої допомоги не нараховується ЄСВ.
У 2025 році залишаються чинними правила щодо неоподатковуваної видачі подарунків у негрошовій формі. Згідно з чинним законодавством, вартість такого подарунка не повинна перевищувати 25% мінімальної заробітної плати. У 2025 році це становить 2 000 грн (розрахунок: 8 000 грн × 0,25). Порівняння з неоподатковуваною межею треба робити окремо за кожним місяцем, в якому надано подарунок, а не сукупно за рік.
До переліку можливих негрошових подарунків належать продуктові набори, комплекти миючих засобів або засобів особистої гігієни, картки поповнення мобільного зв’язку, паливні талони, абонементи у фітнес-клуби, подарункові сертифікати торгівельних мереж тощо.
При цьому варто враховувати, що на вартість негрошового подарунка не нараховується ПДФО і військовий збір, але нараховується ЄСВ. Це пояснюється тим, що, згідно з пп. 2.3.2 Інструкції №5, одноразові заохочення належать до фонду додаткової заробітної плати. Таке ж тлумачення підтверджене й у роз’ясненнях ГУ ДПС у Тернопільській області.
Варто зазначити, що такий подарунок може надаватися працівникам щомісяця, про що прямо йдеться у підпункті 165.1.39 ПКУ. Але є важлива умова – подарунок повинен бути саме в негрошовій формі. Підпункт 165.1.39 ПКУ чітко визначає:
за винятком грошових виплат у будь-якій сумі.
Це означає, що грошовий еквівалент або грошова виплата вже не підпадає під вказане звільнення від оподаткування.
Як варіант реалізації – підприємство може придбати подарунок за власний рахунок і передати його працівнику у фізичній формі. У Податковому розрахунку (Додаток 4ДФ) неоподатковувана частина вартості подарунка відображається з ознакою доходу «160», а оподатковувана – як додаткове благо з ознакою доходу «126» (ЗІР, категорія 103.25).
Таким чином, при дотриманні умов щодо форми надання та вартості подарунків, роботодавці можуть здійснювати такі виплати без додаткового податкового навантаження для працівників.
Читайте більше:
Заява про надання матеріальної допомоги та наказ
Виплата зарплати за першу половину місяця (аванс)
Матеріальна допомога працівникам: розрахунок та обмеження
Безповоротна фінансова допомога: нюанси оподаткування та обліку
Брошура для бухгалтера:
Під час заповнення декларації з плати за землю можуть виникати розбіжності між сумою орендної плати, визначеною за умовами договору, та сумою, яку система автоматично розраховує з урахуванням площі ділянки й нормативної грошової оцінки. ДПС роз’яснила, яку суму слід відображати в декларації та на які норми ПКУ орієнтуватися
Реєстрація податкових накладних та розрахунків коригування є обов’язковою для всіх постачальників послуг чи товарів, на які нараховують ПДВ. Порушення цього обов’язку загрожує штрафними санкціями. Крім того, саме зареєстрована ПН є підставою для отримання податкового кредиту – суми, на яку платник ПДВ має можливість зменшити податкове навантаження. Розглянемо порядок та строки реєстрації ПН/РК, відповідальність за їх недотримання
У разі смерті ФОП, оголошення її померлою або визнання безвісно відсутньою зняття з податкового обліку відбувається на підставі відомостей з ЄДР про державну реєстрацію припинення підприємницької діяльності. Датою зняття з обліку є дата отримання контролюючим органом відповідних відомостей з ЄДР. Якщо запис про припинення ще не внесено, але податківці отримали від спадкоємців копію свідоцтва про смерть, вони передають її державному реєстратору для вжиття необхідних заходів. Водночас податкові зобов’язання та борг померлого ФОП можуть перейти до спадкоємців – у межах вартості успадкованого майна та пропорційно їхній частці у спадщині
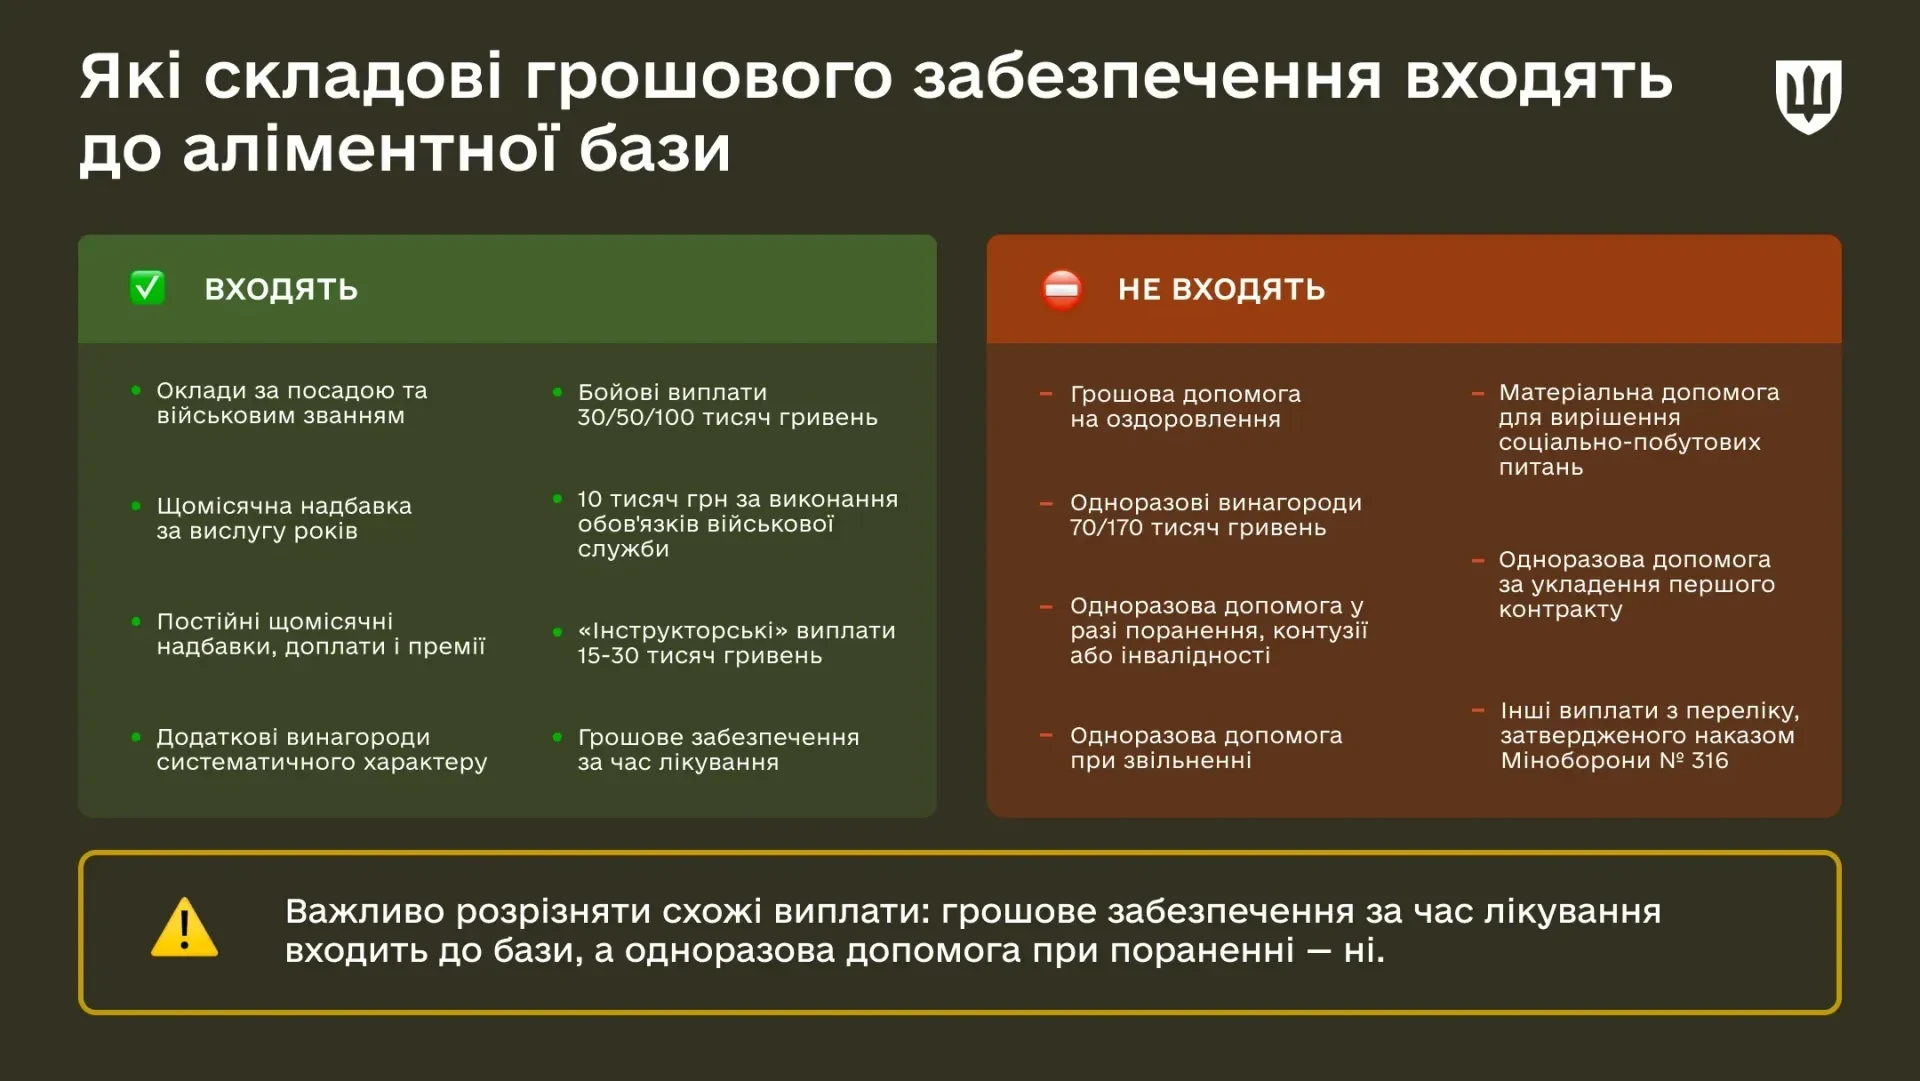
Аліменти з військовослужбовців утримують із більшості видів грошового забезпечення, зокрема посадового окладу, надбавок, премій і регулярних додаткових винагород. Це стосується й бойових виплат, тоді як окремі одноразові та цільові допомоги до аліментної бази не включаються. Міноборони роз’яснило, з яких саме виплат стягуються аліменти, як визначається їхній розмір залежно від кількості дітей та які є способи оформити утримання без звернення до суду
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам

Родинні зв'язки не звільняють ФОП від обов'язку оформлювати трудові відносини. Якщо члени сім'ї фактично працюють продавцями чи виконують іншу постійну роботу, їх необхідно офіційно працевлаштувати. Інакше підприємцю можуть загрожувати попередження, штрафи та адміністративна відповідальність
Пошкодження або знищення майна внаслідок бойових дій може унеможливити своєчасне виконання податкових обов’язків, зокрема щодо складання та реєстрації акцизних накладних і подання електронних документів. У таких випадках платник може скористатися правилами, передбаченими пп. 69.1 підрозд. 10 розд. ХХ ПКУ, але за умови належного документального підтвердження неможливості виконання обов’язків. Важливо довести не лише факт пошкодження чи знищення майна, а й те, як саме ці обставини завадили виконати конкретний податковий обов’язок
Зміна групи єдиного податку – звична практика для багатьох ФОП. Але саме на цьому моменті підприємці найчастіше й помиляються: не враховують усі нюанси переходу та звітування. І як наслідок – виникають штрафи, уточнення та зайві нерви. У цій статті розберемо ключові моменти та типові помилки при переході, як правильно заповнити декларацію у 2026 році у разі зміни групи протягом року та наведемо зразок заповнення

ФОП з 01.07.2026 перейшов з 3 групи ЄП на 2 групу. Подана декларація по єдиному податку за півріччя 2026 року як для ФОП 3 групи. Чи потрібно подавати цю декларацію за 9 місяців 2026 наростаючим підсумком? Чи тепер тільки річну декларацію подавати?

У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Повернення помилково або надмірно сплачених коштів до бюджету – поширена ситуація для перевізників та інших суб’єктів господарювання. Укртрансбезпека нагадує, що для отримання коштів необхідно подати правильно оформлену заяву та підтвердні документи. Важливо дотриматися встановленої структури заяви й подати її або поштою, або в електронному вигляді з накладанням КЕП

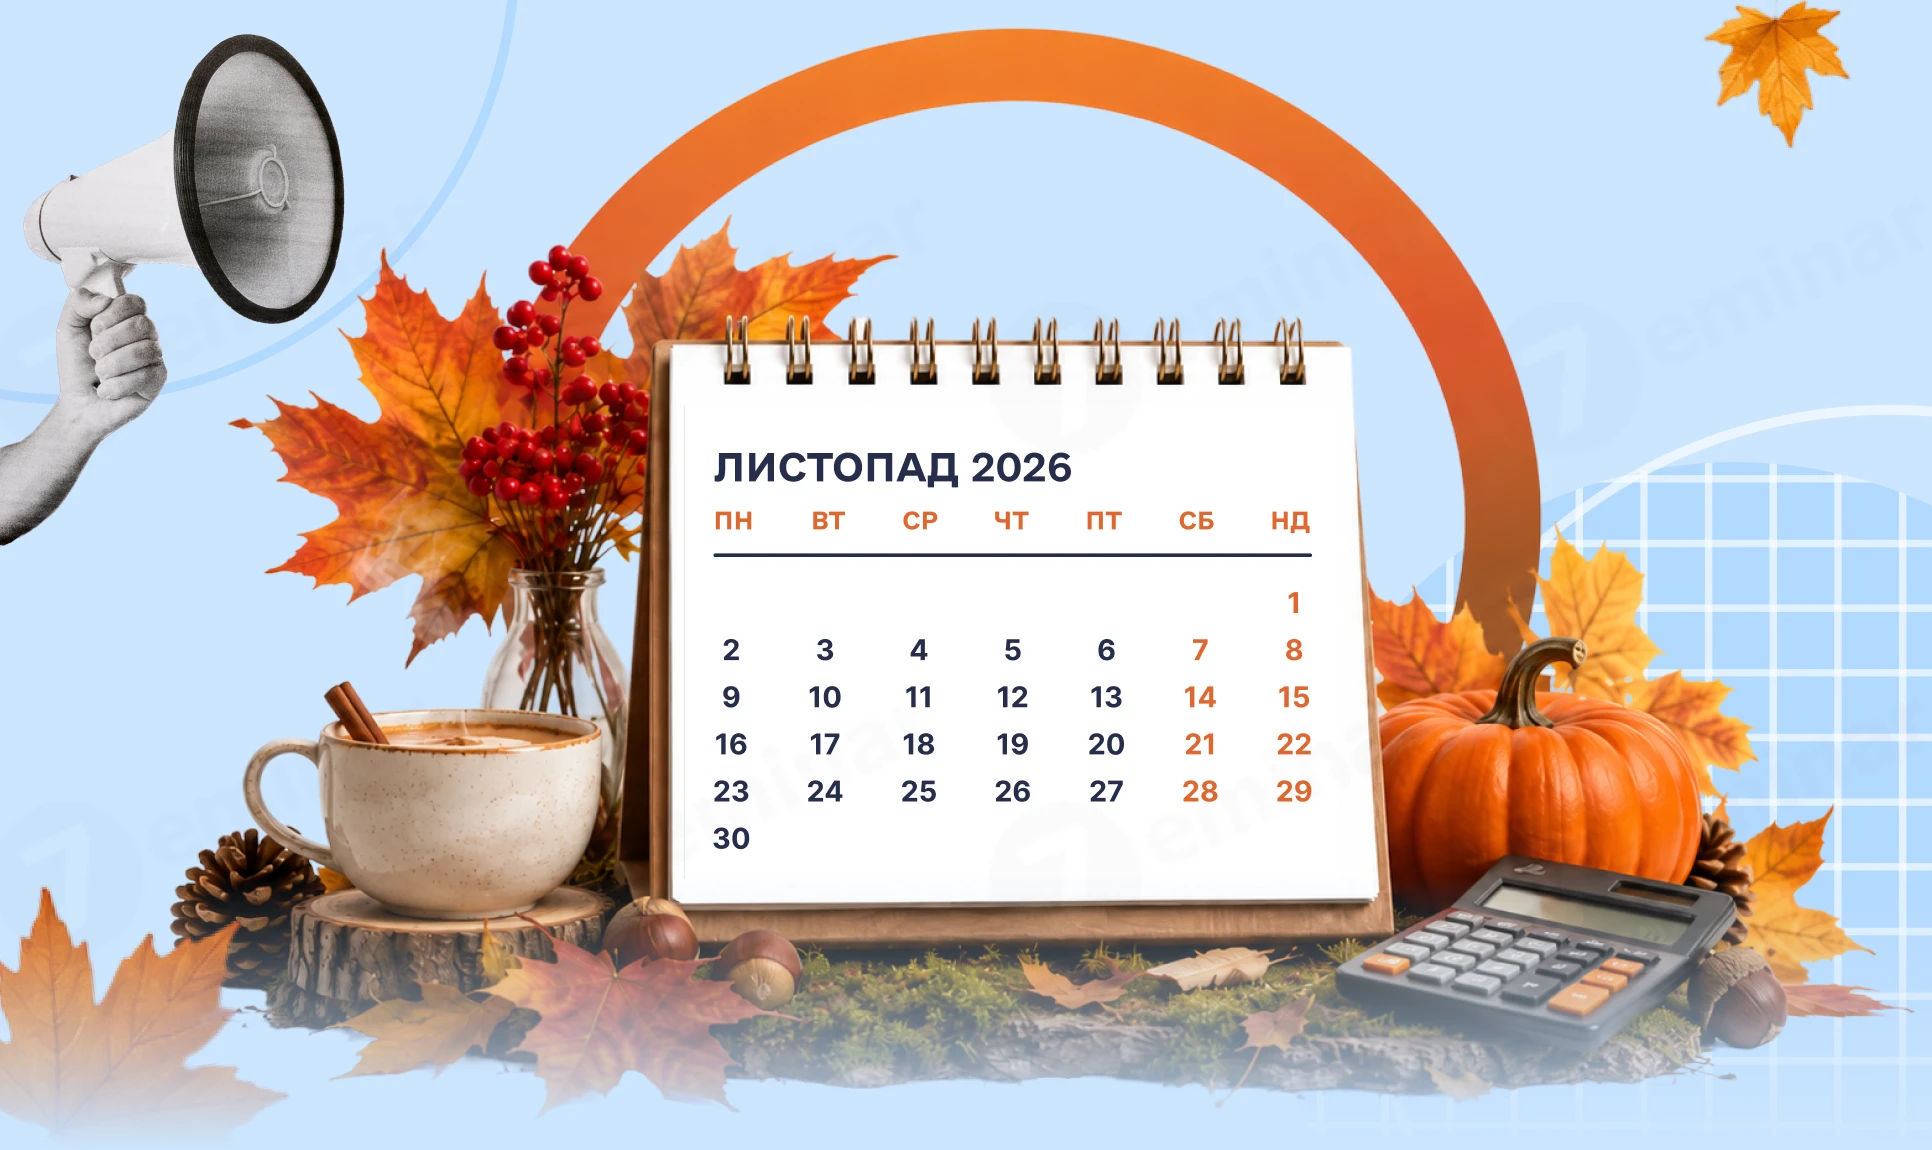
Нові рахунки для акцизу, три звіти щодо працевлаштування осіб з інвалідністю, декларація з прибутку за новою формою, дедлайни для ПФУ, ТЦК і Держпраці, зміни для ФОП, субсидій, перевізників та медоглядів. У листопаді бухгалтеру й роботодавцю доведеться стежити одразу за десятками дат: 1, 5, 9, 13, 14, 18, 19, 20 і 30 листопада, а також за дедлайном до 1 грудня. Зібрали головне в одному матеріалі – що зміниться, що потрібно подати, сплатити або перевірити та які строки не можна пропустити
Кабінет Міністрів України затвердив постанову від 28 жовтня 2026 №1335, якою вніс важливі зміни до Порядку ведення Єдиного реєстру податкових накладних (ЄРПН) та Порядку ведення Єдиного реєстру акцизних накладних (ЄРАН). Нововведення узгоджують роботу реєстрів із Законом України «Про публічні електронні реєстри» та оптимізують їхню технічну взаємодію з іншими держсистемами
Платники податків можуть не нараховувати та не сплачувати земельний податок і орендну плату за земельні ділянки державної та комунальної власності, розташовані на територіях активних бойових дій або тимчасово окупованих територіях. Водночас право на пільгу залежить від категорії території та дат початку і завершення бойових дій чи окупації, зазначених у відповідному Переліку. Розглянемо, якими нормативними актами затверджено Перелік, які території дають право на пільгу та за який період плата за землю не нараховується
У 2026 році продовжує діяти звільнення від плати за землю за ділянки, на яких розташовувалася житлова або нежитлова нерухомість, знищена внаслідок російської збройної агресії. Відповідні зміни передбачає Закон №4903-IX, який набрав чинності 23 жовтня 2026 року. Звільнення застосовується за умови внесення відомостей про знищене майно та земельну ділянку до відповідного Державного реєстру. Розглянемо, на який період і площу ділянок поширюється пільга та як скоригувати вже задекларовані зобов’язання за 2026 рік
Граничними днями для реєстрації ПН та РК за першу та другу половину жовтня 2026 року будуть 5 (четвер) та 18 (середа) листопада. У ці дні реєструйте ПН / РК протягом усього дня