



🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Готівкові кошти, розрахунки
12.10.2026
Матеріальна допомога працівникам 2026: розрахунок та обмеження
Про види матеріальної допомоги для працівників, зокрема нецільову, цільову допомогу, а також допомогу на оздоровлення та лікування, а також про умови надання, порядок оформлення заяв і наказів, бухгалтерський облік таких виплат розповідаємо у статті
- Нецільова матеріальна допомога
- Бухоблік нецільової матеріальної допомоги
- Оподаткування нецільової матеріальної допомоги
- Цільова матеріальна допомога
- Бухоблік цільової матеріальної допомоги
- Оподаткування цільової матеріальної допомоги
- Допомога на оздоровлення
- Бухоблік допомоги на оздоровлення
- Оподаткування допомоги на оздоровлення
- Допомога на лікування і медичне обслуговування
- Бухоблік допомоги на лікування та медичне обслуговування
- Оподаткування допомоги на лікування та медичне обслуговування
Нецільова матеріальна допомога
Нецільовою вважається допомога, яка надається без встановлення визначених умов або напрямів (пп. 170.7.1 Податкового кодексу України, далі – ПКУ) і має разовий характер.
Надається на підставі заяви працівника та наказу (розпорядження) керівника підприємства. У заяві може зазначатися причина звернення за допомогою.
Матеріальна допомога працівникам нараховується відповідно до умов колективного та/або трудового договору.
Порядок нарахування матеріальної допомоги визначається локальним документом на підприємстві. За основу можна взяти Порядок надання державним службовцям матеріальної допомоги для вирішення соціально-побутових питань, затверджений постановою Кабміну від 08.08.2016 №500, яким передбачено надання матеріальної допомоги у розмірі середньомісячної заробітної плати.
У такому разі можна керуватися новою редакцією п. 7 Порядку обчислення середньої заробітної плати, затверджений постановою Кабміну від 08.02.1995 №100 (далі – Порядок №100), яка діє з 12.09.2023:
У разі коли середня місячна заробітна плата визначена законодавством як розрахункова величина для нарахування матеріальної (грошової) допомоги, вона обчислюється шляхом множення середньоденної заробітної плати на середньомісячне число робочих днів у розрахунковому періоді. Середньоденна заробітна плата визначається шляхом ділення заробітної плати за фактично відпрацьовані протягом 12 місяців робочі дні на число відпрацьованих робочих днів.
Під час обчислення середньої заробітної плати за 12 місяців виходячи з посадового окладу чи мінімальної заробітної плати середньоденна заробітна плата визначається шляхом ділення суми, розрахованої відповідно до абзацу двадцять третього пункту 4 цього Порядку, на число робочих днів за останні 12 календарних місяців, що передують місяцю, в якому відбувається подія, з якою пов'язана відповідна виплата, згідно з графіком роботи підприємства, установи, організації.
Середньомісячне число робочих днів розраховується шляхом ділення на 12 сумарного числа робочих днів за останні 12 календарних місяців згідно з графіком роботи підприємства, установи, організації, встановленим з дотриманням вимог законодавства.
Таким чином для нарахування допомоги за таким алгоритмом застосовуються наступні формули:
Розмір матеріальної (грошової) допомоги = Середньоденна заробітна плата х Середньомісячне число робочих днів;
Середньоденна заробітна плата = Заробітна плата за фактично відпрацьовані протягом 12 місяців робочі дні / Число відпрацьованих робочих днів протягом 12 місяців робочі дні;
Врахуйте, при обчисленні середньоденної зарплати не враховуються виплати за час, протягом якого зберігається середній заробіток працівника (за час виконання державних і громадських обов'язків, щорічної та додаткової відпусток, відрядження, вимушеного прогулу тощо) та допомога у зв'язку з тимчасовою непрацездатністю.
Середньомісячне число робочих днів = Сумарне число робочих днів за останні 12 календарних місяців згідно з графіком роботи підприємства (установи, організації) / 12.
Бухоблік нецільової матеріальної допомоги
У бухгалтерському обліку нарахування допомоги за рахунок коштів роботодавця відображається за дебетом субрахунку 949 «Інші витрати операційної діяльності» та кредитом субрахунку 663 «Розрахунки за іншими виплатами».
Оподаткування нецільової матеріальної допомоги
ПДФО та ВЗ. Не включається до оподатковуваного доходу сума нецільової благодійної допомоги, у тому числі матеріальної, що надається резидентами – юридичними особами на користь платника податку протягом звітного податкового року сукупно у розмірі, що не перевищує суми граничного розміру доходу, до якого застосовується податкова соціальна пільга. Кількість виплат такої допомоги працівникам протягом року не обмежується.
Отже, сума нецільової допомоги не включається до бази оподаткування ПДФО та ВЗ в межах неоподатковуваного розміру відповідно до пп. 170.7.3 ПКУ. У 2026 році – 4660 грн на рік.
Сума перевищення вказаного доходу оподатковується у джерела виплати на загальних підставах.
У додатку 4ДФ Податкового розрахунку сума допомоги нецільового характеру вказується з ознакою доходу 169. Розмір допомоги відображається у графах 3 та 3а. Графи 4, 4а, 5 та 5а не заповнюються. Якщо сума допомоги перевищує неоподатковуваний граничний розмір, то ПДФО та ВЗ із суми перевищення відображаються відповідно у графах 4, 4а, 5 та 5а.
Якщо загальна сума отриманої нецільової допомоги від декількох податкових агентів протягом звітного податкового року перевищує вказаний розмір, то працівник зобов'язаний подати річну податкову декларацію (пп. 170.7.3 ПКУ).
ЄСВ. Сума нецільової допомоги не включається до бази нарахування ЄСВ (п.14 розділу І Переліку видів виплат, що здійснюються за рахунок коштів роботодавців, на які не нараховується єдиний внесок на загальнообов’язкове державне соціальне страхування,
затверджений постановою Кабміну від 22.12.2010 №1170; далі – Перелік №1170).
Зразок Заяви про матеріальну допомогу у зв’язку із сімейними обставинами
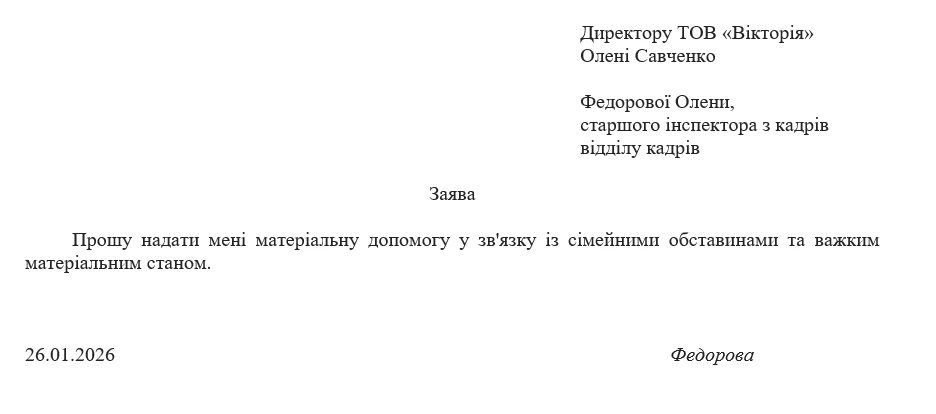
Завантажуйте шаблон та зразок Заява про матеріальну допомогу у зв’язку із сімейними обставинами
Зразок Наказу про матеріальну допомогу у зв’язку із сімейними обставинами
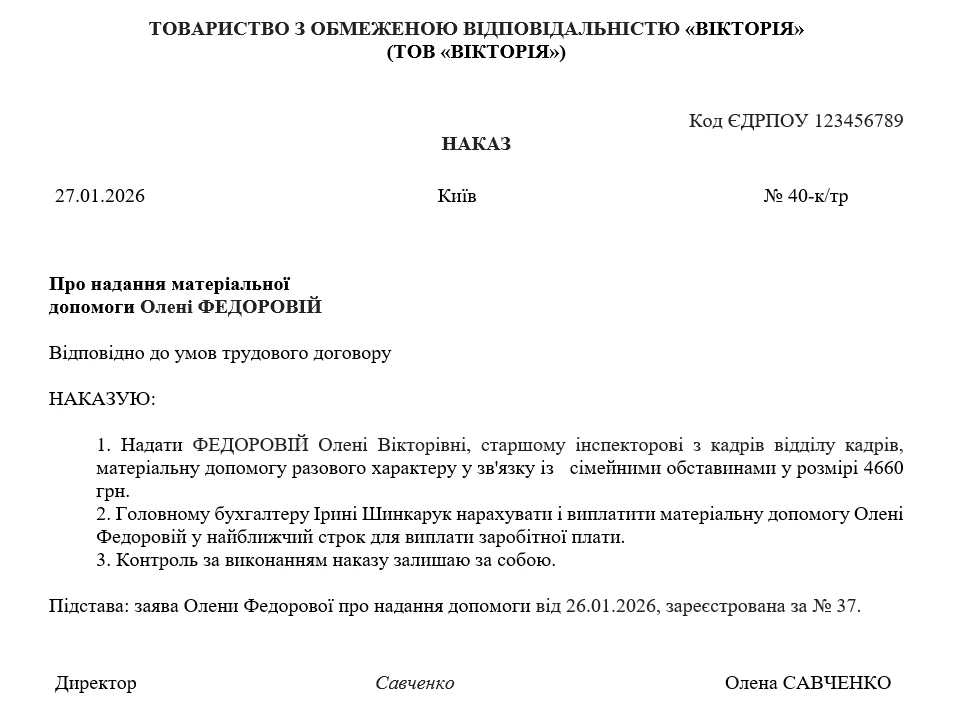
Завантажуйте шаблон та зразок Наказ про матеріальну допомогу у зв’язку із сімейними обставинами
Цільова матеріальна допомога
Цільовою є благодійна допомога, що надається під визначені умови та напрями її витрачання, які вказані у пп. 165.1.54, 170.7.4, 170.7.8 ПКУ.
Надається на підставі заяви працівника та наказу (розпорядження) керівника підприємства. У заяві зазначається причина та підстави звернення за допомогою.
Бухоблік цільової матеріальної допомоги
У бухгалтерському обліку нарахування допомоги за рахунок коштів роботодавця відображається за дебетом субрахунку 949 «Інші витрати операційної діяльності» та кредитом субрахунку 663 «Розрахунки за іншими виплатами».
Оподаткування цільової матеріальної допомоги
ПДФО та ВЗ. Не включається до оподатковуваного доходу цільова благодійна допомога, що надається резидентами –юридичними особами у будь-якій сумі (вартості) на цілі, вказані у пп. «а» – «ж» пп. 170.7.4 ПКУ, зокрема закладу охорони здоров'я для компенсації вартості платних послуг з лікування платника податку або члена його сім'ї першого ступеня споріднення. Ця допомога надається не безпосередньо працівнику, а закладу, який за рахунок цієї допомоги має надати набувачу допомоги певні послуги (лікування, навчання тощо).
У додатку 4ДФ Податкового розрахунку сума допомоги цільового характеру вказується з ознакою доходу 169. Розмір допомоги відображається у графах 3 та 3а, а графи 4, 4а, 5 та 5а не заповнюються.
Цільова матеріальна допомога (у грошовій формі) повинна бути використана її набувачем протягом строку, встановленого умовами її надання, але не більше 12 календарних місяців, наступних за місяцем отримання такої допомоги (пп. 170.7.5 ПKУ). Не використана в установлений строк допомога включається до складу загального річного оподатковуваного доходу її отримувача за умови, що він її не повернув благодійнику. Строк використання допомоги може бути продовжено (пп. 170.7.6 ПKУ).
ЄСВ. Сума цільової допомоги не включається до бази нарахування ЄСВ (п. 14 розділу І Переліку № 1170).
Допомога на оздоровлення
Допомога на оздоровлення, яка надається працівникам у разі щорічної відпустки, є допомогою систематичного характеру, якщо надається всім або більшості працівників відповідно до колективного, трудового договору або положення про оплату праці, прийнятого на підприємстві.
Порядок нарахування матеріальної допомоги визначається локальним документом на підприємстві. За основу можна взяти Порядок надання державним службовцям матеріальної допомоги для вирішення соціально-побутових питань, затверджений постановою Кабміну від 08.08.2016 №500, яким передбачено надання матеріальної допомоги у розмірі середньомісячної заробітної плати.
Така допомога може надаватися як за умови подання працівником заяви, так і без неї. Про надання допомоги на оздоровлення вказується у наказі про надання щорічної відпустки.
Відповідно до пп. 2.3.3 Інструкції зі статистики заробітної плати, затвердженої наказом Держкомстату від 13.01.2004 №5:
систематична матеріальна допомога за рахунок коштів роботодавця вважається складовою фонду оплати праці, позаяк належить до інших заохочувальних та компенсаційних виплат.
Бухоблік допомоги на оздоровлення
У бухгалтерському обліку нарахування допомоги відображається за дебетом відповідного субрахунку для обліку витрат (23, 91, 92, 93) та кредитом субрахунку 661 «Розрахунки за заробітною платою».
Оподаткування допомоги на оздоровлення
ПДФО та ВЗ. Сума допомоги на оздоровлення підлягає оподаткуванню ПДФО та ВЗ відповідно до пп. 164.2.1 ПKУ як «доходи у вигляді заробітної плати, нараховані (виплачені) платнику податку відповідно до умов трудового договору (контракту)».
У додатку Д4 Податкового розрахунку сума допомоги на оздоровлення відображається у складі заробітної плати з ознакою доходу «101».
ЄСВ. Допомога на оздоровлення систематичного характеру є складовою фонду оплати праці і її сума включається до бази нарахування єдиного внеску.
Зразок Заяви про надання матеріальної допомоги на оздоровлення
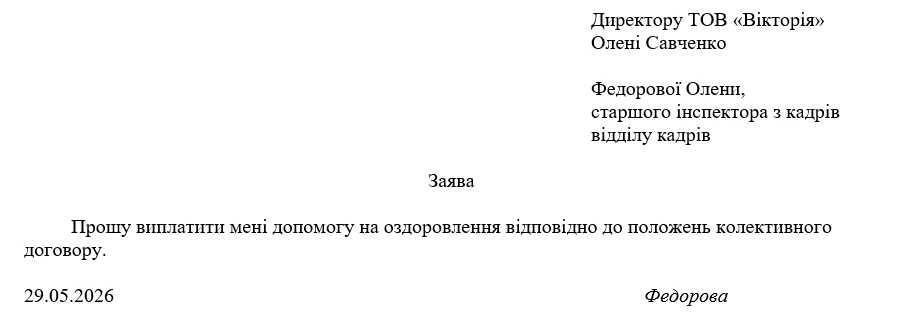
Завантажуйте шаблон та зразок Заява про надання матеріальної допомоги на оздоровлення
Зразок Наказу про надання матеріальної допомоги на оздоровлення
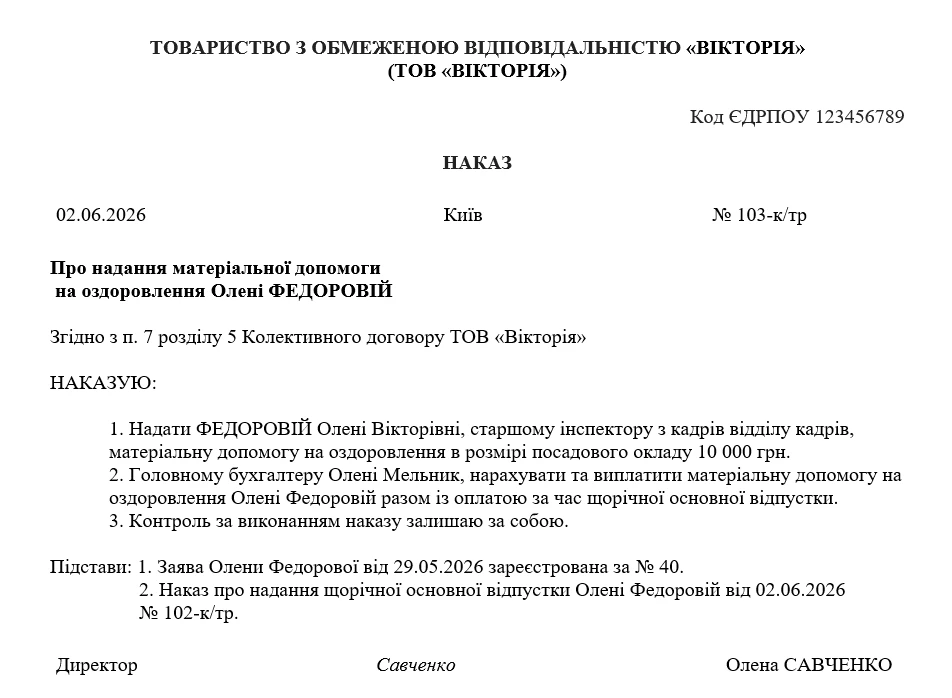
Завантажуйте шаблон та зразок Наказ про надання матеріальної допомоги на оздоровлення
Допомога на лікування і медичне обслуговування
Така допомога надається на підставі заяви працівника з обґрунтуванням причин надання допомоги (до якої додаються підтвердні документи) та наказу (розпорядження) керівника підприємства.
Бухоблік допомоги на лікування та медичне обслуговування
У бухгалтерському обліку нарахування допомоги за рахунок коштів роботодавця відображається за дебетом субрахунку 949 «Інші витрати операційної діяльності» та кредитом субрахунку 663 «Розрахунки за іншими виплатами».
Оподаткування допомоги на лікування та медичне обслуговування
ПДФО та ВЗ. Звільняється від оподаткування надана роботодавцем сума допомоги на лікування та медичне обслуговування працівника за наявності відповідних підтвердних документів (пп. 165.1.19 ПKУ).
Для здійснення попередньої оплати лікування чи обслуговування підтвердними є документи, що засвідчують цільовий характер надання коштів. Якщо допомогу отримано вже після надання послуг фізичній особі, то підтвердними документами, які доводять факт лікування або медичного обслуговування, є:
- документи, що підтверджують потребу фізичної особи – платника податку в лікуванні та медичному обслуговуванні (зокрема, наявність та характеристики хвороби, травми, отруєння, патологічного стану платника податку). До таких документів належать довідки, виписки з амбулаторних карт, рецепти;
- документи про надання послуг, які ідентифікують постачальника послуг та платника податку, якому надаються такі послуги, обсяги та вартість таких послуг: договори, платіжні та розрахункові документи, акти надання послуг, інші відповідні документи залежно від необхідного лікування або медичного обслуговування, хвороби та її стану (див. ІПК ДПС від 10.07.2018 №3055/6/99-99-13-02-03-15/ІПК).
Також немає значення, де проводиться лікування – в Україні чи за її межами (див. ІПК ДФС від 10.07.2018 №3055/6/99-99-13-02-03-15/ІПК). У пп. 165.1.19 ПКУ не встановлено граничний неоподатковуваний розмір для такої допомоги, тобто надавати її можна в межах тих сум, які зазначено у відповідних підтвердних документах.
У додатку 4ДФ Податкового розрахунку сума допомоги на лікування та медичне обслуговування вказується із ознакою доходу 143. Розмір допомоги відображається у графах 3 та 3а. Графи 4, 4а, 5 та 5а не заповнюються незалежно від розміру допомоги за наявності підтвердних документів.
Якщо ж допомога на лікування надана з порушенням вимог пп. 165.1.19 ПКУ (наприклад, відсутні підтвердні документи), то така допомога є додатковим благом і має оподатковуватися ПДФО та військовим збором. У додатку 4ДФ її слід вказувати з ознакою доходу «126».
ЄСВ. На суму допомоги на лікування, наданої працівникам, ЄСВ не нараховується (п. 14 р.І Переліку №1170).
Зразок Заяви про матеріальну допомогу на лікування
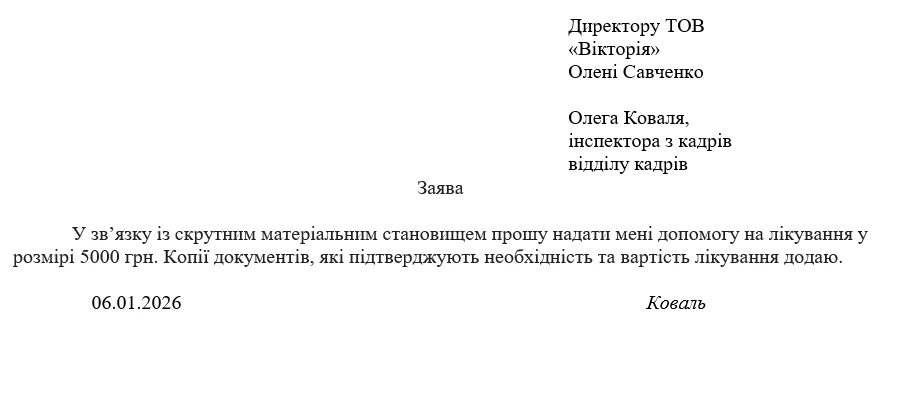
Завантажуйте шаблон та зразок Заява про матеріальну допомогу на лікування
Зразок Наказу про матеріальну допомогу на лікування
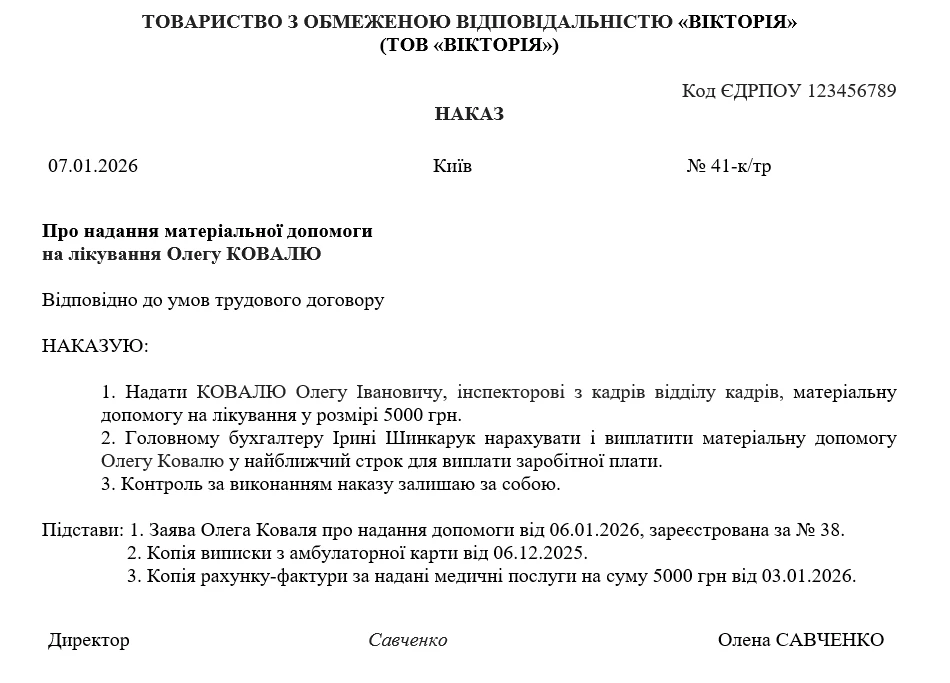
Завантажуйте шаблон та зразок Наказ про матеріальну допомогу на лікування
Шаблони та зразки документів:
Заява про надання матеріальної допомоги у зв'язку із сімейними обставинами
Наказ про надання матеріальної допомоги у зв'язку із сімейними обставинами
Заява про надання матеріальної допомоги на оздоровлення
Наказ про надання матеріальної допомоги на оздоровлення
Заява працівника про матеріальну допомогу на лікування
Наказ про надання працівнику матеріальної допомоги на лікування
Читайте більше:
Допомога на лікування та реабілітацію без податкових наслідків
Ризики надання працівникові допомоги на лікування без висновку лікаря
Допомога на лікування, одруження, народження дитини: які виплати може отримати працівник у 2026 році
Матеріальна допомога на оздоровлення: чи враховується при розрахунку середньої для лікарняних
Матеріальна допомога працівнику при звільненні: як видати без копійок і уникнути податків
Матеріальна допомога: як уникнути помилок у розрахунку середньої зарплати
Матеріальна допомога працівнику: що з ПДФО, ВЗ, ЄСВ та як заповнити зарплатну звітність
Охорона праці
30.10.2026
Укриття для бізнесу під час тривог: хто перевірятиме безпечність приміщень і чи передбачена відповідальність
Уряд готує зміни до правил роботи бізнесу під час «жовтої» повітряної тривоги. Підприємцям планують надати більше часу на облаштування безпечних просторів і дозволити користуватися укриттями за межами власної території. Водночас проблема не лише у строках: бізнесу незрозуміло, як підтверджувати відповідність безпечних просторів, хто перевірятиме їхні характеристики та які наслідки загрожують за невиконання вимог. У МВС підтвердили, що Мінекономіки спільно з МВС і ДСНС уже опрацьовує зміни до Постанови №1092

Єдиний податок
30.10.2026
Реклама на YouTube: податкова пояснила, як оподатковуються доходи ФОП у 2026 році
Якщо реклама, розміщена YouTube у відео підприємця, стосується його діяльності – дохід включається до бази єдиного податку. У протилежному випадку він вважається іноземним доходом і оподатковується за загальними правилами

Судова практика
30.10.2026
ФОП має КВЕД на надання майна в оренду: чи звільняється він від сплати податку на промислові об'єкти
Суди першої та апеляційної інстанцій стали на бік ФОП у спорі з Головним управлінням ДПС у Чернівецькій області, скасувавши податкові повідомлення-рішення на суму понад 178 тисяч гривень. Судова колегія підтвердила правомірність звільнення платників єдиного податку від земельного податку та податку на нерухомість за умови використання приміщень у власній виробничій діяльності навіть за наявності КВЕД для надання майна в оренду


ПДФО
30.10.2026
Податок із продажів на онлайн-майданчиках з 1 січня 2027 року: коли надійде ППР і скільки буде часу на сплату
З 1 січня 2027 року запрацюють нові правила оподаткування доходів фізосіб від продажу товарів через цифрові платформи. Якщо продавець користується кількома онлайн-майданчиками, для визначення податкових зобов’язань враховуватимуть сукупний річний дохід. За перевищення встановлених законом порогів податкова самостійно розрахує суму податку та надішле фізособі податкове повідомлення-рішення. Розповідаємо, коли це відбуватиметься, у які строки потрібно буде сплатити податок і як визначатимуть дохід


Заробітна плата
30.10.2026
Чому роботодавець не може «урізати» оплату лише через дистанційку
Зарплата працівника залежить від виконаної роботи, а не від того, де саме вона виконується. Якщо працівник продовжує виконувати той самий обсяг обов’язків дистанційно, роботодавець не має права зменшувати йому оплату лише через форму роботи

Створення суб'єкта, зміни
30.10.2026
Що змінилося для держреєстраторів, нотаріусів і бізнесу з 27 жовтня: пояснює Мін'юст
Із 27 жовтня 2026 року діють нові вимоги до державної реєстрації юридичних осіб: реєстратор перевіряє наявність правових підстав для користування нерухомістю, адресу якої зазначають як місцезнаходження компанії. Якщо таких підстав немає, у реєстрації можуть відмовити. Водночас перевірка потрібна не в усіх випадках зміни адреси, а лише за фактичної зміни об’єкта нерухомості. Розглянемо, як працюють нові правила, які реєстри використовуватиме реєстратор та що варто врахувати нотаріусам і бізнесу

Календар бухгалтера
30.10.2026
До 30 жовтня: подаємо фінансову звітність за 9 місяців 2026 року до Держстату+ статті по заповненню
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

РРО / ПРРО, фіскальні чеки
30.10.2026
Режим офлайн ПРРО: як ДПС обчислює дозволені 36 годин
Під час роботи програмного РРО в режимі офлайн діє обмеження – не більше 36 годин поспіль і не більше 168 годин протягом календарного місяця. Але з якого моменту податкова відлічує ці 36 годин? ВІдровідь надає ДПС


Статистичні звіти
30.10.2026
Звітність зі сталого розвитку: що готує уряд для українського бізнесу на 2027–2030 роки
Кабмін затвердив операційний план на 2027–2030 роки для подальшого запровадження в Україні звітності підприємств зі сталого розвитку відповідно до європейських вимог. Серед основних завдань – формування нормативної бази для застосування стандартів ESRS, запровадження єдиного електронного формату звітності та посилення вимог до аудиту таких звітів. Що передбачає новий план, як він вплине на бізнес і які законодавчі зміни готують для наближення української звітності до стандартів ЄС

Документообіг, первинні документи
30.10.2026
Скільки років ДПС зберігає звіти платника у 2026 році
Скільки часу потрібно зберігати податкову звітність та документи, подані до контролюючих органів? Для електронних і паперових документів діють однакові строки зберігання. У більшості випадків податкова звітність, декларації та документи до них мають зберігатися 5 років. Водночас для окремих документів, зокрема звітності ФОП – платників єдиного податку, передбачені спеціальні строки

Відстрочки, ВЛК
30.10.2026
Педагогічний працівник хоче виїхати за кордон: чи достатньо дозволу роботодавця та довідки
Чи може педагогічний працівник із відстрочкою від мобілізації виїхати за кордон, якщо заклад освіти надасть письмовий дозвіл і довідку про працевлаштування? Не завжди. Право на перетин кордону залежить від підстави, на якій оформлено відстрочку. Зокрема, для педагогів закладів загальної середньої освіти, які мають відстрочку за п. 2 ч. 3 ст. 23 Закону №3543, діють обмеження. Пояснюємо, кому дозволено виїзд і чи потрібні для цього додаткові документи від роботодавця


Транспорт у діяльності
30.10.2026
Порядок дій водія при збоях смарт-тахографа через вплив РЕБ у 2026 році
Роз’яснено алгоритм фіксації даних і внесення пояснень у разі спотворення інформації тахографом. Зокрема, водії повинні вносити необхідні відомості вручну, щоб уникнути порушень під час перевірок

Статистичні звіти
30.10.2026
З 30 жовтня 2026 року діє оновлений порядок накладання штрафів від Держстату: наказ опубліковано
Органи державної статистики керуються чітко затвердженою Інструкцією щодо оформлення матеріалів про адміністративні правопорушення. Документ детально регламентує кожен етап процесу: від фіксування порушень за статтею 186-3 КУпАП (порушення порядку подання або використання даних державних статистичних спостережень) до винесення постанов та їх примусового виконання

Основні засоби, МНМА
30.10.2026
З 30 жовтня діє оновлений НП(С)БО 25 «Спрощена фінансова звітність»
Мінфін наказом від 02.10.2026 №513 вніс зміни до НП(С)БО 25 «Спрощена фінансова звітність», якими уточнюються правила відображення основних засобів, отриманих державними та комунальними підприємствами на різних речових правах

Документообіг, первинні документи
30.10.2026
З 30 жовтня 2026 року факсиміле на первинці скасовано: наказ від 02.10.2026 №514 опубліковано
Мінфін оновлює Положення №88 щодо документального забезпечення записів у бухгалтерському обліку. Наказ передбачає, зокрема, вилучення норми про використання факсимільного відтворення підпису під час оформлення первинних документів та уточнення правил застосування самостійно виготовлених бланків. Зміни також мають узгодити Положення №88 з новими правилами документального оформлення окремих операцій з надання послуг, що діють із 1 квітня 2026 року

Документообіг, первинні документи
30.10.2026
Первинні документи: Мінфін змінює Положення №88 – що перевірити бухгалтеру
Мінфін наказом від 02.10.2026 №514 вніс зміни до Положення №88. Що зміниться у використанні факсиміле, оформленні актів без підпису замовника та власних формах первинних документів? Що перевірити в договорах і документообігу та коли набере чинності наказ – розбираємо на практичних прикладах

