


Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
Перевірки, штрафи
18.11.2025
Перевірки нарахування і виплати зарплати: які помилки шукає ДПС
Правильність нарахування та виплати заробітної плати працівникам – це питання для контролю, в першу чергу, органами Держпраці, адже зарплатні правила врегульовані трудовим законодавством. Але податкові органи також уповноважені контролювати питання оплати праці, оскільки вони пов’язані із зарплатними податками: ПДФО, ЄСВ, ВЗ. У статті розглянемо, як податківці перевіряють питання нарахування та виплати зарплати, які документи їх зацікавлять у ході перевірки, та на які помилки вони звернуть увагу
- Законодавчі основи для контролю оплати праці
- Під час яких перевірок контролюються зарплатні нарахування
- Які зарплатні питання цікавлять податківців в ході документальної перевірки
- Які саме документи доведеться надати в ході документальної перевірки
- Зарплатні перевірки: приклади з практики
- Висновки
Законодавчі основи для контролю оплати праці
Повноваження податкових органів на здійснення контролю за дотримання суб’єктами господарювання (далі – СГ) законодавства про оплату праці закріплені ст. 35 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці» (далі – Закон №108).
Згідно з цією нормою, контроль за додержанням законодавства про оплату праці здійснюють:
- Держпраці;
- податкові органи.
Важливо! Не допускається приховування від зазначених органів будь-якої інформації з питань оплати праці
Податкові органи мають право одержувати від СГ та найманих ними осіб інформацію, документи і матеріали та відвідувати місця здійснення господарської діяльності під час виконання трудової функції такими найманими особами.
Також у ст. 35 Закону №108 зазначено, що податкові органи мають право на проведення перевірки без попереднього попередження платника у випадках, передбачених законодавством.
Отже, перевірки оплати праці податковими органами здійснюються відповідно правил, встановлених законодавством. Таким законодавством є, в першу чергу, Податковий кодекс України (далі – ПКУ), яким визначені види перевірок, які мають право здійснювати податкові органи, та правила їх проведення.
Також при перевірці зарплатних питань, органи ДПС керуються Методикою проведення перевірки достовірності, повноти нарахування та сплати податку на доходи фізичних осіб, єдиного внеску на загальнообов'язкове державне соціальне страхування та військового збору, затвердженою наказом ДПС від 04.05.2023 №322 (далі – Методика №322).
Під час яких перевірок контролюються зарплатні нарахування
Відповідно п. 75.1 ПКУ податкові органи мають право проводити камеральні, документальні (планові або позапланові; виїзні або невиїзні) та фактичні перевірки.
В ході будь-якої перевірки названого виду можуть бути перевірені зарплатні питання, але, з урахуванням правил, встановлених для кожного виду перевірок.
Так, перелік питань, які можуть бути предметом камеральної перевірки наведено у пп. 75.1.1 ПКУ. Так, відносно нашого питання, в ході такої перевірки може бути проконтрольовані своєчасність подання податкових декларацій, а також своєчасність сплати узгодженого податкового зобов’язання.
Перелік питань, які можуть бути охвачені фактичною перевіркою, наведено у пп. 75.1.3 ПКУ. Зокрема, до них відносяться питання дотримання роботодавцем законодавства щодо укладення трудового договору, оформлення трудових відносин з працівниками (найманими особами). Як бачимо, в ході такої перевірки також не всі питання зарплати можуть бути перевірені.
Тому, основний вид перевірок, в ході яких контролюються правильність нарахування та виплати зарплати – це документальні перевірки (планові, або позапланові). Цей висновок також підтверджується змістом Методики №322, де детально прописані правила перевірки зарплатних податків саме в ході документальної перевірки.
Які зарплатні питання цікавлять податківців в ході документальної перевірки
Виходячи з розд. III Методики №322, перевірятися будуть наступні питання:
- правильність визначення об'єкта оподаткування ПДФО та ВЗ при нарахуванні (виплаті) доходів платникам податків у вигляді заробітної плати, винагород за цивільно-правовими договорами за виконання робіт (надання послуг), інших виплат фізичним особам (як у грошовій, так і не грошовій формі);
- правильність застосування до об'єкта оподаткування розміру ставок ПДФО залежно від виду доходу;
- правомірність надання податкової соціальної пільги;
- надання поворотної фінансової допомоги фізособам та оподаткування такої допомоги у разі встановлення факту її неповернення;
- правильність визначення бази нарахування ЄСВ;
- правильність та правомірність застосування розміру ЄСВ;
- дотримання встановлених строків сплати (перерахування) до бюджетів ПДФО, ВЗ, ЄСВ;
- дотримання вимог щодо пропорційності сплати ЄСВ (авансових платежів) одночасно з виплатою сум заробітної плати (доходу, грошового забезпечення), на суми якої (якого) нараховується єдиний внесок;
- на яких рахунках обліковується нарахування та сплата ПДФО, ВЗ, ЄСВ.
В ході перевірки цих питань податківці будуть досліджувати:
- правильність формування обчислення об'єкта оподаткування ПДФО, ВЗ та бази нарахування ЄСВ;
- обґрунтованість застосовуваних розміру ЄСВ, ставок ПДФО та правомірність застосування пільг;
- дотримання вимог ведення поточних записів у первинному, аналітичному та синтетичному обліку господарських операцій, виходячи з яких нараховується ПДФО, ВЗ та ЄСВ;
- достовірність арифметичних розрахунків сум податкових зобов'язань із ПДФО, ВЗ та сум ЄСВ;
- правильність складання і дотримання термінів подання звітності, податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків - фізичних осіб, і сум утриманого з них податку, а також сум нарахованого ЄСВ контролюючим органам;
- реальність відображення залишків заборгованості в розрахунках із бюджетами з ПДФО, ВЗ, ЄСВ;
- своєчасність і повнота сплати (перерахування) ПДФО, ВЗ та ЄСВ.
Які саме документи доведеться надати в ході документальної перевірки
Це можуть бути, будь-які документи, які стосуються нарахування та виплати зарплати. Як ми зазначили вище, СГ не має право приховувати від податкових органів будь-яку інформацію з питань оплати праці (ст. 35 Закону №108).
Сам процес проведення документальної перевірки умовно можна поділити на 3 етапи, в ході яких податківці будуть ознайомлюватися з відповідними документами, а саме.
Етап 1. Організаційний етап, в ході якого здійснюється обов'язкове ознайомлення представників органу ДПС з:
- наказом про облікову політику цього платника податків;
- наказами про прийняття на роботу працівників;
- штатним розписом;
- цивільно-правовими договорами.
Етап 2. Перевірка первинних документів, що містять дані стосовно нарахованих (виплачених) доходів фізичним особам, перевірка аналітичних відомостей та карток за рахунками:
- 64 «Розрахунки за податками і платежами»;
- 65 «Розрахунки за страхуванням»;
- 66 «Розрахунки за виплатами працівникам»;
- 30 «Готівка»;
- 31 «Рахунки в банках»;
- 37 «Розрахунки з різними дебіторами»;
- 63 «Розрахунки з постачальниками та підрядниками».
Перевірка проводиться на підставі податкових декларацій (розрахунків), фінансової та іншої звітності, регістрів податкового та бухгалтерського обліку, ведення яких передбачено законодавством, первинних документів, що використовуються в бухгалтерському та податковому обліку і пов'язані з нарахуванням і сплатою ПДФО, ВЗ, ЄСВ, а також інших документів та податкової інформації, отриманої в установленому законодавством порядку контролюючим органом, у тому числі за результатами перевірок інших платників податків.
Наприклад, на цьому етапі у вас можуть вимагати надати:
- табель обліку робочого часу працівника;
- документи, які підтверджують право на застосування пільгової ставки податку (внеску);
- документи, які підтверджують розрахунки з підзвітними особами, та особами, які направлялися у відрядження;
- колективний договір, або внутрішні положення (накази), якими регламентуються питання оплати праці, преміювання, охорона праці, тощо.
Етап 3. Підсумковий етап, в ході якого узагальнюються встановлені порушення (відхилення) та відображаються у висновках акту (довідки) про проведення перевірки.
Зарплатні перевірки: приклади з практики
Суб’єктам господарювання, яких перевіряє орган ДПС, слід бути готовим надати в ході перевірки документи, які підтверджують правомірність застосування певної ставки податку (збору), або пільг. Наведемо декілька прикладів з судової практики з цього питання.
1. Засоби індивідуального захисту, видані роботодавцем, не є додатковим благом працівника
Орган ДПС за результатами проведеної перевірки донарахував підприємству ПДФО та ВЗ у зв’язку з тим, що підприємство надавало своїм працівникам спеціальний захисний одяг, взуття та засоби індивідуального захисту, але при цьому не мало затвердженого колективного договору. Податковий орган розцінив, що отримані працівниками речі – є додатковим благом в натуральній формі.
Але, в судовому порядку підприємству вдалося доказати, що колективний договір – не єдиний документ, який підтверджує правомірність видачі працівникам спецодягу та інших речей, з урахуванням специфіки виробництва і технологічних процесів, характеру і умов праці. На підтвердження такої позиції підприємством було надано наказ «Про порядок забезпечення працівників товариства спецодягом, спецвзуттям та іншими засобами індивідуального захисту» (Постанова Верховного Суду від 22.02.2024 по справі №823/1635/17).
2. Для застосування пільгової ставки ЄСВ, у роботодавця повинні бути документи, які підтверджують таку пільгу
Податковий орган донарахував підприємству зобов’язання з ЄСВ, оскільки вважав, що підприємство неправомірно застосувало пільгову ставку ЄСВ до доходів, виплачуваних працівникам, які мають інвалідність. Підприємство оскаржило в суді рішення податкового органу. Але, довести свою правоту підприємству не вдалося, оскільки ним була порушена процедура застосування пільгової ставки, передбачена законодавством.
Відповідно Інструкції про порядок нарахування і сплати єдиного внеску на загальнообов`язкове державне соціальне страхування, затвердженої наказом Мінфіну від 20.04.2015 №449, нарахування ЄСВ із застосуванням пільгової ставки здійснюється з дати встановлення групи інвалідності, але не раніше одержання завіреної копії довідки до акта огляду в медико-соціальній експертній комісії, та закінчується датою припинення інвалідності (пп. 5 п. 2 розд. III).
Тому, підприємство не мало право застосовувати пільгову ставку ЄСВ до моменту одержання завіреної копії довідки до акта огляду в медико-соціальній експертній комісії. Отже, у позовних вимогах підприємству було відмовлено (Постанова Верховного Суду від 08.01.2025 по справі №809/1117/18).
Для довідки. З 01.01.2025 порядок підтвердження інвалідності змінився відповідно Закону України від 19.12.2024 №4170-IX «Про внесення змін до деяких законодавчих актів України щодо реформування медико-соціальної експертизи та впровадження оцінювання повсякденного функціонування особи». Тому зараз документом, який підтверджує інвалідність є витяг з рішення експертної команди про встановлення інвалідності (п. 40, 45, 53 Порядку проведення оцінювання повсякденного функціонування особи, затвердженого постановою КМУ від 15.11.2024 №1338). Але, раніше видані довідки МСЕК також дійсні, з урахуванням приписів, встановлених п. 3 Постанови №1338.
Висновки
- Податкові органи мають право контролювати дотримання СГ законодавства про оплату праці.
- Контроль таких питань здійснюється здебільшого в ході проведення документальних перевірок.
- При здійсненні перевірок податківці повинні дотримуватися правил, встановлених ПК.
- Суб’єктам господарювання, які очікують податкову перевірку щодо питань заробітної плати, варто ознайомитися з Методикою №322 та підготувати документи, які стосуються зарплатних показників.
Статті на тему:
Перевірки Пенсійного фонду: що потрібно знати
Запити від податківців: як реагувати та чи відповідати
Як перевірити чи податківці правильно нарахували пеню
Запит ДПС щодо вже перевіреного періоду: як захиститися
Як проводять та що перевіряють під час фактичної перевірки
Коли подавати та як оформити заперечення до акта податкової перевірки
Готуємося до податкової перевірки: що перевірити у собівартості товарів (робіт, послуг)
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
ПДВ
27.09.2026
Облік паперу, папок, ручок та інших ТМЦ як «Канцтовари»: чи буде проблема при перевірці
При аналізі рахунку 209 звернула увагу, що різні ТМЦ оприбутковуються однією позицією «Канцтовари». Водночас у первинних документах та ПН зазначена конкретна номенклатура: папір офісний, реєстратори, папки, файли, маркери, текстові маркери, ручки, олівці, блокноти, степлери та інше канцелярське приладдя. Наскільки коректно об’єднувати різні ТМЦ в одну позицію, якщо номенклатура в обліку не відповідає первинним документам та ПН? Чи допустиме таке узагальнення та чи створює воно ризики при перевірці щодо підтвердження оприбуткування, списання ТМЦ та податкового кредиту з ПДВ?
Перевірки, штрафи
27.09.2026
Позаплановий контроль за захистом прав споживачів: які умови діють під час воєнного стану
Під час воєнного стану позапланові заходи державного нагляду у сфері захисту прав споживачів, крім житлово-комунальних послуг, Держпродспоживслужба може проводити лише за наявності загрози життю та здоров’ю людини. Щоб звернення стало підставою для реагування, варто зафіксувати порушення, детально описати небезпеку та додати фото, відео, чеки й інші документи
Документообіг, первинні документи
27.09.2026
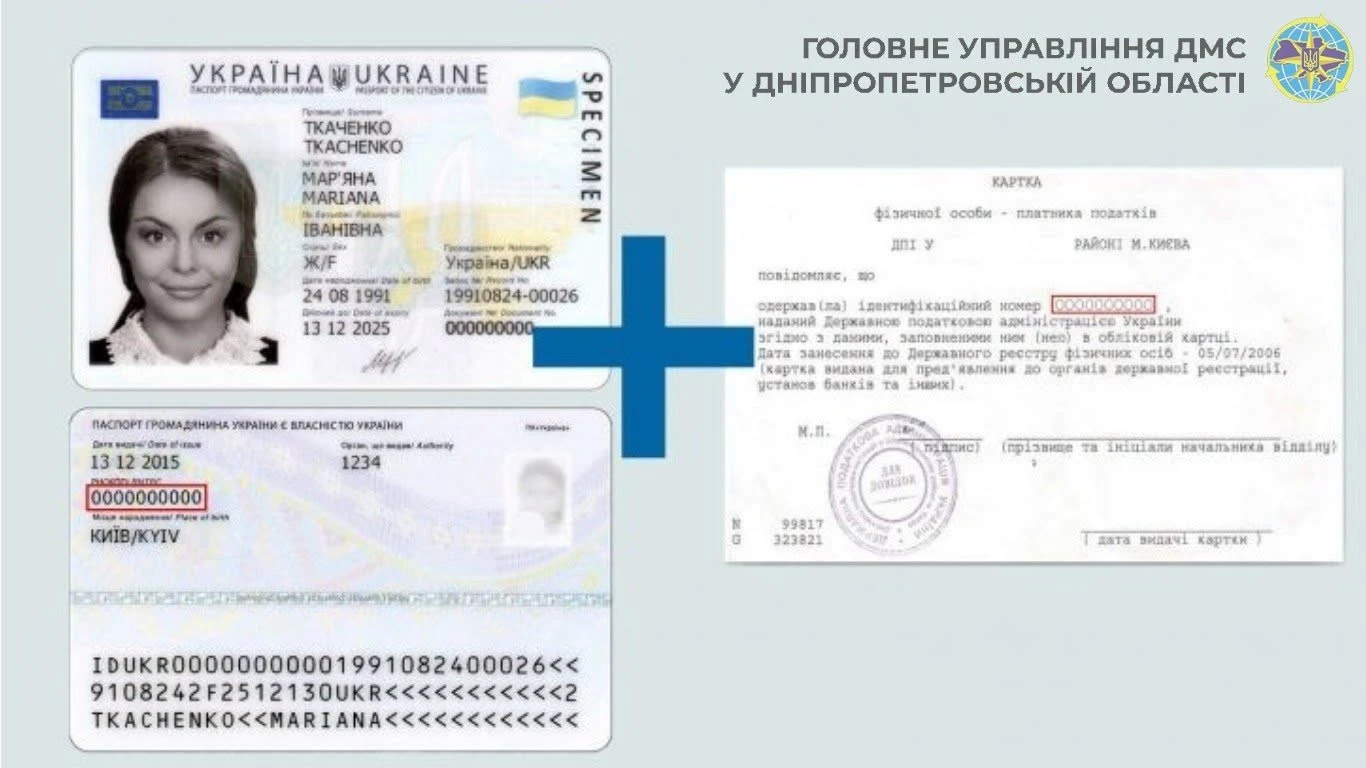
Ідентифікаційний код у паспорті-ID: де його зазначають та чи потрібна довідка
Номер облікової картки платника податків (РНОКПП) зазначається в паспорті громадянина України у формі ID-картки – його внесено до електронного носія та нанесено графічно на зворотному боці документа. Такий номер має юридичну силу документа, що підтверджує РНОКПП, а під час оформлення першої ID-картки його можна одночасно отримати, якщо податкового номера ще немає
Медицина
27.09.2026
Інсульт: як пройти реабілітацію безоплатно та де отримати допомогу
Після інсульту реабілітація залежить від стану людини та може включати відновлення руху, рівноваги, мовлення, ковтання, пам’яті й повсякденних навичок. У закладах, які мають договір із НСЗУ, реабілітація є безоплатною за Програмою медичних гарантій, а направлення можна отримати від лікуючого або сімейного лікаря
Цільове фінансування
27.09.2026
7 запитань про «Власну справу 2.0»: хто може отримати до 2,5 млн грн
Із 9 вересня 2026 року програма «Власна справа 2.0» працює за новими умовами: на започаткування бізнесу можна отримати до 300 тис. грн, а з урахуванням надбавок – до 500 тис. грн; на масштабування – до 1,5 млн грн, або до 2,5 млн грн із надбавками. Також роз’яснено, які податки та внески зараховуються в погашення гранту, чи можна подавати заявки одночасно за ФОП і ТОВ, як впливають банківські борги та коли можна отримати повторний грант
Судова практика
27.09.2026
Подарував депозит перед смертю: чи перейдуть гроші дочці, пояснив Верховний Суд
ВС зазначив, що право вкладника за договором банківського вкладу є майновим зобов’язальним правом вимоги до банку та може бути самостійним об’єктом цивільного обороту і предметом договору дарування. Тому суди мали з’ясувати, чи було за договором подаровано саме право на вклад, а не вимагати фактичної передачі грошових коштів дочці; справу направлено на новий розгляд
Трудові книжки, ЕТК
26.09.2026
У трудовій книжці немає попереднього запису: чи можна внести запис про прийняття на роботу
Працівника прийняли на роботу, він надав трудову книжку. Запису про роботу на підприємстві, де він працював перед прийняттям до нашого підприємства, немає. Працівник просить зробити запис про прийняття. Чи можемо ми внести його без попереднього запису іншої фірми та продовжити нумерацію у трудовій книжці?


Перевірки, штрафи
26.09.2026
Планова перевірка починається у вересні 2026: чи правомірно перевіряти 2020–2022 роки
Планова перевірка підприємства розпочинається у вересні 2026 року. ДПС в запиті на перевірку зазначила, що буде перевірятись період з 01.01.2020 року по 30.06.2026 року. Чи законно зараз перевіряти 2020–2022 роки?

Будівництво
26.09.2026
6 відмов у видачі МУО визнано необґрунтованими: ДІАМ про перші результати оскарження
За перший місяць роботи механізму оскарження відмов у видачі містобудівних умов та обмежень до ДІАМ надійшло 22 скарги, 14 із них уже розглянуто. У 6 випадках відмови визнано необґрунтованими, зокрема через безпідставну вимогу рішення містобудівної ради та відсутність вже наданого документа

Працевлаштування, переведення
26.09.2026
10 поширених помилок під час пошуку роботи: поради Державної служби зайнятості
Державна служба зайнятості, узагальнивши 35 років роботи, назвала 10 найпоширеніших помилок, яких припускаються люди під час пошуку роботи. Серед них – перебільшення навичок у резюме, використання одного резюме для всіх вакансій, недооцінювання власних досягнень, ігнорування LinkedIn, пошук роботи лише у великих компаніях та нехтування змінами на ринку праці

Судова практика
26.09.2026
Як ділять майно подружжя: ВС зібрав актуальну судову практику в одному огляді
Верховний Суд опублікував другий випуск огляду практики КЦС щодо поділу спільного майна подружжя та захисту майнових прав. В огляді, зокрема, проаналізовано правові позиції щодо шлюбних договорів, фраудаторних правочинів, кредитних зобов’язань подружжя, звернення стягнення на спільне майно, визнання особистого майна спільним, позовної давності

Е-сервіс
26.09.2026
«Шлюб онлайн»: вдови та вдівці тепер можуть одружитися дистанційно
У «Дії» оновили послугу «Шлюб онлайн»: тепер подати заяву та одружитися дистанційно можуть також громадяни, попередній шлюб яких припинився у зв’язку зі смертю чоловіка або дружини. Система додатково перевіряє актовий запис про смерть другого з подружжя, тому для підтвердження припинення попереднього шлюбу не потрібні паперові довідки чи особистий візит до ДРАЦС

Освіта
26.09.2026
Як організувати харчування учнів у 2026–2027 навчальному році: документи, закупівлі та вимоги до їдалень
Для громад і закладів освіти підготували практичний довідник щодо організації безоплатного гарячого харчування учнів у 2026–2027 навчальному році. У ньому роз’яснено, які документи потрібні, як діяти за недостатньої місткості їдальні чи потужності харчоблоку, а також як організувати закупівлі, фінансування та дотримання вимог безпечності харчових продуктів

Пільги
25.09.2026
Продаж майбутнього об’єкта нерухомості: коли дохід можна зменшити на витрати
Фізична особа – резидент при продажу протягом звітного року неподільного об’єкта незавершеного будівництва або майбутнього об’єкта нерухомості може зменшити оподатковуваний дохід на документально підтверджені витрати на його придбання. До таких витрат належать, зокрема, кошти за майнові права, витрати на будівництво та придбання об’єкта, реєстраційні платежі, а в окремих випадках – вартість нерухомості, отриманої у власність іншим способом. Для застосування зменшення необхідно задекларувати всі відповідні операції за рік та подати разом із декларацією копії документів, що підтверджують понесені витрати

Податкова та фінзвітність
25.09.2026
До 9 листопада подаємо оновлену декларацію з прибутку: звітуємо за новими змінами за ІІІ квартал 2026 року
У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал

ФОП
25.09.2026
Перехід ФОП на 2 групу з 1 жовтня: чому в ЕК вже у вересні стоїть нова група
ФОП з 1 жовтня 2026 року переходить з 3 групи 5% на 2 групу ЄП, заяву подали до 15.09.2026. Але вже зараз в ЕК в облікових даних стоїть група 2, ставка 20. Це помилка? Як будуть оподатковуватись доходи вересня?

РРО / ПРРО, фіскальні чеки
25.09.2026
Перереєстрація РРО у 2026 році: коли заяву подає платник, а коли ДПС проводить її автоматично
Якщо суб’єкт господарювання планує використовувати РРО в іншій господарській одиниці, його необхідно перереєструвати. Для цього подається заява за формою №1-РРО з позначкою «Перереєстрація» та реєстраційне посвідчення. Перереєстрація проводиться не пізніше двох робочих днів за відсутності підстав для відмови. Окремі зміни, зокрема перейменування вулиці або інших топонімів, також потребують перереєстрації, тоді як у разі зміни місцезнаходження платника чи контролюючого органу її проводить ДПС автоматично

