Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Мінфін оновив Інструкцію щодо нарахування та сплати ЄСВ, щоб адаптувати її до нової системи підтвердження інвалідності. Зміни набрали чинності 20 червня 2025 року. А отже, бухгалтеру важливо розуміти, коли можна застосовувати пільгову ставку ЄСВ 8,41%, і які документи це підтверджують. Ми зібрали чотири найпоширеніші запитання та даємо на них чіткі, практичні відповіді
Починаючи з 2025 року, традиційні медико-соціальні експертні комісії (МСЕК) перестали існувати й виконувати свої функції. Їх замінили експертні команди, які працюють у межах цифрової системи оцінки функціональності особи.
У зв’язку з впровадженням нової системи, виникла необхідність оновити відповідні положення Інструкції №449, затвердженої наказом Мінфіну від 20.04.2015 №449 (далі – Інструкція №449). Наказом Мінфіну від 05.05.2025 №231 (далі – Наказ №231), абзаци сьомий та восьмий підпункт 5 пункту 2 розділу III Інструкції викладено в новій редакції.
Наказ №231 набрав чинність – він почав діяти з дати офіційного опублікування – з 20 червня 2025 року
Відтепер підтвердженням встановлення працівнику інвалідності вважається:
або
Зверніть увагу, що у працівника має бути один із документів або довідка МСЕК або вже виданий у 2025 році витяг.
Ці зміни забезпечують відповідність Інструкції №449 новим законодавчим нормам та враховують перехідний період для застосування нової моделі встановлення інвалідності.
Важливо знати, що законом не встановлено виключно електронну форму – за потреби особа має право отримати паперовий документ
Отже, залежно від періоду та ситуації, застосування пільгової ставки ЄСВ для осіб з інвалідністю потребує різного підтвердного документа, а також починається з конкретного моменту. Нижче – стислий опис цих правил:
Ці правила дозволяють уникнути непорозумінь щодо періоду дії пільги та гарантують правильне нарахування ЄСВ для осіб з інвалідністю у 2025 році.
Для працівників, які мають безстрокову інвалідність та надали довідку МСЕК, нічого не змінюється. Їхні документи залишаються чинними – повторно підтверджувати статус чи надавати нові довідки не потрібно.
Це також стосується:
Застосування пільгової ставки ЄСВ для роботодавців, які працевлаштовують осіб з інвалідністю, можливе з місяця, у якому працівнику встановлено інвалідність.
Але є два важливих аспекти:
Це важливе питання для бухгалтерів і правильна відповідь на нього: пільгова ставка ЄСВ 8,41% застосовується з дати, коли роботодавець отримав від працівника підтверджувальні документи про інвалідність.
Інакше кажучи:
Це випливає з позиції податкових органів, практики звітності та логіки дії норм: доки немає підтвердження у бухгалтера – немає підстав змінювати ставку ЄСВ.
Рекомендуємо оформлювати внутрішній документ про прийняття довідки, де фіксується дата її подання, щоб у разі перевірки було підтвердження дій бухгалтера
Право працівників з інвалідністю на подовжену щорічну основну відпустку передбачено статтею 6 Закону України від 15.11.1996 №504/96-ВР «Про відпустки»Згідно з цією нормою:
Постає запитання: з якого моменту працівник набуває права на таку подовжену відпустку? З моменту подання документа до роботодавця чи з дати встановлення інвалідності?
У листі Мінсоцполітики від 29.12.2015 №774/13/116-15 наголошено, що визначальною є саме дата встановлення інвалідності, а не дата подання підтвердного документа роботодавцю. Зокрема, у листі наведено приклад: працівник працює на підприємстві з 2000 року, а довідку МСЕК, у якій зазначено, що інвалідність II групи встановлено ще у 1999 році, подав лише у 2014 році. Попри це, працівник має право на 30 днів щорічної відпустки з моменту початку роботи на підприємстві.
Отже, якщо працівник не використав належні йому дні подовженої відпустки у попередні роки, він має право реалізувати це право пізніше. У разі звільнення підприємство зобов’язане виплатити компенсацію за всі невикористані дні.
Але це роз’яснення було надане ще у 2015 році. Оновленої позиції від Мінекономіки станом на травень 2025 року не оприлюднено, тому роботодавцям доцільно звертатися за додатковими роз’ясненнями до міністерства, щоб уникнути спорів.
Яку ж дату слід вважати датою встановлення інвалідності в умовах нової системи оцінювання, щоб правильно визначити право працівника на щорічну подовжену відпустку?
Відповідно до Постанови №1338, у рішенні експертної команди може бути зазначено одну з трьох дат встановлення інвалідності:
Також слід враховувати, що датою, до якої інвалідність вважається встановленою, є перше число місяця, наступного за місяцем, у якому мало відбутися повторне оцінювання.
Цю інформацію можна знайти у витягу з рішення експертної команди – у полі 17.1.5 «Дата, з якої встановлено інвалідність», що є орієнтиром для кадровиків під час розрахунку тривалості щорічної відпустки працівника з інвалідністю.
Пільгова ставка ЄСВ 8,41% у 2025 році залишається дієвою підтримкою для роботодавців. Але її застосування потребує уважності до дат та документів.
Варто пам’ятати:
Тож, бухгалтерам слід уважно стежити за датами подання документів, аби правильно застосовувати ставки ЄСВ і уникати порушень.
Мінікурс на тему:
Головний бухгалтер іде у відпустку по вагітності та пологах на 126 днів. Звітність підписували головбух та директор. Тепер буде лише директор. Чи потрібно подавати форму 1-ОПП про зміну відповідальної особи за бухгалтерський облік до закінчення декрету?
Робота в нічний час має особливі трудові гарантії, які роботодавець повинен дотримуватися і під час воєнного стану. За кожну годину роботи вночі працівнику належить доплата не менше 20% годинної ставки, а для окремих категорій нічні зміни заборонені або можливі лише за письмовою згодою. Розбираємо, хто може працювати вночі, як оплачується нічна робота та чи можна відмовитися від такої роботи
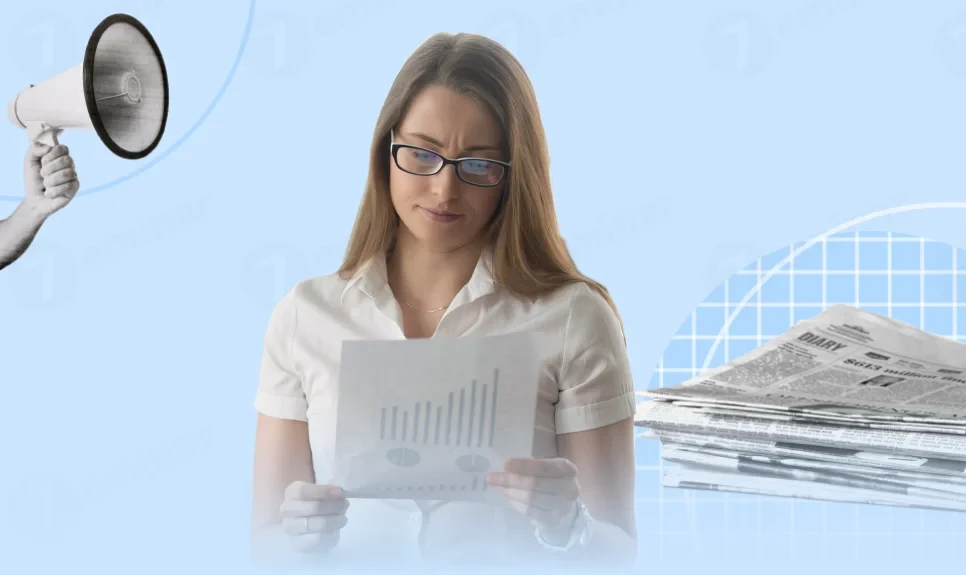
Податкове законодавство дозволяє платникам податків отримати розстрочення або відстрочення грошових зобов’язань чи податкового боргу. Це означає перенесення строків їх сплати під відсотки, з нарахуванням 120% річних облікової ставки НБУ. Рішення приймається контролюючим органом на підставі заяви платника, після чого укладається відповідний договір. Строки та умови залежать від виду відстрочення або розстрочення, при цьому мінімальні терміни визначені, а максимальні – ні
В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
Приймали працівника на роботу у вересні 2026, до початку роботи подали Повідомлення про прийняття працівника на роботу, прийшла друга квитанція. Зараз побачили, що подали у періоді «Вересень 2025» замість «Вересень 2026». Чи потрібно виправляти таку помилку?
Уряд планує до кінця жовтня 2026 року підготувати законопроєкт про комплексну пенсійну реформу. Документ має змінити підходи до пенсійного забезпечення, зробити систему більш фінансово стійкою та зрозумілою для громадян. Окремо до грудня 2026 року планують переглянути методологію визначення прожиткового мінімуму та його застосування як соціального стандарту
Після зміни підходу ДПС інтернет-провайдери фактично опинилися перед ризиком втрати спрощеної системи оподаткування. Судова практика вже містить рішення на користь окремих провайдерів, однак питання їх повернення на єдиний податок потребує виконання конкретних судових рішень. Мінфін наголосив: рішення суду у конкретній справі виконує відповідний орган ДПС, а контроль за його виконанням здійснює суд
Кабмін постановою від 28.11.2025 №1541 затвердив Порядок надання часткової компенсації вартості майна суб’єктів господарювання, знищеного чи пошкодженого внаслідок збройної агресії рф, а також часткової компенсації страхових премій за договорами страхування від воєнних ризиків. Порядок застосовується з 1 січня 2026 року. Розглянемо детально, хто, як і за що може отримати компенсацію, які умови та механізми передбачені цим Порядком
Під час прийняття на роботу роботодавці часто сумніваються, чи достатньо для оформлення працівника лише закордонного паспорта. Особливо це актуально, коли працівник не має при собі ID-картки або паперового паспорта. Законодавство дає чітку відповідь на це питання
Один працівник може враховуватися для нормативу 4%, але не враховуватися для розрахунку внеску. Лікарняні можуть «вибити» працівника з виконання нормативу, а робота на території активних бойових дій – змусити перерахувати вже поданий звіт. Розбираємо 7 практичних ситуацій: кого включати до СКШП, як визначити норматив і внесок та що показати у звіті
Під час воєнного стану нові ставки місцевих податків і зборів можуть застосовуватися не за загальним правилом із початку наступного бюджетного періоду. На прикладі збору за місця для паркування в Одесі розбираємо, чому оператори мають застосовувати нові ставки з дня офіційного оприлюднення рішення міськради, якщо самим рішенням не встановлено пізнішу дату
Регіональні підрозділи ДПС роз’яснили, що з початку 2026 року реквізити рахунків для сплати податків залишаються без змін. Водночас платникам варто врахувати, що з 1 листопада 2026 року буде запроваджено окремі нові рахунки для зарахування надходжень за окремими видами підакцизної продукції за оновленими кодами класифікації доходів бюджету
ДПС нагадала, як застосовувати принцип укрупнення під час заповнення форми №20-ОПП. Роз’яснення стосується землі, будівель, автомобілів та основних засобів і допомагає визначити, які об’єкти подавати окремо, а які можна зазначити узагальнено
ФОП 2 групи, який не є платником ПДВ, може мати обов’язок сплачувати ПДВ за рекламу у Facebook та Instagram, якщо електронні послуги надає нерезидент, а місце їх постачання визначається на митній території України. Водночас порядок оподаткування залежить від того, чи зареєстрований нерезидент платником ПДВ в Україні та хто за умовами договору є отримувачем послуг
Об’єктом оподаткування для фізичної особи-підприємця є чистий дохід, що визначається як різниця між загальним доходом і підтвердженими витратами, пов'язаними з діяльністю. Після скасування реєстрації фізична особа-підприємець зберігає залишки товарів, але їх вартість не включається до доходів від господарської діяльності і не оподатковується
ФОП на загальній системі не включає до доходу суму депозиту, яка надходить на підприємницький рахунок, якщо ця виручка вже була відображена в обліку на момент внесення коштів на депозит. За умови правильного призначення платежу повторно оподатковувати таку суму не потрібно
ФОП, який одночасно здійснює адвокатську діяльність як незалежний професіонал та є найманим працівником, може зіткнутися з питанням, чи потрібно сплачувати ЄСВ окремо за кожним статусом. ДПС роз’яснила правила для таких осіб залежно від того, чи є вони найманими працівниками та чи сплачує за них роботодавець ЄСВ у розмірі не менше мінімального внеску. Розбираємо, коли ФОП-адвокат звільняється від сплати ЄСВ за себе та чи виникає обов’язок сплачувати внесок двічі або тричі