Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
З 1 січня 2025 року змінились правила встановлення / підтвердження групи інвалідності. Наразі немає МСЕК. Замість них питання щодо працездатності фізосіб вирішує експертна команда. Але виникає багато питань стосовно застосування пільгової ставки ЄСВ після всіх змін. Особливо після появи сенсаційного роз’яснення податківців в ЗІР. В публікації розберемо основні правила нарахування ЄСВ у 2025 році за ставкою 8,41%
Ставки ЄСВ встановлені у Законі України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» (далі – Закон №2464). Згідно з ч. 5 ст. 8 Закону №2464 єдиний внесок для платників, зазначених у ст. 4 Закону №2464, встановлюється у розмірі 22% до визначеної ст. 7 Закону №2464 бази нарахування єдиного внеску.
Згідно з ч. 13 ст. 8 Закону №2464 єдиний внесок для підприємств, установ і організацій, фізичних осіб – підприємців, у тому числі тих, які обрали спрощену систему оподаткування, в яких працюють особи з інвалідністю, встановлюється у розмірі 8,41% визначеної п. 1 ч. 1 ст. 7 Закону №2464 бази нарахування єдиного внеску для працюючих осіб з інвалідністю.
Тобто, звичайні роботодавці як правило застосовують дві ставки ЄСВ:
Нагадаємо, що для працівників базою нарахування ЄСВ є нарахована зарплата, лікарняні та декретні. Також базою ЄСВ є і винагорода за виконані роботи / надані послуги відповідно до укладеного ЦПД.
Проте для застосування пільгової ставки ЄСВ 8,41% потрібно мати певні підтвердні документи та виконувати спеціальні правила застосовування пільгової ставки ЄСВ. Вони окреслені в Інструкції про порядок нарахування і сплати єдиного внеску на загальнообов'язкове державне соціальне страхування, затвердженої наказом Мінфіну від 20.04.2015 №449 (далі – Інструкція №449).
Відповідно до розділу ІІІ Інструкції №449 для можливості застосування платником пільгової ставки єдиного внеску необхідно підтвердити встановлення працівнику інвалідності. Підтвердженням встановлення працівнику інвалідності є завірена копія довідки до акта огляду в медико-соціальній експертній комісії (далі – МСЕК) про встановлення групи інвалідності.
Тобто для застосування ставки ЄСВ 8,41% працівник має надати документ, який підтверджує встановлену групу інвалідності. В свою чергу роботодавець має завірити отриману копію такої довідки.
Увага! Нарахування ЄСВ за ставкою 8,41% здійснюється з дати встановлення групи інвалідності, але не раніше одержання завіреної копії довідки до акта огляду в МСЕК та закінчується датою припинення інвалідності
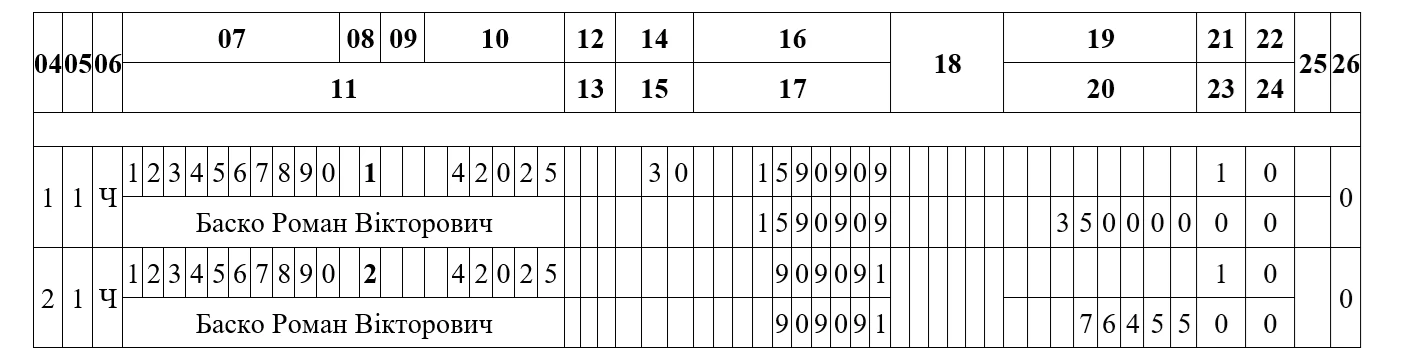
Наприклад. Працівнику групу інвалідності встановлено в листопаді 2024 року. Але копію довідки до акта огляду в МСЕК він надав роботодавцю тільки 21.04.2025. Відповідно до його зарплати до 20.04.2025 включно буде застосовуватись звичайна ставка ЄСВ 22%, а до зарплати, нарахованої з 21.04.2025 – пільгова ставка ЄСВ – 8,41%. Припустимо, що такому працівнику нараховано зарплату за квітень в розмірі 25000 грн. ЄСВ буде нарахованому в такому розмірі:
Зверніть увагу на особливість заповнення Додатку 1 для такого працівника. За квітень буде заповнено 2 рядки. Один із зарплатою до 20 квітня включно і ставкою ЄСВ 22%, при чому в графі 8 для такого працівника слід зазначити категорію «1». Другий із зарплатою з 21 квітня і ставкою ЄСВ 8,41%, а в графі 8 буде зазначена категорія «2» (див. приклад заповнення на рис. 1).
Рис. 1. Приклад заповнення Додатку 1 до податкового розрахунку за квітень у разі застосовування пільгової ставки ЄСВ в середині місяця
З 1 січня 2025 року експертиза щодо встановлення інвалідності для повнолітніх осіб проводиться експертними командами з оцінювання повсякденного функціонування особи. Відтак з 31.12.2024 МСЕК не діють.
Проте, згідно з п. 3 Постанови КМУ від 15.11.2024 №1338 «Деякі питання запровадження оцінювання повсякденного функціонування особи» (далі – Постанова №1338), документи, рішення, прийняті медико-соціальними експертними комісіями, документи, видані на підставі цих рішень, є чинними, прирівнюються до рішень експертних команд, документів, виданих на підставі рішень експертних команд (у тому числі витягів з рішень), та продовжують бути підставами для оформлення або продовження надання особам з інвалідністю статусів, пільг, пенсій, допомог, компенсацій, надбавок, інших соціальних гарантій тощо, у тому числі для цілей, визначених у Законах України «Про військовий обов’язок та військову службу» та «Про мобілізаційну підготовку та мобілізацію», на весь строк дії довідки до акта огляду медико-соціальною експертною комісією до проведення планового оцінювання повсякденного функціонування особи експертними командами.
Відповідно, якщо працівнику потрібно перепідтвердити групу інвалідності, він має звернутись у певний строк до експертної команди.
Чи можна застосовувати пільгову ставку ЄСВ 8,41%, якщо працівник в 2025 році надав не рішення експертної команди, а довідку МСЕК?
Так, можна. Оскільки така довідка підтверджує факт встановлення інвалідності і продовжує діяти до того строку, по який вона встановлена.
Працівнику в 2025 році встановлено інвалідність експертною командою з оцінювання повсякденного функціонування особи. Який документ слід надати працівнику для застосування пільгової ставки ЄСВ 8,41%?
З 01.01.2025 факт встановлення або підтвердженні інвалідності проводять експертні команди з оцінювання повсякденного функціонування особи. Оскільки МСЕК вже не діють, то замість довідки до акту огляду в МСЕК буде видано витяг з рішення експертної команди з оцінювання повсякденного функціонування особи щодо встановлення або продовження інвалідності (ІПК від 20.02.2025 №896/ІПК/99-00-24-03-03 ІПК).
Зверніть увагу! Мінфін на своєму сайті 12.03.2025 оприлюднив проєкт змін до Інструкції №449. Згідно із змінами підтвердженням встановлення працівнику інвалідності буде завірений працівником витяг із рішення ЕКОПФ та / або копія довідки до акта огляду МСЕК, яка відповідає вимогам постанови №1338. Причому за оновленими правилами, у разі прийняття цього документу, завіряти такі документи буде не роботодавець (як це діє зараз), а сам працівник
Таким чином, для застосовування пільгової ставки ЄСВ 8,41% в 2025 році працівник має надати один із таких документів:
Якщо такі документи роботодавець має, він сміливо застосовує ставку ЄСВ 8,41%.
Відповідно до п. 3 Постанови №1338 особи, інвалідність яким встановлена без зазначення строку проведення повторного огляду, проходять оцінювання повсякденного функціонування за власним бажанням (за зверненням опікуна у разі позбавлення особи з інвалідністю дієздатності) або за рішенням суду.
Тобто, якщо на підприємстві є працівники, яким була встановлена група інвалідності до 01.01.2025 року згідно із довідкою до акту огляду в МСЕК, при чому встановлено безстроково, то потреби проходити повторний огляд (оцінювання) для перепідтвердження групи не потрібно. Для таких працівників зберігають чинність всі права, документи, виплати, пільги, соціальні послуги та відстрочки. Повторне оцінювання можливе виключно за їхнім бажанням або за рішенням суду.
Таким чином якщо працівникам була встановлена інвалідність підставі довідки МСЕК безстроково, то до їх зарплати буде застосовуватись пільгова ставка ЄСВ 8,41% і далі.
Для цієї ситуації маємо нове сенсаційне роз’яснення податківців. В ЗІР, категорія 201.04.01 зазначено:
«Якщо термін дії довідки до акту огляду в медико-соціальній експертній комісії про встановлення групи інвалідності (далі – МСЕК) закінчився до 01.01.2025, а повторний огляд не пройдено, то до 01.07.2025 щодо такого працівника застосовується ставка єдиного внеску 8,41%, а починаючи з 01.07.2025 – 22%. Якщо працівник пройшов медогляд у 2025 році, що підтверджено витягом з рішення експертної команди з оцінювання повсякденного функціонування особи щодо встановлення інвалідності, отриманим відповідно до постанови Кабінету Міністрів України від 15 листопада 2024 року №1338 «Деякі питання запровадження оцінювання повсякденного функціонування особи», то застосовується ставка єдиного внеску у розмірі 8,41%».
Раніше податківці дотримувались досить фіскальної позиції. У їх ІПК від 27.04.2023 №1031/ІПК/99-00-24-03-03-06 було зазначено, що ставка ЄСВ у розмірі 8,41% застосовується за умови підтвердження працівником своєї інвалідності шляхом надання завіреної копії довідки МСЕК. Тобто якщо відповідно до Постанови №225 (у редакції до 01.01.2025) інвалідність особам, які мали б пройти повторний огляд медико-соціальної експертизи продовжувалась автоматично до моменту припинення або скасування воєнного стану, але не пізніше шести місяців після його припинення або скасування за умови неможливості направлення, на пільгову ставку ЄСВ таке продовження за думкою податківців не впливало. Адже такої вимоги не визначено в Законі №2464 та Інструкції №449. Тому якщо строк довідки МСЕК закінчився, то до доходу такого працівника застосовували звичайну ставку ЄСВ 22%.
На сьогодні думка податківців змінилась. Вони посилаються на п. 3 Постанови №1338. Ним передбачено, що особам з інвалідністю, повторний огляд яких був призначений з 1 січня 2025, але які не пройшли його своєчасно, строк інвалідності продовжується до дати прийняття рішення за результатами проведення оцінювання повсякденного функціонування, але не довше ніж до 1 липня 2025 року.
Таким чином, якщо інвалідність працівнику була встановлена до 01.01.2025, йому потрібно пройти повторний медогляд. На час до повторного огляду буде застосовуватись ставка ЄСВ 8,41%, але до 30.06.2025 р. включно. Відповідно якщо працівник до 01.07.2025 не пройде переогляд, з 01.07.2025 буде застосовуватись звичайна ставка ЄСВ 22%.
Порада! Оскільки в «нормативці» щодо ЄСВ (в Законі №2464, в Інструкції №449) ця ситуація прямо не прописана, рекомендуємо отримати від податківців власну ІПК щодо застосування пільгової ставки ЄСВ на час переогляду. Адже думка податківців може і змінитись, а роз’яснення в ЗІР – перевести у розряд нечинних.
Якщо ви застосовуєте в своїй роботі роз’яснення податківців щодо пільгової ставки ЄСВ на час переогляду (див. вище), то доходи працівника з інвалідністю, на які нараховується ЄСВ в розмірі 8,41%, відображають із кодом категорії застрахованої особи «2» (графа 8 додатку 1). Інші графи заповнюють в звичайному порядку.
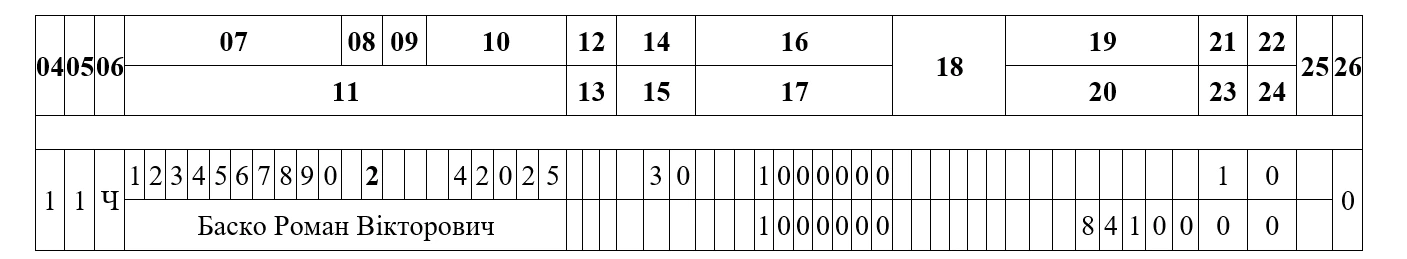
Приклад. Працівник є особою з інвалідністю. Довідка МСЕК була видана до 01.01.2025. Повторний огляд своєчасно з 01.01.2025 не пройдено.
Згідно із роз’ясненням в ЗІР до 01.07.2025 до бази нарахування такого працівника застосовується ставка ЄСВ 8,41%, а починаючи з 01.07.2025 – 22%. Припустимо, що за квітень працівнику було нараховано зарплату 10000 грн. Додаток 1 буде заповнений так, як зображено на рис. 2.
Рис. 2. Приклад заповнення Додатку 1 до податкового розрахунку за квітень у разі застосовування пільгової ставки ЄСВ до 01.07.2025
Якщо ви застосовували не правильну ставку ЄСВ, то потрібно виправити таку помилку.
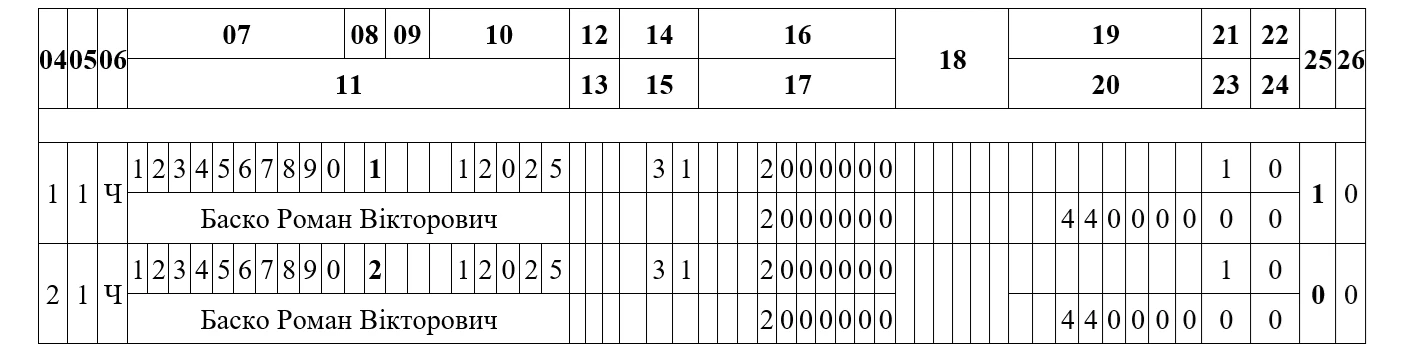
Наприклад. В січні 2025 року працівнику нараховано зарплату 20000 грн. Проте до неї була застосована ставка ЄСВ 22% замість 8,41%. Нарахований ЄСВ в січні був у сумі 4400 грн, замість 1682 грн. Крім того, в січні такого працівника показали із кодом категорії застрахованої особи «1». Помилка була виявлена у квітні 2025.
Така помилка містить як сумові, так і несумові помилки, тому виправляється шляхом подачі двох Уточнюючих Податкових розрахунків за січень 2025.
Першим Уточнюючим розрахунком виправляється несумова помилка, другим Уточнюючим розрахунком виправляється сумова помилка.
Працівники, яким встановлено інвалідність, в Додатку 1 показуються з кодом застрахованої особи «2», тому в першому Уточнюючому розрахунку проводиться коригування реквізитів – КЗО «1» виправляється на КЗО «2».
Для цього по працівнику потрібно заповнити два рядки. В першому рядку повністю дублюється помилковий рядок з КЗО «1» і в графі 25 ставимо «1» – рядок на вилучення. Другий рядок по працівнику заповнюється правильними даними щодо КЗО:
Рис. 3. Виправлення категорії застрахованої особи в Додатку 1
У другому Уточнюючому Податковому розрахунку коригуємо показники єдиного внеску з використанням типів нарахувань 2 та 3, тобто виправляємо сумову помилку.
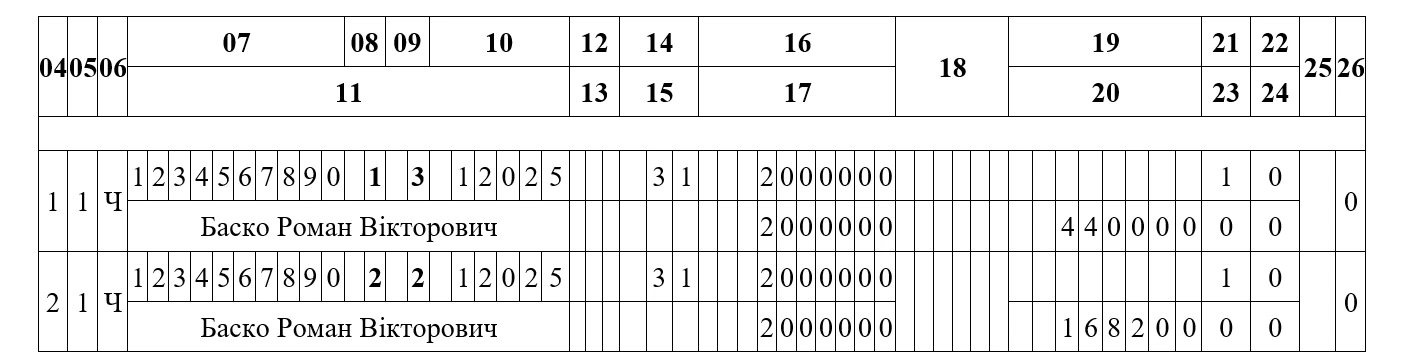
Для цього по працівнику в Додатку 1 потрібно заповнити два рядки. В першому рядку повністю дублюється неправильний рядок з кодом застрахованої особи «1» і знімаємо суму помилково нарахованого ЄСВ по ставці 22% за допомогою КТН «3» в графі 9. Всі суми по цьому рядку показуються без знака «-», графа 25 не заповнюється.
В другому рядку по цьому працівнику заповнюється правильний рядок з кодом застрахованої особи «2» та нараховуємо ЄСВ по ставці 8,41% за допомогою КТН «2» в графі 9, графа 25 не заповнюється (див. рис. 4).
Рис. 4. Виправлення суми ЄСВ в Додатку 1
Чи можна оформити відпустку за власний рахунок за сімейними обставинами одним зведеним наказом для 10 співробітників, якщо вона їм надана в однаковий період?
Із 23 жовтня 2026 року Закон №4833-IX підвищив поріг заборгованості, за якого допускається звернення стягнення на єдине житло боржника, Із 170 тис. грн до понад 430 тис. грн у 2026 році. Водночас перевищення цієї суми не означає автоматичного вилучення квартири чи будинку: стягнення відбувається за встановленою законом процедурою
Пенсіонери зі статусом ВПО, які: фактично проживають на підконтрольній Україні території, повідомили про це Пенсійний фонд і перевели виплату пенсії за новим місцем проживання, не повинні проходити щорічну фізичну ідентифікацію лише через статус ВПО
Конституційний Суд України ухвалив Рішення №13-р(ІІ)/2026 за конституційною скаргою щодо окремих положень частини першої статті 81-1 КК України. Суд визнав конституційними положення, які виключають умовно-дострокове звільнення для проходження військової служби за контрактом для осіб, засуджених до довічного позбавлення волі, та осіб, засуджених за умисне вбивство двох або більше людей
Уряд спрямував 294,8 млн грн на ремонт та облаштування укриттів у 84 закладах охорони здоров’я, де приймають пологи. Ще 59,8 млн грн передбачено на посилення захисту лікарень, підпорядкованих МОЗ, зокрема за допомогою габіонів, металевих ролетів і захисної плівки на вікнах
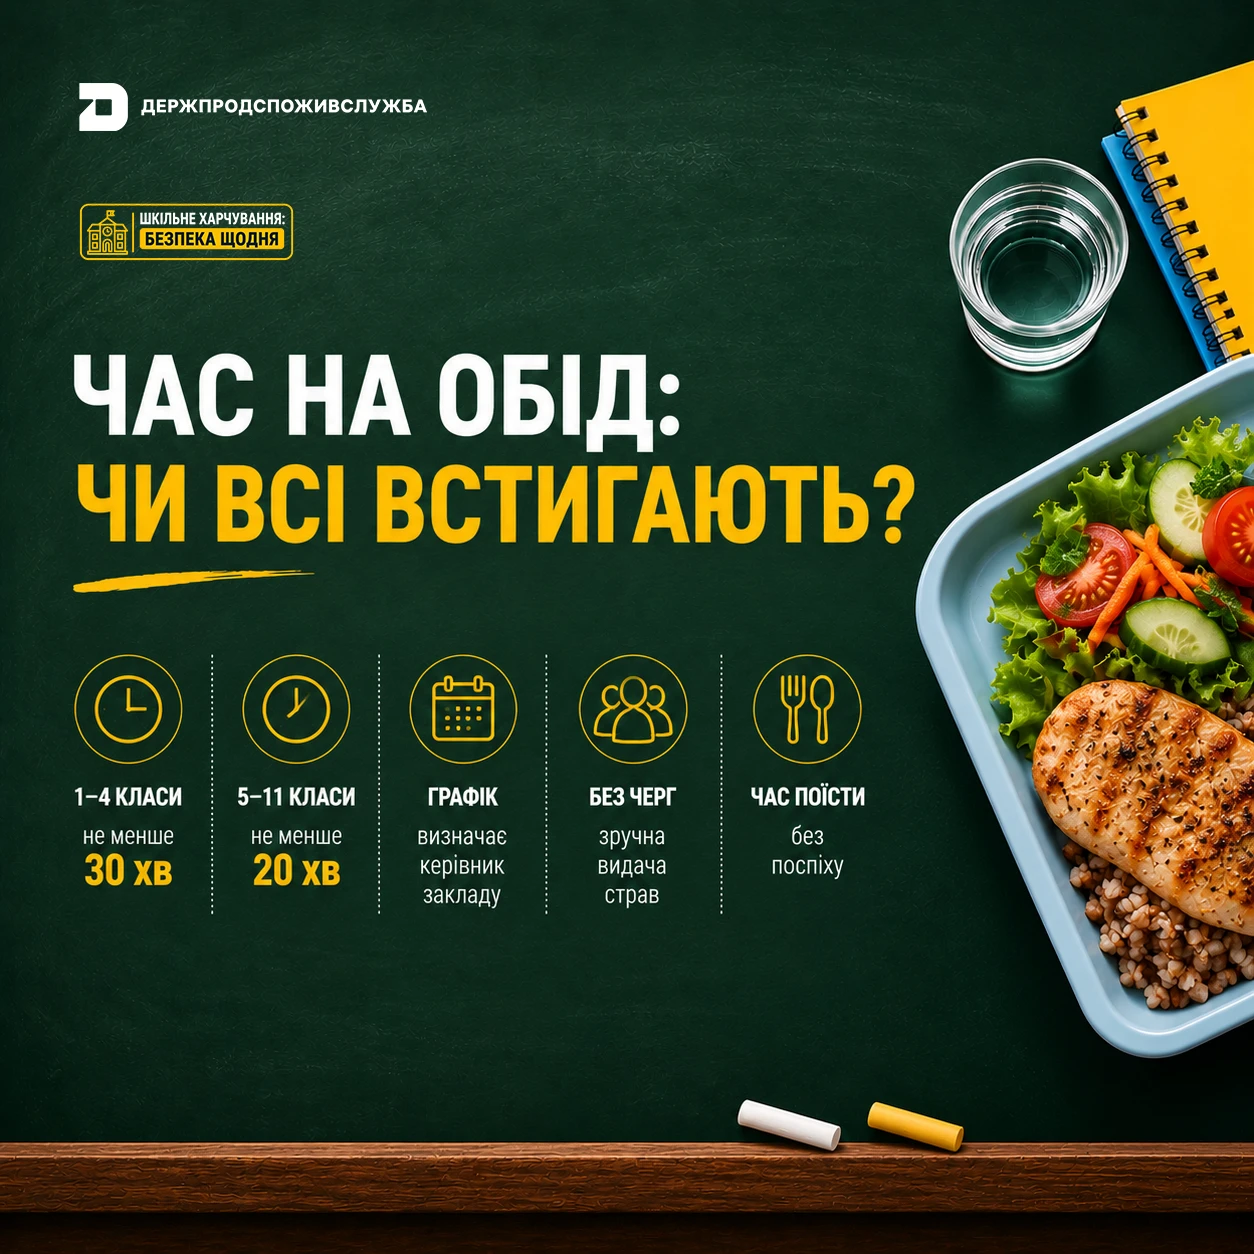
Для учнів 1–4 класів перерва на харчування має тривати не менше 30 хвилин, а для учнів 5–11 (12) класів – не менше 20 хвилин. Держпродспоживслужба пояснила, хто визначає графік відвідування їдальні, чи потрібно його погоджувати та на що звернути увагу, якщо діти не встигають пообідати через черги
Перевірка лікарняних ПФУ за період з 01.04.2016 по 30.09.2026: за які роки подавали звіти про використання коштів, коли запровадили повідомлення про виплату лікарняних, які документи потрібно підготувати для звірки та чи обов’язково зберігати табелі обліку робочого часу за весь період перевірки?

Підприємство має договір оренди ТЗ з фізособою. Щомісячно від такої фізособи отримує акт з сумою орендної плати за місяць. Чи потрібно додатково формувати певний документ на розрахунок ПДФО і ВЗ? В акті цих сум немає

Верховний Суд переклав українською мовою посібник Європейського суду з прав людини «Бізнес та права людини». У ньому систематизовано практику ЄСПЛ щодо захисту майна, оподаткування, арешту й конфіскації активів, банкрутства, корпоративних спорів, права на справедливий суд та трудових відносин

Міністерства підписали меморандум із Bolt, Uklon, Uber та OPTI, який передбачає обмеження зростання вартості поїздок у Києві під час повітряних тривог, зупинки громадського транспорту та інших ситуацій, що ускладнюють пересування містом. Згідно з домовленістю, тариф не має перевищувати базову вартість більш ніж на 75%

Якщо військовослужбовця, який зник безвісти під час бойових дій, суд оголосив померлим, але згодом з’явилися відомості про його місцеперебування, рішення можна скасувати в судовому порядку. В МВС пояснили, хто може звернутися до суду, що відбувається з актовим записом про смерть і за яких умов можливі повернення майна та поновлення шлюбу

З 1 листопада 2026 року на українських водоймах починає діяти заборона на вилов водних біоресурсів у зимувальних ямах, яка триватиме до початку нерестового періоду 2027 року. Риболовля поза межами цих ділянок дозволена з дотриманням установлених вимог, зокрема щодо дозволених знарядь лову та кількості гачків. За порушення обмежень передбачено штрафи, відшкодування завданих збитків, а в окремих випадках – кримінальну відповідальність

Об’єднана палата Касаційного кримінального суду у складі Верховного Суду у справі № 459/3471/23 дійшла висновку, що отримання відстрочки від призову після вчинення кримінального правопорушення за ст. 336 КК України саме по собі не свідчить про зміну обстановки в розумінні ст. 48 КК України

Уряд готує зміни до правил роботи бізнесу під час «жовтої» повітряної тривоги. Підприємцям планують надати більше часу на облаштування безпечних просторів і дозволити користуватися укриттями за межами власної території. Водночас проблема не лише у строках: бізнесу незрозуміло, як підтверджувати відповідність безпечних просторів, хто перевірятиме їхні характеристики та які наслідки загрожують за невиконання вимог. У МВС підтвердили, що Мінекономіки спільно з МВС і ДСНС уже опрацьовує зміни до Постанови №1092

Якщо реклама, розміщена YouTube у відео підприємця, стосується його діяльності – дохід включається до бази єдиного податку. У протилежному випадку він вважається іноземним доходом і оподатковується за загальними правилами

Суди першої та апеляційної інстанцій стали на бік ФОП у спорі з Головним управлінням ДПС у Чернівецькій області, скасувавши податкові повідомлення-рішення на суму понад 178 тисяч гривень. Судова колегія підтвердила правомірність звільнення платників єдиного податку від земельного податку та податку на нерухомість за умови використання приміщень у власній виробничій діяльності навіть за наявності КВЕД для надання майна в оренду