

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Збереження документів – важлива складова управління підприємствами та організаціями. Проте рано чи пізно виникає необхідність знищити первинні документи, терміни зберігання яких спливли. У статті розглянемо, як правильно організувати цей процес із врахуванням законодавчих вимог. Адже дотримання встановленого порядку знищення документів забезпечить правову безпеку підприємства та уникнення ризиків під час перевірок
Перш ніж знищувати первинні документи, строки зберігання яких спливли, треба провести експертизу їх цінності (пп. 1.1 п. 6 Порядку утворення та діяльності комісій з проведення експертизи цінності документів, затвердженого постановою Кабміну від 08.08.2007 №1004, далі – Порядок №1004; п. 2.13.Переліку типових документів, що створюються під час діяльності державних органів та органів місцевого самоврядування, інших установ, підприємств та організацій, із зазначенням строків зберігання документів, затвердженого наказом Мінюсту від 12.04.2012 №578/5, далі – Перелік №578; ч. 3 ст. 6 Закону України від 24.12.1993 №3814-XII«Про Національний архівний фонд та архівні установи», далі – Закон №3814).
Увага! Знищувати документи без проведення експертизи їх цінності заборонено
Кожна юрособа зобов’язана проводити експертизу цінності документів.
Цей процес полягає у всебічному вивченні документів із метою внесення їх до Національного архівного фонду (НАФ) або вилучення з нього, проведення грошової оцінки документів НАФ, віднесення їх до унікальних і встановлення строків зберігання документів, що не підлягають внесенню до НАФ (ст. 1 Закону №3814).
Більшість юросіб не створює і не набуває документів, які підлягають внесенню до НАФ. Адже туди зазвичай потрапляють документи, які мають особливу культурно-історичну цінність (наприклад, документи політичних, наукових товариств, релігійних об’єднань, що відігравали важливу роль у політичному й культурному житті нашої держави). Первинна документація, як правило, такої цінності не має. Проте формальну експертизу все одно потрібно провести.
На замітку! Обов’язок проводити експертизу документів перед їх знищенням стосується лише юросіб. Для ФОПів така експертиза документів не потрібна, але вони, як і юрособи мають дотримувати строків зберігання документів
Знищення первинних документів можливе лише після закінчення строків їх зберігання, визначених законодавством.
Наразі строки зберігання документів регулюють:
Зокрема, згідно з п. 44.3 ПКУ платники податку на прибуток, неприбуткові організації та юрособи на спрощеній системі мають зберігати документи протягом п’яти років – 1825 днів.
Документи, що підтверджують операції згідно зі ст. 39 ПКУ і ст. 39-2 ПКУ, потрібно зберігати протягом семи років – 2555 днів.
Для ФОПів, як на загальній, так і на спрощеній системі оподаткування, строк зберігання документів становить три роки – 1095 днів.
Порада! Ознайомтеся з відео «Хто зобов’язаний зберігати первинку 7 років»
Строки зберігання первинних документів, регістрів бухгалтерського обліку, фінансової звітності, інших документів, інформації, що пов’язані з обчисленням і сплатою податків і зборів, внесків, інших обов’язкових платежів, розраховують:
Для документів, пов’язаних з виконанням вимог іншого законодавства, контроль за дотриманням якого покладено на контролюючі органи, – з дня здійснення відповідної господарської операції (для відповідних дозвільних документів – з дня завершення строку їх дії).
Серед документів з бухгалтерського обліку та звітності, що їх підприємства мають зберігати не менше ніж п’ять років, зважаючи на примітки до ст. 186 Переліку №578:
Повний перелік документів із бухгалтерського обліку та звітності із зазначеними строками зберігання наведений у п. 4.2 розд. I Переліку №578.
Порада! Полегшіть собі роботу, скористайтеся сервісом «Строки зберігання документів», який підкаже мінімальний строк зберігання обраного вами документа
Документи, пов’язані з предметом податкової перевірки, інспектування (ревізії) органу державного фінансового контролю та/або адміністративним чи судовим оскарженням прийнятого за її (його) результатами рішення, зберігайте не менше ніж встановлений мінімальний строк і протягом одного року після сплину передбаченого законом строку для судового оскарження такого рішення.
Якщо оскаржили рішення перевіряльників – протягом одного року з дня, коли набрало законної сили судове рішення, яким закінчили розгляд справи. Якщо оскаржили судове рішення – протягом трьох місяців із дня, коли набрало законної сили остаточне судове рішення, подальше оскарження якого неможливе.
Отже, документи, що стосуються звітних періодів, за які вже не можуть проводити податкових перевірок, інспектувань (ревізій), і за якими сплинув мінімальний строк зберігання, підлягають знищенню.
Важливо! Не можна знищувати документи, які можуть знадобитися, аби документально забезпечити процес відшкодування матеріальної шкоди, заподіяної внаслідок збройної агресії рф і тимчасової окупації (п. 2.11, примітки до ст. 186 Переліку №578)
Разом із тим слід зберігати первинну документацію за визначений період, коли зупиняється відлік строку давності (пп. 44.3.3 ПКУ). Тобто слід враховувати зупинення у строках позовної давності через карантин та воєнний стан.
Так, строки давності, передбачені у ст. 102 ПКУ, вперше зупинили 18 березня 2020 року через запровадження карантину (п. 52-1 підрозд. 10 розд. ХХ ПКУ). Це зупинення тривало по 30 червня 2023 року. Окрім цього, строки давності відновлювали для обчислення грошових зобов’язань за результатами камеральних і фактичних перевірок із 27 травня по 24 листопада 2022 року – 181 день (п. 59-2 підрозд. 10 розд. ХХ ПКУ в редакції Закону України від 12.05.2022 №2260-IX «Про внесення змін до Податкового кодексу України та інших законів України щодо особливостей податкового адміністрування податків, зборів та єдиного внеску під час дії воєнного, надзвичайного стану»). Це відновлення строків не стосувалося документальних перевірок, на які тоді діяв мораторій на їх проведення.
Перебіг строків давності (1095 днів) для проведення камеральних, фактичних та деяких документальних перевірок відновили із 01.08.2023. Із 01.12.2023 відновили строки давності для документальних перевірок щодо майже всіх платників податків, а з 01.12.2024 – щодо єдинників 1 та 2 груп.
Виходить, що з 18 березня 2020 року весь період карантину та частково період воєнного стану (для різних платників по різному, залежно, коли для кого відновили строки давності) не включають до граничного строку зберігання первинних документів.
Наприклад, тих, кому скасували мораторій на перевірки у 2025 році, перевіряти зможуть за період із 18 березня 2017 року. А значить, первинні документи доведеться зберігати за весь цей період.
Тож проаналізуйте затверджені описи справ, а також номенклатури, щоб виявити документи, строки зберігання яких спливли
Пам’ятайте, що строк зберігання документів обчислюють із 1 січня року, наступного за роком закінчення справи.
Зважаючи на Правила організації діловодства та архівного зберігання документів у державних органах, органах місцевого самоврядування, на підприємствах, в установах і організаціях, затверджені наказом Мін’юсту від 18.06.2015 №1000/5 (далі – Правила №1000/5), послідовно виконайте встановлені в них дії.
Крок 1: Формування описів справ
Під час визначення строків зберігання документів керуйтеся Переліком №578, та номенклатурою. Після аналізу номенклатури справ потрібно скласти описи справ трьох категорій: постійного, тривалого зберігання та з особового складу.
У межах архівного фонду першому річному розділу зведеного опису справ кожного виду надають окремий номер. До опису з кадрових питань (особового складу) додають літерні індекси «к» або «о/с», описам справ тривалого (понад 10 років) зберігання – літерний індекс «т», наприклад:
Усі наступні річні розділи зведеного опису справ матимуть той самий номер до складення закінченого опису. Після номера кожного наступного річного розділу опису справ у дужках вказують «продовження», наприклад: «Опис №1 (продовження) справ постійного зберігання» (п. 1, 2 гл. 5 розд. VІІ Правил №1000/5).
Крок 2: Підготовка акта про вилучення документів
Після завершення описів справ за визначений період слід скласти Акт про вилучення для знищення документів, не внесених до Національного архівного фонду (далі – Акт). В Акті зазначають дані про відібрані для знищення справи, відповідно до форми, наведеної у Додатку 15 до Правил №1000/5. Кожному Акту присвоюють унікальний номер.
Акт оформлюють у двох примірниках. Однорідні справи за кілька років заносять до нього із загальним заголовком і зазначенням кількості справ.
Завантажити бланк та зразок: Акт про вилучення для знищення документів, не внесених до НАФ.
Крок 3: Проведення експертизи цінності
Для проведення експертизи створюють експертну комісію (далі – ЕК), до складу якої входять керівники служби діловодства, архівного підрозділу, працівники структурних підрозділів, а також представники експертно-перевірних комісій держархівів, у зоні комплектування яких перебуває юрособа (за згодою). Головою комісії зазвичай призначають заступника керівника підприємства (п. 14 Порядку №1004).
Важливо! Підприємство створює експертну комісію, за результатами експертизи якої складають акти на знищення первинних документів
Засідання ЕК проводять щонайменше раз на рік (п. 26 Порядку №1004). Засідання комісії вважають правомочним, якщо на ньому присутні не менш як дві третини її складу. Рішення про проведення експертизи цінності документів приймають більшістю голосів. Оформлюють рішення протоколом за підписами голови (за його відсутності – заступника голови) і секретаря комісії. Рішення набирає чинності з моменту затвердження протоколу керівником підприємства.
На замітку! У правому верхньому куті першої сторінки протоколу засідання ЕК розміщують гриф затвердження керівником
Після затвердження протоколу керівником підприємства схвалені ЕК Акти та описи справ подають на погодження. Справи постійного зберігання та з особового складу погоджують експертно-перевірні комісії державних архівів або відповідні архівні відділи місцевих органів влади.
Остаточне затвердження Акта та описів здійснює керівник підприємства після погодження документів із відповідними архівними органами. У разі зауважень до документів їх повертають на доопрацювання і подають на повторний розгляд.
Якщо до акта на знищення включають фінансові й бухгалтерські документи, пов’язані з податковими перевірками чи фінконтролем, до нього додають довідку.
У довідці підтверджують, що на дату засідання архівної комісії:
Довідку підписують керівник, головбух і юрист (якщо є), за потреби ставлять печатку.
Крок 4. Знищення документів
Лише тоді, коли пройдено всі наведені вище кроки, підприємство може знищити документи, строк зберігання яких сплив.
Справи, відібрані для знищення, передають організаціям із заготівлі вторсировини. Дату здачі документів, їх вагу і номер накладної вказують в актах (п. 7 гл. 3 розд. V Правил №1000/5).
Після остаточного оформлення Акт вносять до спеціальної справи, яка передбачена в номенклатурі справ підприємства.
За порушення порядку поводження з первинними документами, їх зберігання закон передбачає такі види відповідальності як адміністративна, фінансова та кримінальна.
Адміністративна
За порушення законодавства про НАФ та архівні установи передбачена адміністративна відповідальність. А саме – за недбале зберігання, псування, незаконне знищення, приховування, незаконну передачу іншій особі архівних документів, порушення порядку доступу до зазначених документів, а також неповідомлення державної архівної установи про наявні архівні документи в разі виникнення загрози знищення або значного погіршення їх стану (ст. 92-1 Кодексу України про адміністративні правопорушення; далі – КУпАП).
За вчинення зазначеного адміністративного правопорушення передбачені санкції:
За ті самі дії, повторно вчинені особою-порушником упродовж року, накладають такі штрафи:
Такі адмінстягнення можуть накласти не пізніше як за три місяці з дня вчинення правопорушення, а в разі триваючого правопорушення – не пізніше як за три місяці від дня його виявлення (ч. 2 ст. 38 КУпАП).
Протоколи про адмінправопорушення за ст. 92-1 КУпАП складають уповноважені особи органів управління архівною справою і діловодством (ст. 255 КУпАП). А справи за такими порушеннями розглядають районні, районні у місті, міські чи міськрайонні суди (ст. 221 КУпАП).
Фінансова
За порушення суб’єктом господарювання строків зберігання відповідних документів за п. 121.1 ПКУ карають штрафом у розмірі 1020 грн (2040 грн – у разі повторного порушення).
Увага! Притягнення платників податків до фінансової відповідальності за порушення законодавства з питань оподаткування, іншого законодавства, контроль за дотриманням якого покладено на контролюючі органи, не звільняє їхніх посадових осіб від притягнення до адміністративної або кримінальної відповідальності (п. 112.1 ПКУ)
Платники податків мають відновити втрачені, пошкоджені або достроково знищені документи протягом 90 календарних днів із дня, що настає за днем надходження повідомлення про це до контролюючого органу (п. 44.5 ПКУ). Повідомлення платником податків контролюючого органу про втрату, пошкодження або дострокове знищення документів, зазначених у п. 44.1 і 44.3 ПКУ, не звільняє його від відповідальності за незабезпечення зберігання первинних документів.
Порада! Скористайтеся рекомендаціями з відео «Втрачено первинні документи: дії бухгалтера»
Кримінальна
Кримінальна відповідальність настає за умисне знищення, пошкодження чи приховування офіційних документів, а також такі самі дії стосовно приватних документів, що знаходяться на підприємствах, в установах чи організаціях незалежно від форми власності, що вчинені з корисливих мотивів або в інших особистих інтересах (ст. 357 Кримінального кодексу України).
Покарання за це – штраф до 50 нмдг (до 850 грн) або пробаційний нагляд на строк до трьох років, або обмеження волі на той самий строк.
Ті самі дії, якщо вони спричинили порушення роботи підприємства, установи чи організації або вчинені щодо особливо важливих документів, штампів, печаток, карають штрафом до 70 нмдг (до 1190 грн) або обмеженням волі на строк до трьох років, або позбавленням волі на той самий строк.
Читайте більше:
Первинні документи на підприємстві
Зруйновані офіси та втрачені документи: як діяти бізнесу
Скільки зберігати і як знищувати кадрові документи
Чи можна знищити неперевірені документи після спливу строку давності: пояснення ДПС
Відео за темою:
Первинні документи і е-документообіг: види, складання, ризики
Втрачено первинні документи: дії бухгалтера
Хто зобов’язаний зберігати первинку 7 років
Шаблони та зразки документів:
Акт про вилучення для знищення документів, не внесених до НАФ
Акт про знищені та відсутні первинні документи
Повідомлення про знищення первинних документів внаслідок ракетної атаки
Лист-запит щодо надання копій знищених пожежею документів
Наказ про створення комісії для проведення розслідування, щодо знищеної кадрової документації
При зміні найменування посади у трудових книжках та облікових документах працівників у зв'язку з уточненням назв за Класифікатором професій без зміни істотних умов праці, потрібно подавати Додаток 4 до ТЦК?
КМУ затвердив єдині правила технічного огляду обладнання для застосування засобів захисту рослин та передбачив обов’язкову реєстрацію причіпного і навісного обладнання ЗЗР. Новий порядок, розроблений у межах гармонізації законодавства з вимогами ЄС, набере чинності 17 січня 2028 року
Перед пранням виконавець має оглянути білизну разом із клієнтом і зафіксувати її стан, зокрема плями та пошкодження. Ступінь зносу може становити від 20% до 80%, а додатково можна замовити сушіння, прасування, ароматизацію, бактерицидну та іншу спеціальну обробку
Протягом 2025–2026 років митні органи виявили 657 випадків подання недостовірних відомостей у сертифікатах про походження лісоматеріалів, за якими складено протоколи на 158 млн грн. Тепер через «Єдине вікно» запрацював автоматизований обмін даними про сертифікати між Держмитслужбою, Держлісагентством та ДП «Лісогосподарський інноваційно-аналітичний центр»
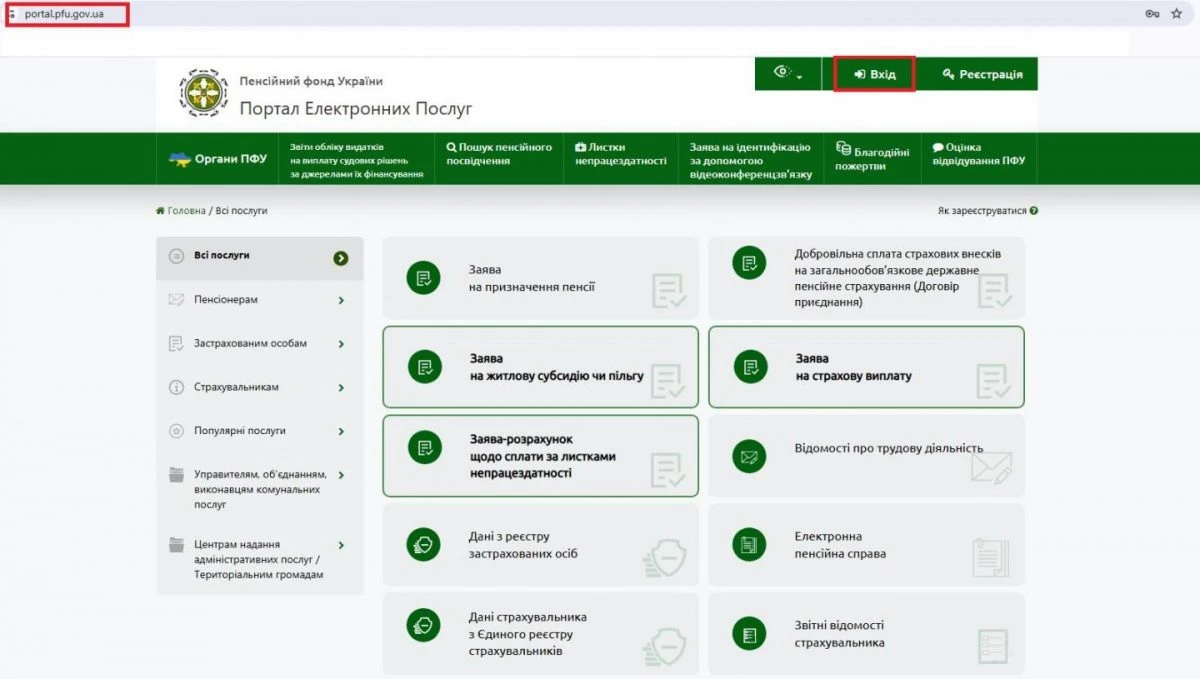
Одержувачі окремих видів державної соціальної допомоги можуть онлайн повідомити ПФУ про зміну банківських реквізитів через вебпортал Фонду. Для цього потрібно авторизуватися за допомогою КЕП, заповнити заяву, вказати рахунок у форматі IBAN та підписати її – усього процедура складається з 6 кроків
Мінсоцполітики працює над ініціативою амбасадорів повернення – волонтерів, які допомагатимуть українцям за кордоном дізнаватися про життя, можливості та підтримку в конкретних громадах. Модель ініціативи 7–10 вересня у Вінниці напрацьовували представники громадських організацій та 20 громад з різних регіонів України
Маємо ТОВ, де не ведеться військовий облік взагалі. Розуміємо, що при перевірці буде штраф від 34000 до 59500 грн. Питання в тому, чи може бути збільшений штраф за кожне порушення, чи це максимальний 59500,00 грн?

Дітям ветеранів і ветеранок компенсують 100% вартості контрактного навчання у 2026/2027 навчальному році. Для отримання компенсації потрібно звернутися до закладу освіти, після чого підтвердити сертифікат у Дії протягом 20 календарних днів

Замовляючи торт через інтернет, варто перевірити, чи зареєстрований продавець як оператор ринку харчових продуктів, та дізнатися склад і умови зберігання продукції. Якщо продавець є звичайною фізособою, а не суб’єктом господарювання, Держпродспоживслужба не має правових підстав для перевірки такого продавця

Єдиний реєстр арбітражних керуючих містить основні відомості про фахівців та їхню діяльність. Розповідаємо, як за допомогою реєстру знайти потрібного арбітражного керуючого та перевірити інформацію про нього

Вартість доступу провайдерів до електричних опор знижено з 10 грн до символічної 1 копійки, щоб стимулювати розбудову швидкісних інтернет-мереж у віддалених населених пунктах. Нові умови можуть відкрити можливість підключення для мешканців 1 043 населених пунктів, які досі не мають домашнього інтернету

Матері, які виховували дитину з інвалідністю або тяжкохвору дитину до шестирічного віку, за визначених законом умов мають право на дострокову пенсію за віком. Для матері необхідно досягти 50 років і мати не менше 15 років страхового стажу, для батька – відповідно 55 років та 20 років стажу

У Мінекономіки обговорюють створення окремого фонду для підтримки бізнесу, на фінансування програм якого потрібно близько 6 млрд грн; одним із можливих джерел називають підвищення ПДВ з 20% до 21–21,5%, однак рішення поки не ухвалене. За концепцією Мінекономіки, фонд може запрацювати у січні 2027 року та компенсувати бізнесу збитки основних засобів у межах до $10 млн на одну юридичну особу
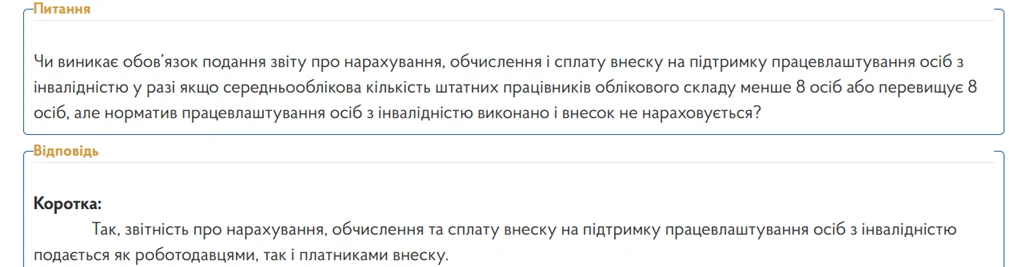
Запровадження внеску на підтримку працевлаштування осіб з інвалідністю суттєво змінило підхід до кола роботодавців і платників: тепер важливим є не лише факт використання найманої праці, а й чисельність працівників та виконання встановленого нормативу. У листі ДПС від 11.05.2026 №545/2/99-00-21-01-01-02 (а також в ЗІР) чітко визначено, що звітність про нарахування, обчислення та сплату внеску подається як роботодавцями, так і платниками внеску незалежно від кількості найманих осіб та виконання нормативу
Жінок-офіцерів під час ведення персонального військового обліку слід включати до третьої групи Списків, а не до першої. Саме таку позицію надало Міністерство оборони у відповідь на запит експертки Галини Казначей щодо відображення військовозобов’язаних жінок офіцерського складу