
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
ФОП
11.05.2026
Допомога ФОП на енергонезалежність до 15000 грн: умови, обмеження, ризики та контроль
У 2026 році держава запровадила одноразову фінансову допомогу для малого бізнесу на підвищення енергонезалежності. Вона спрямована на підтримку підприємців, які працюють у соціально важливих сферах та зберігають робочі місця. У статті ми розглянемо хто може отримати кошти, як їх використовувати, чи потрібно звітувати та на що звернути увагу, щоб уникнути ризиків
- Хто може отримати допомогу
- Яку суму можна отримати
- На що можна витратити гроші
- Контроль за коштами
- Чи потрібно звітувати
- Оподаткування
- Які можуть бути ризики
- Висновки
Хто може отримати допомогу
Фізичні особи-підприємці можуть подати заяву на отримання допомоги на енергонезалежність, якщо станом на 26 січня 2026 року вони відповідають певним умовам. Розглянемо їх детально та відкриємо всі нюанси, про які мало хто знає.
Умова №1. Участь у програмі доступна тільки для ФОПів 2 та 3 групи єдиного податку, які були зареєстровані до 1 грудня 2025 року. ФОПи на загальній системі оподаткування, а також ФОПи на першій та четвертій групі єдиного податку не підпадають під умови цієї програми та не можуть подати заяву.
Умова №2. ФОП повинен мати найманих працівників, за яких сплачується ЄСВ, і не мати заборгованості зі сплати ЄСВ по цих працівниках.
Якщо ФОП працює самостійно і у нього немає найманих працівників, то подати заяву, на жаль, неможливо, адже програма створена саме для підтримки бізнесів, які зберігають робочі місця.
Наразі багато підприємців замислюються над тим, щоб терміново прийняти працівника і після цього подати заяву на допомогу. Проте тут є важливі нюанси.
По-перше, грошову допомогу можуть отримати лише ті ФОП, які відповідали всім умовам програми станом на 26 січня 2026 року.
По-друге, в «Дію» підтягується інформація про кількість найманих працівників з об’єднаної звітності за грудень 2025 року. Тобто станом на 26 січня у системі відображалися лише ті застраховані особи, які фактично працювали у підприємця ще в грудні. Саме тому, якщо оформити працівника вже після 26 січня, то подати заяву на отримання допомоги не вийде, оскільки ФОП не відповідає умовам на визначену дату.
Ще один важливий нюанс: працівники, які в грудні перебували у відпустці без збереження заробітної плати, у відпустці по догляду за дитиною, були мобілізовані тощо, та за яких ЄСВ не сплачувався взагалі – не підтягнулись у застосунок «Дія». З цього робимо висновок, що важливо не просто мати найманих працівників, а ще й сплачувати за них ЄСВ, оскільки сума виплати залежить від кількості найманих працівників, за яких сплачено єдиний соціальний внесок.
Умова №3. Основний КВЕД ФОП повинен належати до соціально важливих сфер, таких як магазини, аптеки, медицина, кафе, пекарні, освіта, салони краси, діяльність у сфері транспорту та інші подібні види діяльності. Повний список КВЕДів доступний на порталі «Дія». Додаткові КВЕДи можуть бути будь-які, проте головне правило, яке потрібно пам’ятати: при отриманні державної допомоги вирішальну роль відіграє тільки основний КВЕД, саме на нього слід орієнтуватись.
Умова №4. Заяву можуть подати ФОПи, які не перебувають та не провадять господарську діяльність на тимчасово окупованих територіях та на територіях активних бойових дій.
Яку суму можна отримати
Максимальна сума виплати залежить від кількості працівників, за яких сплачується ЄСВ. Якщо у вас:
- 1 працівник – то ви можете отримати 7 500 гривень;
- 2 працівники – 9 000 гривень;
- 3 працівники – 10 500 гривень;
- 4 працівники – 12 000 гривень;
- 5 працівників – 13 500 гривень;
- 6+ працівників – 15 000 гривень.
На що можна витратити гроші
Заяву можна подати через портал «Дія» до 31 травня 2026 року ( (раніше граничним терміном було 31 березня 2026 року). Після цього банки-партнери перевіряють, чи відповідають ваші дані умовам програми, та перераховують кошти на спеціальну Дія.Картку. Окремий рахунок відкривати не потрібно. Допомогу можна отримати лише один раз, повторно звернутись не можна. Також важливо пам’ятати, що після того, як заява була подана, вона не підлягає відкликанню чи скасуванню.
Контроль за коштами
Допомога є безповоротною, але цільовою, тобто витрачати її можна лише на ті потреби, які ви зазначили в заяві. Ще на етапі подання заяви на порталі «Дія» підприємець повинен обрати конкретні категорії витрат. Це може бути:
- придбання генераторів та їх складових;
- акумулятори та системи накопичення енергії;
- інвертори, зарядні пристрої, зарядні станції;
- сонячні панелі та супутні елементи;
- стабілізатори напруги, пристрої захисту та комутації;
- кабельно-провідникова продукція, елементів підключення, комплекти монтажу та підключення;
- паливо для роботи енергообладнання;
- комунальні послуги з електропостачання;
- послуги з встановлення енергообладнання;
- послуги з ремонту енергообладнання.
Важливо пам’ятати, що змінювати напрям витрат після отримання коштів не можна, навіть часткове відхилення може викликати питання при перевірці. Також не допускається витрачати ці кошти на погашення вже існуючих кредитів банку на покупку електрообладнання
Гроші з Дія.Картки зняти готівкою не вийде. Використати їх можна лише на витрати, зазначені у заяві, і тільки для безготівкових платежів у будь-якого постачальника на території України.
Це означає, що допустимим є придбання як у великих мережах, так і в онлайн-магазинах, у локальних продавців чи на АЗС. Проте на практиці право купувати «у будь-кого» має технічні обмеження. Оплати проходять лише в тих торгових точках, які мають відповідні банківські MCC-коди, що визначають тип діяльності продавця. Наприклад, якщо магазин фактично продає генератори або пальне, але його діяльність не класифікована за потрібним MCC-кодом, то платіж через Дія.Картку може не пройти.
Це і є перший рівень контролю: система автоматично обмежує список продавців або партнерів, де можна буде здійснити оплату.
Основний контроль відбувається вже після факту витрат, адже цільове використання може перевірятись. Тому підприємцю варто зберігати всі документи, які підтверджують витрати за напрямками, зазначеними у заяві. Це можуть бути фіскальні чеки, видаткові накладні, акти виконаних робіт (наприклад, за ремонт чи встановлення обладнання), банківські платіжки тощо. Всі ці документи потрібно зберігати не менше трьох років, як того вимагає Податковий кодекс України (далі – ПКУ). Навіть якщо зазвичай ФОП не веде облік витрат, то для цих коштів краще зробити виняток.
Чи потрібно звітувати
Багато питань виникає у ФОПів, чи потрібно буде звітувати за цю допомогу. Одразу заспокоїмо всіх ФОП – окремого звіту про використання коштів подавати не потрібно.
Оподаткування
Також є хороша новина для ФОП: отримана допомога не включаються до складу доходу та не оподатковується єдиним податком та військовим збором. Згідно з пп. 4 п. 292.11 ПКУ, суми цільового призначення, що надходять із бюджету або державних цільових фондів у межах державних або місцевих програм, не враховуються у складі доходів ФОП-єдинника. Ця програма є державною, тож ФОП отримує кошти від держави. Відповідно, ці гроші не вважаються доходом та не оподатковуються єдиним податком та військовим збором.
Які можуть бути ризики
Наостанок зупинимось на ризиках, які можуть призвести до повернення отриманих коштів. Це може бути, наприклад, придбання товарів чи послуг, які не відповідають заявленим напрямкам, навіть якщо оплата була здійснена через Дія.Картку. Або якщо в заяві були вказані недостовірні дані, наприклад, неправильна кількість працівників чи наявність заборгованості зі сплати ЄСВ на момент подачі. Отже, участь у програмі є доволі простою, але потребує відповідального використання коштів.
Висновки
- Подавати заяву можуть тільки ФОПи 2 та 3 групи єдиного податку з найманими працівниками та без заборгованостей по ЄСВ.
- Основний КВЕД ФОП повинен належати до соціально важливих сфер.
- Кошти можна витрачати лише на зазначені в заяві потреби, зберігаючи всі підтвердні документи на випадок перевірки.
Читати більше:
Експлуатація генератора у воєнний час: всі нюанси від купівлі до простою
ФОП працює самостійно: чи може він отримати допомогу від держави на енергонезалежність
До 15 тис. грн від держави ФОП: як подати заяву, коли надійдуть кошти та на що їх можна витратити
Лікарняні та декретні
11.11.2026
Звільнення з роботи під час хвороби: як оформити і оплатити лікарняний
Чи має право працівник звільнитися під час хвороби? Чи не втратить він право на оплату свого лікарняного, якщо припинить трудові відносини із роботодавцем? Законодавство передбачає різні сценарії залежно від підстав припинення трудових відносин. У матеріалі розглянемо можливості звільнення працівника під час його хвороби та порядок оплати тимчасової непрацездатності

Особи з інвалідністю
11.11.2026
Штрафи та пеня за несплату нового внеску: ПФУ затвердив порядок №38-1
ПФУ затвердив порядок узгодження недоїмки та застосування штрафів і пені за порушення правил сплати внеску на підтримку працевлаштування осіб з інвалідністю. Документ визначає, коли роботодавцям надсилатимуть вимоги про сплату боргу, як розраховуватимуть фінансові санкції та в яких випадках зупинятимуть нарахування пені
Податок на майно
11.11.2026
Частина будівлі промисловості в оренді: чи нараховувати податок на нерухомість у 2026 році
Суб’єкт господарювання, основна діяльність якого класифікується у секціях B-F КВЕД ДК 009:2010, при здійсненні ним операцій з надання в оренду частини будівлі промисловості, яка перебуває у його власності та належить до групи «Промислові та складські будівлі» (код 125) Класифікатора, визначає податкові зобов’язання з податку на нерухоме майно, відмінне від земельної ділянки за весь об’єкт нерухомості, а не за частину, яка здається в оренду, лізинг, позичку
Податкова та фінзвітність
11.11.2026
ФОП 4-ї групи потрібна довідка про доходи: що пояснила ДПС
Чи може ФОП – платник єдиного податку 4-ї групи отримати довідку про суму доходів за рік? ДПС пояснила, чому така інформація не відображається в річній декларації платника єдиного податку 4-ї групи та які відомості містить така декларація

Індексація, компенсація
11.11.2026
Як розрахувати компенсацію зарплати, якщо виплата відбулася у листопаді 2026 року
Суму компенсації обчислюйте як добуток нарахованої, але не виплаченої зарплати за відповідний місяць (після утримання податку на доходи та військового збору) і приросту індексу споживчих цін
Документообіг, первинні документи
11.11.2026
Чи можна використовувати роздруківку електронного документа замість оригіналу: пояснює ДПС
Отримали документ через Електронний кабінет і роздрукували його? Важливо знати: паперова роздруківка електронного документа не стає його оригіналом. Юридичну силу має електронний примірник з обов’язковими реквізитами та належним електронним підписом. Розглянемо, коли електронний документ вважається оригіналом, чи можуть існувати кілька оригіналів і в яких випадках електронна форма не допускається
Готівкові кошти, розрахунки
11.11.2026
ПРРО в режимі офлайн: як проводити розрахунки під час воєнного стану
Офлайн-режим ПРРО дозволяє бізнесу продовжувати розрахункові операції у разі втрати інтернет-зв’язку, але працює він лише в чітко визначених межах. Законодавство встановлює максимальну тривалість такого режиму та технічні вимоги до роботи ПРРО під час офлайн-функціонування. Водночас система має автоматично повертатися в онлайн одразу після відновлення зв’язку та контролювати, щоб суб’єкт господарювання не перевищував дозволені часові ліміти

Заборгованість
11.11.2026
Розрахунки з іншими дебіторами: бухгалтерські проведення
Облік розрахунків з іншими дебіторами охоплює доволі різнорідні операції – і кожна з них має свою специфіку залежно від обставин. Як відобразити дивіденди за методом участі в капіталі, що робити, якщо постачальник відмовився задовольнити претензію, або як оформити відшкодування збитків від нестачі запасів – усе це потребує окремого підходу до проводок. Зібрали вісім типових ситуацій із числовими прикладами, щоб у потрібний момент не витрачати час на пошук відповіді
Готівкові кошти, розрахунки
11.11.2026
Розрахунки за авансами виданими та отриманими: бухгалтерські проведення
Облік авансів виданих і отриманих регулюється низкою правил, дотримання яких є обов'язковим для коректного відображення господарських операцій. На практиці ситуації бувають різними: повна або часткова поставка, повернення коштів, списання після закінчення строку позовної давності. Матеріал охоплює всі ці випадки й допоможе уникнути типових помилок в обліку та розрахунках з ПДВ
Податок на майно
11.11.2026
Плата за землю: куди звертатися для звірки даних
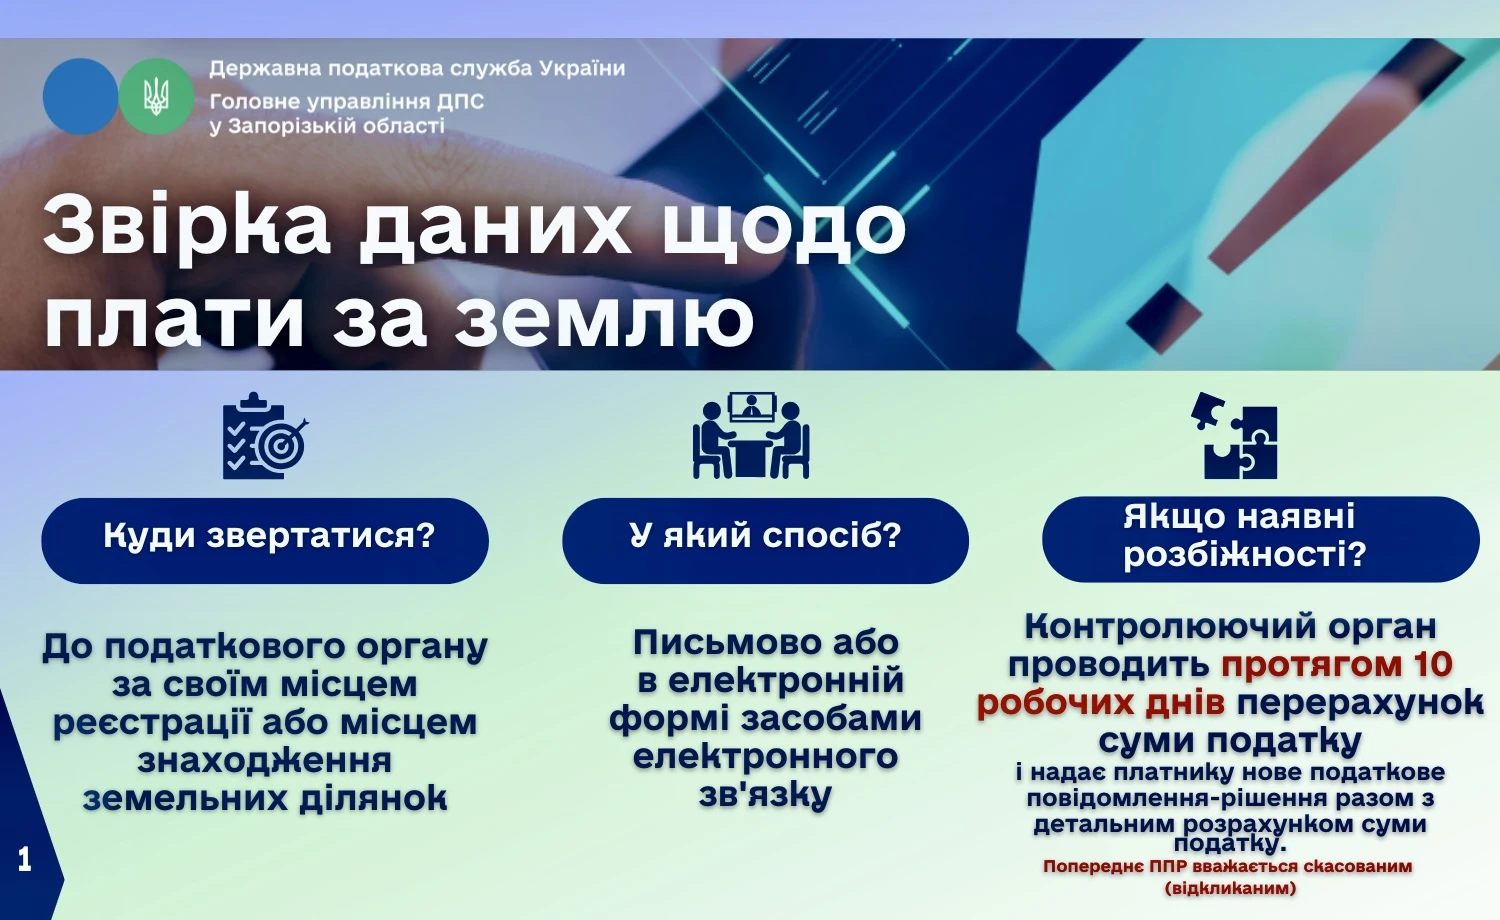
Фізична особа може подати заяву на звірку за своїм місцем реєстрації або за місцем розташування будь-якої з земельних ділянок, що перебувають у її власності або користуванні. Це важливо, особливо якщо у платника – кілька ділянок у різних територіальних громадах
Готівкові кошти, розрахунки
11.11.2026
Розрахунки з покупцями та замовниками: бухгалтерські проведення
Розрахунки з покупцями та замовниками – щоденна реальність кожного бухгалтера, але навіть у типових операціях є нюанси, які легко упустити. Попередня оплата, часткове повернення товару, продаж з прив'язкою до курсу валюти або на умовах товарного кредиту – кожна з цих ситуацій має свою логіку проводок і потребує уважності. У матеріалі – сім практичних прикладів із числовими розрахунками, які охоплюють найпоширеніші варіанти розрахунків з покупцями
Податкова та фінзвітність
11.11.2026
Місячний Податковий розрахунок за наказом Мінфіну №243: подання та заповнення юрособами
Стаття присвячена оновленій формі місячного Податкового розрахунку для юридичних осіб, затвердженій наказом Мінфіну №243. Розглянуто нову редакцію форми, оновлені додатки (Д1, 4ДФ, Д5, Д6 та ін.), а також змінені правила заповнення, коригування показників і подання звітності. Окрему увагу приділено структурі Розрахунку: вступній частині, табличному блоку та деталізації всіх додатків із роз’ясненням ключових рядків і граф. Матеріал охоплює як загальні правила подання (строки, місце подання, відповідальність), так і практичні нюанси заповнення ЄСВ, ПДФО та військового збору, включно з коригуваннями та виправленням помилок

Податок на прибуток
11.11.2026
Прощення покупцю заборгованості за знищений товар: податкові наслідки у продавця
Продавець вирішив пробачити покупцю частину боргу за раніше відвантажений товар? Така операція може мати наслідки для податку на прибуток. Чи потрібно збільшувати фінансовий результат на суму прощеної заборгованості, залежить від статусу покупця та застосування норм пп. 140.5.10 ПКУ. Розбираємо, коли виникає податкове коригування, а коли його не потрібно проводити
Єдиний податок
11.11.2026
Перехід з 4-ї на 3-тю групу ЄП або загальну систему: порядок дій та розрахунок податку
Державна податкова служба України нагадує, що платники єдиного податку четвертої групи подають декларацію щороку та сплачують податок поквартально у визначених частках. У разі переходу на іншу групу необхідно подати заяву та уточнюючу декларацію з перерахунком зобов’язань
Податок на прибуток
11.11.2026
Ліцензія на АЗС є, а діяльність яких припинена внаслідок збройної агресії: що з авансовими внесками з податку на прибуток
У разі якщо платник податку на прибуток підприємств отримав ліцензію на право здійснення роздрібної торгівлі пальним за визначеним місцем роздрібної торгівлі (АЗС), інформація щодо якого внесена до Єдиного реєстру ліцензіатів та місць обігу пального станом на перше число поточного місяця, то у такого платника податку на прибуток виникатиме обов’язок зі сплати авансових внесків за таке місце роздрібної торгівлі пальним, незалежно від того здійснюється, чи ні діяльність на цій АЗС
Бронювання, критичність
11.11.2026
Нові правила бронювання в ОПК: що потрібно зробити підприємствам
Постанова КМУ №1328 змінила правила бронювання для підприємств оборонно-промислового комплексу. Базовий ліміт становить 95%, однак можливість бронювати понад цей показник, зокрема до 100%, збереглася – за окремим рішенням Міноборони та погодженням через Координаційний центр. Водночас працівники, безпосередньо залучені до виробничих процесів, підлягають обов’язковому бронюванню. Розповідаємо, які ризики та першочергові кроки варто врахувати підприємствам ОПК