☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Транспорт у діяльності
15.09.2026
Сезонна заміна транспортних шин: практика і облік
Сезонна заміна шин – це не просто звичка досвідчених водіїв, а технічна необхідність, яка впливає на безпеку руху та фінансову звітність підприємства. Коли саме переходити на зимову/літню гуму, як правильно оформити заміну та які помилки можуть привести до компенсуючих ПДВ-зобов'язань? Розбираємо всі нюанси у матеріалі
- Коли треба міняти шини: температурний режим та законодавчі норми
- Порядок оформлення заміни шин: документи та процедури
- Бухгалтерський облік заміни шин: два підходи до списання витрат
- Варіанти обліку заміни шин на підприємстві
- Відповідальність за порушення правил використання шин
Коли треба міняти шини: температурний режим та законодавчі норми
Сезонна заміна шин визначається не лише вимогами безпеки, а й технічними нормами їх експлуатації. У чинному законодавстві України немає чітко встановлених строків чи обов’язкових вказівок щодо моменту переходу з літньої гуми на зимову і навпаки. Тому під час такої заміни слід орієнтуватися на технічні характеристики шин та рекомендації заводів-виробників.
Згідно з їхніми порадами, зимову гуму варто встановлювати, коли середньодобова температура знижується до +5–7 °C і така погода тримається щонайменше тиждень.
Відповідно до Правил експлуатації колісних транспортних засобів, затверджених наказом Мінінфраструктури від 26.07.2013 №550 (пп. 11 п. 6, абз. 1 п. 5 додатка 7), зимовий сезон триває:
- від моменту, коли температура протягом семи днів поспіль нижча за +5 °C, але не пізніше 30 листопада. За такої температури літня гума втрачає еластичність, зчеплення з дорогою погіршується, а гальмівний шлях збільшується;
- до часу, коли температура сім днів поспіль перевищує +5 °C, але не пізніше 31 березня, адже зимова гума при використанні в теплих температурах швидше зношується і втрачає ефективність.
Саме за таких умов слід переходити на зимові шини. Підставою для цього є наказ керівника установи про підготовку транспорту до зимового сезону.
Згідно з Положенням про технічне обслуговування, затвердженим наказом Мінтрансу від 30.03.1998 №102 (далі – Положення №102):
Технічне обслуговування – це комплекс робіт, спрямованих на підтримання справності чи робочого стану транспортного засобу під час його використання, зберігання або перевезення.
Сезонне технічне обслуговування, своєю чергою, передбачає підготовку автомобіля до експлуатації в осінньо-зимових або весняно-літніх умовах. Таким чином, сезонна заміна шин повністю відповідає цим визначенням.
До того ж у додатку В до Положення №102 наведено орієнтовний перелік робіт із сезонного техобслуговування, який може бути доповнений підприємством. Таким чином, перехід із літніх на зимові шини або навпаки має бути не формальністю, а частиною регулярного технічного обслуговування, оскільки забезпечує готовність автомобіля до зміни умов експлуатації.
Порядок оформлення заміни шин: документи та процедури
Якщо водій на підприємстві виконує заміну шин самостійно, то це потрібно зробити в присутності комісії. У цьому випадку бажано скласти Акт сезонної заміни шин у довільній формі. Після встановлення коліс обов’язково слід провести регулювання розвалу-сходження та балансування, оскільки некоректне налаштування призводить до прискореного зносу шин.
Якщо заміну шин проводять на СТО, то надання таких послуг оформлюють через договір на технічне обслуговування та ремонт, наряд-замовлення, рахунок-фактуру, акт приймання-надання послуг або гарантійний талон (пп. 3, 4 розд. ІІІ Правил надання послуг з технічного обслуговування і ремонту колісних транспортних засобів, затверджених наказом Мінінфраструктури від 28.11.2014 №615; далі – Правила №615).
Якщо автомобіль і його складові залишаються на СТО, для проведення заміни шин, то виконавець зобов’язаний забезпечити їх відповідальне зберігання під час надання послуг (п. 7 розд. ІІІ Правил №615). Приймання та повернення транспорту оформлюють Актом передавання-приймання (додатки 2, 3 до Правил №615).
Факт заміни шин слід обов’язково відобразити в Картках обліку пробігу шин.
Бухгалтерський облік заміни шин: два підходи до списання витрат
Розглянемо правила експлуатації та заміни шин, у тому числі й сезонної. Витрати на технічне обслуговування автомобіля, включно із заміною шин, відносять до витрат періоду відповідно до призначення транспортного засобу. Зняті шини під час переходу з літніх на зимові або навпаки списувати не потрібно, оскільки вони залишаються придатними до експлуатації.
Строк служби шин визначається Експлуатаційними нормами середнього ресурсу пневматичних шин колісних транспортних засобів і спеціальних машин, виконаних на колісних шасі, затвердженими наказом Мінтрансзв'язку України від 20.05.2006 №488 (далі – Норми №488), а якщо виробник у договорі або експлуатаційній документації передбачив інші гарантії чи ресурси, застосовують їх (п. 3.8 Норм №488).
На кожну шину заводять картку обліку пробігу (додаток 5 до Норм №488), де щомісячно фіксують пробіг наростаючим підсумком до списання. Після заміни шин у картці обов’язково зазначають дату, пробіг і стан шини на момент монтажу.
Відсутність ведення таких карток створює ризик, що податківці не визнають використання шин і акумуляторів у господарській діяльності, що може спричинити нарахування компенсуючих ПДВ-зобов’язань за п. 198.5 Податкового кодексу України (далі – ПКУ)
Якщо шини купували разом з автомобілем, їх вартість включають до первісної вартості авто. Однак через «оборотний» характер шин доцільно враховувати їх як запаси на субрахунку 207 «Запасні частини» відповідно до Інструкції про застосування Плану рахунків бухгалтерського обліку активів, капіталу, зобов'язань і господарських операцій підприємств і організацій, затвердженої наказом Мінфіну від 30.11.1999 №291.
Хоч шини експлуатуються понад рік, їх не слід відносити до необоротних активів, оскільки, згідно з абз. 9 п. 4 НП(С)БО 7 «Основні засоби», затвердженого наказом Мінфіну від 27.04.2000 №92 (далі – НП(С)БО 7), основні засоби – це об’єкти, які здатні виконувати самостійні функції або роботу в складі комплексу. Шини ж самостійно функцій не виконують, тож їх облік ведуть як запаси, а не як основні засоби чи малоцінні необоротні матеріальні активи.
Варіанти обліку заміни шин на підприємстві
Щодо обліку заміни шин можливі два підходи.
Перший – обережний варіант, який підтримують податківці. Вести аналітичний облік у межах субрахунку 207, розділяючи шини на складі та в експлуатації. При сезонній заміні шини переміщують між рахунками, а списання відбувається при виведенні з експлуатації. У цьому випадку вартість шин списують на витрати лише після того, як вони стають непридатними для експлуатації.
Для обліку шини ведуть на окремих аналітичних рахунках субрахунку 207: зняті шини при заміні обліковують на рахунку 207/1 «Шини на складі», а встановлені на автомобіль – на 207/2 «Шини в експлуатації».
Під час повернення літніх шин на склад роблять проводку Дебет 207/1 – Кредит 207/2, а при встановленні зимових шин – Дебет 207/2 – Кредит 207/1.
За цим підходом шини можна списувати на витрати лише після того, як вони виведені з експлуатації через непридатність до подальшого використання проводкою Дебет 23, 91, 92, 93, 94 – Кредит 207/2.
Якщо шина списується раніше закінчення нормативного пробігу, податківці можуть вважати, що вона не використовувалася в операціях, оподатковуваних ПДВ у межах господарської діяльності підприємства. У такому випадку виникає ризик необхідності нарахування компенсуючих податкових зобов’язань за пунктом 198.5 ПКУ.
Другий варіант, який застосовують сміливі платники податку, передбачає списання вартості шин на витрати відразу під час їх встановлення на автомобіль (передання в експлуатацію). Відповідно до п. 3.19 Положення №102, заміна шин не вважається операцією з поліпшення авто, отже, це витрати на технічне обслуговування та ремонт, які відповідно до п. 15 НП(С)БО 7 відносяться до складу витрат. При цьому ведеться лише аналітичний облік у первинних документах, а списання з експлуатації фіксується документально без відображення бухгалтерських проводок.
У бухгалтерському обліку установлення шин на автомобіль відображається проводкою Дт 23, 91, 92, 93, 94 – Кт 207 склад. І відноситься на рахунок витрат відповідно до напряму використання автомобіля. Після цього ведуть лише аналітичний облік за кількістю та місцем зберігання. При сезонній заміні зимових шин на літні або навпаки зимові шини не оприбутковують і дохід не відображають, а лише фіксують їх переміщення в кількісному обліку. Якщо вирішили скористатися цим варіантом, то варто прописати це в наказі про облікову політику.
Крім того, якщо вартість літньої шини входила до первісної вартості автомобіля, її надходження на склад відображають лише в оперативному обліку. Повернення шин на склад ведеться тільки в оперативному обліку без додаткових бухгалтерських проводок.
Нагадаємо, що вартість шин впливає на об’єкт оподаткування податком на прибуток залежно від того, як їх списують на витрати у бухгалтерському обліку. Саме тому податківців під час документальної перевірки звертають увагу на порядок ведення бухгалтерського обліку автомобільних шин
Відповідальність за порушення правил використання шин
У Правилах дорожнього руху немає прямої заборони на використання зимових шин улітку чи літніх узимку. Однак, якщо гума має значне зношення або втратила потрібні властивості, перевіряючі можуть розцінити це як порушення технічного регламенту.
Станом на 2026 рік стаття 121 Кодексу України про адміністративні правопорушення передбачає штраф за експлуатацію транспортного засобу з несправними або такими, що не відповідають вимогам ПДР, шинами. Розмір штрафу становить 20 нмдг – 340 грн, а за повторне чи небезпечне порушення – 680 грн з позбавленням права керування транспортними засобами на строк від трьох до шести місяців або адміністративний арешт на строк від п’яти до десяти діб.
Шаблони та зразки документів:
Наказ про встановлення норм списання шин
Картка обліку пробігу (наробітку) пневматичної шини
Читайте більше:
Податкова та фінзвітність
11.11.2026
Місячний Податковий розрахунок за наказом Мінфіну №243: подання та заповнення юрособами
Стаття присвячена оновленій формі місячного Податкового розрахунку для юридичних осіб, затвердженій наказом Мінфіну №243. Розглянуто нову редакцію форми, оновлені додатки (Д1, 4ДФ, Д5, Д6 та ін.), а також змінені правила заповнення, коригування показників і подання звітності. Окрему увагу приділено структурі Розрахунку: вступній частині, табличному блоку та деталізації всіх додатків із роз’ясненням ключових рядків і граф. Матеріал охоплює як загальні правила подання (строки, місце подання, відповідальність), так і практичні нюанси заповнення ЄСВ, ПДФО та військового збору, включно з коригуваннями та виправленням помилок

Податок на прибуток
11.11.2026
Прощення покупцю заборгованості за знищений товар: податкові наслідки у продавця
Продавець вирішив пробачити покупцю частину боргу за раніше відвантажений товар? Така операція може мати наслідки для податку на прибуток. Чи потрібно збільшувати фінансовий результат на суму прощеної заборгованості, залежить від статусу покупця та застосування норм пп. 140.5.10 ПКУ. Розбираємо, коли виникає податкове коригування, а коли його не потрібно проводити
Єдиний податок
11.11.2026
Перехід з 4-ї на 3-тю групу ЄП або загальну систему: порядок дій та розрахунок податку
Державна податкова служба України нагадує, що платники єдиного податку четвертої групи подають декларацію щороку та сплачують податок поквартально у визначених частках. У разі переходу на іншу групу необхідно подати заяву та уточнюючу декларацію з перерахунком зобов’язань
Податок на прибуток
11.11.2026
Ліцензія на АЗС є, а діяльність яких припинена внаслідок збройної агресії: що з авансовими внесками з податку на прибуток
У разі якщо платник податку на прибуток підприємств отримав ліцензію на право здійснення роздрібної торгівлі пальним за визначеним місцем роздрібної торгівлі (АЗС), інформація щодо якого внесена до Єдиного реєстру ліцензіатів та місць обігу пального станом на перше число поточного місяця, то у такого платника податку на прибуток виникатиме обов’язок зі сплати авансових внесків за таке місце роздрібної торгівлі пальним, незалежно від того здійснюється, чи ні діяльність на цій АЗС
Бронювання, критичність
11.11.2026
Нові правила бронювання в ОПК: що потрібно зробити підприємствам
Постанова КМУ №1328 змінила правила бронювання для підприємств оборонно-промислового комплексу. Базовий ліміт становить 95%, однак можливість бронювати понад цей показник, зокрема до 100%, збереглася – за окремим рішенням Міноборони та погодженням через Координаційний центр. Водночас працівники, безпосередньо залучені до виробничих процесів, підлягають обов’язковому бронюванню. Розповідаємо, які ризики та першочергові кроки варто врахувати підприємствам ОПК
Ліцензії та дозволи
11.11.2026
Пальне у тарі до 60 літрів: коли не потрібна ліцензія і повідомлення у 2026 році
Податківці роз’яснили, що суб’єкти господарювання можуть зберігати пальне виключно для власного споживання або промислової переробки у тарі об’ємом до 60 літрів без отримання ліцензії. У такому випадку повідомляти контролюючий орган не потрібно, а відсутність повідомлення не є підставою для застосування штрафів за зберігання пального без ліцензії

Документообіг, первинні документи
11.11.2026
Чи можна використовувати роздруківку електронного документа замість оригіналу: пояснює ДПС
Отримали документ через Електронний кабінет і роздрукували його? Важливо знати: паперова роздруківка електронного документа не стає його оригіналом. Юридичну силу має електронний примірник з обов’язковими реквізитами та належним електронним підписом. Розглянемо, коли електронний документ вважається оригіналом, чи можуть існувати кілька оригіналів і в яких випадках електронна форма не допускається
Охорона праці
11.11.2026
Медогляди працівників: як скласти списки та який штраф за неподачу до Держпраці
Ми раніше проводили медогляди працівників, але списки до Держпраці не подавали. Протягом якого часу Держпраці може накласти штраф за таке порушення? Якщо ми цього року подамо списки належним чином у відповідні строки, для нас це спонукає перевірку Держпраці і накладання штрафу? До Держпраці потрібно подавати списки всіх працівників, чи тільки тих, які працюють зі шкідливими умовами праці?
Працевлаштування, переведення
11.11.2026
Прийняття працівника на основне місце роботи за наявності іншого основного місця: відповідальність ФОП у 2026 році
ФОП прийняв працівника на основне місце роботи з повною ставкою, не поцікавившись його трудовою книжкою, а працівник своєю чергою не заперечував стосовно цього, хоча вже мав основне місце роботи. Це з'ясувалося лише через 3 місяці. Яка відповідальність чекає ФОПа за такі дії?
Судова практика
11.11.2026
Несвоєчасне подання об’єднаного звіту ФОП за І квартал 2026 року: які рішення ухвалюють суди
Після несвоєчасного подання об’єднаного звіту за І квартал 2026 року податківці складають на ФОП протоколи за ч. 1 ст. 163-4 КУпАП і передають матеріали до суду. На прикладах трьох судових рішень розглянемо, коли підприємцю призначають штраф, коли обмежуються усним зауваженням, а коли закривають провадження через закінчення строків притягнення до адміністративної відповідальності
Податкова та фінзвітність
11.11.2026
Лікарняні самозайнятої особи від ПФУ: як відобразити виплати у ФІЗ-4ДФ
ДПС роз’яснила порядок відображення виплат у зв’язку з тимчасовою втратою працездатності, які самозайнята особа отримує від Пенсійного фонду України. Такі суми відображаються за ознакою доходу «127»: у графах 3а та 3 зазначають нарахований і фактично виплачений дохід, у графах 4а, 4, 5а та 5 – відповідно нараховані й перераховані ПДФО та військовий збір
Готівкові кошти, розрахунки
11.11.2026
З 14 листопада банки зменшать ліміти!
Банки посилюють єдність підходів до фінмоніторингу та контролю операцій клієнтів. Як зміняться ліміти на операції для бізнесу з 14 листопада, кого стосуватимуться оновлені підходи та на які операції підприємцям і компаніям варто звернути особливу увагу?
Державний нагляд
11.11.2026
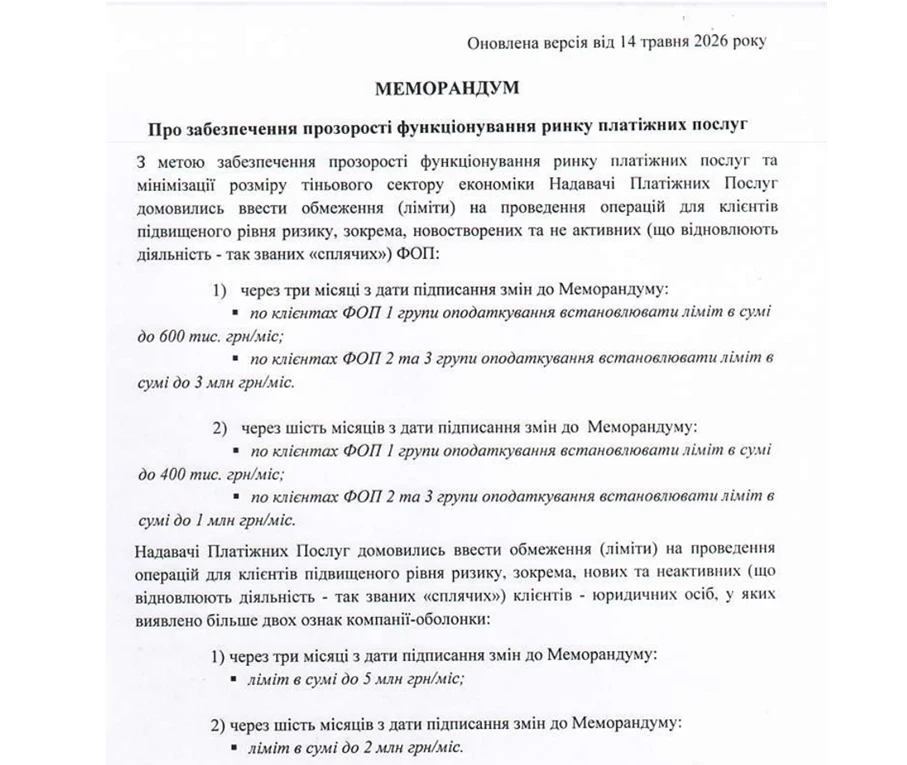
З 14 листопада 2026 року нові обмеження на перекази для ФОП та юросіб: ліміти до 400 тис. грн та 1 млн грн
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
Політика, економіка
11.11.2026
Офіси податкових консультантів: які питання найчастіше ставили платники у 2026 році
Від початку роботи у вересні 2025 року Офіси податкових консультантів надали понад 226 тис. консультацій, з них 185,6 тис. – за січень–жовтень 2026 року. Майже 99% опитаних позитивно оцінили якість обслуговування, а мережа консультаційних пунктів наразі налічує 20 Офісів та 93 онлайн-пункти
Оренда
11.11.2026
Оренда за весь жовтень, а нарахування 31 жовтня: чи можна застосувати ПДФО 5% до всієї суми
ДПС роз’яснила, як оподатковувати орендну плату за нежитлове приміщення за жовтень 2026 року після зміни ставки ПДФО з 23 жовтня. Якщо орендодавцю – фізичній особі дохід нараховано 31 жовтня, орендар як податковий агент застосовує ставку 5% до всієї суми орендної плати, не розподіляючи її за днями користування приміщенням
Податкова та фінзвітність
11.11.2026
Відмова від РНОКПП через релігійні переконання: як заповнити 4ДФ за даними ID-картки
ДПС роз’яснила порядок заповнення додатка 4ДФ до Розрахунку ЮО та додатка ФІЗ-4ДФ до Розрахунку ФОП/НПД щодо фізичних осіб, які через релігійні переконання відмовилися від РНОКПП. Якщо в ID-картці такої особи у відповідному полі проставлено слово «відмова», у звітності зазначають дев’ятизначний номер паспорта
Перевірки, штрафи
11.11.2026
Порушення митних правил зросли на 11%: вилучено товарів на 615 млн грн
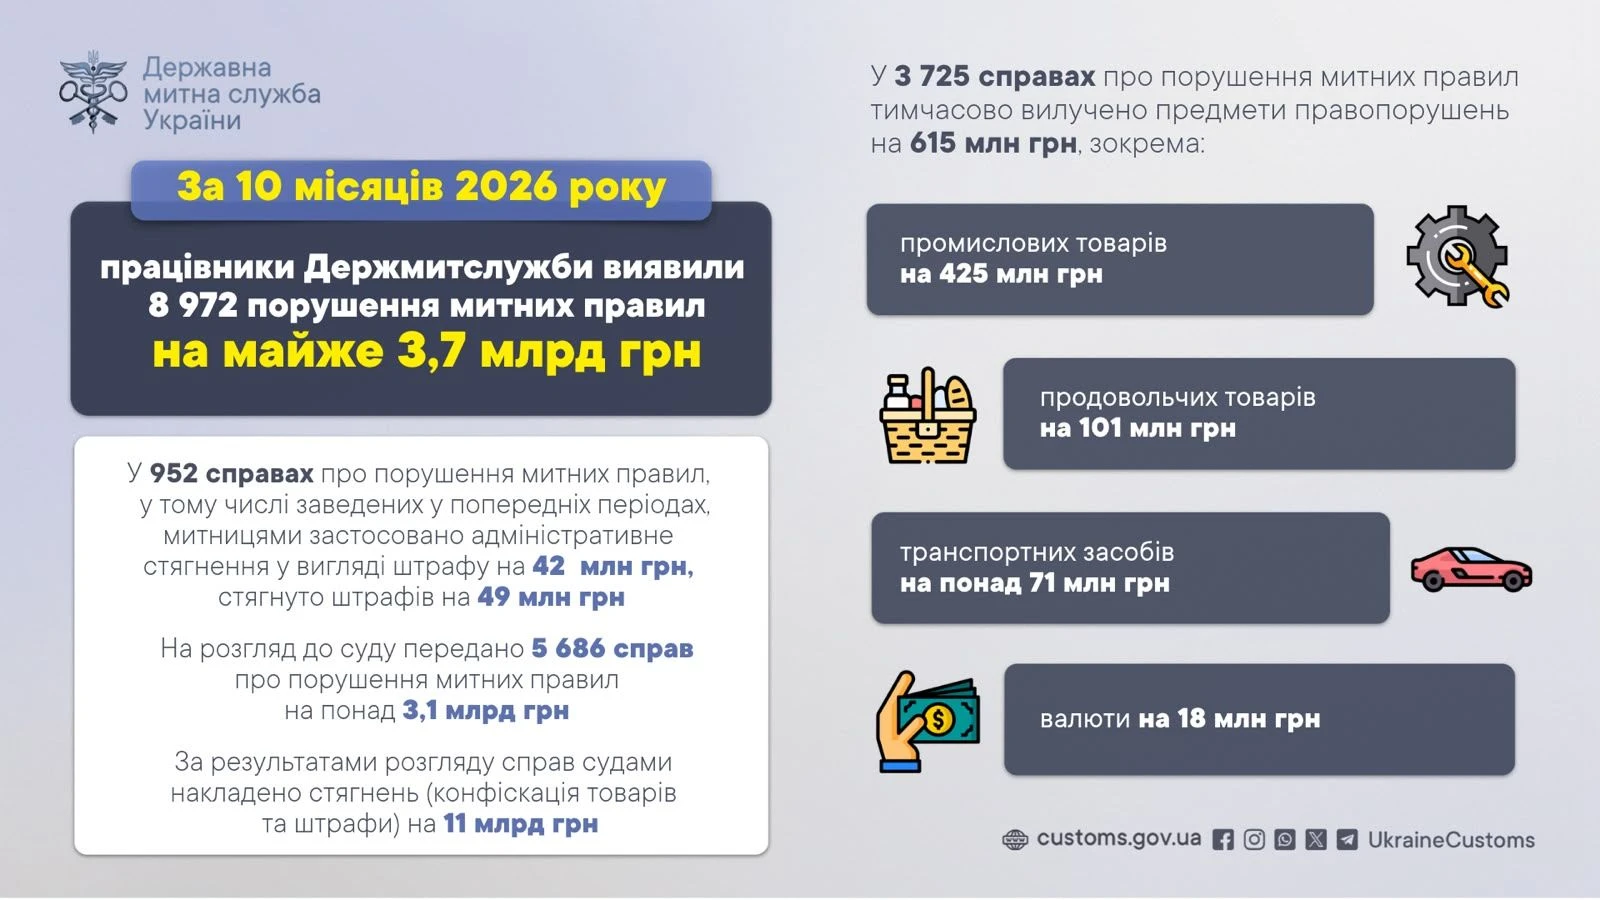
Кількість виявлених порушень митних правил збільшилася на 11% порівняно з аналогічним періодом минулого року. У 3725 справах тимчасово вилучено предмети правопорушень на 615 млн грн, а за результатами судового розгляду справ, зокрема заведених у попередні періоди, накладено стягнень на 11 млрд грн
ФОП
11.11.2026
Декретні виплати ФОП: чи включати до єдиного податку та чи можна продовжувати діяльність
ДПС роз’яснила, як оподатковується допомога по вагітності та пологах, отримана ФОП від Пенсійного фонду України, та чи може підприємець продовжувати роботу під час дії листка непрацездатності. Такі виплати не включаються до підприємницького доходу, не оподатковуються ПДФО та військовим збором, а здійснення господарської діяльності за умови дотримання вимог спрощеної системи не заборонено