Експерт
Олена СтепановаГоловний бухгалтер групи компаній, засновниця власної практики з бухгалтерського аутсорсингу, незалежний консультант та викладач практичних курсів з бухгалтерського обліку


AI-Консультант вже в документах!
Є запитання про заповнення та подання документів? AI-Консультант допоможе!
Розглянемо кому, в які строки та спосіб звітувати з транспортного податку. Також підкажемо, як заповнити декларацію з транспортного податку, та, що буде за її неподання
Декларацію з транспортного податку (далі – Декларація) подають лише юрособи. Фізособи декларацію з транспортного податку не подають, але є платниками цього податку за тією ж ставкою, що й юрособи.
Отже, подають декларацію юридичні особи, які є власниками легкових автомобілів, що відповідно до пп. 267.2.1 Податкового кодексу України (далі – ПКУ) є об’єктами оподаткування.
Увага! Орендарі, лізингоотримувач, належні користувачі - декларацію не подають, оскільки вони не є власниками
Не всі автомобілі підлягають оподаткуванню. і тому не всі власники мають подавати Декларацію.
Об’єкт оподаткування – легковий автомобіль, який має такі параметри:
Увага! Вартість придбання автомобіля, або його експертна оцінка не має значення. Середньоринкову вартість визначає Мінекономрозвитку (абз. 2 пп. 267.2.1 ПКУ)
В основі цього розрахунку – Методика визначення середньоринкової вартості легкових автомобілів, затвердженою постановою Кабміну від 18.02.2016 №66. Для кожного року Мінекономрозвитку розробляє Перелік легкових автомобілів, які підлягають оподаткуванню транспортним податком (далі – Перелік), який оприлюднює до 1 лютого звітного року (абз. 3 пп. 267.2.1 ПКУ).
Отже, якщо автомобіль наявний в переліку – він є об’єктом оподаткування, а його власник – юридична особа – має подавати Декларацію.
Подають Декларацію власники, які є такими на 1 січня звітного року, а також ті, хто протягом року придбав автомобіль, який є об’єктом оподаткування. Ставка транспортного податку фіксована та складає 25 000 грн в розрахунку на календарний рік за кожен легковий автомобіль, що підпав під оподаткування (п. 267.4 ПКУ).
Однак, якщо податок сплачують не повний рік, то річну суму обчислюють пропорційно місяцям сплати, тобто за формулою:
транспортний податок = 25000 грн ÷ 12 × кількість місяців сплати податку
Базовий податковий (звітний) період дорівнює календарному року. Платники транспортного податку – юридичні особи самостійно обчислюють суму податку станом на 1 січня звітного року і не пізніше 20 лютого цього ж року подають контролюючому органу за місцем реєстрації об’єкта оподаткування Декларацію з розбивкою річної суми рівними частинами щоквартально.
Щодо об’єктів оподаткування, придбаних протягом року, юридична особа – платник транспортного податку подає Декларацію протягом місяця з дня виникнення права власності на такий об’єкт, а транспортний податок сплачує починаючи з місяця, в якому виникло право власності на такий об’єкт.
У разі переходу права власності на об’єкт оподаткування від одного власника до іншого протягом звітного року, транспортний податок обчислює попередній власник за період з 1 січня цього року до початку того місяця, в якому він втратив право власності на зазначений об’єкт оподаткування, а новий власник – починаючи з місяця, в якому він набув право власності на цей об’єкт.
При цьому, новий власник має подати Декларацію про те, що він набув об’єкт оподаткування, а попередній власник - подати уточнюючу Декларацію про те, що починаючи з певного місяця, об’єкту оподаткування в нього вже немає.
Увага! Місяць, з якого виникає об’єкт оподаткування – це місяць реєстрації згідно з постановою КМУ «Про затвердження Порядку державної реєстрації (перереєстрації), зняття з обліку автомобілів, автобусів, а також самохідних машин, сконструйованих на шасі автомобілів, мотоциклів усіх типів, марок і моделей, причепів, напівпричепів, мотоколясок, інших прирівняних до них транспортних засобів та мопедів» від 07.09.1998 №1388. Якщо місяць, в якому придбано транспортний засіб, і місяць, в якому проведено процедуру його державної реєстрації, є різними, то сплачувати транспортний податок потрібно з місяця, в якому проведено реєстрацію транспортного засобу
Враховуючи критерій року випуску, сплачувати транспортний податок треба до початку місяця, що настає за місяцем в якому автомобілю виповнюється 5 років (пп. 267.6.7 ПКУ). Але, подавати Декларацію посеред року з приводу того, що автомобіль досяг п’ятирічного віку – не потрібно, ці дані вже мають бути зазначені в поданій на початку року Декларації. Тільки у разі помилки настає потреба у поданні уточнюючої Декларації.
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Декларацію подають до органу ДПС за місцем реєстрації транспортного засобу. Отже, якщо автомобіль має державну реєстрацію за місцезнаходженням, відмінним від податкової адреси платника податків, Декларацію подають за неосновним місцем обліку. Підтверджують це і податківці (ІПК від 09.01.2026 №181/ІПК/99-00-04-01-04).
Якщо автомобілів декілька, і всі вони зареєстровані на територіях, що мають різні коди КАТОТТГ, то подають декілька Декларацій, по кожній з них.
Неподання або несвоєчасне подання Декларації є порушенням податкового законодавства і тягне за собою штраф:
Увага! Для юридичної особи, яка протягом одного календарного місяця придбала у власність легковий автомобіль та продала його, обов’язок подання Декларації та, відповідно, сплати податку не виникає
При цьому, якщо Мінекономіки доповнює Перелік відповідним легковим автомобілем, у тому числі після 1 лютого податкового (звітного) року, то такий автомобіль є об’єктом оподаткування транспортним податком за поточний податковий (звітний) період.
Якщо після 1 лютого поточного року легковий автомобіль був включений до Переліку, платник податку має подати Декларацію (якщо це перша за рік, то з типом «Звітна», якщо Декларацію за цей рік було подано – то з типом «Уточнююча») протягом податкового (звітного) періоду.
У разі якщо після включення автомобіля до Переліку платник не подав Декларацію протягом податкового (звітного) періоду, то такі дії тягнуть за собою накладення штрафу, встановленого ст. 120 ПКУ.
Увага! Автомобіль може бути включено до Переліку і після 1 лютого, на поточний рік. Отже, у разі володіння автомобілем, який потенційно є об’єктом оподаткування, слід перевіряти Перелік на предмет змін
Форма Декларації затверджена наказом Мінфіну від 10.04.2015 №415. Код форми J0303604.
Декларація додатків не має.
Завантажити шаблон: Податкова декларація з транспортного податку.
Наведемо порядок заповнення заголовної частини Декларації:
Рядок | Що зазначати |
Рядок 1 | Порядковий номер за рік – у цьому рядку зазначають номер декларації послідовно в порядку зростання залежно від кількості поданих відповідних декларацій. Тип декларації – ставлять позначку «х»:
|
Рядок 2. Звітний (податковий) період на 20__ рік | У полі «на 20__ рік» зазначають звітний податковий період, на який подається декларація. Наприклад, 2026 рік, оскільки цю декларацію подають «наперед», на початку року на цей поточний рік. Поле «починаючи з» заповнюють у разі подання декларації щодо транспортних засобів, придбаних протягом звітного року або отриманих у разі переходу права власності на транспортні засоби протягом звітного року. Зазначають номер місяця звітного року (арабськими цифрами), у якому було придбано транспортний засіб (або набуто право власності на транспортний засіб). Наприклад, у разі придбання транспортного засобу в червні 2026 року в полі «починаючи з» зазначають «06» (пп. 267.6.4, 267.6.5 ПКУ). Поле «з урахуванням уточнень з» заповнюють у разі уточнення податкових зобов’язань шляхом подання уточнюючої декларації. Зазначають номер місяця звітного року (арабськими цифрами) перед місяцем продажу транспортного засобу (або переходу права власності на транспортний засіб). Наприклад, у разі продажу транспортного засобу в липні 2026 року, у полі «з урахуванням уточнень з» уточнюючої декларації зазначають «06» (пп. 267.6.4, 267.6.5 ПКУ). Увага! «Починаючи з…» може бути заповнено тільки у Звітній декларації, яку подає платник, у якого посеред року вперше виник об’єкт оподаткування, і декларацію у встановлені терміни (до 20 лютого) в цьому році він не подавав. «З урахуванням уточнень з…» може бути заповнено тільки в уточнюючій декларації, яку подає платник, який мав об’єкти оподаткування та вже подавав декларацію на цей рік, але у нього відбулися зміни: було відчужено або надбано автомобіль, який є об’єктом оподаткування, протягом року |
Рядок 3 | Повне найменування юридичної особи згідно з реєстраційними документами. Тут також зазначають статус юридичної особи – резидент чи нерезидент (проставляють відповідну позначку «х»). У рядку 3.1 ставлять позначку «х», якщо юридична особа є резидентом. У рядку 3.2 ставлять позначку «х», якщо юридична особа є нерезидентом. На замітку! В цих клітинках не може стояти одночасно обидві позначки |
Рядок 4. Податковий номер платника податку | Код за ЄДРПОУ платника податку |
Рядок 5. Код виду економічної діяльності | Основний вид економічної діяльності |
Рядок 6 | Податкова адреса, індекс, телефон, електронна пошти та факс (останні дві позиції за бажанням) |
Рядок 7 | Найменування контролюючого органу за місцем реєстрації транспортних засобів, до якого подається декларація |
Рядок 8 | Код за КАТОТТГ території територіальної громади за місцем реєстрації транспортного(их) засобу(ів). За кожним таким кодом за КАТОТТГ складають окрему Податкову декларацію. КАТОТТГ – Кодифікатор адміністративно – територіальних одиниць та територій територіальних громад, затверджений наказом Міністерства розвитку громад та територій України від 26.11.2020 №290 |
Заповнення розрахункової частини
Розрахункова частина Декларації представляє собою таблицю , що складається з 14 колонок:
Рядок / колонка | Що зазначати |
Рядок 1 (рядки з 1.1 по останній) | Відомості про кожен транспортний засіб, що підлягає оподаткуванню |
Колонка 2 | Міжнародний ідентифікаційний номер транспортного засобу (VIN-код) |
Колонки 3 та 4 | Марка, модель транспортного засобу |
Колонка 5 | Дата виготовлення транспортного засобу (мм.рррр). Зазначають дату виготовлення транспортного засобу згідно з реєстраційними і технічними документами на транспортний засіб (далі – Документи). У разі відсутності в Документах календарної дати виготовлення транспортного засобу такою датою вважається 01 січня року, зазначеного в Документах. За потреби дату виготовлення транспортного засобу (мм.рррр) визначають експерти, суб’єкти господарювання, до компетенції яких належить проведення судових автотоварознавчих експертиз та експертних досліджень, суб’єктами оціночної діяльності згідно з Методикою товарознавчої експертизи та оцінки колісних транспортних засобів, затвердженою наказом Мін’юсту та Фонду держмайна від 24.11.2003 №142/5/2092 |
Колонка 6 | Тип пального (зазначають одну цифру, що відповідає типу пального):
|
Колонка 7 | Об’єм циліндрів двигуна (куб. см) |
Колонка 8 | Дата реєстрації / перереєстрації / зняття з обліку транспортного засобу (дд.мм.рррр) – це поле, в якому зазначають конкретну дату в форматі «день.місяць.рік» |
Колонка 9 | Кількість місяців володіння транспортним засобом у звітному році |
Колонка 10 | Річна сума транспортного податку (грн). Річну суму транспортного податку розраховують відповідно до п. 267.4 ПКУ:
У разі володіння транспортним засобом повний рік для розрахунку суми авансового внеску застосовують формулу:
У разі володіння транспортним засобом неповний квартал розрахунок здійснюють пропорційно кількості місяців володіння транспортним засобом у кварталі за формулою:
У разі досягнення п’ятирічного віку легковим автомобілем протягом звітного періоду розрахунок здійснюють пропорційно кількості місяців у кварталі до досягнення цього віку за формулою:
На замітку! Заокруглення суми нарахованого податку за базові податкові (звітні) квартали року, крім суми за останній базовий податковий (звітний) квартал року, здійснюють за загальними правилами заокруглення. Суму транспортного податку за останній базовий податковий (звітний) квартал року визначають як різницю річної суми транспортного податку і суми транспортного податку за базові (звітні) квартали року, крім останнього |
Рядок 2 | Підсумкові дані за всіма транспортними засобами |
Колонка 10 | Загальна річна сума транспортного податку (сума значень колонки 10 рядків 1.1–1.n) |
Колонки 11–14 | Загальні суми авансових внесків за кожен квартал (сума значень відповідних колонок рядків 1.1–1.n) |
Рядки 3–5: | Заповнюють у разі уточнення податкових зобов’язань протягом звітного року |
Рядок 3 | Нарахована сума податку за даними раніше поданої декларації (заповнюють у разі уточнення показників) |
Рядок 4 | Сума збільшення податкового зобов’язання (позитивне значення різниці між рядками 2 та 3) |
Рядок 5 | Сума зменшення податкового зобов’язання (позитивне значення різниці між рядками 3 та 2) |
Рядок 6 | Сума штрафу (у разі самостійного виправлення помилок) – 3% від суми рядка 4 за періоди, за якими минув термін сплати |
Доповнення до Податкової декларації (заповнюють і додають відповідно до п. 46.4 ПКУ). В клітинці зліва ставлять позначку у разі надання доповнень.
У разі необхідності подання уточнюючої декларації у зв’язку із набуттям або відчуженням транспортного засобу:
У заголовній частині Декларації: у полі 03 «Уточнююча» рядка 1 проставляють відмітку «Х»;
У графі «з урахуванням уточнень з» зазначають номер місяця звітного року (арабськими цифрами) перед місяцем продажу транспортного засобу (або переходу права власності на транспортний засіб).
У табличній частині Декларації:
Рядок | Що зазначати |
Рядок 1 (рядки з 1.1 по останній) | Виправлена (уточнена) інформація. Увага! Платник зазначає всі транспортні засоби, що перебувають у власності (в тому числі новопридбані), з урахуванням переліку, зазначеного в останній поданій податковій декларації за рік |
Рядок 2 | Нарахована сума податку за всіма транспортними засобами (для колонок 10 – 14 сума значень рядків 1.1 – 1.n відповідної колонки; також для колонки 10 сума значень колонок 11 – 14 рядка 2) |
Рядок 3 | Нарахована сума податку за всіма транспортними засобами за даними раніше поданої Декларації (рядок 2 Декларації, що уточнюють) |
Рядок 4 | Нарахована до збільшення сума податкового зобов’язання минулих податкових періодів або періодів поточного року (позитивне значення (рядок 2 – рядок 3)) |
Рядок 5 | Нарахована до зменшення сума податкового зобов’язання минулих податкових періодів або періодів поточного року (позитивне значення (рядок 3 – рядок 2)) |
Рядок 6 | Заповнює платник самостійно відповідно до п.п. «а» або «б» абз. 4 п. 50.1 ПКУ, якщо заповнено рядок 4 Декларації. У рядку 6 зазначають суму штрафу (у гривнях із копійками), що розраховують за формулою: ((колонки 11 – 14 рядка 4 лише за періоди, за якими на момент подання Декларації минув термін сплати) × 3%). |
Увага! Коли уточнюючу Декларацію подають з приводу придбання транспортного засобу посеред року, термін сплати суми податку не минув, і штраф не нараховують
Кінцева частина Декларації містить інформацію про:
У разі виправлення самостійно виявлених помилок протягом року після граничного терміну подання Декларації, або за минулі роки податківці радять виконати наступні дії.
У заголовній частині Декларації:
У табличній частині Декларації слід зазначити:
Рядок 6 платник заповнює самостійно відповідно до пп. «а» або «б» абз. 4 п. 50.1 ПКУ, якщо заповнено рядок 4 Декларації. У рядку 6 він зазначає суму штрафу (у гривнях із копійками), що розраховують за формулою:
(колонки 11 – 14 рядка 4 лише за періоди, за якими на момент подання Декларації минув термін сплати) × 3%.
Слід зазначити, що тимчасово, на період із 01.08.2023 до припинення або скасування воєнного стану на території України у разі самостійного виправлення платником податків з дотриманням порядку, вимог та обмежень, визначених ст. 50 ПКУ, помилок, що призвели до заниження податкового зобов’язання, такий платник звільняється від нарахування та сплати штрафних санкцій, передбачених п. 50.1 ПКУ, та пені (п. 69.38 підрозд. 10 розд. ХХ ПКУ).
Декларацію подають:
Важливо! За загальним правилом декларацію в електронному вигляді слід подати не пізніше закінчення останньої години дня, в якому спливає граничний строк її подання (п. 49.5 ПКУ). Але у період дії воєнного стану електронні документи від платників податків приймають у робочі дні з 8:00 до 20:00 (п. 69.18 підрозд. 10 розд. ХХ ПКУ)
Матеріали за темою:
Авто у фінлізингу: чому юрособа не є платником транспортного податку
Шаблони та зразки документів:
Податкова декларація з транспортного податку

Чи не буде порушенням ведення кадрових документів, якщо в погодженні наказу відповідальні особи будуть ставити підпис ручкою синього і чорного кольору в одному погодженні?
Комітет Верховної Ради з питань молоді і спорту рекомендував прийняти за основу альтернативний законопроєкт №15440-1 щодо вступної кампанії 2027 року. Запропонована модель передбачає обов’язкове тестування з української мови та історії України, а третій предмет вступник обиратиме самостійно
У 2027 році планують запустити загальнодержавний реєстр житла для внутрішньо переміщених осіб, який міститиме дані про житлові об’єкти та їх використання і буде інтегрований із базою даних ВПО. Система має допомогти державі та громадам точніше визначати потребу в соціальному житлі, планувати його відновлення чи будівництво та залучати фінансування, при цьому управління житловим фондом залишатиметься за громадами
Вікова дискримінація може проявлятися не лише у відмові в працевлаштуванні, а й у доступі до навчання, послуг, професійного розвитку чи участі у програмах. Розповідаємо, як відрізнити дискримінаційне обмеження від законної вікової вимоги, які докази варто зібрати та куди звертатися для захисту своїх прав
Закон України «Про запобігання корупції» забороняє державним службовцям мати близьких осіб у прямому підпорядкуванні або бути їм прямо підпорядкованими. Водночас кандидат на посаду має повідомити про всіх близьких осіб, які вже працюють у відповідному державному органі, навіть якщо його призначення не призведе до прямого підпорядкування між ними
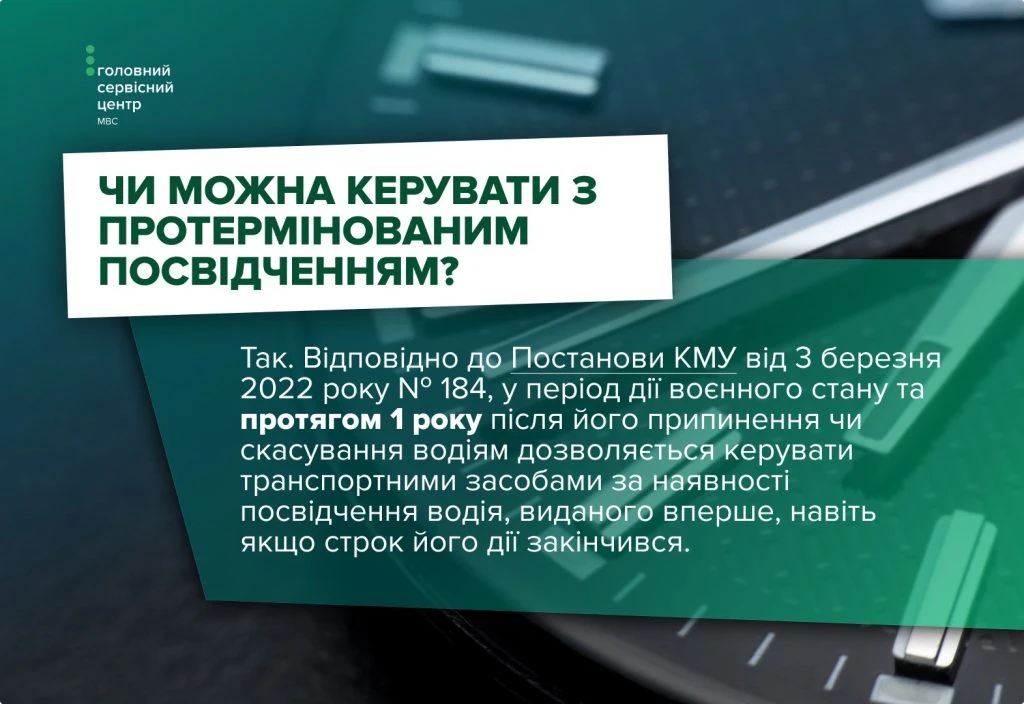
Під час воєнного стану в Україні можна керувати авто з першим посвідченням водія, строк дії якого закінчився, а також протягом року після припинення чи скасування воєнного стану. Під час обміну враховуються порушення, вчинені протягом перших 2 років: до 2 порушень – без іспитів, 3 і більше – після успішного складання теоретичного та практичного іспитів
Звіти за І та ІІ квартал 2026 року про норматив працевлаштування осіб з інвалідністю подаємо не пізніше 9 листопада 2026 року. З яким типом форми їх подавати: «Звітний» чи «Уточнюючий»?

Законопроєкт №15433 передбачає запровадження часткової компенсації вартості самостійно придбаного автомобіля для осіб з інвалідністю внаслідок війни: на першому етапі – для I групи, надалі – для II групи. Комітет Верховної Ради рекомендував включити законопроєкт до порядку денного та за результатами першого читання прийняти його за основу

Чек або інший розрахунковий документ підтверджує факт придбання товару, тому його варто отримувати та зберігати разом із гарантійним талоном і технічною документацією. Якщо чек втрачено, споживач може зібрати інші документи та відомості, що підтверджують покупку, і звернутися до продавця з відповідною вимогою

Якщо мати дітей померла, батько може отримувати допомогу на дітей як один із батьків, який сам їх виховує, за умови що він не отримує пенсію у зв’язку з втратою годувальника чи передбачені законом інші виплати

Понад 88% кіберінцидентів в Україні у першому півріччі 2026 року припали на шкідливе програмне забезпечення, соціальну інженерію, зараження та компрометацію систем. CERT-UA зазначає, що зловмисники дедалі частіше використовують фальшиві вебсторінки, легітимні платформи та месенджери, щоб замаскувати атаки й обійти кіберзахист

Пасажири потягів мають дотримуватися правил перевезення, зокрема мати квиток і не перевищувати встановлену норму ручної поклажі. За порушення передбачені штрафи – від 17 грн за перевищення ваги багажу до 2500 грн за безквитковий проїзд, а безплатно пасажир може перевозити до 36 кг ручної поклажі за встановлених умов

З 12 до 18 жовтня у Державному аграрному реєстрі тимчасово призупинять подання заявок на визначення підприємств агропромислового комплексу критично важливими. Після технічного налаштування ДАР підприємства зможуть подавати заявки до Мінагрополітики вже за новими критеріями, затвердженими наказом від 2 вересня 2026 року №11

Директор при укладенні договорів та зустрічей з клієнтами, проводять такі зустрічі у ресторані. Чи можна витрати, понесені у ресторані, відносити на витрати (як, наприклад, представницькі), які будуть зменшувати фінансовий результат до оподаткування? Якщо можна, то які підтверджуючи документи необхідно мати?

ФОП 2 група – стоматологія. Прийшов пацієнт і вимагає надати всі чеки за минулі періоди, коли проводилось лікування (2025–2026 роки). Чи правомірна вимога? Чи може ФОП відмовити? Чи є зобов'язання ФОП надавати за запитом дублікати чеків і якщо є, то за який період?