Експерт
Олена СтепановаГоловний бухгалтер групи компаній, засновниця власної практики з бухгалтерського аутсорсингу, незалежний консультант та викладач практичних курсів з бухгалтерського обліку

🚨Індексація зарплати без помилок!
Розрахуйте суму індексації зарплати за кілька кліків!
Облік шин на підприємстві: на якому рахунку обліковувати, коли списувати та як оформити утилізацію? Розглянемо бухгалтерський і податковий облік шин, придбаних окремо або разом з автомобілем, документальне оформлення їх руху та списання, облік шин в експлуатації й при оренді авто, а також ПДВ, екологічний податок і правила утилізації відпрацьованих шин
Придбання шин можливе через купівлю окремо або в складі автомобіля. Розглянемо обидва варіанти.
Якщо шини купуються окремо, їх обліковують на субрахунку 207 «Запасні частини». Неважливо наскільки дорогими чи дешевими є ці шини (адже деякі шини можуть коштувати і набагато більше 20 тис. грн, що, тим не менше, ніяк не робить їх основним засобом) – це завжди запасні частини. І тут нам чітко допомагає Інструкція про застосування Плану рахунків бухгалтерського обліку активів, капіталу, зобов'язань і господарських операцій підприємств і організацій, затверджені наказом Мінфіну від 30.11.1999 №291, яка прямо встановлює: для обліку шин – використовується лише рахунок 207.
Коли шини надходять разом із транспортним засобом, вони разом із ним обліковуються на субрахунку 105 «Транспортні засоби» та амортизуються разом із ним.
Основним документом для обліку шин є Експлуатаційні норми середнього ресурсу пневматичних шин колісних транспортних засобів, затверджені наказом Мінтрансзв’язку від 20.05.2006 №488 (далі – Норми №488). Цей документ встановлює середній ресурс шин, порядок ведення обліку їх пробігу та правила списання.
Кожна шина одразу при оприбуткуванні на підприємство отримує свій «особистий документ» – картку обліку пробігу. Це – обов'язкова вимога, регламентована п. 2 розд. XII Правилами технічної експлуатації коліс та пневматичних шин колісних транспортних засобів категорій L, M, N, O та спеціальних машин, виконаних на їх шасі, затверджені наказом Мінінфраструктури від 26.07.2013 №549 (далі – Правила №549), а форму картки можна знайти у Додатку 5 до Норм №488.
Але досягнення середнього ресурсу не є безперечною підставою списання шин, якщо вони є придатними. І на питання, чи можемо ми далі експлуатувати таку шину, відповідають Правила №549, та Правила дорожнього руху України, затверджені постановою КМУ від 10.11.2001 №1306 (далі – Правила №1306). Шини можуть вийти з ладу достроково, через різні події та умови експлуатації, і списання залежить від конкретних обставин.
Виділяють наступні підстави для списання шин:
Підстава | Пояснення | Норма |
Вичерпано призначений ресурс шини | Шина підлягає списанню, якщо її призначений ресурс досяг свого кінця. Це період, що вимірюється у роках з моменту виготовлення шини, незалежно від її технічного стану | |
Залишкова висота малюнка протектора досягла мінімальної величини | Коли протектор шини стирається до певної граничної висоти (1,6 мм для легкових авто, 1,0 мм для вантажівок і 2,0 мм для автобусів), шина підлягає заміні. Ця висота вимірюється під час сезонного обслуговування або при кожному знятті–встановленні шин | |
Наявність дефектів, що унеможливлюють використання | Якщо на шині виявлено дефекти, які роблять її непридатною до подальшого використання або ремонту, її списують негайно, навіть якщо ресурс ще не вичерпано | |
Досягнення фактичного пробігу | Після того як шина досягне свого середнього пробігу (вимірюється у кілометрах), потрібно провести огляд і вирішити, чи варто продовжувати її експлуатацію. Це не є обов’язковою підставою для списання – за умови нормального стану шини, її можна використовувати й далі до вичерпання ресурсу або протектора |
Первісна вартість шин визначається, згідно п. 9 НП(С)БО 9 «Запаси», затвердженого наказом Мінфіну від 20.10.1999 №246, за купівельною вартістю та фактичними витратами. Коли шини встановлюються на автомобіль, існує кілька підходів до подальшого обліку витрат з їх використання.
Консервативний підхід. Шини утримуються на рахунку 207 до вичерпання ресурсу, витрати визнаються лише після списання.
Це забезпечує синхронний кількісний та вартісний облік. Доцільно відкрити субрахунки до рахунку 207 та переміщувати шини між ними, зокрема:
Однократне визнання витрат одразу при передачі в експлуатацію. Деякі спеціалісти вважають, що вартість шин цілком можливо списувати у витрати відразу після встановлення. Проте податкова може заперечувати, аргументуючи тим, що шини не є МШП.
Нашими контраргументами можуть бути витрати на техобслуговування, які визнаються в періоді їхнього здійснення, відповідно до НП(С)БО 7 «Основні засоби», затвердженого наказом Мінфіну від 27.04.2000 №92 (далі – НП(С)БО 7), і відображаються через проведення: Дт 23 (91, 92, 93, 949) – Кт 207. Це витікає з п. 3.19 Положення про технічне обслуговування і ремонт дорожніх транспортних засобів автомобільного транспорту, затвердженого наказом Мінтрансу від 30.03.1998 №102.
Поступове визнання витрат. Витрати визнаються, як і в попередньому способі, під час першого встановлення (Дт 23, 91, 92, 93, 949 – Кт 207), а після повернення на склад за умови придатності – шини оприбутковуються за чистою вартістю реалізації, що фіксується через проведення: Дт 207 – Кт 719.
Коли ці шини знову будуть встановлені на автомобіль, їх вартість знову буде списана на витрати. А після повернення на склад – оприбуткована знову, за умови, що вони все ще придатні для використання.
Виділяють два способи документального оформлення списання шин:
Згідно з Нормами №488, можливе списання всього комплекту шин одного автомобіля одним актом, при цьому до акту додаються всі картки обліку пробігу.
Якщо орендар повертає автомобіль з новими шинами, бухгалтерські проведення на списання «орендодавських» шин не відбуваються. Заміна шин є технічним обслуговуванням (п. 15 НП(С)БО 7), витрати відображаються через проведення: Дт 23 (91, 92, 93, 949) – Кт 207 і мають відображатися одразу в момент понесення.
Однак податкові органи можуть розцінити це як безоплатне постачання, що потребує нарахування податкових зобов'язань з ПДВ за п. 188.1 Податкового кодексу України (далі – ПКУ) на мінімальну базу, рівну купівельній вартості шин.
Якщо обліковою політикою передбачено, що вартість шин списується одразу при встановленні, ризик мінімізується. Проте, якщо шини на момент передачі орендодавцю ще обліковуються на субрахунку 207, то нарахування податкових зобов’язань є обґрунтованим. При поверненні авто фізичній особі – орендодавцю, крім ПДВ, виникає ще й додаткове благо – ПДФО та військовий збір на вартість переданих шин.
ПДВ. При купівлі нових шин підприємство отримує податковий кредит, і якщо використання авто відбувається в господарській діяльності, кредит залишається у підприємства. Сума ПДВ включається до податкового кредиту на дату першої події – оплата або отримання шин.
Якщо авто використовується в негосподарській діяльності, нараховуються компенсуючі податкові зобов’язання з ПДВ згідно п.198.5 ПКУ. Якщо авто використовується частково в негосподарській діяльності – на неоподатковувану частку теж нараховується ПДВ (п. 199.1 ПКУ).
Якщо йдеться про передачу нових шин разом із поверненням орендованого авто, потрібно скласти дві податкові накладні: одну на нульову вартість, другу – на мінімальну базу, яка дорівнює купівельній вартості шин. В обліку це відображається проведенням: Дт 949 – Кт 6432.
Податок на прибуток. Витрати на шини, що використовуються в господарській діяльності, впливають на фінансовий результат без коригувань.
Єдиний податок. Придбання та списання шин не впливає на об’єкт оподаткування єдиним податком.
Закон України від 20.06.2022 №2320-ІХ «Про управління відходами» поділяє відходи на небезпечні та такі, що не є небезпечними. Класифікація здійснюється за Національним переліком відходів та Порядком класифікації відходів, затверджені постановою КМУ від 20.10.2023 №1102, де шини класифікуються як «Відпрацьовані шини» (код 16 01 03) і відносяться до другого класу – відходи, що не є небезпечними.
Є лише два способи позбутися шин:
Списані шини повинні бути утилізовані за договором із спеціалізованою компанією.
Коли шини стають відходом та тимчасово зберігаються (не важливо, наскільки довго - один день чи декілька місяців) - виникає обов'язок подати декларацію з екологічного податку: вперше за календарний квартал, в якому було здійснено тимчасове розміщення відходів, в тому числі небезпечних (акумулятори, шини, люмінесцентні лампи тощо), які не взяті на облік у встановленому порядку як вторинна сировина, незалежно від наявності відповідного дозволу на розміщення відходів.
Раніше позиція податкового органу була більш лояльною – без декларування було можливе тимчасове зберігання до здачі спеціалізованій організації, за наявності договору з останньою. Але зараз, згідно консультації в ЗІР, позиція більш сувора – відтепер наявність відходів однозначно призводить до необхідності звітувати та сплачувати екологічний податок.
Поки в ПКУ не внесено зміни, ст. 246 ПКУ встановлює ставки податку відповідно до старої класифікації з попереднього Закону про відходи. Екологічний податок для шин розраховується як для відходів четвертого класу небезпеки (5,50 грн за тонну з коефіцієнтом 3 за пунктом 246.4 ПКУ та коефіцієнтом 3 за п. 246.5 ПКУ у разі розміщення в місті).
У підприємстві у вересні списали комплект старих зимових шин на легкове авто та здано на утилізацію як відходи. Шини зберігалися протягом одного дня, в той же день вони були передані спеціалізованій організації.
Вага шин 15 кг х 4 = 60 кг або 0,06 т. Підприємство знаходиться в місті.
Формула: ставка податку х вагах коефіцієнт за п. 246.4 ПКУ х коефіцієнт за п. 246.5 ПКУ.
Отримуємо за умовами прикладу: 0,06 х 5,50 х 3 х 3 = 2,97 грн.
Отже, подається декларація за наслідками 4-го кварталу, та сплачується 2,97 грн екологічного податку.
Відображення в обліку: Дт 92 – Кт 641.
Відповідальні особи за порушення правил поводження з відходами можуть отримати штраф (ст. 82 КУпАП – від 50 до 100 НМДГ), а відсутність подання декларації карається штрафом за п. 120.1 ПКУ – 340 грн за кожну неподану декларацію.
Витрати на оплату послуг утилізації відображаються у підприємства проведенням Дт 949 – Кт 631.
Шаблони та зразки документів:
Наказ про встановлення норм списання шин
Картка обліку пробігу (наробітку) пневматичної шини
Читайте більше:
Відходи на підприємстві: екологічний податок
Відходи на підприємстві: класифікація та бухоблік
Відходи на підприємстві: ліцензування, дозволи та регуляторна діяльність
Підприємство орендує офіс в іншій області. Ні філії, ні іншого відокремленого підрозділу не організовувало. В тому офісі працюють частина найманих працівників. Куди сплачувати податки, утримані з цих працівників та відповідно здавати Додаток 4ДФ?

Чи потрібно збільшувати фінансовий результат на 30% вартості безоплатно отриманих товарів або послуг від нерезидента, якщо його організаційно-правову форму чи державну реєстрацію неможливо встановити? ДПС роз’яснила, як у такій ситуації застосовувати різницю за п.п. 140.5.4 ПКУ
ДПС оприлюднила проєкт змін до порядку повернення помилково та / або надміру сплаченого внеску на підтримку працевлаштування осіб з інвалідністю. Пропонується, щоб платники подавали заяви виключно в електронній формі через Електронний кабінет, зазначаючи суму, дату сплати, платіжні реквізити та бажаний напрям повернення коштів. Перед поверненням ДПС перевірятиме дані, а в разі невідповідностей надсилатиме повідомлення про відмову із зазначенням причин
Податкова не повідомила підприємство про дату, час і місце розгляду заперечень на акт перевірки – і це стало підставою для скасування податкових повідомлень-рішень. Верховний Суд наголосив: платник має право брати участь у розгляді своїх заперечень, а контролюючий орган зобов’язаний забезпечити таку можливість у порядку та строки, визначені п. 86.7 ПКУ. Порушення цієї процедури є самостійною підставою для скасування ППР незалежно від обґрунтованості висновків перевірки

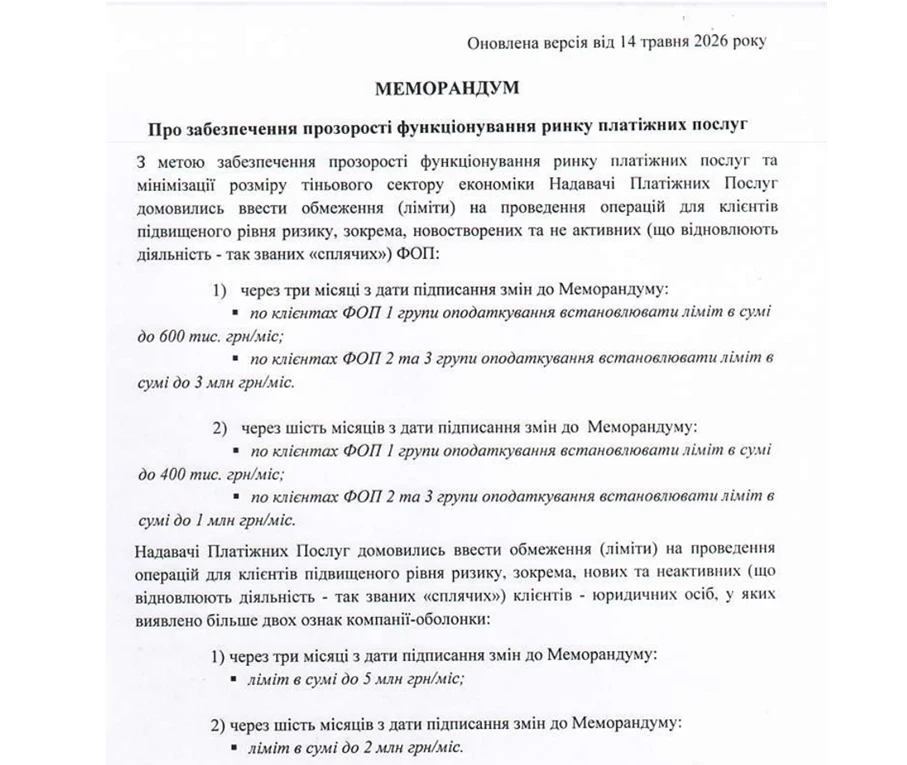
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
Новостворене ТОВ із серпня 2026 року: загальна система оподаткування + ПДВ. З 1 жовтня перейшли на спрощену систему (єдиний податок + ПДВ). За 9 місяців необхідно подати декларацію з податку на прибуток, а також фінансову звітність. За всіма критеріями ТОВ з моменту реєстрації по сьогодні належить до мікропідприємств. Яку фінансову звітність слід подати: для малого підприємства чи для мікропідприємства? Чи можна будь-яку, на власний розсуд? Які терміни подання фінзвітності та за якою формою? Потрібно подавати фінзвітність виключно до податкової служби (форма J…) чи через статистику (форма S...)?
Встановлення ціни товарів або послуг на внутрішньому ринку з прив’язкою до іноземної валюти є поширеною практикою для мінімізації ризиків девальвації національної валюти. Проте для бухгалтерів такі правочини створюють додаткові завдання: правильність оформлення первинних документів, порядок коригування податкових зобов’язань та податкового кредиту з ПДВ, а також відображення різниць, що виникають при розрахунках
Верховний Суд оприлюднив огляд актуальної практики Касаційного господарського суду за жовтень 2026 року. В ньому зібрано правові висновки у справах про банкрутство, корпоративні та земельні спори, зокрема щодо солідарної відповідальності, відчуження часток у ТОВ, виключення учасників товариства, поновлення земельного сервітуту та затвердження мирових угод
ДПС роз’яснила, як визначати дату виникнення податкових зобов’язань з ПДВ за договором поставки на умовах DDP, якщо покупець не здійснював попередньої оплати. За позицією податківців, такою датою є початок передачі товару постачальником для доставки покупцеві, а не дата його фактичного отримання та вивантаження на складі покупця. На цю дату постачальник має скласти податкову накладну та зареєструвати її в ЄРПН
ДПС роз’яснила порядок оподаткування вартості квартири, яку роботодавець орендує для тимчасового проживання працівника під час відрядження. На думку податківців, така оплата не підпадає під виняток, передбачений пп. «а» пп. 164.2.17 ПКУ, тому вартість проживання включається до оподатковуваного доходу працівника як додаткове благо та оподатковується ПДФО і військовим збором
Пошкодження товару, обладнання чи іншого майна підприємства не означає, що працівник автоматично повинен відшкодувати його вартість. Для притягнення до матеріальної відповідальності роботодавець має довести пряму дійсну шкоду, протиправність поведінки, вину працівника та причинний зв’язок. Розглянемо, скільки можна стягнути із працівника, коли допускаються відрахування із зарплати та які висновки щодо таких спорів зробив Верховний Суд
МОЗ, Державний експертний центр та представники фармацевтичного бізнесу обговорили запуск Укрфармагентства, Бізнес наголосив на необхідності своєчасного ухвалення нормативних актів і зрозумілих перехідних механізмів, щоб забезпечити безперервне постачання лікарських засобів на початку 2027 року
ФОП перевищив граничний обсяг доходу у 2026 році – чи зможе він залишитися на спрощеній системі оподаткування у 2027 році? Це залежить від групи єдиного податку та суми отриманого доходу. Пояснюємо, за яких умов підприємець збереже право на спрощену систему та коли перевищення ліміту може вплинути на податковий статус наступного року
10 листопада 2026 року НБУ видав АТ «Укрпошта» нову ліцензію на здійснення валютних операцій, яка охоплює переказ коштів без відкриття рахунку та еквайринг платіжних інструментів. Попередню ліцензію, що передбачала лише переказ коштів без відкриття рахунку, регулятор відкликав у зв’язку з розширенням переліку операцій
Анулювання реєстрації платником ПДВ може відбутися як за бажанням самого платника, так і без його ініціативи – за рішенням контролюючого органу. Причому втрата ПДВ-статусу тягне за собою низку податкових наслідків: потрібно перевірити залишки товарів та основних засобів, незакриті аванси, зареєструвати ПН/РК, подати останню декларацію та визначитися з від’ємним значенням ПДВ. У статті розглянемо, за яких підстав анулюють ПДВ-реєстрацію, як відмовитися від статусу платника добровільно та що слід зробити до дати анулювання
ДПС роз’яснила, як діяти платнику ПДВ, якщо через реєстрацію помилкової податкової накладної та розрахунку коригування до неї в СЕА ПДВ виник показник ∑Перевищ. Податківці наголосили, що помилкові ПН і РК до них не відображаються в декларації з ПДВ, а тому подавати уточнюючі розрахунки виключно для усунення розбіжностей між даними ЄРПН і звітності не потрібно
Кабмін ухвалив зміни до ліцензійних вимог щодо обігу лікарських засобів, зокрема препаратів на основі медичного канабісу. Пацієнти зможуть отримувати виготовлені в аптеці ліки в інших аптеках та аптечних пунктах того самого ліцензіата, а заклади, які надають замісну підтримувальну терапію, повинні будуть дотримуватися посилених вимог до обліку препаратів і приміщень