
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ДПС роз’яснила, як визначати дату виникнення податкових зобов’язань з ПДВ за договором поставки на умовах DDP, якщо покупець не здійснював попередньої оплати. За позицією податківців, такою датою є початок передачі товару постачальником для доставки покупцеві, а не дата його фактичного отримання та вивантаження на складі покупця. На цю дату постачальник має скласти податкову накладну та зареєструвати її в ЄРПН
Товариство просило надати ІПК з такого питання:
Чи є правомірним, з огляду на вимоги пункту 187.1 Податкового кодексу України (далі – ПКУ) та умови Договору поставки на умовах DDP, визначення дати виникнення податкових зобов'язань з ПДВ (за умови відсутності попередньої оплати), саме за датою фактичного вивантаження товару на складі Покупця та підписання видаткової накладної, яка є датою реального відвантаження (передачі) товару у володіння покупця?
Правила Інкотермс 2020 – визначає розподіл витрат, відповідальності та момент переходу ризиків між продавцем і покупцем у зовнішньоекономічних контрактах. Правила Інкотермс не регулюють перехід права власності на товар.
При поставці на умовах DDP дата виникнення податкових зобов’язань з ПДВ визначається за загальним правилом «першої події», згідно зі статтею 187 ПКУ.
З метою оподаткування ПДВ операцій з постачання товарів (оплата за які не відбулася), датою виникнення податкових зобов’язань з ПДВ вважається:
Саме на цю дату постачальник зобов’язаний скласти податкову накладнута зареєструвати її у встановлені ПКУ терміни в Єдиному реєстрі податкових накладних (далі – ЄРПН). Така податкова накладна, зареєстрована в ЄРПН, є підставою для покупця для включення сум ПДВ, зазначених в ній, до складу податкового кредиту.
Джерело: ІПК від 11.11.2026 №6525/ІПК/99-00-21-03-02
Постачання для військових не завжди означає ПДВ 0%: пояснення ДПС
Перехід із єдиного податку на загальну систему: коли подавати заяву на ПДВ
Продаж власної сільгосппродукції, нижчої за собівартість: як нараховувати ПДВ – роз’яснення ДПС
1 млн грн для ПДВ: ДПС пояснила, чи враховують компенсацію комунальних витрат орендодавця
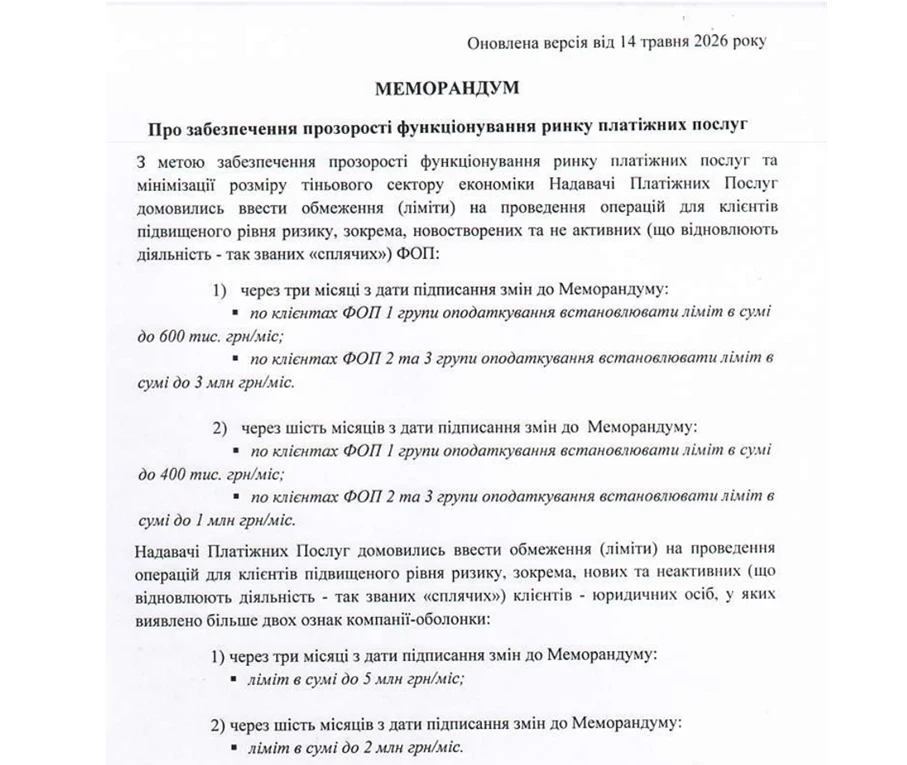
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
Новостворене ТОВ із серпня 2026 року: загальна система оподаткування + ПДВ. З 1 жовтня перейшли на спрощену систему (єдиний податок + ПДВ). За 9 місяців необхідно подати декларацію з податку на прибуток, а також фінансову звітність. За всіма критеріями ТОВ з моменту реєстрації по сьогодні належить до мікропідприємств. Яку фінансову звітність слід подати: для малого підприємства чи для мікропідприємства? Чи можна будь-яку, на власний розсуд? Які терміни подання фінзвітності та за якою формою? Потрібно подавати фінзвітність виключно до податкової служби (форма J…) чи через статистику (форма S...)?
Встановлення ціни товарів або послуг на внутрішньому ринку з прив’язкою до іноземної валюти є поширеною практикою для мінімізації ризиків девальвації національної валюти. Проте для бухгалтерів такі правочини створюють додаткові завдання: правильність оформлення первинних документів, порядок коригування податкових зобов’язань та податкового кредиту з ПДВ, а також відображення різниць, що виникають при розрахунках
Верховний Суд оприлюднив огляд актуальної практики Касаційного господарського суду за жовтень 2026 року. В ньому зібрано правові висновки у справах про банкрутство, корпоративні та земельні спори, зокрема щодо солідарної відповідальності, відчуження часток у ТОВ, виключення учасників товариства, поновлення земельного сервітуту та затвердження мирових угод
ДПС роз’яснила порядок оподаткування вартості квартири, яку роботодавець орендує для тимчасового проживання працівника під час відрядження. На думку податківців, така оплата не підпадає під виняток, передбачений пп. «а» пп. 164.2.17 ПКУ, тому вартість проживання включається до оподатковуваного доходу працівника як додаткове благо та оподатковується ПДФО і військовим збором
Пошкодження товару, обладнання чи іншого майна підприємства не означає, що працівник автоматично повинен відшкодувати його вартість. Для притягнення до матеріальної відповідальності роботодавець має довести пряму дійсну шкоду, протиправність поведінки, вину працівника та причинний зв’язок. Розглянемо, скільки можна стягнути із працівника, коли допускаються відрахування із зарплати та які висновки щодо таких спорів зробив Верховний Суд
МОЗ, Державний експертний центр та представники фармацевтичного бізнесу обговорили запуск Укрфармагентства, Бізнес наголосив на необхідності своєчасного ухвалення нормативних актів і зрозумілих перехідних механізмів, щоб забезпечити безперервне постачання лікарських засобів на початку 2027 року
ФОП перевищив граничний обсяг доходу у 2026 році – чи зможе він залишитися на спрощеній системі оподаткування у 2027 році? Це залежить від групи єдиного податку та суми отриманого доходу. Пояснюємо, за яких умов підприємець збереже право на спрощену систему та коли перевищення ліміту може вплинути на податковий статус наступного року
10 листопада 2026 року НБУ видав АТ «Укрпошта» нову ліцензію на здійснення валютних операцій, яка охоплює переказ коштів без відкриття рахунку та еквайринг платіжних інструментів. Попередню ліцензію, що передбачала лише переказ коштів без відкриття рахунку, регулятор відкликав у зв’язку з розширенням переліку операцій
ДПС роз’яснила, як діяти платнику ПДВ, якщо через реєстрацію помилкової податкової накладної та розрахунку коригування до неї в СЕА ПДВ виник показник ∑Перевищ. Податківці наголосили, що помилкові ПН і РК до них не відображаються в декларації з ПДВ, а тому подавати уточнюючі розрахунки виключно для усунення розбіжностей між даними ЄРПН і звітності не потрібно
Кабмін ухвалив зміни до ліцензійних вимог щодо обігу лікарських засобів, зокрема препаратів на основі медичного канабісу. Пацієнти зможуть отримувати виготовлені в аптеці ліки в інших аптеках та аптечних пунктах того самого ліцензіата, а заклади, які надають замісну підтримувальну терапію, повинні будуть дотримуватися посилених вимог до обліку препаратів і приміщень
За порушення граничних строків реєстрації податкових накладних і розрахунків коригування в ЄРПН передбачені штрафи. Водночас відповідальність не застосовується, якщо технічну або методологічну помилку чи збій у роботі Електронного кабінету належним чином підтверджено технічним адміністратором, методологом, повідомленням на вебпорталі ДПС або рішенням суду
Упродовж 2026 року податківці провели понад 2,2 тис. фактичних перевірок місць продажу побутової техніки та електроніки, за результатами яких застосували штрафи на понад 157 млн грн. Серед найпоширеніших порушень — незастосування РРО/ПРРО, невидача фіскальних чеків, неналежний облік товарних запасів і порушення обмежень щодо готівкових розрахунків
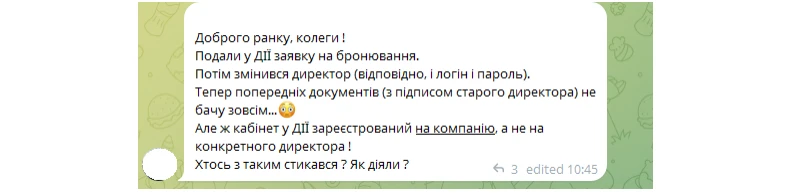
Зміна керівника підприємства під час бронювання працівників може ускладнити доступ до раніше поданих заяв і сформованих витягів на порталі «Дія». За поясненням служби підтримки, документи відображаються з урахуванням електронного підпису особи, яка їх формувала та підписувала, тому новий директор може не побачити історію попередника. Розповідаємо, де шукати сповіщення та копії документів і що варто зберегти до зміни керівника
Безпечне використання хімічних речовин на виробництві потребує оцінки їхніх властивостей, впливу на здоров’я працівників і встановлення допустимих рівнів концентрації. Гігієнічна регламентація та державна реєстрація небезпечних факторів є необхідними складовими хімічної безпеки й профілактики професійних ризиків
Працівники зі статусом учасника бойових дій мають право на додаткову оплачувану відпустку тривалістю 14 календарних днів на рік. Її повна тривалість не залежить від кількості відпрацьованих днів у календарному році, а невикористані дні не переносяться на наступний рік. Відпустку можна використати як за основним місцем роботи, так і за сумісництвом