
🚨Індексація зарплати без помилок!
Розрахуйте суму індексації зарплати за кілька кліків!
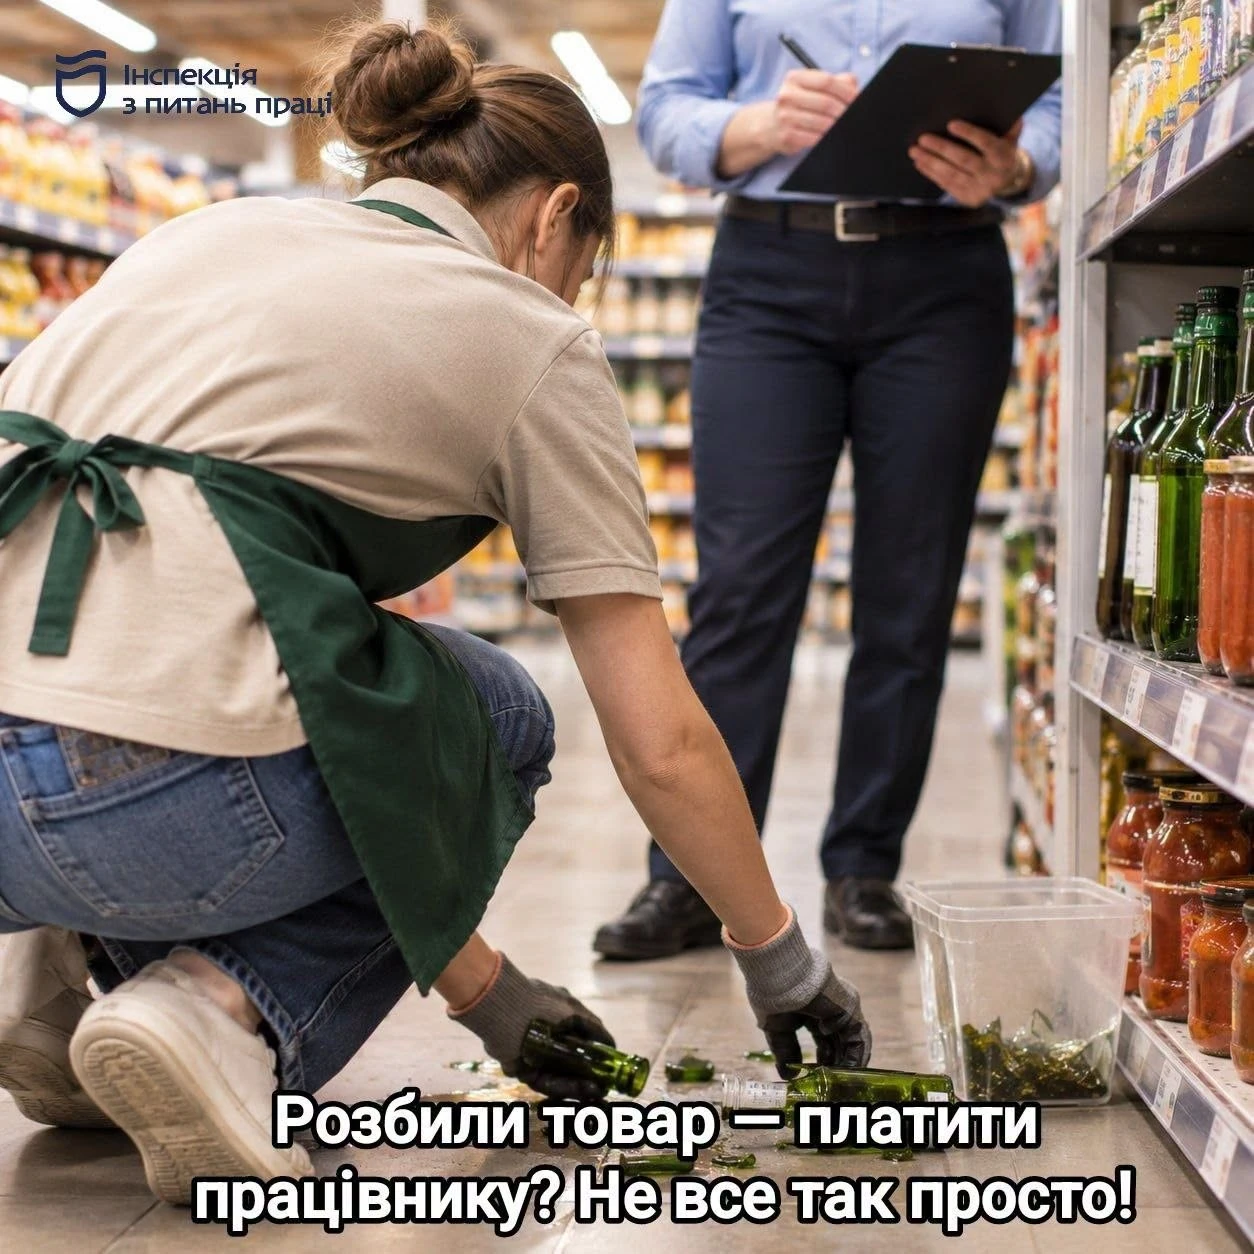
Пошкодження товару, обладнання чи іншого майна підприємства не означає, що працівник автоматично повинен відшкодувати його вартість. Для притягнення до матеріальної відповідальності роботодавець має довести пряму дійсну шкоду, протиправність поведінки, вину працівника та причинний зв’язок. Розглянемо, скільки можна стягнути із працівника, коли допускаються відрахування із зарплати та які висновки щодо таких спорів зробив Верховний Суд
Розбита пляшка в магазині, пошкоджений товар на складі, зіпсована продукція на виробництві або несправність обладнання через необережність працівника. У таких ситуаціях роботодавець нерідко заявляє:
Ти завдав збитків – тепер плати! Вирахуємо із зарплати.
Розберімося, що передбачає трудове законодавство, які умови повинен довести роботодавець та на що звертають увагу суди
Пошкоджений товар – ще не означає, що працівник винен
Відповідно до статті 130 Кодексу законів про працю України (далі – КЗпП), працівники несуть матеріальну відповідальність за шкоду, заподіяну роботодавцю внаслідок порушення покладених на них трудових обов'язків.
Однак матеріальна відповідальність – це не штраф за помилку і не спосіб компенсувати роботодавцю будь-які господарські втрати.
Щоб притягнути працівника до матеріальної відповідальності, необхідно встановити сукупність обставин:
Усі ці обставини мають значення. Самого факту нестачі, розбитого товару або пошкодженого обладнання недостатньо, щоб автоматично покласти збитки на конкретного працівника.
Стаття 130 КЗпП також передбачає, що матеріальна відповідальність не застосовується за шкоду, яка належить до категорії нормального виробничо-господарського ризику або виникла внаслідок крайньої необхідності.
Розглянемо на прикладах
Ситуація 1.
Працівник розставляв товар на полиці, пляшка вислизнула з рук і розбилася.
Чи може магазин одразу вимагати відшкодувати її вартість?
Ні. Спочатку необхідно з'ясувати обставини події:
Якщо працівник не порушував трудових обов'язків, а шкода виникла внаслідок обставин, за які він не відповідає, підстав для стягнення з нього коштів може не бути.
Водночас саме слово «випадково» не звільняє від відповідальності автоматично:
Ситуація 2.
Працівник складу всупереч інструкції розмістив важкі коробки на нестійкій конструкції. Вони впали, а товар пошкодився.
Якщо роботодавець доведе:
порушення працівником конкретних обов'язків, його вину, причинний зв'язок та розмір прямої дійсної шкоди, матеріальна відповідальність може настати.
Ситуація 3.
Наприклад, роботодавець:
У такому разі не можна просто перекласти всі збитки на працівника.
Стаття 131 КЗпП зобов'язує роботодавця створювати працівникам умови, необхідні для нормальної роботи та забезпечення повного збереження дорученого їм майна.
Отже, під час розгляду питання про матеріальну відповідальність потрібно оцінювати не лише поведінку працівника, а й те, чи виконав роботодавець власні обов'язки.
Скільки працівник повинен відшкодувати?
За загальним правилом статті 132 КЗпП працівник, який не є посадовою особою, несе матеріальну відповідальність у межах прямої дійсної шкоди, але не більше свого середнього місячного заробітку.
Наприклад, доведений розмір прямої дійсної шкоди становить 30 000 грн, а середній місячний заробіток працівника 18 000 грн.
За загальним правилом межа його матеріальної відповідальності становитиме 18 000 грн, а не всі 30 000 грн.
Але є випадки повної матеріальної відповідальності, що визначені статтею 134 КЗпП.
Повна матеріальна відповідальність означає, що працівник може бути зобов'язаний відшкодувати всю суму прямої дійсної шкоди, а не лише суму в межах середнього місячного заробітку.
Що говорить Верховний Суд
Судова практика підтверджує: під час розгляду спорів про матеріальну відповідальність суди перевіряють не лише наявність договору, а й законність його укладення, обставини заподіяння шкоди та докази вини працівника.
Верховний Суд (далі – ВС) у постанові від 27.11.2019 у справі №627/1547/16-ц розглянув спір щодо водія великовантажного автомобіля, який перевозив сухе дитяче харчування. Після доставки було виявлено пошкоджені коробки. Роботодавець відшкодував збитки замовнику та вимагав стягнути цю суму з водія.
ВС залишив без змін рішення апеляційного суду про відмову в задоволенні позову. Суд погодився, що роботодавець не надав достатніх доказів вини працівника у пошкодженні вантажу.
Висновок:
ВС у постанові від 29.11.2019 у справі №607/1508/16-ц розглянув спір щодо стягнення з водія автотранспортного засобу 144845,70 грн за пошкодження автомобіля. З працівником було укладено договір про повну матеріальну відповідальність.
Однак суди встановили, що посада водія не належала до категорій, з якими можна укладати такий договір, а доказів вини працівника в пошкодженні автомобіля було недостатньо.
ВС залишив рішення про відмову в позові без змін.
Отже, підписаний договір не може бути самостійною підставою для повної матеріальної відповідальності, якщо його укладено з порушенням вимог статті 135-1 КЗпП.
Як визначається розмір шкоди?
Роботодавець не може просто назвати суму й вимагати від працівника її сплати.
Стаття 135-3 КЗпП передбачає, що розмір шкоди визначається за фактичними втратами на підставі даних бухгалтерського обліку, виходячи з балансової вартості (собівартості) матеріальних цінностей за вирахуванням зносу згідно з установленими нормами.
Тобто роздрібна ціна товару на полиці магазину не завжди дорівнює сумі, яку можна стягнути з працівника.
Крім того необхідно документально підтвердити вартість пошкодженого майна, а не просто скласти внутрішній розрахунок без належного обґрунтування.
Стаття 137 КЗпП передбачає, що під час визначення розміру відшкодування враховуються:
Суд може зменшити розмір відшкодування з урахуванням цих обставин, крім випадків, коли шкоду заподіяно злочинними діями працівника, вчиненими з корисливою метою.
Чи може роботодавець просто відрахувати гроші із зарплати?
Статті 127 і 136 КЗпП встановлюють спеціальний порядок стягнення шкоди, заподіяної працівником.
Якщо сума шкоди, що підлягає стягненню, не перевищує середнього місячного заробітку працівника, роботодавець за передбачених законом умов може видати розпорядження про її відрахування із заробітної плати.
Але необхідно дотриматися строків:
Якщо працівник не згоден із відрахуванням або його розміром, він має право оскаржити дії роботодавця в установленому порядку.
Якщо ж сума шкоди, яку належить стягнути, перевищує середній місячний заробіток працівника, її стягнення здійснюється в судовому порядку.
А чи можна забрати всю зарплату?
Ні. Стаття 128 КЗпП встановлює обмеження щодо розміру відрахувань.
За загальним правилом при кожній виплаті заробітної плати загальний розмір усіх відрахувань не може перевищувати 20% заробітної плати, яка належить до виплати працівникові.
У випадках, прямо передбачених законодавством, можуть застосовуватися інші межі – 50%, а для окремих спеціальних випадків 70%.
Отже, навіть якщо є законні підстави для відрахування, роботодавець повинен дотримуватися встановленого порядку та обмежень.
Що робити працівникові, якщо вимагають заплатити за пошкоджений товар?
Якщо роботодавець вимагає відшкодувати вартість розбитого товару, пошкодженого обладнання або нестачу, не варто поспішати погоджуватися з будь-якою названою сумою.
Працівникові варто:
Працівник має право оскаржити незаконні відрахування та вимагати повернення безпідставно утриманих сум.
А що варто пам'ятати роботодавцям?
Матеріальна відповідальність – це не інструмент покарання за кожну помилку працівника.
Щоб уникнути трудових спорів, роботодавцю необхідно:
Джерело: Інспекція з питань праці та зайнятості населення Дніпровської міської ради
Індексація-2027: перехідних сум не буде – чергове «обнулення» та новий відлік
Бізнесу підготували оновлений алгоритм дій у разі пошкодження або знищення майна
Збитки бізнесу від агресії РФ: Мін’юст підготував покрокову пам’ятку для їх підтвердження
До 80% компенсації збитків від атак на судна: Уряд затвердив механізм державних гарантій
Пошкоджено акцизний склад або знищено підакцизні товари: які документи має зібрати платник
ДПС роз’яснила порядок оподаткування вартості квартири, яку роботодавець орендує для тимчасового проживання працівника під час відрядження. На думку податківців, така оплата не підпадає під виняток, передбачений пп. «а» пп. 164.2.17 ПКУ, тому вартість проживання включається до оподатковуваного доходу працівника як додаткове благо та оподатковується ПДФО і військовим збором
МОЗ, Державний експертний центр та представники фармацевтичного бізнесу обговорили запуск Укрфармагентства, Бізнес наголосив на необхідності своєчасного ухвалення нормативних актів і зрозумілих перехідних механізмів, щоб забезпечити безперервне постачання лікарських засобів на початку 2027 року
ФОП перевищив граничний обсяг доходу у 2026 році – чи зможе він залишитися на спрощеній системі оподаткування у 2027 році? Це залежить від групи єдиного податку та суми отриманого доходу. Пояснюємо, за яких умов підприємець збереже право на спрощену систему та коли перевищення ліміту може вплинути на податковий статус наступного року
10 листопада 2026 року НБУ видав АТ «Укрпошта» нову ліцензію на здійснення валютних операцій, яка охоплює переказ коштів без відкриття рахунку та еквайринг платіжних інструментів. Попередню ліцензію, що передбачала лише переказ коштів без відкриття рахунку, регулятор відкликав у зв’язку з розширенням переліку операцій
Анулювання реєстрації платником ПДВ може відбутися як за бажанням самого платника, так і без його ініціативи – за рішенням контролюючого органу. Причому втрата ПДВ-статусу тягне за собою низку податкових наслідків: потрібно перевірити залишки товарів та основних засобів, незакриті аванси, зареєструвати ПН/РК, подати останню декларацію та визначитися з від’ємним значенням ПДВ. У статті розглянемо, за яких підстав анулюють ПДВ-реєстрацію, як відмовитися від статусу платника добровільно та що слід зробити до дати анулювання
ДПС роз’яснила, як діяти платнику ПДВ, якщо через реєстрацію помилкової податкової накладної та розрахунку коригування до неї в СЕА ПДВ виник показник ∑Перевищ. Податківці наголосили, що помилкові ПН і РК до них не відображаються в декларації з ПДВ, а тому подавати уточнюючі розрахунки виключно для усунення розбіжностей між даними ЄРПН і звітності не потрібно
Кабмін ухвалив зміни до ліцензійних вимог щодо обігу лікарських засобів, зокрема препаратів на основі медичного канабісу. Пацієнти зможуть отримувати виготовлені в аптеці ліки в інших аптеках та аптечних пунктах того самого ліцензіата, а заклади, які надають замісну підтримувальну терапію, повинні будуть дотримуватися посилених вимог до обліку препаратів і приміщень
За порушення граничних строків реєстрації податкових накладних і розрахунків коригування в ЄРПН передбачені штрафи. Водночас відповідальність не застосовується, якщо технічну або методологічну помилку чи збій у роботі Електронного кабінету належним чином підтверджено технічним адміністратором, методологом, повідомленням на вебпорталі ДПС або рішенням суду
Упродовж 2026 року податківці провели понад 2,2 тис. фактичних перевірок місць продажу побутової техніки та електроніки, за результатами яких застосували штрафи на понад 157 млн грн. Серед найпоширеніших порушень — незастосування РРО/ПРРО, невидача фіскальних чеків, неналежний облік товарних запасів і порушення обмежень щодо готівкових розрахунків
Зміна керівника підприємства під час бронювання працівників може ускладнити доступ до раніше поданих заяв і сформованих витягів на порталі «Дія». За поясненням служби підтримки, документи відображаються з урахуванням електронного підпису особи, яка їх формувала та підписувала, тому новий директор може не побачити історію попередника. Розповідаємо, де шукати сповіщення та копії документів і що варто зберегти до зміни керівника
Безпечне використання хімічних речовин на виробництві потребує оцінки їхніх властивостей, впливу на здоров’я працівників і встановлення допустимих рівнів концентрації. Гігієнічна регламентація та державна реєстрація небезпечних факторів є необхідними складовими хімічної безпеки й профілактики професійних ризиків
Працівники зі статусом учасника бойових дій мають право на додаткову оплачувану відпустку тривалістю 14 календарних днів на рік. Її повна тривалість не залежить від кількості відпрацьованих днів у календарному році, а невикористані дні не переносяться на наступний рік. Відпустку можна використати як за основним місцем роботи, так і за сумісництвом
Чинне бронювання дає військовозобов’язаному відстрочку від мобілізації, але не звільняє його від перебування на військовому обліку. За загальним правилом заброньованих не направляють на ВЛК, однак є три винятки
Змінили прізвище, паспорт або місце проживання й сподіваєтеся, що це допоможе уникнути стягнення боргу? Такі зміни не припиняють виконавчого провадження і не скасовують арештів на майно та кошти. Мін’юст пояснив, як виконавець оновлює персональні дані боржника та чому про зміну імені чи адреси потрібно невідкладно повідомляти. Ігнорування цього обов’язку може призвести до того, що важливі документи надходитимуть на стару адресу
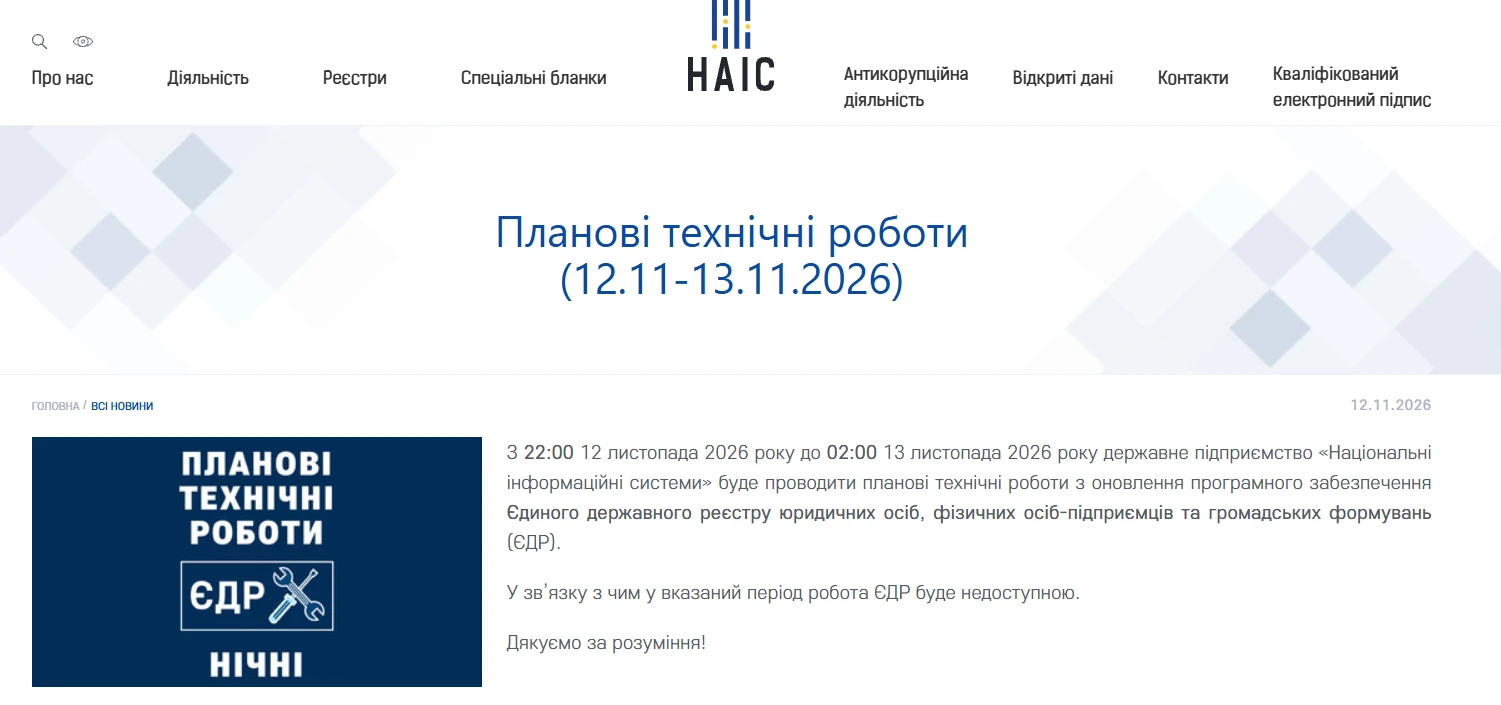
У ніч із 12 на 13 листопада 2026 року Єдиний державний реєстр юридичних осіб, фізичних осіб-підприємців та громадських формувань тимчасово не працюватиме. ДП «Національні інформаційні системи» проводитиме планове оновлення програмного забезпечення
Податкова уточнила порядок відображення авансових внесків у Додатку ЩАВ до декларації з податку на прибуток підприємств. Переплата за такими внесками не переноситься на наступні звітні періоди
Формальну норму бронювання 50% працівників можуть переглянути. Міністерство аграрної політики пропонує дозволити підприємствам бронювати більше або менше працівників залежно від їхньої важливості для роботи бізнесу. Нову модель планують завершити до кінця 2026 року, а на початку 2027-го обговорити з урядом і військовими
Отримали гроші під заставу телефона, прикраси чи іншої речі в ломбарді? Сам факт отримання позики не створює оподатковуваного доходу – якщо вчасно повернути кошти та забрати заставу. Але якщо позику не погасили й ломбард продав річ, податкові наслідки змінюються. Пояснюємо, коли виникає оподатковуваний дохід, хто утримує ПДФО та військовий збір і чи потрібно подавати декларацію
Правління Пенсійного фонду України ухвалило постанову від 15.10.2026 №43-1, якою затверджено суттєві зміни до Порядку подання та оформлення документів для призначення і перерахунку пенсій. Документ спрямований на цифровізацію послуг, спрощення процедур для громадян за кордоном та на тимчасово окупованих територіях, а також узгодження процедур із новими законодавчими вимогами