
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ДПС роз’яснила, як діяти платнику ПДВ, якщо через реєстрацію помилкової податкової накладної та розрахунку коригування до неї в СЕА ПДВ виник показник ∑Перевищ. Податківці наголосили, що помилкові ПН і РК до них не відображаються в декларації з ПДВ, а тому подавати уточнюючі розрахунки виключно для усунення розбіжностей між даними ЄРПН і звітності не потрібно
Платником у липні 2025 року було складено податкову накладну, яку зареєстровано в Єдиному реєстрі податкових накладних (далі – ЄРПН). Така податкова накладна виявилась помилковою, оскільки відображає показники податкової накладної, складеної раніше, та не включалась до показників податкової звітності з ПДВ за липень 2025 року. У жовтні 2025 року платником ПДВ було складено до такої податкової накладної розрахунок коригування, яким кількісні та вартісні показники було зменшено до нуля.
Зазначений розрахунок коригування в податковій декларації з ПДВ не відображався. Таким чином у системі електронного адміністрування податку на додану вартість (далі – СЕА ПДВ) у даних для розрахунку суми, на яку платник ПДВ має право зареєструвати податкові накладні / розрахунки коригування (далі – реєстраційна сума), виник показник ∑Перевищ.
З огляду на викладене Товариство просило надати ІПК з таких питань:
Податківці вказали, що суми ПДВ, зазначені у помилковій податковій накладній, складеній без факту здійснення господарської операції, та розрахунку коригування до неї, при їх реєстрації в ЄРПН, враховуються у відповідних обсягах при обчисленні реєстраційної суми, а отже, і впливають на значення показника ∑Перевищ.
Норми Податкового кодксу України не передбачають обов’язку платника податку здійснювати уточнення показників податкової звітності з ПДВ виключно з метою усунення розбіжностей між даними ЄРПН, СЕА ПДВ.
Обов’язок подання уточнюючих розрахунків виникає виключно у випадках, коли:
Оскільки помилково складені податкові накладні та розрахунки коригування до них не підлягають відображенню у податковій звітності з ПДВ, підстави для подання уточнюючих розрахунків відсутні.
Для забезпечення правильності ведення податкового обліку та уникнення непорозумінь в частині розрахунку показника ∑Перевищ платникам податків необхідно чітко дотримуватись норм чинного законодавства з питань оподаткування та правил ведення бухгалтерського обліку, у тому числі при складанні та реєстрації в ЄРПН податкових накладних.
Джерело: ІПК від 10.11.2026 №6510/ІПК/99-00-21-03-01
Постачання для військових не завжди означає ПДВ 0%: пояснення ДПС
Перехід із єдиного податку на загальну систему: коли подавати заяву на ПДВ
1 млн грн для ПДВ: ДПС пояснила, чи враховують компенсацію комунальних витрат орендодавця
Продаж власної сільгосппродукції, нижчої за собівартість: як нараховувати ПДВ – роз’яснення ДПС
З 1 січня 2027 квартальна звітність для ФОП і перевірки від 1 млн грн: Закон на підписі у Президента
10 листопада 2026 року НБУ видав АТ «Укрпошта» нову ліцензію на здійснення валютних операцій, яка охоплює переказ коштів без відкриття рахунку та еквайринг платіжних інструментів. Попередню ліцензію, що передбачала лише переказ коштів без відкриття рахунку, регулятор відкликав у зв’язку з розширенням переліку операцій
Анулювання реєстрації платником ПДВ може відбутися як за бажанням самого платника, так і без його ініціативи – за рішенням контролюючого органу. Причому втрата ПДВ-статусу тягне за собою низку податкових наслідків: потрібно перевірити залишки товарів та основних засобів, незакриті аванси, зареєструвати ПН/РК, подати останню декларацію та визначитися з від’ємним значенням ПДВ. У статті розглянемо, за яких підстав анулюють ПДВ-реєстрацію, як відмовитися від статусу платника добровільно та що слід зробити до дати анулювання
Кабмін ухвалив зміни до ліцензійних вимог щодо обігу лікарських засобів, зокрема препаратів на основі медичного канабісу. Пацієнти зможуть отримувати виготовлені в аптеці ліки в інших аптеках та аптечних пунктах того самого ліцензіата, а заклади, які надають замісну підтримувальну терапію, повинні будуть дотримуватися посилених вимог до обліку препаратів і приміщень
За порушення граничних строків реєстрації податкових накладних і розрахунків коригування в ЄРПН передбачені штрафи. Водночас відповідальність не застосовується, якщо технічну або методологічну помилку чи збій у роботі Електронного кабінету належним чином підтверджено технічним адміністратором, методологом, повідомленням на вебпорталі ДПС або рішенням суду
Упродовж 2026 року податківці провели понад 2,2 тис. фактичних перевірок місць продажу побутової техніки та електроніки, за результатами яких застосували штрафи на понад 157 млн грн. Серед найпоширеніших порушень — незастосування РРО/ПРРО, невидача фіскальних чеків, неналежний облік товарних запасів і порушення обмежень щодо готівкових розрахунків
Зміна керівника підприємства під час бронювання працівників може ускладнити доступ до раніше поданих заяв і сформованих витягів на порталі «Дія». За поясненням служби підтримки, документи відображаються з урахуванням електронного підпису особи, яка їх формувала та підписувала, тому новий директор може не побачити історію попередника. Розповідаємо, де шукати сповіщення та копії документів і що варто зберегти до зміни керівника
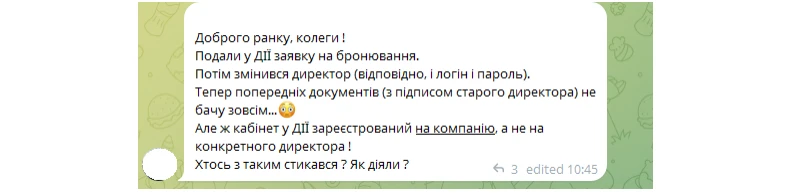
Безпечне використання хімічних речовин на виробництві потребує оцінки їхніх властивостей, впливу на здоров’я працівників і встановлення допустимих рівнів концентрації. Гігієнічна регламентація та державна реєстрація небезпечних факторів є необхідними складовими хімічної безпеки й профілактики професійних ризиків
Працівники зі статусом учасника бойових дій мають право на додаткову оплачувану відпустку тривалістю 14 календарних днів на рік. Її повна тривалість не залежить від кількості відпрацьованих днів у календарному році, а невикористані дні не переносяться на наступний рік. Відпустку можна використати як за основним місцем роботи, так і за сумісництвом
Чинне бронювання дає військовозобов’язаному відстрочку від мобілізації, але не звільняє його від перебування на військовому обліку. За загальним правилом заброньованих не направляють на ВЛК, однак є три винятки
Змінили прізвище, паспорт або місце проживання й сподіваєтеся, що це допоможе уникнути стягнення боргу? Такі зміни не припиняють виконавчого провадження і не скасовують арештів на майно та кошти. Мін’юст пояснив, як виконавець оновлює персональні дані боржника та чому про зміну імені чи адреси потрібно невідкладно повідомляти. Ігнорування цього обов’язку може призвести до того, що важливі документи надходитимуть на стару адресу
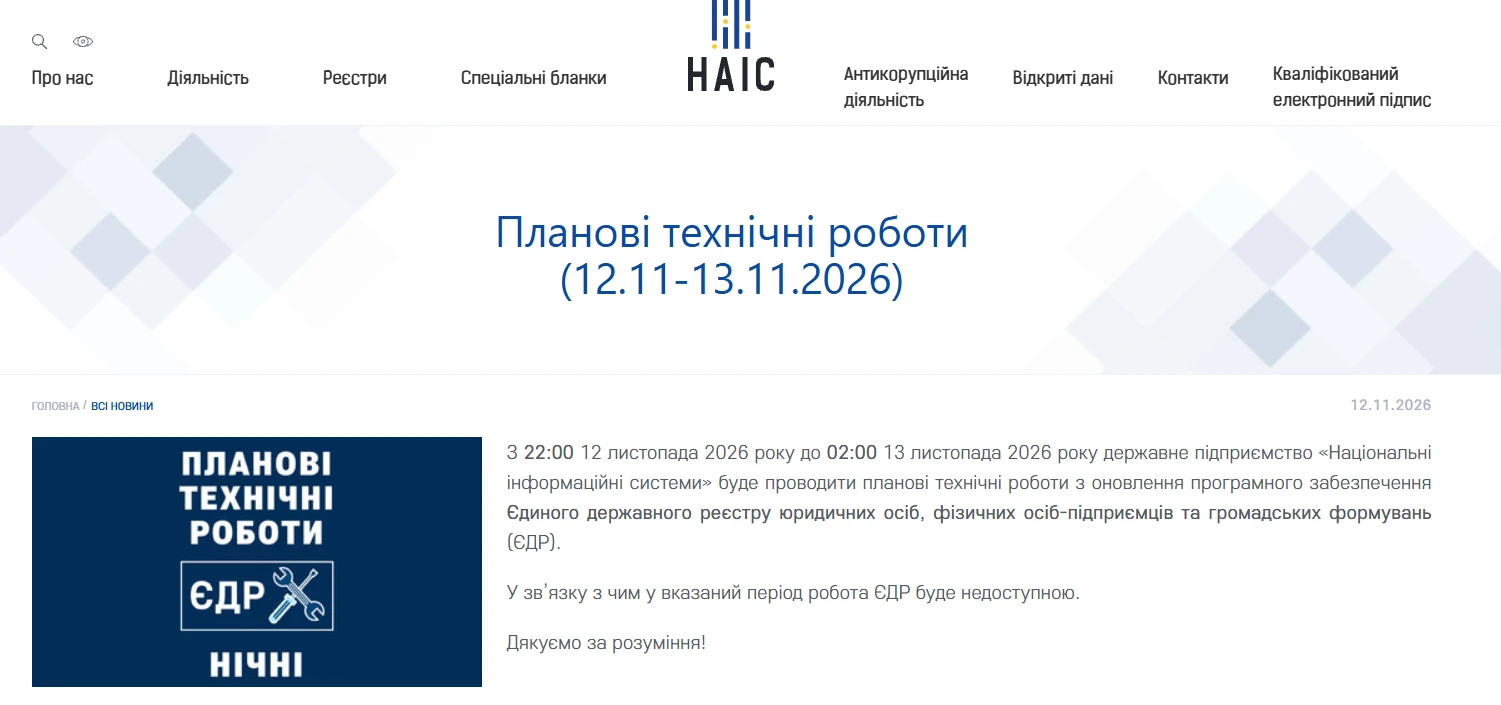
У ніч із 12 на 13 листопада 2026 року Єдиний державний реєстр юридичних осіб, фізичних осіб-підприємців та громадських формувань тимчасово не працюватиме. ДП «Національні інформаційні системи» проводитиме планове оновлення програмного забезпечення
Податкова уточнила порядок відображення авансових внесків у Додатку ЩАВ до декларації з податку на прибуток підприємств. Переплата за такими внесками не переноситься на наступні звітні періоди
Формальну норму бронювання 50% працівників можуть переглянути. Міністерство аграрної політики пропонує дозволити підприємствам бронювати більше або менше працівників залежно від їхньої важливості для роботи бізнесу. Нову модель планують завершити до кінця 2026 року, а на початку 2027-го обговорити з урядом і військовими
Отримали гроші під заставу телефона, прикраси чи іншої речі в ломбарді? Сам факт отримання позики не створює оподатковуваного доходу – якщо вчасно повернути кошти та забрати заставу. Але якщо позику не погасили й ломбард продав річ, податкові наслідки змінюються. Пояснюємо, коли виникає оподатковуваний дохід, хто утримує ПДФО та військовий збір і чи потрібно подавати декларацію
Правління Пенсійного фонду України ухвалило постанову від 15.10.2026 №43-1, якою затверджено суттєві зміни до Порядку подання та оформлення документів для призначення і перерахунку пенсій. Документ спрямований на цифровізацію послуг, спрощення процедур для громадян за кордоном та на тимчасово окупованих територіях, а також узгодження процедур із новими законодавчими вимогами
Діяльність у сфері бухгалтерського обліку та діяльність у сфері аудиту за своєю сутністю є різними видами діяльності, то фізичні особи – підприємці, які надають виключно бухгалтерські послуги мають право перебувати на спрощеній системі оподаткування та бути платниками єдиного податку
В електронній видатковій накладній невірно вказано посаду особи, відповідальної за здійснення господарської операції. Замість «директор» вказано «керівник», при цьому, ПІБ особи вказано правильно. Чи є це порушенням?
Перевізник отримав від митниці офіційний лист із даними про перетин кордону автобусами та зазначенням ПІБ водіїв, дат і часу поїздок. Проте ДПС наголошує: такий документ не підтверджує факту перебування за кордоном саме працівника і не дає підстав не оподатковувати добові. Для застосування податкової пільги потрібні відмітки в паспорті, довідка ДПСУ або інші належні первинні документи. Інакше виплачені добові включають до оподатковуваного доходу водія