
ВЛ
Експерт
Віра ЛиснякПровідний експерт з питань ПДВ із понад 20-річним досвідом у сфері оподаткування та спеціаліст зі складних практичних податкових питань

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Анулювання реєстрації платником ПДВ може відбуватися як за самостійним рішенням платника, так і за рішенням контролюючого органу. У цій статті розглянемо, які бувають причини анулювання ПДВ-реєстрації, розповімо про процедуру і наслідки такого анулювання
Такі підстави наведені у п. 184.1 Податкового кодексу України (далі – ПКУ). Так, реєстрація діє до дати анулювання реєстрації платника податку, яка проводиться шляхом виключення з реєстру платників податку і відбувається у разі якщо:
а) будь-яка особа, зареєстрована як платник податку протягом попередніх 12 місяців, подала заяву про анулювання реєстрації, якщо загальна вартість оподатковуваних товарів / послуг, що надаються такою особою, за останні 12 календарних місяців була меншою від суми, визначеної ст. 181 ПКУ, за умови сплати суми податкових зобов'язань у випадках, визначених розділом V ПКУ;
б) будь-яка особа, зареєстрована як платник податку, прийняла рішення про припинення та затвердила ліквідаційний баланс, передавальний акт або розподільчий баланс відповідно до законодавства за умови сплати суми податкових зобов'язань із податку у випадках, визначених розділом V ПКУ;
в) будь-яка особа, зареєстрована як платник податку, реєструється як платник єдиного податку, умова сплати якого не передбачає сплати ПДВ (наприклад, при переході із загальної системи на сплату ЄП у третій групі за ставкою 5%, або при переході в межах третьої групи ЄП із ставки 3% на ставку 5%);
г) особа, зареєстрована як платник податку, протягом 12 послідовних податкових місяців не подає контролюючому органу декларації з ПДВ та / або подає таку декларацію (податковий розрахунок), яка (який) свідчить про відсутність постачання / придбання товарів / послуг, здійснених з метою формування податкового зобов'язання чи податкового кредиту;
ґ) установчі документи будь-якої особи, зареєстрованої як платник податку, визнані рішенням суду недійсними;
д) господарським судом винесено ухвалу про ліквідацію юридичної особи – банкрута;
е) платник податку ліквідується за рішенням суду (фізична особа позбувається статусу суб'єкта господарювання) або особу звільнено від сплати податку чи її податкову реєстрацію анульовано (скасовано, визнано недійсною) за рішенням суду;
є) фізична особа, зареєстрована як платник податку, померла, її оголошено померлою, визнано недієздатною або безвісно відсутньою, обмежено її цивільну дієздатність;
з) припинено дію договору про спільну діяльність, договору управління майном, угоди про розподіл продукції (для платників податку, зазначених у пп. 4, 5 і 8 п. 180.1 ПКУ) або закінчився строк, на який утворено особу, зареєстровану як платник податку.
При цьому реєстрація може бути анульована:
Найбільш частою причиною анулювання ПДВ-реєстрації за ініціативою платника ПДВ є обсяг оподатковуваних операцій з постачання товарів /послуг за останні 12 місяців менше 1 млн грн (пп. «а» п. 184.1 ПКУ).
Так, для анулювання ПДВ-реєстрації із цієї причини мають виконуватися дві умови:
Наприклад, якщо суб’єкт господарювання бажає анулювати свою ПДВ-реєстрацію із 1 травня 2025 року, він має бути зареєстрований таким платником не пізніше 1 травня 2024 року, а обсяг операцій із постачання товарів / послуг за період травень 2024 року – квітень 2025-го повинен бути меншим за 1 млн грн.
Які операції враховуються для обчислення межі в 1 млн грн?
Відповідно до п. 5.2 Положення про реєстрацію платників податку на додану вартість, затвердженого наказом Мінфіну від 14.11.2014 №1130 (далі – Положення №1130) загальна вартість оподатковуваних товарів / послуг за останні 12 к. міс. визначається за даними декларацій з ПДВ, що були подані до органу ДПС за останні 12 поточних місяців.
При цьому до оподатковуваних належать операції, що підлягають оподаткуванню за основною ставкою ПДВ (20%), ставками 14% та 7% та нульовою ставкою, а також ті, що звільнені від оподаткування. Тобто для розрахунку обсягу операцій слід підсумувати дані колонки А рядків 1, 2, 3, 5.1 декларацій за останні 12 місяців.
А от операції із нарахування компенсуючих податкових зобов’язань, які відображаються у рядку 4 декларації, до обсягу не включаються. Відповідне роз’яснення ДПС надане у ЗІР, категорії 101.03:
«Враховуючи те, що при нарахуванні платником податкових зобов’язань згідно п. 198.5 ст. 198 та п. 199.1 ст. 199 ПКУ не здійснюється нарахування (сплата) коштів на користь даного платника податку та не відбувається постачання товарів / послуг іншим платникам податку, то такі обсяги не враховуються у загальній вартості оподатковуваних товарів/послуг, що визначається з метою анулювання реєстрації платника ПДВ».
Що стосується коригування податкових зобов’язань (операції, які відображаються у рядку 7 декларації), то, на нашу думку, при обчисленні граничного обсягу операцій слід враховувати тільки ті операції, по яким і постачання і коригування податкових зобов’язань (наприклад, повернення передоплати або товарів) відбулось в межах розрахункового періоду (тобто в межах останніх 12 місяців).
Якщо ж, наприклад, товар був поставлений (або передоплата отримана) більше 12 місяців назад, а повернення товару (передоплати) відбулося в межах розрахункового періоду (останніх 12 місяців), то коригування таких податкових зобов’язань, що відображене у рядку 7.1, 7.2 або 7.3 при обчисленні граничного обсягу операцій, не враховуються.
Для анулювання ПДВ-реєстрації за ініціативою платника такий платник має подати в ДПС за місцем перебування на обліку заяву за формою №3-ПДВ (додаток 3 до Положення №1130). Електронний ідентифікатор заяви J/F 1310404.
Конкретних строків подання заяви для анулювання ПДВ-реєстрації немає. Але оскільки рішення про анулювання ПДВ-реєстрації приймається контролюючим органом протягом 10 календарних днів після подання заяви (п. 5.3 Положення №1130), то треба враховувати цей термін при прийнятті рішення про подання заяви.
Наприклад, якщо суб’єкт господарювання бажає анулювати ПДВ-реєстрацію з 1 травня 2025 року, то заяву варто подати не пізніше 21 квітня.
Отже, рішення про анулювання реєстрації за заявою платника ПДВ приймається контролюючим органом протягом 10 календарних днів після подання заяви за формою №3-ПДВ. А сама реєстрація анулюється або датою подання заяви, або датою прийняття органом ДПС рішення про таке анулювання (п. 5.11 Положення №1130).
Якщо платник ПДВ подав заяву за формою №3-ПДВ, але не розрахувався з бюджетом за податковими зобов’язаннями останнього податкового періоду, податківці протягом 10 календарних днів після надходження такої заяви звернуться до платника з письмовою пропозицією надати нову заяву про анулювання реєстрації після проведення розрахунків із бюджетом (п. 5.4 Положення №1130).
Як заповнити заяву?
Заява заповнюється так:
Також у розділі 3 треба вказати дату сплати податкових зобов’язань, яка має відповідати даті розрахунку з бюджетом за останній звітний період.
Розділ 4 не заповнюється (заповнюється податковим органом).
Зверніть увагу! Якщо в заяві відсутня будь-яка інформація або наведена недостовірна інформація (зокрема, не підписана відповідальною особою підприємства чи особою, яка має документально підтверджене повноваження щодо підпису такої заяви), орган ДПС може в 10-денний строк із дня отримання заяви звернутися до заявника із пропозицією подати нову заяву (із зазначенням причини неприйняття попередньої)
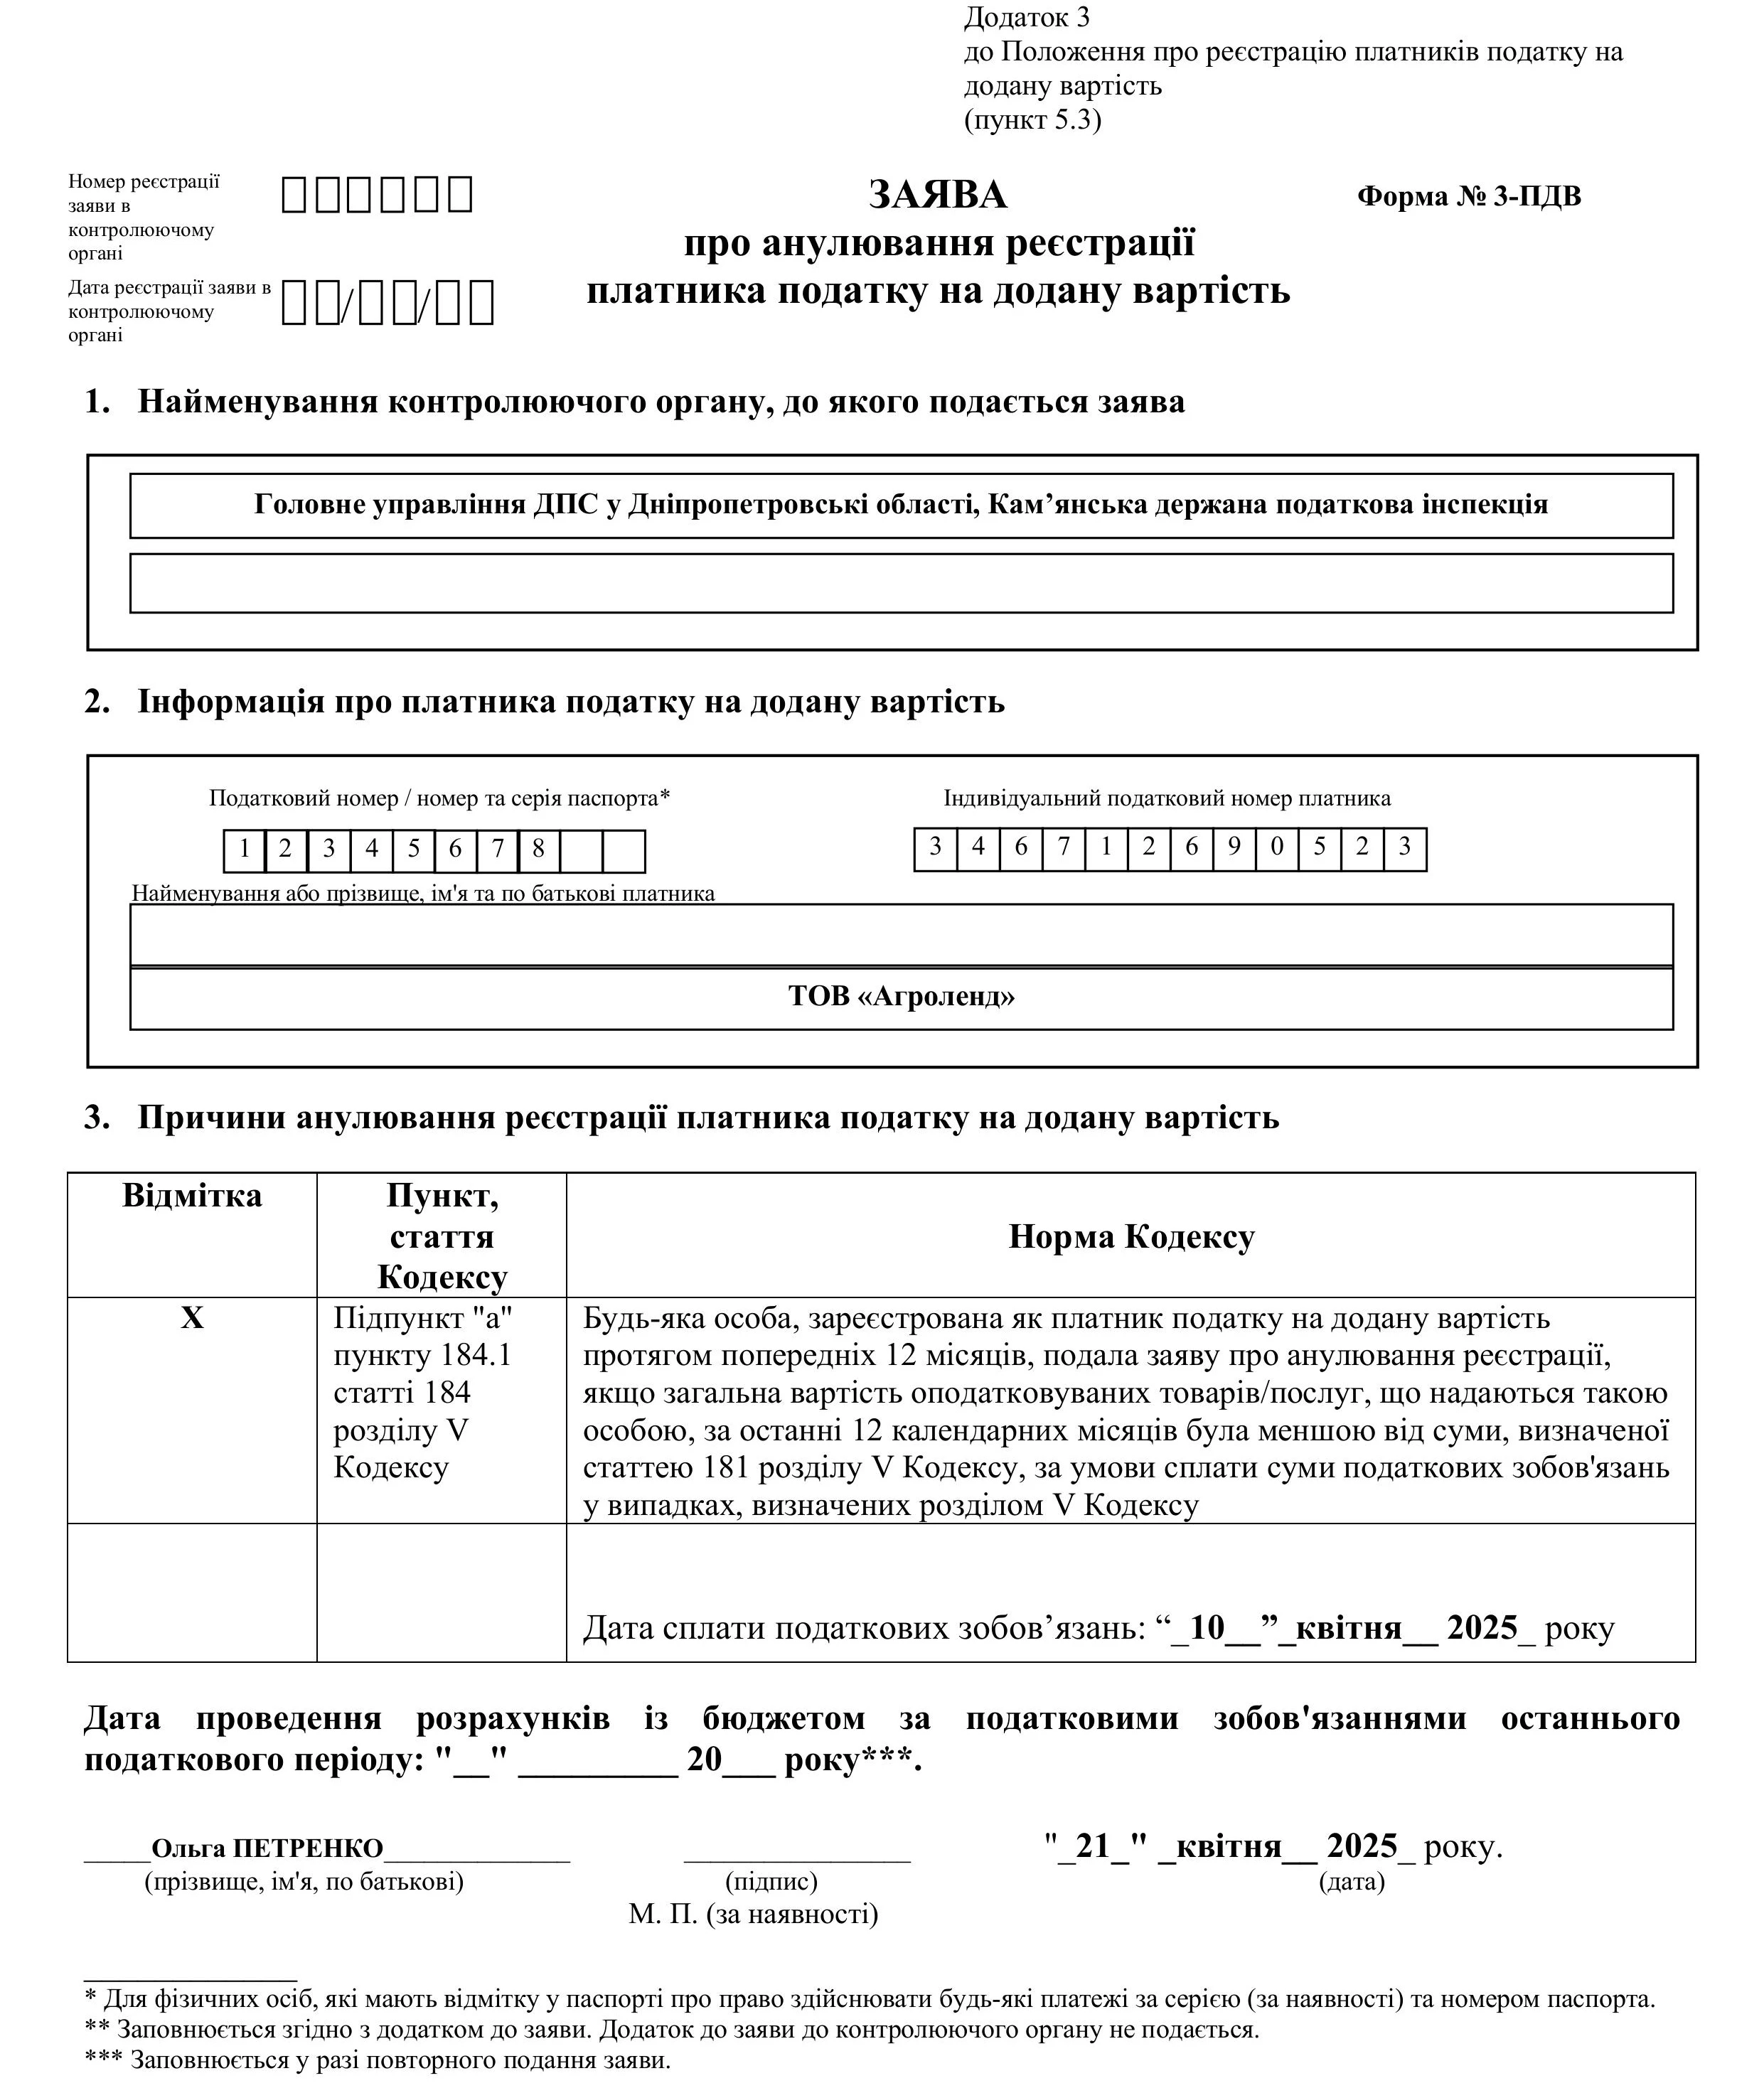
Наведемо приклад заповнення заяви у разі анулювання ПДВ-реєстрації на підставі пп. «а» п. 184.1 ПКУ
Зразок Заяви про анулювання реєстрації платника податку на додану вартість
Чи потрібно подавати заяву на анулювання ПДВ реєстрації, якщо суб’єкт господарювання анулює ПДВ-реєстрацію у зв’язку із переходом на сплату ЄП у третій групі за ставкою 5%?
В такому випадку заяву можна не подавати. Так, відповідно до п. 5.4 Положення №1130 ДПС виключає платника податку з Реєстру платників ПДВ без подання заяви про анулювання ПДВ-реєстрації. Для цього платник має проставити відповідну позначку у п. 5.3 навпроти поля «Прошу анулювати реєстрацію платником ПДВ останнім днем звітного періоду, що передує переходу на застосування ставки єдиного податку, що не передбачає сплати ПДВ (без подання заяви про анулювання реєстрації платником ПДВ)» Заяви про застосування спрощеної системи оподаткування (форма J/F 0102003).
При цьому податківці виключать суб’єкта господарювання з Реєстру платників ПДВ в останній день звітного періоду, що передує переходу на ставку ЄП у розмірі 5% (останній абзац п. 5.4 Положення № 1130). Тобто, якщо платник переходить на сплату ЄП за ставкою 5% з 01.04.2025 року, то ПДВ-реєстрація анулюється 31.03.2025 року.
Податківці за своїм рішенням можуть анулювати ПДВ-реєстрацію на підставі пп. «б» – «з» п. 184.7 ПКУ.
Найчастіше анулювання реєстрації за рішенням податкового органу відбувається відповідно до пп. «г» п. 184.7 ПКУ. Тобто, у разі, якщо платник протягом 12 послідовних податкових місяців не подає декларацію з ПДВ та / або подає таку декларацію, яка свідчить про відсутність постачання/придбання товарів/послуг, здійснених з метою формування податкового зобов'язання чи податкового кредиту.
Зверніть увагу: при визначенні періоду у 12 місяців не враховується місяць, у якому проведена ПДВ-реєстрація, якщо суб’єкт господарювання зареєстрований платником ПДВ з дня іншого, ніж перший день календарного місяця (п. 5.2 Положення №1130).
Чи може бути анульована ПДВ-реєстрація, якщо платник протягом 12 місяців не декларував постачання або придбання товарів / послуг, але кожного місяця подає декларацію із перехідним від’ємним значенням?
Так, може.
Адже умовою для збереження статусу платника ПДВ є здійснення саме операцій із постачання або придбання товарів / послуг. Тільки наявність від’ємного значення, яке сформоване за рахунок придбань, здійснених більше ніж 12 місяців тому, не вбереже від анулювання ПДВ-реєстрації за рішенням податкового органу.
А от, якщо постачання товарів / послуг не було, але були придбання товарів / послуг, за якими був відображений податковий кредит, то анулювати ПДВ-реєстрацію не можуть (роз’яснення ДПС в ЗІР, категорія 101.03).
Рішення про анулювання ПДВ-реєстрації податківці приймають за наявності (пп. 3 п. 5.5 Положення №1130):
Анулювання ПДВ-реєстрації в такому випадку здійснюється на дату прийняття рішення контролюючим органом про анулювання реєстрації. При цьому один примірник рішення за формою №6-РПДВ (додаток 5 до Положення №1130) протягом 3 робочих днів після дня анулювання реєстрації податківці повинні обов’язково надіслати особі, реєстрацію якої анульовано, за її місцезнаходженням або місцем проживання (п. 184.10 ПКУ, п. 5.7 Положення №1130).
Анулювання реєстрації платника ПДВ здійснюється на дату (п. 184.2 ПКУ, п. 5.11 Положення №1130):
При цьому датою анулювання реєстрації платника ПДВ визначається дата, що настала раніше.
Якщо на дату анулювання ПДВ-реєстрації у платника є на залишках товари, послуги або необоротні активи, які не були використані у господарській діяльності, то йому доведеться здійснити умовний продаж таких товарів, послуг або необоротних активів і нарахувати на їх вартість компенсуючі податкові зобов’язання.
Ця норма передбачена п. 184.7 ПКУ. Тобто, не пізніше дати анулювання ПДВ-реєстрації суб’єкт господарювання повинен нарахувати податкові зобов’язання на товари (послуги), необоротні активи, за якими був відображений податковий кредит та які не були використані ним у господарській діяльності до дати анулювання.
Слід пам’ятати, що нарахувати компенсуючі податкові зобов’язання слід тільки на ті товари, послуги, основні засоби, що були придбані з ПДВ і по яким був відображений податковий кредит.
При цьому базою оподаткування є звичайна ціна товарів / послуг, що відповідає рівню ринкових цін (п. 184.7 ПКУ). Згідно з пп. 14.1.71 ПКУ, звичайна ціна – це ціна товарів (робіт, послуг), визначена сторонами договору, якщо інше не встановлено ПК. І якщо не доведене зворотне, то вважається, що така звичайна (договірна) ціна відповідає рівню ринкових цін. У свою чергу, визначення ринкової ціни наведене в пп. 14.1.219 ПКУ.
Чи необхідно нараховувати компенсуючі податкові зобов’язання на залишки готової продукції?
Що стосується готової продукції, яка не була реалізована до анулювання ПДВ-реєстрації, а також незавершеного виробництва, то податкові зобов’язання слід нарахувати тільки на вартість товарів / послуг, що були придбані з ПДВ і використані у виробництві такої продукції / незавершеному виробництві.
Адже сенс нарахування таких податкових зобов’язань, це компенсувати вхідний податковий кредит. А оскільки на дату анулювання ПДВ-реєстрації така продукція не реалізована, тобто не використана в господарській діяльності, то вважається, що й товари / послуги, вартість яких включена до її собівартості, не використані в такій діяльності. Отже, платник повинен виділити із собівартості готової продукції, незавершеного виробництва тільки товари / послуги, що були придбані з ПДВ та нарахувати на їх вартість податкові зобов’язання.
Такий розрахунок варто оформити бухгалтерською довідкою.
Чи необхідно нараховувати компенсуючі податкові зобов’язання на вартість необоротних активів, які були придбані з ПДВ?
Виходячи із формування п. 184.7 ПКУ, потрібно.
Щоправда, тут може бути проблема із визначенням звичайно ціни. Адже, якщо необоротні активи не нові, а використовувались якийсь час у господарській діяльності, то достовірно визначити звичайну ціну доволі важко. Вважаємо, що за базу оподаткування в такому випадку можна взяти залишкову вартість таких активів. До речі, саме на такому методі наполягають і податківці (див. постанову Верховного Суду від 22.11.2019 у справі №803/777/16, реєстр. №85836619).
А от якщо необоротний актив до моменту анулювання ПДВ-реєстрації був повністю замортизований, тоді можна вважати, що й податковий кредит, відображений у момент придбання такого активу, було повністю використано у господарській діяльності в оподатковуваних операціях. А отже, база для нарахування податкових зобов’язань щодо такого активу дорівнює нулю.
Чи необхідно нараховувати компенсуючі податкові зобов’язання на дебіторську заборгованість за оплачені, але не отримані товари (послуги), необоротні активи?
Так, потрібно, але тільки за умови, що платник відобразив податковий кредит за такою операцією. Адже при перерахуванні передоплати платник скористався податковим кредитом, а товари / послуги, які міг би використати у господарській діяльності, не отримав.
Відповідне роз’яснення також надане ДПС у ЗІР, категорія 101.03 ЗІР:
Отже, платник податку, у якого на дату анулювання реєстрації як платника ПДВ обліковується дебіторська заборгованість за оплаченими але не отриманими товарами / послугами, необоротними активами, за якими суми ПДВ було включено до податкового кредиту, повинен не пізніше такої дати нарахувати податкові зобов’язання за такими товарами/послугами, необоротними активами виходячи з їх звичайної ціни, визначеної на момент такого нарахування.
За якою ставкою ПДВ слід нараховувати компенсуючі податкові зобов’язання?
Оскільки мета нарахування таких податкових зобов’язань це компенсувати вхідний податковий кредит, тому їх нараховують за тією самою ставкою ПДВ, за якою раніше було відображено податковий кредит (тобто 7%, 14% або 20%).
Як заповнити ПН на умовний продаж?
Правила оформлення такої ПН викладено в п. 11 Порядку заповнення податкової накладної, затвердженого наказом Мінфіну від 31.12.2015 №1307. Зокрема, шапка ПН заповнюється так:
У розділі Б указуються:
Зверніть увагу! Право на реєстрацію ПН в ЄРПН має тільки платник ПДВ. Отже, день анулювання ПДВ-реєстрації є останнім днем, коли підприємство може зареєструвати ПН
Податкові зобов’язання, нараховані на залишки товарів / послуг / необоротних активів на дату анулювання ПДВ-реєстрації, відображаються в рядку 4.1, 4.2 або 4.3 декларації (залежно від ставки ПДВ).
Чи будуть нараховані штрафні санкції, якщо до дати анулювання ПДВ-реєстрації не встигли зареєструвати ПН на умовний продаж?
Відповідно до роз’яснення ДПС штраф за несвоєчасну реєстрацію такої ПН платникові не загрожує за умови, якщо ПДВ-реєстрацію було анульовано до закінчення строку, передбаченого для реєстрації ПН (ЗІР, категорія 101.27).
Якщо ПДВ-реєстрація анулюється не в останній день календарного місяця, то останній звітний період починається із 1-го дня такого місяця і закінчується днем анулювання (п. 184.6, пп. «б» п. 202.1 ПКУ).
Наприклад, якщо ПДВ-реєстрацію платника анульовано 15 квітня цього року, тоді останнім звітним періодом буде період із 01.04.2025 по 15.04.2025 включно.
Особливих строків подання до контролюючого органу останньої декларації в нормативних документах не установлено. Тому потрібно користуватися загальними нормами – п. 203.1 ПКУ, тобто протягом 20 календарних днів після закінчення звітного періоду, у якому подано заяву про анулювання ПДВ-реєстрації.
Тож у наведеному вище прикладі останнім днем подання звітності буде 20 травня 2025 року.
ПДВ має бути сплачений за декларацією в стандартні строки – протягом 10 календарних днів після граничного строку для подання декларації. Суми ПДВ, зазначені в останній декларації, перераховуються Казначейством до бюджету з електронного рахунка суб’єкта господарювання.
Чи потрібно закривати ПДВ-рахунок після анулювання реєстрації?
Ні, не потрібно. Держказначейство самостійно закриє ПДВ-рахунок на підставі реєстрів, отриманих від ДПС (п. 7 Порядку електронного адміністрування податку на додану вартість, затвердженого постановою КМУ від 16.10.2014 №569, далі – Порядок №569).
Якщо на електронному рахунку на дату анулювання ПДВ-реєстрації є залишок коштів, чи можна їх повернути?
Як визначено п. 7 Порядку №569, якщо після анулювання ПДВ-реєстрації є залишок коштів на електронному рахунку платника в системі електронного адміністрування ПДВ, то цей залишок перераховується до бюджету, а сам рахунок закривається.
Таким чином, в інтегрованій картці платника податків буде числитися переплата, яку можна повернути на свій поточний рахунок у порядку, передбаченому ст. 43 ПКУ. Для цього слід подати до органу ДПС заяву за формою J/F 1302002.
В останній декларації заявлено від’ємне значення ПДВ. Що з ним буде?
Якщо в останньому звітному періоді перебування платником ПДВ у суб’єкта господарювання є залишок від’ємного значення, який не був використаний у погашення податкових зобов’язань цього періоду (тобто в декларації заповнено ряд. 21), то він буде втрачений. Адже його автоматичне повернення в разі анулювання ПДВ-реєстрації ПК не передбачено.
Тому рекомендуємо задекларувати за результатами останнього звітного періоду суму бюджетного відшкодування (якщо виконуються умови, наведені у ст. 200 ПКУ). Цю суму можна буде отримати після анулювання ПДВ-реєстрації у строки, установлені ст. 200 ПКУ (незважаючи на те, що на дату її отримання суб’єкт господарювання уже втратить статус платника ПДВ) (п. 184.9 ПКУ).
Коли підприємство втратить право на реєстрацію ПН/РК в ЄРПН?
Усі ПН та РК слід зареєструвати в ЄРПН не пізніше останнього дня, коли суб’єкт господарювання має статус платника ПДВ. Адже право на таку реєстрацію має тільки платник ПДВ.
Проте, якщо суб’єкт господарювання не встиг зареєструвати ПН/РК, останній день реєстрації яких припадає на період після анулювання ПДВ-реєстрації, штрафу за нереєстрацію не буде. На це звертають увагу податківці в ЗІР, категорія 101.27.
Але покупець в такому випадку залишиться без податкового кредиту. Щоб цього не сталося, рекомендуємо перед анулюванням ПДВ-реєстрації перевірити, чи всі ПН та РК, складені на контрагентів, пройшли реєстрацію в ЄРПН.
Чи матиме підприємство можливість виправити помилки в декларації після анулювання ПДВ-реєстрації?
Ні, не матиме. Адже після анулювання реєстрації у підприємства вже немає права подавати уточнюючі декларації. Тож усі помилки слід виправляти до цієї процедури.
Статті на тему:
Нові коди ознак ризиковості: аналіз експерта наказу ДПС №195
Податкова декларація з ПДВ із додатками: інструкція заповнення
Відшкодування ПДВ: як перевірятимуть
Шаблони та зразки документів:
Заява про анулювання реєстрації платника податку на додану вартість (форма № 3-ПДВ)
Уряд готує зміни до правил роботи бізнесу під час «жовтої» повітряної тривоги. Підприємцям планують надати більше часу на облаштування безпечних просторів і дозволити користуватися укриттями за межами власної території. Водночас проблема не лише у строках: бізнесу незрозуміло, як підтверджувати відповідність безпечних просторів, хто перевірятиме їхні характеристики та які наслідки загрожують за невиконання вимог. У МВС підтвердили, що Мінекономіки спільно з МВС і ДСНС уже опрацьовує зміни до Постанови №1092

Якщо реклама, розміщена YouTube у відео підприємця, стосується його діяльності – дохід включається до бази єдиного податку. У протилежному випадку він вважається іноземним доходом і оподатковується за загальними правилами

Суди першої та апеляційної інстанцій стали на бік ФОП у спорі з Головним управлінням ДПС у Чернівецькій області, скасувавши податкові повідомлення-рішення на суму понад 178 тисяч гривень. Судова колегія підтвердила правомірність звільнення платників єдиного податку від земельного податку та податку на нерухомість за умови використання приміщень у власній виробничій діяльності навіть за наявності КВЕД для надання майна в оренду

З 1 січня 2027 року запрацюють нові правила оподаткування доходів фізосіб від продажу товарів через цифрові платформи. Якщо продавець користується кількома онлайн-майданчиками, для визначення податкових зобов’язань враховуватимуть сукупний річний дохід. За перевищення встановлених законом порогів податкова самостійно розрахує суму податку та надішле фізособі податкове повідомлення-рішення. Розповідаємо, коли це відбуватиметься, у які строки потрібно буде сплатити податок і як визначатимуть дохід

Зарплата працівника залежить від виконаної роботи, а не від того, де саме вона виконується. Якщо працівник продовжує виконувати той самий обсяг обов’язків дистанційно, роботодавець не має права зменшувати йому оплату лише через форму роботи

Із 27 жовтня 2026 року діють нові вимоги до державної реєстрації юридичних осіб: реєстратор перевіряє наявність правових підстав для користування нерухомістю, адресу якої зазначають як місцезнаходження компанії. Якщо таких підстав немає, у реєстрації можуть відмовити. Водночас перевірка потрібна не в усіх випадках зміни адреси, а лише за фактичної зміни об’єкта нерухомості. Розглянемо, як працюють нові правила, які реєстри використовуватиме реєстратор та що варто врахувати нотаріусам і бізнесу

Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Під час роботи програмного РРО в режимі офлайн діє обмеження – не більше 36 годин поспіль і не більше 168 годин протягом календарного місяця. Але з якого моменту податкова відлічує ці 36 годин? ВІдровідь надає ДПС

Кабмін затвердив операційний план на 2027–2030 роки для подальшого запровадження в Україні звітності підприємств зі сталого розвитку відповідно до європейських вимог. Серед основних завдань – формування нормативної бази для застосування стандартів ESRS, запровадження єдиного електронного формату звітності та посилення вимог до аудиту таких звітів. Що передбачає новий план, як він вплине на бізнес і які законодавчі зміни готують для наближення української звітності до стандартів ЄС

Скільки часу потрібно зберігати податкову звітність та документи, подані до контролюючих органів? Для електронних і паперових документів діють однакові строки зберігання. У більшості випадків податкова звітність, декларації та документи до них мають зберігатися 5 років. Водночас для окремих документів, зокрема звітності ФОП – платників єдиного податку, передбачені спеціальні строки

Чи може педагогічний працівник із відстрочкою від мобілізації виїхати за кордон, якщо заклад освіти надасть письмовий дозвіл і довідку про працевлаштування? Не завжди. Право на перетин кордону залежить від підстави, на якій оформлено відстрочку. Зокрема, для педагогів закладів загальної середньої освіти, які мають відстрочку за п. 2 ч. 3 ст. 23 Закону №3543, діють обмеження. Пояснюємо, кому дозволено виїзд і чи потрібні для цього додаткові документи від роботодавця

Роз’яснено алгоритм фіксації даних і внесення пояснень у разі спотворення інформації тахографом. Зокрема, водії повинні вносити необхідні відомості вручну, щоб уникнути порушень під час перевірок

Органи державної статистики керуються чітко затвердженою Інструкцією щодо оформлення матеріалів про адміністративні правопорушення. Документ детально регламентує кожен етап процесу: від фіксування порушень за статтею 186-3 КУпАП (порушення порядку подання або використання даних державних статистичних спостережень) до винесення постанов та їх примусового виконання

Мінфін наказом від 02.10.2026 №513 вніс зміни до НП(С)БО 25 «Спрощена фінансова звітність», якими уточнюються правила відображення основних засобів, отриманих державними та комунальними підприємствами на різних речових правах

Мінфін оновлює Положення №88 щодо документального забезпечення записів у бухгалтерському обліку. Наказ передбачає, зокрема, вилучення норми про використання факсимільного відтворення підпису під час оформлення первинних документів та уточнення правил застосування самостійно виготовлених бланків. Зміни також мають узгодити Положення №88 з новими правилами документального оформлення окремих операцій з надання послуг, що діють із 1 квітня 2026 року

Мінфін наказом від 02.10.2026 №514 вніс зміни до Положення №88. Що зміниться у використанні факсиміле, оформленні актів без підпису замовника та власних формах первинних документів? Що перевірити в договорах і документообігу та коли набере чинності наказ – розбираємо на практичних прикладах





