

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
ДПС роз’яснила, що компенсація орендарями фактично понесених орендодавцем комунальних витрат включається до загального обсягу операцій для визначення обов’язку з обов’язкової реєстрації платником ПДВ. Окремий договір на відшкодування витрат, їх компенсаційний характер та відсутність прибутку не змінюють цього підходу, тому при перевищенні за останні 12 календарних місяців обсягу 1 млн грн виникає обов’язок зареєструватися платником ПДВ
Товариство не зареєстровано платником ПДВ. Здійснює господарську діяльність з надання в оренду власного нерухомого майна. З орендарями укладаються договори оренди, за якими передбачена орендна плата. Окремо з орендарями укладаються договори про відшкодування (компенсацію) витрат на комунальні послуги та енергоносії, пов’язані з утриманням та експлуатацією орендованого майна. При цьому, відшкодування (компенсація) комунальних витрат не включається до орендної плати та сплачується окремо.
У зв’язку із зазначеним Товариство просило надати ІПК з таких питань:
Для цілей оподаткування ПДВ об’єкт оподаткування визначається відповідно до статті 185 ПКУ, зокрема, операції платників ПДВ з постачання товарів/послуг, місце постачання яких відповідно до статті 186 ПКУ розташоване на митній території України. При цьому база оподаткування ПДВ згідно з пунктом 188.1 ПКУ визначається виходячи з договірної вартості операцій з постачання товарів/послуг та включає будь-які суми коштів, що підлягають компенсації платнику ПДВ безпосередньо або через третю особу, у тому числі за рахунок бюджетних коштів.
Операція з надання майна в оренду є об’єктом оподаткування ПДВ (пункт 185.1 ПКУ).
Кошти, отримані Товариством від орендарів як відшкодування (компенсація) фактично понесених комунальних витрат, для цілей оподаткування ПДВ:
Такі суми відшкодування Товариству включаються в загальний обсяг здійснених платником податків операцій з постачання товарів/послуг при визначенні загального обсягу здійснених особою оподатковуваних ПДВ операцій з метою застосування пункту 181.1 ПКУ (для визначення обовʼязку реєстрації платником ПДВ).
Якщо загальний обсяг таких операцій протягом останніх 12 календарних місяців перевищує 1 млн гривень, то Товариство згідно з вимогами ПКУ повинно подати до контролюючого органу за своїм місцезнаходженням Заяву і відповідно зареєструватись як платник ПДВ в обов’язковому порядку.
При цьому, у разі якщо обсяги оподатковуваних операцій є меншими від встановленої пунктом 181.1 ПКУ суми, Товариство може добровільно зареєструватися як платник ПДВ відповідно до статті 182 ПКУ.
Джерело: ІПК від 05.10.2026 №5876/ІПК/99-00-21-03-02
ПН понад рік: чи можна включити до податкового кредиту, – пояснює ДПС
Медичні послуги та ПДВ: чи впливає придбання медвиробів за ставкою 7% або 20%
Електроенергія та непрямі податки: Мінфін пропонує нові правила ПДВ і акцизу за нормами ЄС
Помилка в РК з кодом 502: ДПС пояснила, як виправити помилку з ознакою власної сільгосппродукції
Товариство планує списати незавершене виробництво рослинництва на земельних ділянках, які через потенційну загрозу забруднення вибухонебезпечними предметами визнані непридатними для використання. ДПС зазначила, що придбані з ПДВ товари, які були знищені або втрачені внаслідок обставин непереборної сили під час воєнного стану, не вважаються використаними в неоподатковуваних чи негосподарських операціях, тому ПДВ за п. 198.5 ПКУ нараховувати не потрібно
Уряд продовжив застосування спрощених вимог до маркування імпортованих харчових продуктів, обов’язкова інформація на упаковці яких зазначена не українською мовою. До 1 квітня 2027 року такі продукти можна ввозити та продавати за умови надання покупцеві повної обов’язкової інформації українською мовою, зокрема через цінник, QR-код, сайт або мобільний застосунок
МТСБУ запустило на своєму сайті AI-помічника, який надає загальну інформацію про Автоцивілку, «Зелену картку», Європротокол, страхові та регламентні виплати й онлайн-сервіси. Інструмент працює у тестовому режимі до 1 листопада 2026 року та не розглядає конкретні страхові справи, документи чи юридичні спори
Проєкт Трудового кодексу пропонує змінити правила встановлення гнучкого режиму роботи: за ініціативи роботодавця він може стати істотною зміною умов трудового договору та потребуватиме згоди працівника. Для вагітних працівниць, батьків дітей до 8 років, працівників із дитиною з інвалідністю та осіб з інвалідністю передбачено додатковий захист
Під час подачі бетонної суміші стався злам секції гідравлічної розподільчої стріли автобетононасоса, унаслідок чого працівника зіштовхнуло з робочої поверхні з висоти близько 5 метрів. Чоловік отримав травми, несумісні з життям; обставини нещасного випадку встановлює спеціальна комісія, а Держпраці нагадує про вимоги до технічного стану обладнання, огородження небезпечних зон та захисту працівників від падіння з висоти
Працівниця комунального підприємства після зміни керівника зіткнулася з ізоляцією від робочих процесів, психологічним тиском та позбавленням щомісячної премії. Вона фіксувала повідомлення, розпорядження та документи про виплати, звернулася до керівництва із доповідною, а зібрані матеріали передали до суду для оцінки обставин можливого мобінгу
Розбираємо, як обліковувати генератор на підприємстві, формувати його первісну вартість, нараховувати амортизацію, списувати пальне, коли подавати форму №20-ОПП, чи потрібні ліцензія, декларація та дозволи, а також які правила діють для зберігання і перевезення пального
Податківці пояснили, у яких випадках неприбуткова організація повинна подати реєстраційну заяву за формою №1-РН з позначкою «зміни». Таку заяву та копії документів подають протягом 10 календарних днів після державної реєстрації відповідних змін або виникнення обставин, якщо держреєстрація не проводиться; водночас зміна КВЕД, статутного капіталу, засновника, місцезнаходження, керівника чи бухгалтера сама по собі не вимагає подання форми №1-РН
Детально розбираємо, хто має право на лікарняні у 2026 році, коли роботодавець зобов’язаний їх оплачувати та які документи є підставою для нарахування допомоги. Пояснюємо, як працюють е-лікарняні та паперові листки непрацездатності під час воєнного стану, у яких випадках комісія може відмовити в оплаті та як правильно оформити рішення. Розглядаємо строки розгляду лікарняних, порядок фінансування через ПФУ, обмеження для працівників зі стажем менше шести місяців, правила розрахунку виплат та приклади бухгалтерських проведень
Облік Starlink не обмежується проведенням за придбання самого термінала. У статті покроково розглядаємо, як відобразити в обліку обладнання, доставку та монтаж, введення в експлуатацію й амортизацію. На окремому прикладі показуємо передоплату за послуги зв’язку та податковий кредит з ПДВ
БЕБ завершило розслідування щодо директора деревообробного підприємства та підприємця, які намагалися експортувати до Молдови понад 46 м³ пиломатеріалів із деревини невідомого походження. Для отримання сертифіката вони використали документи на іншу партію лісопродукції
Український фонд стартапів презентував практичний посібник «Guide to Grants», який допомагає стартапам підготуватися до участі у грантових програмах та залучення європейського фінансування. У гайді зібрали поради щодо формування концепції проєкту, визначення KPI, підбору команди й партнерів, побудови заявки та фінансового планування
Мінфін оприлюднив проєкт змін до Податкового кодексу щодо приведення непрямого оподаткування учасників ринку електроенергії у відповідність до законодавства ЄС. Проєкт передбачає, зокрема, нові правила ПДВ, звільнення імпорту електроенергії від ПДВ та встановлення акцизу у розмірі 2,8 євро за МВт·год при мінімальному рівні 1 євро за МВт·год, передбаченому Директивою 2003/96/ЄС
Кабмін схвалив законопроєкт Міноборони, який пропонує запровадити адміністративну відповідальність за самовільне проникнення на військові об’єкти. Штраф становитиме від 8 500 до 17 000 грн за базове порушення, до 34 000 грн – за повторне протягом року, та до 51 000 грн – за проникнення в умовах особливого періоду
Кабмін зареєстрував у Верховній Раді законопроєкт №16127, яким пропонується виключити пункт 7 розділу XIV «Прикінцеві та перехідні положення» Закону «Про публічні закупівлі». Зміна має привести положення Закону від 27.05.2026 №4888-IX у відповідність до Конституції України та Цивільного кодексу України
ДПС нагадала, що суб’єкти господарювання, які використовують торгові або вендингові автомати з ПРРО, повинні проводити операції через ПРРО та надавати покупцям розрахункові документи на повну суму покупки. Якщо оплата здійснюється лише готівкою, з 1 січня 2026 року торговці мають забезпечити можливість безготівкових розрахунків
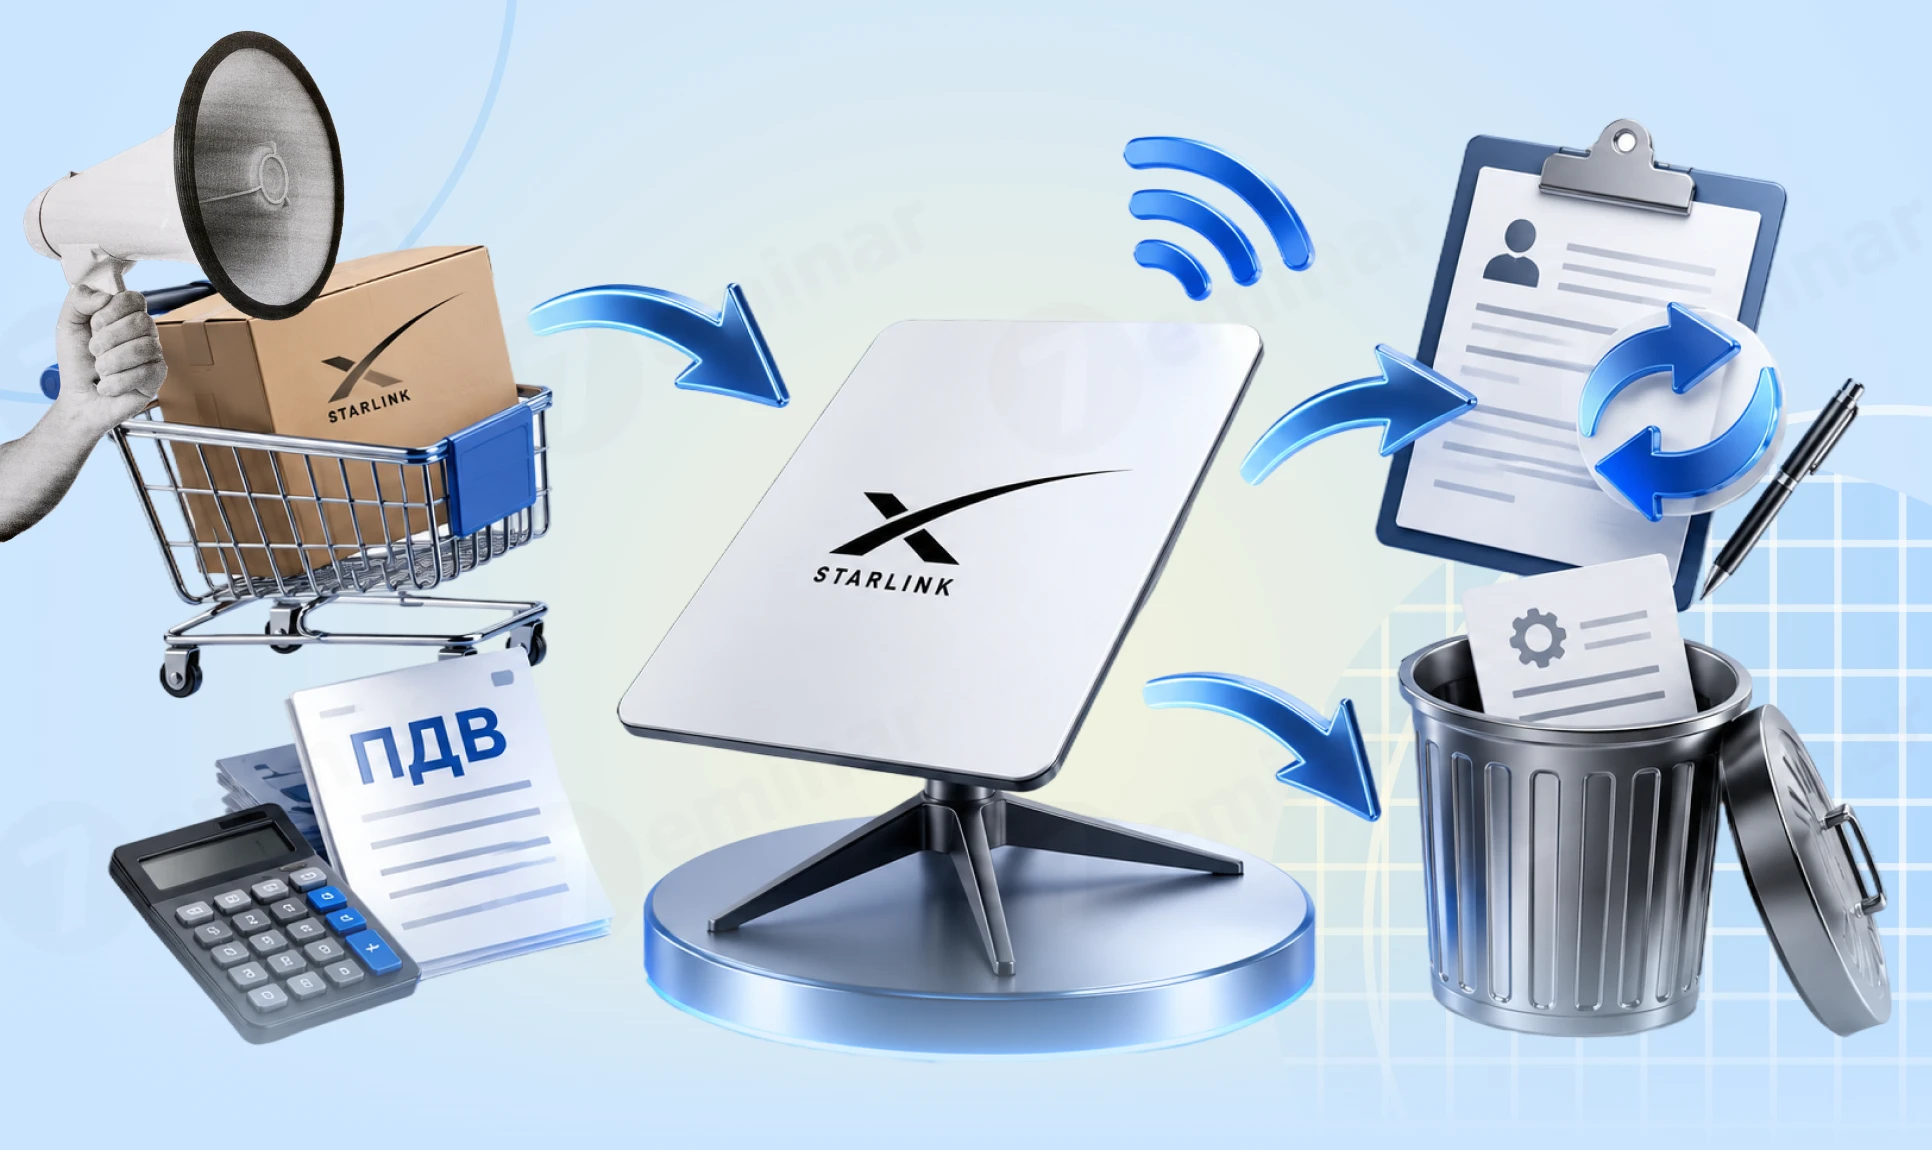
Розбираємо, як правильно продати, безоплатно передати або списати термінал Starlink: які документи оформити, як провести операції в бухобліку, коли нараховувати ПДВ, як підтвердити причину списання та що зробити з підпискою і даними про термінал після вибуття
Торгові мережі в Києві готують різні рішення на випадок погіршення логістики між берегами Дніпра. Серед них – гібридна та віддалена робота для офісних працівників, ротації між магазинами, робота ближче до місця проживання та спільний доїзд
Як підприємству правильно оформити та обліковувати послуги Starlink? Насамперед потрібно визначити, хто є постачальником послуг, які платежі передбачені тарифом і які документи має отримати бухгалтерія. У статті розглядаємо порядок обліку щомісячної плати, додаткового трафіку та передоплати. Також пояснюємо правила ПДВ для послуг Starlink від українського постачальника та нерезидента