
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Встановлення ціни товарів або послуг на внутрішньому ринку з прив’язкою до іноземної валюти є поширеною практикою для мінімізації ризиків девальвації національної валюти. Проте для бухгалтерів такі правочини створюють додаткові завдання: правильність оформлення первинних документів, порядок коригування податкових зобов’язань та податкового кредиту з ПДВ, а також відображення різниць, що виникають при розрахунках
Щоб правильно відобразити такі операції в обліку, насамперед необхідно визначити їхній юридичний статус. Українське законодавство розділяє два поняття: «валюта ціни» (валюта, в якій рахують вартість) та «валюта платежу» (валюта, в якій фактично розраховуються). Розбираємось.
Норми Цивільного кодексу України
Згідно зі ст. 524 Цивільного кодексу України (ЦКУ), зобов'язання має бути виражене у грошовій одиниці України — гривні.
Водночас частина друга цієї ж статті передбачає право сторін визначити грошовий еквівалент зобов'язання в іноземній валюті. Таким чином, визначення ціни договору в іноземній валюті є правомірним, за умови, що фактичні розрахунки здійснюватимуться у національній валюті.
Порядок виконання такого зобов'язання врегульовано ст. 533 ЦКУ:
Вимоги Закону про валюту
Відповідно до ч. 1 ст. 5 Закону України від 21.06.2018 №2473-VIII «Про валюту і валютні операції», гривня є єдиним законним засобом платежу в Україні для всіх розрахунків між резидентами. Проведення розрахунків в іноземній валюті на території України заборонено, за винятком окремих операцій, чітко визначених законодавством та нормативно-правовими актами НБУ (зокрема, за участю фінансових установ, при інвестуванні або здійсненні окремих видів митних та транспортних зборів).
Особливості формулювання умов договору
Для уникнення ризиків визнання правочину недійсним або неукладеним, умови договору мають містити чіткий алгоритм перерахунку валютного еквівалента у гривню.
«Ціна товару становить 1000 доларів США. Покупець оплачує товар у гривнях». (Тут незрозуміло, яка саме сума у гривнях є базовою).
«Ціна товару становить 41 500,00 грн, що на дату укладання договору еквівалентно 1000 доларів США за офіційним курсом НБУ. Якщо на дату платежу курс НБУ зміниться, сума до сплати у гривнях перераховується пропорційно новому курсу».
Сторони мають право обрати як орієнтир не лише офіційний курс НБУ, а й комерційний курс продажу певного банку або зафіксувати граничні межі коливання курсу (так званий «коридор»), що узгоджується із принципом свободи договору.
Також сторони мають право обмежити умови перерахунку ціни, адаптувавши їх до інтересів конкретної сторони правочину. Зокрема, у договорі можна передбачити, що перерахунок вартості здійснюється:
Така гнучкість узгоджується з принципом свободи договору, закріпленим у ст. 627 ЦКУ.
Для практичної зручності бухгалтерів ми детально розглянемо найпоширеніший на практиці варіант: коли першою подією є відвантаження товару (надання послуг), а оплата здійснюється пізніше (післяплата). В цьому випадку виникає необхідність перерахунку зобов'язань та відображення цінових різниць в обліку.
Коли першою подією за договором є постачання, видаткова накладна або акт приймання-передачі оформлюються в гривнях за курсом, що діє на дату такого відвантаження. Якщо на дату оплати курс змінився, заборгованість покупця підлягає перерахунку на дату її погашення.
Зауважте, такі операції не підпадають під дію НП(С)БО 21 «Вплив змін валютних курсів». Оскільки заборгованість виражена і погашається виключно у гривні, вона не є валютною в розумінні стандартів обліку. Відповідно, курсові різниці не виникають. Зміна вартості зобов'язання через коливання курсу кваліфікується як сумова (цінова) різниця, тобто зміна суми компенсації.
Згідно з роз'ясненнями, наведеними у листі Мінфіну від 31.07.2009 № 31-34000-10-16/20869, сумові різниці, які з'являються через коливання валютного курсу на дату оплати, необхідно визнавати іншими операційними доходами або витратами.
Бухгалтерські проводки при зміні курсу
Через коливання курсу на дату оплати виникає різниця між сумою, зафіксованою в первинних документах при відвантаженні, та фактично сплаченою сумою гривень. Керуючись позицією Мінфіну, ці різниці відображають на таких субрахунках:
Зростання курсу (покупець сплачує більшу суму в гривнях):
Зниження курсу (покупець сплачує меншу суму в гривнях):
Документальне оформлення
Видаткова накладна (акт), яку виписали на дату відвантаження, не коригується і не переробляється. Зміна суми заборгованості в обліку обох сторін оформлюється за допомогою бухгалтерської довідки, до якої додається розрахунок - обґрунтування на основі курсу, що діяв на день платежу. Ця довідка і є первинним документом для відображення доходу або витрат на субрахунках 719/949.
Розглянемо операції на прикладі.
Умови:
Розрахунок операції для первинних документів та обліку
1. Розрахунок на дату відвантаження товарів (курс 40,00 грн/USD):
Результат: Постачальник оформлює видаткову накладну та податкову накладну на загальну суму 48 000,00 грн.
2. Розрахунок на дату фактичної оплати (курс 50,00 грн/USD):
3. Визначення цінової різниці:
Результат: На дату отримання оплати продавець складає бухгалтерську довідку на суму 12 000,00 грн та Розрахунок коригування (РК) до податкової накладної на збільшення суми компенсації.
Бухгалтерські проводки у продавця та покупця
Зміст господарської операції | Дт | Кт | Сума, грн | Первинний документ |
ОБЛІК У ПРОДАВЦЯ | ||||
1. Відображено дохід від реалізації товарів | 361 | 702 | 48 000,00 | Видаткова накладна |
2. Нараховано податкові зобов'язання з ПДВ | 702 6432 | 6432 641/ПДВ | 8 000,00 8 000,00 | Податкова накладна |
3. Списано собівартість реалізованого товару | 902 | 281 | ХХ ХХХ,ХХ | Акт списання / накладна |
4. Отримано оплату від покупця за новим курсом | 311 | 361 | 60 000,00 | Банківська виписка |
5. Відображено цінову різницю (зростання курсу) | 361 | 719 | 12 000,00 | Бухгалтерська довідка |
6. Скориговано (збільшено) ПДВ на суму різниці | 719 6432 | 6432 641/ПДВ | 2 000,00 2 000,00 | Розрахунок коригування (РК) |
ОБЛІК У ПОКУПЦЯ | ||||
1. Оприбутковано отриманий товар від постачальника | 281 | 631 | 40 000,00 | Видаткова накладна |
2. Відображено податковий кредит з ПДВ | 6442 641/ПДВ | 631 6442 | 8 000,00 8 000,00 | Податкова накладна (зареєстрована) |
3. Перераховано оплату постачальнику за новим курсом | 631 | 311 | 60 000,00 | Банківська виписка |
4. Списано цінову різницю до складу витрат | 949 | 631 | 10 000,00 | Бухгалтерська довідка |
5. Збільшено податковий кредит з ПДВ на суму різниці | 6442 641/ПДВ | 631 6442 | 2 000,00 2 000,00 | Розрахунок коригування (зареєстрований) |
Зміна гривневого еквівалента ціни змінює суму компенсації за товар/послугу, що вимагає коригування ПДВ відповідно до ст. 192 ПКУ.
Дата складання Розрахунку коригування (РК)
При післяплаті податкова накладна (ПН) складається за курсом на дату відвантаження товарів. Розрахунок коригування (РК) до податкової накладної складається на дату отримання коштів від покупця. До моменту оплати проміжні коливання курсу в ПДВ-обліку не відображаються.
Порядок заповнення РК
Для нашого прикладу ПДВ – документи наступні:
1.ПН при відвантаженні:
1 | 2 | 3.1 | 3.2.1 | 3.2.2 | 3.3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 1 1 |
1 | Датчик тиску «Вектор» | 9026 | шт | 2009 | 100 | 400, 00 | 20 | 4000 0,00 | 8000,0 0 |
2. На дату оплати товару валютний курс змінився, що призвело до зміни ціни. Складаємо РК з кодом причини коригування 101 «Зміна ціни»:
1.1 | 1.2 | 2.1 | 2.2 | 3 | 4.1 | 5 | 6 | 9 | 10 | 11 | 13 | 14 |
1 | 1 | 101 | 1 | Датчик тиску «Вектор» | 9026 | шт. | 2009 | -400,00 | 10 | 20 | -40000,00 | -8000,00 |
2 | 2 | 101 | 1 | Датчик тиску «Вектор» | 9026 | шт. | 2009 | 500,00 | 10 | 20 | 50000,00 | 10000,00 |
ПКУ не передбачає жодних податкових різниць для сумових різниць. Усі доходи (субрахунок 719) та витрати (субрахунок 949) у повному обсязі беруть участь у визначенні об’єкта оподаткування за загальними правилами бухгалтерського обліку.
Реєстрація ПН та РК: строки, штрафи
ПН розблоковано: коли покупець має право на податковий кредит
Повернули суму, що перевищує передоплату: що з ПДВ
Фактичне використання чужого майна: чи буде ПДВ
Податкова накладна у роздрібній торгівлі
ФОП перейшов із єдиного податку на загальну систему: чи потрібно реєструватися платником ПДВ
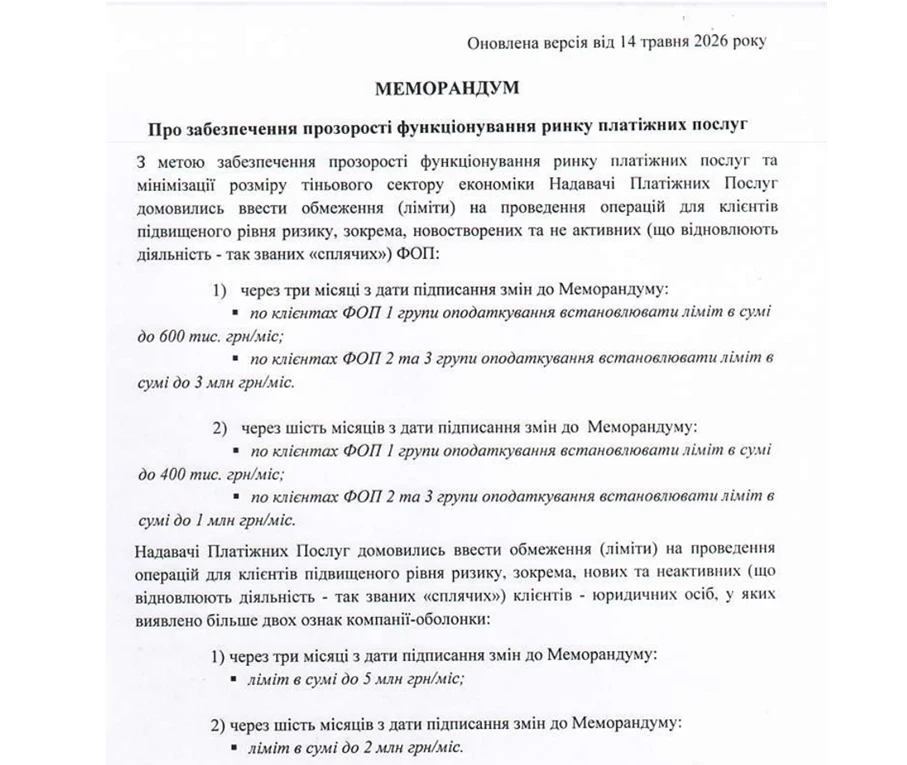
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
Новостворене ТОВ із серпня 2026 року: загальна система оподаткування + ПДВ. З 1 жовтня перейшли на спрощену систему (єдиний податок + ПДВ). За 9 місяців необхідно подати декларацію з податку на прибуток, а також фінансову звітність. За всіма критеріями ТОВ з моменту реєстрації по сьогодні належить до мікропідприємств. Яку фінансову звітність слід подати: для малого підприємства чи для мікропідприємства? Чи можна будь-яку, на власний розсуд? Які терміни подання фінзвітності та за якою формою? Потрібно подавати фінзвітність виключно до податкової служби (форма J…) чи через статистику (форма S...)?
Верховний Суд оприлюднив огляд актуальної практики Касаційного господарського суду за жовтень 2026 року. В ньому зібрано правові висновки у справах про банкрутство, корпоративні та земельні спори, зокрема щодо солідарної відповідальності, відчуження часток у ТОВ, виключення учасників товариства, поновлення земельного сервітуту та затвердження мирових угод
ДПС роз’яснила, як визначати дату виникнення податкових зобов’язань з ПДВ за договором поставки на умовах DDP, якщо покупець не здійснював попередньої оплати. За позицією податківців, такою датою є початок передачі товару постачальником для доставки покупцеві, а не дата його фактичного отримання та вивантаження на складі покупця. На цю дату постачальник має скласти податкову накладну та зареєструвати її в ЄРПН
ДПС роз’яснила порядок оподаткування вартості квартири, яку роботодавець орендує для тимчасового проживання працівника під час відрядження. На думку податківців, така оплата не підпадає під виняток, передбачений пп. «а» пп. 164.2.17 ПКУ, тому вартість проживання включається до оподатковуваного доходу працівника як додаткове благо та оподатковується ПДФО і військовим збором
Пошкодження товару, обладнання чи іншого майна підприємства не означає, що працівник автоматично повинен відшкодувати його вартість. Для притягнення до матеріальної відповідальності роботодавець має довести пряму дійсну шкоду, протиправність поведінки, вину працівника та причинний зв’язок. Розглянемо, скільки можна стягнути із працівника, коли допускаються відрахування із зарплати та які висновки щодо таких спорів зробив Верховний Суд
МОЗ, Державний експертний центр та представники фармацевтичного бізнесу обговорили запуск Укрфармагентства, Бізнес наголосив на необхідності своєчасного ухвалення нормативних актів і зрозумілих перехідних механізмів, щоб забезпечити безперервне постачання лікарських засобів на початку 2027 року
ФОП перевищив граничний обсяг доходу у 2026 році – чи зможе він залишитися на спрощеній системі оподаткування у 2027 році? Це залежить від групи єдиного податку та суми отриманого доходу. Пояснюємо, за яких умов підприємець збереже право на спрощену систему та коли перевищення ліміту може вплинути на податковий статус наступного року
10 листопада 2026 року НБУ видав АТ «Укрпошта» нову ліцензію на здійснення валютних операцій, яка охоплює переказ коштів без відкриття рахунку та еквайринг платіжних інструментів. Попередню ліцензію, що передбачала лише переказ коштів без відкриття рахунку, регулятор відкликав у зв’язку з розширенням переліку операцій
Анулювання реєстрації платником ПДВ може відбутися як за бажанням самого платника, так і без його ініціативи – за рішенням контролюючого органу. Причому втрата ПДВ-статусу тягне за собою низку податкових наслідків: потрібно перевірити залишки товарів та основних засобів, незакриті аванси, зареєструвати ПН/РК, подати останню декларацію та визначитися з від’ємним значенням ПДВ. У статті розглянемо, за яких підстав анулюють ПДВ-реєстрацію, як відмовитися від статусу платника добровільно та що слід зробити до дати анулювання
ДПС роз’яснила, як діяти платнику ПДВ, якщо через реєстрацію помилкової податкової накладної та розрахунку коригування до неї в СЕА ПДВ виник показник ∑Перевищ. Податківці наголосили, що помилкові ПН і РК до них не відображаються в декларації з ПДВ, а тому подавати уточнюючі розрахунки виключно для усунення розбіжностей між даними ЄРПН і звітності не потрібно
Кабмін ухвалив зміни до ліцензійних вимог щодо обігу лікарських засобів, зокрема препаратів на основі медичного канабісу. Пацієнти зможуть отримувати виготовлені в аптеці ліки в інших аптеках та аптечних пунктах того самого ліцензіата, а заклади, які надають замісну підтримувальну терапію, повинні будуть дотримуватися посилених вимог до обліку препаратів і приміщень
За порушення граничних строків реєстрації податкових накладних і розрахунків коригування в ЄРПН передбачені штрафи. Водночас відповідальність не застосовується, якщо технічну або методологічну помилку чи збій у роботі Електронного кабінету належним чином підтверджено технічним адміністратором, методологом, повідомленням на вебпорталі ДПС або рішенням суду
Упродовж 2026 року податківці провели понад 2,2 тис. фактичних перевірок місць продажу побутової техніки та електроніки, за результатами яких застосували штрафи на понад 157 млн грн. Серед найпоширеніших порушень — незастосування РРО/ПРРО, невидача фіскальних чеків, неналежний облік товарних запасів і порушення обмежень щодо готівкових розрахунків
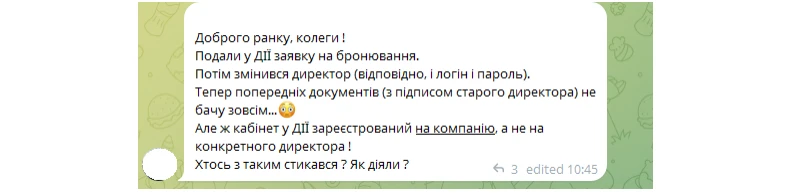
Зміна керівника підприємства під час бронювання працівників може ускладнити доступ до раніше поданих заяв і сформованих витягів на порталі «Дія». За поясненням служби підтримки, документи відображаються з урахуванням електронного підпису особи, яка їх формувала та підписувала, тому новий директор може не побачити історію попередника. Розповідаємо, де шукати сповіщення та копії документів і що варто зберегти до зміни керівника
Безпечне використання хімічних речовин на виробництві потребує оцінки їхніх властивостей, впливу на здоров’я працівників і встановлення допустимих рівнів концентрації. Гігієнічна регламентація та державна реєстрація небезпечних факторів є необхідними складовими хімічної безпеки й профілактики професійних ризиків