

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ФОП перейшов на загальну систему й отримав запит ДПС щодо реєстрації платником ПДВ? Розбираємо, чи потрібно враховувати дохід за період перебування на єдиному податку, як перевірити обґрунтованість вимог податкової та які пояснення й документи надати у відповідь на запит
ФОПи, які перейшли зі спрощеної системи оподаткування на загальну, починають отримувати листи від податкової служби щодо необхідності реєстрації платниками ПДВ.
У таких листах ДПС аналізує показники декларацій платника єдиного податку та дані РРО/ПРРО, порівнює їх із мільйонним порогом і пропонує подати заяву за формою №1-ПДВ. Якщо підприємець не погоджується з висновками контролюючого органу, від нього можуть вимагати пояснення та документальне підтвердження.
Зразок такого листа-запиту від ДПС:
Відповідно до п. 73.3 Податкового кодексу України (далі – ПКУ), контролюючий орган має право звертатися до платників податків із письмовими запитами про надання інформації та її документального підтвердження, необхідних для виконання покладених на нього функцій. Водночас запит повинен відповідати вимогам ПКУ.
Якщо ДПС обґрунтовує звернення результатами аналізу податкової інформації, у запиті мають бути зазначені:
Для листів щодо ПДВ-реєстрації важливо перевірити:
Перелік документів залежить від конкретної підстави запиту та обставин, які контролюючий орган має намір перевірити.
Можуть бути релевантними документи щодо дати переходу на загальну систему, обсягів постачання, характеру операцій та їх оподаткування ПДВ, сум оплат, а також договори, накладні, акти й інші первинні документи за конкретними операціями.
Це не означає, що податкова автоматично має право вимагати весь перелік документів у кожного ФОП. Необхідність подання кожного документа слід оцінювати з урахуванням змісту запиту, його правової підстави та зв’язку документа з обставинами, які перевіряються.
Якщо запит містить лише загальну вимогу надати «інформацію та завірені копії підтверджуючих документів» без конкретизації їх видів, періоду та обставин, платник має підстави звернути увагу ДПС на недостатню визначеність такої вимоги.
Пункт 20.3 ПКУ забороняє контролюючим органам вимагати від платника податків інформацію, яку вони раніше отримали в установленому законом порядку, зокрема інформацію, що міститься та опрацьовується в інформаційних базах відповідно до ст. 74 ПКУ. Заборона також стосується документів, відомості з яких уже внесені до таких баз.
Якщо ДПС уже має декларацію платника єдиного податку, відомості про дату переходу на загальну систему або дані зареєстрованих розрахункових операцій, вимога повторно подати ті самі відомості потребує оцінки з урахуванням п. 20.3 ПКУ.
Водночас ця норма не означає, що платник може відмовитися від надання будь-яких документів лише тому, що податкова має певну інформацію про його діяльність. Якщо запитуються первинні документи, яких немає в інформаційних базах ДПС, обов’язок їх надання слід оцінювати окремо.
За п. 73.3 ПКУ, якщо запит складено з порушенням установлених вимог, платник податків звільняється від обов’язку надавати відповідь. Однак перед прийняттям такого рішення потрібно уважно оцінити зміст документа та підстави його направлення.
Основна норма, на яку посилається податкова, – п. 181.1 ПКУ. Він установлює загальний поріг обов’язкової реєстрації платником ПДВ у разі перевищення 1 млн грн обсягу оподатковуваних операцій за останні 12 календарних місяців.
У своїх листах ДПС може зіставляти загальний дохід, отриманий на спрощеній системі, з даними РРО/ПРРО та на цій підставі порушувати питання про обов’язкову реєстрацію. Однак сума доходу, задекларована на єдиному податку, сама по собі не тотожна обсягу операцій, які враховуються для цілей п. 181.1 ПКУ.
Необхідно встановити:
Пункт 181.1 ПКУ встановлює мільйонний поріг для обов’язкової реєстрації та прямо виключає з відповідного обов’язку платників єдиного податку першої — третьої груп. У період правомірного перебування на спрощеній системі такі платники користуються передбаченим законом винятком.
Позиція ДПС ґрунтується на тому, що після анулювання реєстрації платника єдиного податку ФОП має зареєструватися платником ПДВ, якщо обсяг доходу, отриманого на спрощеній системі, перевищив 1 млн грн. Однак такий підхід не враховує особливостей застосування п. 181.1 ПКУ, оскільки немає правових підстав після переходу на загальну систему автоматично враховувати дохід, отриманий у період, коли на ФОП поширювався виняток для платників єдиного податку. Сам факт переходу не змінює правового режиму операцій, здійснених раніше, і не повинен перетворювати їх на підставу для виникнення обов’язку, якого в період їх здійснення закон не передбачав.
Ця аргументація пов’язана також із принципом незворотності дії нормативно-правових актів у часі, закріпленим у ст. 58 Конституції України. Застосування вимоги про обов’язкову реєстрацію до операцій, здійснених у період дії законодавчого винятку, потребує окремого правового обґрунтування.
В той же час наведену аргументацію не можна автоматично переносити на ситуації, коли ФОП порушив умови перебування на єдиному податку, не вжив передбачених ПКУ заходів для переходу на загальну систему, а податковий орган установив відповідне порушення.
У такому випадку необхідно з’ясувати характер порушення, дату втрати права на спрощену систему та правові наслідки, передбачені ПКУ. Саме лише посилання на виняток для платників єдиного податку не вирішує питання про наявність обов’язку з реєстрації платником ПДВ.
Водночас сам факт установлення порушення ще не означає автоматичного виникнення обов’язку з реєстрації платником ПДВ заднім числом. Для такого висновку необхідно окремо визначити застосовні норми та обсяг операцій, які мають значення для реєстрації.
На практиці працівники ДПС телефонують платникам податків і наполягають на якнайшвидшому наданні відповіді на запит, іноді створюючи враження, що пояснення та документи необхідно подати негайно. Однак відповідно до пп. 73.3.3 ПКУ платник має 15 робочих днів із дня, наступного за днем отримання запиту, для надання запитуваної інформації та документального підтвердження, якщо Кодексом не передбачено інший строк. Тому телефонний дзвінок працівника ДПС сам по собі не змінює встановленого законом строку й не створює обов’язку надати відповідь негайно. Податковий орган може комунікувати з платником, але не може підміняти законодавчо визначений строк усною вимогою про термінове надання документів
Дії ФОП, який отримав лист ДПС:
Якщо підстав для обов’язкової ПДВ-реєстрації немає, не варто просто залишати лист без відповіді. Доцільно надати аргументовані пояснення з документами, які підтверджують позицію ФОП. Якщо ж після переходу на загальну систему підприємець здійснює оподатковувані ПДВ операції та перевищує встановлений поріг, потрібно окремо визначити момент виникнення обов’язку реєстрації та можливі податкові наслідки.
ПН/РК вирішили не розблоковувати: які наслідки для платника ПДВ
Особливості заповнення зведених податкових накладних: від теорії до практики
Чи створювати резерв під непідтверджений податковий кредит з ПДВ
ПДВ-декларацію скоротять з 21 до 15 рядків: що зміниться для бухгалтера пояснив експерт
Бюджетне відшкодування ПДВ: хто має право та як отримати
Податкова оптимізація ПДВ: як зменшити податкове навантаження
Три дати одного продажу: коли дата доходу і ПДВ не збігаються
Виправлення помилок у ПДВ-звітності: правила подання уточнюючого розрахунку з ПДВ
Податківці повідомили, що питання правильності визначення нормативу робочих місць для працевлаштування осіб з інвалідністю належить до повноважень Державної служби України з питань праці. Саме до Держпраці роботодавцям слід звертатися з таких питань у зв’язку з поданням Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю
Бухгалтер на аутсорсі здає звітність п’ятнадцяти клієнтів з одного офісу. Для сервера ДПС усі п’ятнадцять звітів надійшли з однієї адреси в інтернеті. Податкова це бачить. У судових спорах ДПС сама пояснювала, що її інформаційна система автоматично шукає однакові IP-адреси серед платників і формує довідку про ризик. Однакова IP-адреса не є порушенням і не є доказом дроблення бізнесу. Але її бачать три органи: податкова, банк і Антимонопольний комітет. Кожен робить з неї свої висновки, і наслідки для бізнесу різні: від запиту документів до трирічної заборони брати участь у публічних закупівлях
Якщо працівник помер під час щорічної відпустки, трудові відносини припиняються датою його смерті, зазначеною у свідоцтві. Роботодавець не має права вимагати повернення відпускних за дні після смерті працівника, зокрема й тоді, коли частину щорічної відпустки було надано авансом
Українці, які отримують доходи за кордоном, можуть зменшити річне податкове зобов’язання в Україні на суму сплаченого в іншій державі податку, якщо між країнами діє відповідний міжнародний договір. Для зарахування потрібно відобразити суму в річній декларації та надати належно оформлену довідку компетентного органу іноземної держави про сплачений податок і базу або об’єкт оподаткування
НАДС пояснило, що отримання допомоги на оздоровлення під час служби в органі місцевого самоврядування саме по собі не позбавляє особу права на грошову допомогу за статтею 57 Закону України «Про державну службу» після набуття статусу державного службовця. Право на виплату пов’язане з проходженням відповідного виду служби та наданням щорічної відпустки у відповідному статусі
Податківці пояснили, як заповнювати Звіт про нарахування, обчислення і сплату внеску на підтримку працевлаштування осіб з інвалідністю, якщо середньооблікова кількість штатних працівників становить від 1 до 7 осіб або норматив працевлаштування виконано. У такому разі роботодавець заповнює заголовну частину Звіту — рядки 01–08, а рядки 091–093 та відповідні рядки розділів I–III залишає порожніми в електронній формі або прокреслює в паперовій
Чи можна залишити заблоковану ПН/РК без спроб розблокування та які наслідки це матиме для платника ПДВ? У статті розбираємо, у яких випадках податкова може застосувати штрафні санкції за відсутність зареєстрованої накладної та як на це впливають строки подання документів і оскарження відмови. Також пояснюємо, коли можливий адміністративний штраф для відповідальних осіб
За даними слідства, автомобілі ввозили в Україну через три підконтрольні благодійні фонди як гуманітарну допомогу для ЗСУ, без сплати митних платежів, а потім продавали через OLX та AUTO.RIA. Упродовж 2026 року фігурант реалізував 71 транспортний засіб. Чоловікові повідомили про підозру за ч. 3 ст. 201-2 ККУ, досудове розслідування триває
ДПС обговорила з представниками МВФ і Світового банку результати реформ та подальші кроки з модернізації податкового адміністрування. Серед пріоритетів – масштабування ризик-орієнтованого підходу, запровадження нових показників ефективності роботи служби та реалізація Плану цифрового розвитку ДПС до 2030 року. Оцінювати роботу податкової планують не лише за надходженнями до бюджету, а й за рівнем добровільного дотримання податкових вимог, якістю сервісів та ефективністю аудиту
Роботодавці мають організувати військовий облік працівників, визначити відповідальних осіб, вести облікові документи та своєчасно повідомляти ТЦК та СП про передбачені законодавством зміни. Залежно від чисельності військовозобов’язаних на обліку підприємству може знадобитися окремий інспектор
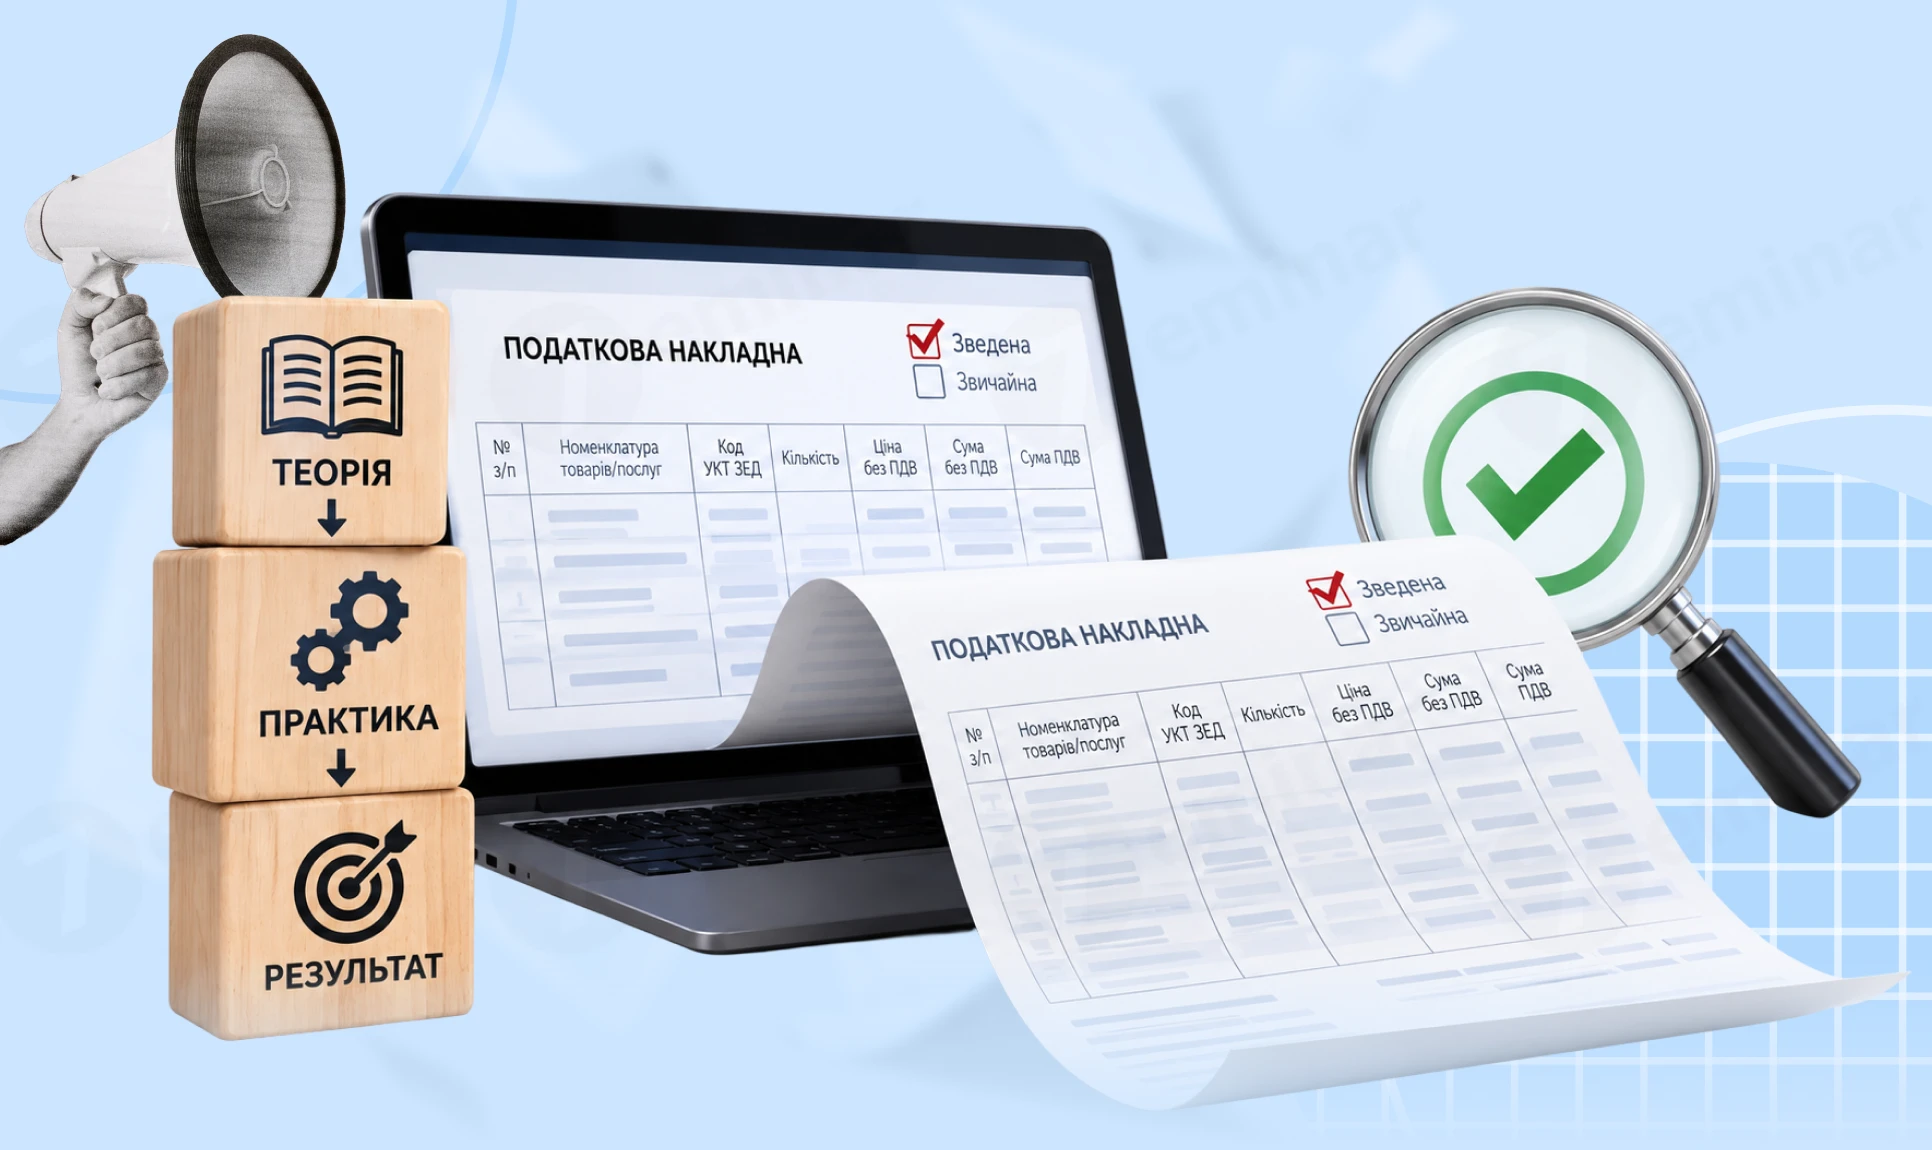
Розглянемо, в яких випадках, за яких умов та коли платники ПДВ складають зведені ПН, особливості їх заповнення, а також наведемо зразки зведених ПН на компенсуючі ПДВ-зобов’язання згідно з пунктами 198.5 та 199.1 ПКУ, негосподарське використання товарів, продаж нижче мінбази ПДВ, ритмічні постачання
Постанова КМУ від 04.09.2026 №1092 визначає порядок роботи суб’єктів господарювання за жовтого рівня загрози. Для підприємств без укриттів передбачено перехідний період до 4 грудня 2026 року, протягом якого вони можуть продовжувати працювати у звичайному режимі та підготувати необхідні рішення для безпеки працівників і відвідувачів. У передбачених законодавством випадках замість окремої захисної споруди можна облаштувати безпечний простір у будівлі
Уряд поки не виносить на затвердження зміни до правил бронювання військовозобов’язаних, які передбачають скорочення квот для окремих підприємств. За повідомленням нардепа Ярослава Железняка, проєкт доопрацюють, а потім повторно спробують подати на розгляд Кабміну. Водночас від ідеї створити Координаційний центр, який впливатиме на надання та збереження статусу критично важливого підприємства, влада не відмовляється
Під час воєнного стану та протягом 30 днів після його припинення або скасування діють спеціальні правила: до 2000 літрів на кожному об’єкті – без дозвільних документів, понад цей обсяг – на підставі декларації. Розповідаємо, які відомості потрібно зазначити в декларації, як її подати та з якого моменту виникає право на зберігання пального
Довідку про факт оприбуткування та звіт про цільове використання товарів, ввезених із звільненням від оподаткування для оборонного виробництва, можна подати до ДПС на папері разом із супровідним листом або електронно через меню «Листування з ДПС» в Електронному кабінеті
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу. Станом на 13 жовтня портал досі не працює коректно, проте окремі користувачі можуть вже авторизуватись у послузі, але та недоступна, водночас фахівці Дія в коментарях вказують, що послуги відновлено. До офіційного повідомлення про відновлення роботи Порталу радимо ним не користуватись

ДПС і Мінцифри передбачили електронні сервіси, які допомагають бізнесу, що постраждав унаслідок російської агресії, дистанційно вирішувати податкові питання та фіксувати завдані збитки. Через Електронний кабінет можна подати заяву про неможливість виконання податкових обов’язків і повідомити про пошкодження чи втрату майна, а через портал Дія – заявити про збитки до Міжнародного реєстру збитків для України. Розбираємо, який сервіс обрати залежно від ситуації та які документи підготувати
Зовнішній сумісник, оформлений саме за трудовим договором, не змінює ознаку доходу через те, що це не основне місце роботи. Для його зарплати у 4ДФ застосовують «101», тоді як «102» призначена для виплат за цивільно-правовими договорами
Сам факт встановлення працівникові інвалідності не означає, що роботодавець зобов’язаний автоматично перевести його на дистанційну роботу. Верховний Суд у постанові від 08.07.2026 у справі №753/9267/25 зазначив, що для застосування дистанційної роботи як форми розумного пристосування має бути підтверджена відповідна потреба працівника, зокрема медичними рекомендаціями. Водночас роботодавець має розглянути можливі варіанти адаптації умов праці та обґрунтувати відмову, якщо характер роботи не дозволяє працювати дистанційно