

Експерт
Мар'яна КавинВласниця проєкту Податковий блог Мар’яни Кавин, практикуюча бухгалтерка і незалежна податкова консультантка CAP, СІРА, АССА DipIFR, IFA внутрішній аудит

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Відвантаження, перехід права власності та отримання товару можуть припасти на різні дати й навіть різні місяці. Розберемо на конкретному прикладі, коли за таких обставин продавець визнає дохід, коли виникає ПДВ-зобов’язання, а покупець отримує право на податковий кредит. Покажемо бухгалтерські проведення, тимчасові ПДВ-субрахунки та типові помилки, які можуть обернутися донарахуваннями і штрафами
Розглянемо ситуацію, коли для однієї господарської операції діють різні правила: для визнання доходу від реалізації – одні, для визначення дати виникнення ПДВ-зобов’язання – інші, а для права покупця на податковий кредит – ще інші.
Тобто маємо одне відвантаження, але одразу три різні дати. Через це дохід, ПДВ-зобов’язання та податковий кредит можуть потрапити в різні звітні періоди. Чому так відбувається? І де саме тут бухгалтер може припуститися помилки?
Проаналізуємо, як і в якому періоді у продавця та покупця відображати бухгалтерські операції: дохід від реалізації, ПДВ-зобов’язання, податковий кредит та оприбуткування товару.
А головне – розберемося, чому ці операції не обов’язково відображають в одному періоді та яке обґрунтування цьому дає Податковий кодекс України (далі – ПКУ).
Почнемо з розгляду конкретної ситуації.
Маємо два підприємства: одне продає товар, друге його купує.
Продавець відвантажив товар зі свого складу 30 січня. За договором доставку до покупця він здійснює власним коштом.
До покупця товар фактично прибув 1 лютого. Це підтверджує товарно-транспортна накладна.
При цьому сторони домовилися, що право власності на товар переходить до покупця в момент його вручення на складі покупця – тобто 1 лютого. Попередньої оплати за товар не було.
Тепер подивимося на цю операцію з погляду ПДВ. Обидва підприємства є платниками ПДВ, а отже, потрібно визначити дату виникнення податкового зобов’язання (далі – ПЗ) у продавця та дату, коли покупець матиме право на податковий кредит (далі – ПК).
Для продавця першою подією буде відвантаження товару – 30 січня. Саме ця дата є підставою для визначення дати виникнення ПДВ-зобов’язання. Тому податкову накладну продавець складає 30 січня – у день відвантаження товару.
А ось із бухгалтерським обліком ситуація дещо інша. Щоб визначити, коли продавець має відобразити дохід від реалізації, а покупець – оприбуткувати товар на баланс, потрібно подивитися на умови договору. Адже саме за договором сторони визначили момент переходу права власності. У нашому випадку це 1 лютого, коли товар був вручений покупцю на його складі.
Отже, вже на цьому прикладі бачимо три ключові дати, які не збігаються:
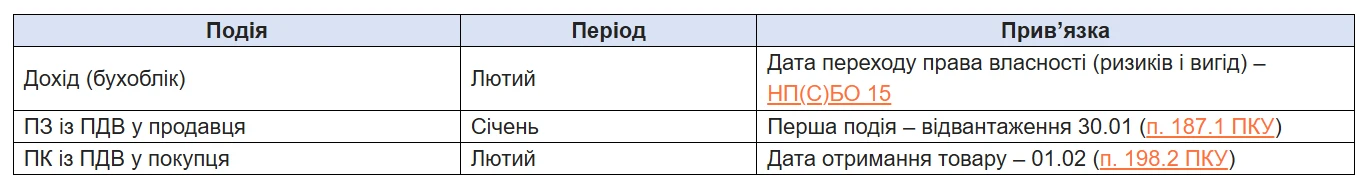
Ключова пастка! Для ПДВ у продавця значення має дата відвантаження, а не дата переходу права власності. Тому податкове зобов’язання виникає раніше, ніж дохід у бухобліку
Прокоментуємо наведену ситуацію.
Дохід у продавця буде відображено у лютому, адже саме відвантаження товару зі складу 30 січня ще не означає, що товар перестав належати продавцю. Поки товар перебуває в дорозі, право власності на нього залишається за продавцем.
Тому дохід від реалізації виникає вже на дату переходу права власності, коли до покупця переходять відповідні ризики та вигоди від володіння товаром. Саме такий підхід передбачає п. 8 НП(С)БО 15 «Дохід»:
Дохід (виручка) від реалізації продукції(товарів, інших активів) визнається в разі наявності всіх наведених нижче умов:
Як бачимо, тут важливе саме слово «всіх». Тобто недостатньо виконання одного чи двох критеріїв – для визнання доходу мають бути виконані всі чотири.
Перший критерій – покупцеві передані ризики та вигоди, пов’язані з правом власності на товар.
Другий – продавець більше не здійснює управління та контроль за реалізованим товаром.
Третій – суму доходу можна достовірно визначити.
Четвертий – є впевненість, що операція принесе підприємству економічні вигоди, а пов’язані з нею витрати можна достовірно визначити.
Отже, НП(С)БО 15 не дозволяє визнавати дохід раніше, ніж виконані всі чотири критерії.
У наведеній ситуації 30 січня товар справді відвантажений зі складу продавця. Це підтверджують накладна та товарно-транспортна накладна. Але цього недостатньо для визнання доходу.
На 30 січня ризики та вигоди, пов’язані з правом власності, ще не передані покупцеві. Товар перебуває в дорозі, а відповідно до умов договору право власності переходить лише в момент його вручення на складі покупця – 1 лютого. Тобто 30 січня товар, який перебуває в дорозі, усе ще є товаром продавця, а не покупця. Тому доходу від реалізації в січні ще немає.
Ситуація була б іншою, якби сторони передбачили в договорі інший момент переходу права власності. Наприклад, покупець забирає товар зі складу продавця 30 січня, і з цього моменту товар, а разом із ним ризики та вигоди, переходять до покупця. Тоді саме 30 січня могли б збігтися одразу три події: відвантаження товару, визнання доходу та виникнення ПДВ-зобов’язання.
Тому ключовим у цій ситуації є не сам факт фізичного відвантаження товару, а момент передачі покупцеві ризиків і вигід, пов’язаних із правом власності.
Отже, 30 січня право власності ще залишається у продавця, ризики та вигоди покупцеві не передані, а отже, дохід від реалізації не виникає. Товар поки що лише перебуває в дорозі (див. Рис. 1).
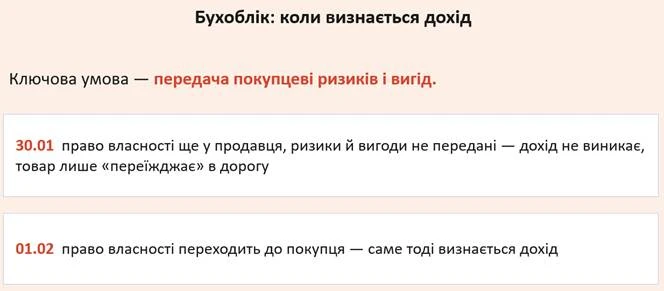
Рис. 1
А ось із ПДВ ситуація інша. У січні у продавця виникає податкове зобов’язання з ПДВ, оскільки першою подією в цій операції є відвантаження товару.
Те, що право власності переходить лише у лютому, для визначення дати виникнення ПДВ-зобов’язання значення не має. Відповідно до п. 187.1 ПКУ у такій ситуації важливо, коли розпочалося фактичне переміщення товару.
Податківці неодноразово роз’яснювали: для цілей ПДВ датою постачання є дата, на яку припадає початок фізичного переміщення товару від продавця до покупця. Підтвердити цей момент може накладна, ТТН, а також інші супровідні документи – залежно від того, як організований документообіг у кожної зі сторін.
Отже, в одній і тій самій операції виникають дві різні дати: 30 січня – дата початку переміщення товару та виникнення ПДВ-зобов’язання, а 1 лютого – дата переходу права власності та визнання доходу.
Тепер подивимося, як ця ситуація виглядає в бухгалтерських проведеннях і що саме означає «товар у дорозі».
30 січня продавець відвантажує товар зі свого складу. Але доходу від реалізації цього дня ще немає, адже право власності на товар переходить до покупця лише 1 лютого.
Тому продавець в обліку товар не списує остаточно. Він просто переміщує його з одного субрахунку на інший – із субрахунку 281 «Товари на складі» на субрахунок 287 «Товари в дорозі».
Проведення буде таким:
Дт 287 – Кт 281 – 70 000 грн.
Тут 70 000 грн – умовна собівартість відвантаженого товару.
Тобто товар уже фізично залишив склад продавця, але в бухгалтерському обліку він ще залишається активом продавця. Просто тепер його обліковують не як товар на складі, а як товар у дорозі.
А от для ПДВ дата 30 січня має зовсім інше значення. Оскільки саме цього дня розпочалося фізичне переміщення товару, для продавця це перша подія, яка спричиняє виникнення податкового зобов’язання з ПДВ.
Вартість товару за договором становить 120 000 грн, у т. ч. 20 000 грн ПДВ.
Але виникає запитання: якщо доходу ще немає, товар ще не списаний, а рахунок 361 «Розрахунки з покупцями» ще не задіяний, де в обліку показати ПДВ-зобов’язання?
Для цього використовують тимчасові субрахунки 6431 і 6432.
На дату відвантаження виникає ПДВ-зобов’язання:
Дт 6431 – Кт 6432 – 20 000 грн.
Далі, коли 30 січня складають та реєструють податкову накладну, суму ПДВ-зобов’язання переносять на рахунок розрахунків із бюджетом:
Дт 6432 – Кт 641 – 20 000 грн.
У результаті субрахунок 6432 закривають, а суму на 6431 залишають у дебеті до моменту, коли відбудеться сама реалізація в бухгалтерському обліку.
Тут важливо не заплутатися: ПДВ уже виник, а доходу ще немає. Це нормально, адже для ПДВ і для бухгалтерського обліку діють різні правила визначення дати операції.
Отже, станом на 30 січня картина така:
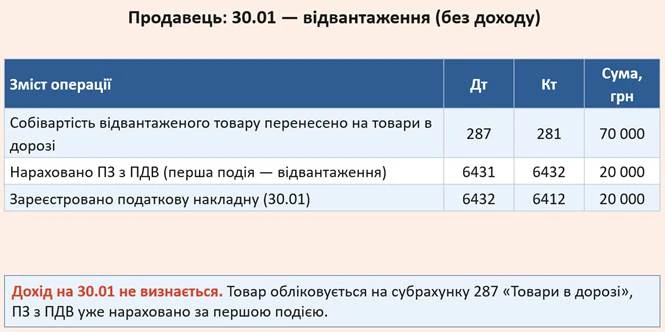
Рис. 2
Саме тому на Рис. 2 зазначено: «30.01 – відвантаження (без доходу)».
А вже 1 лютого, коли товар прибуває до покупця і до нього за договором переходить право власності, продавець може списати товар із 287-го субрахунку, визнати дохід від реалізації та завершити цю операцію в бухгалтерському обліку.
Далі – подивімося, що відбувається в лютому.
Нарешті товар реалізований у бухгалтерському обліку: право власності перейшло до покупця, а отже, виконані критерії визнання доходу – ризики та вигоди передані покупцю.
Тому 1 лютого продавець відображає дохід:
Дт 361 – Кт 702 – 120 000 грн.
Одночасно списує з 702-го раніше нарахований ПДВ – 20 000 грн, закриваючи субрахунок 6431:
Дт 702 – Кт 6431 – 20 000 грн.
Тобто, як видно на Рис. 3, 6431 у лютому закривають.
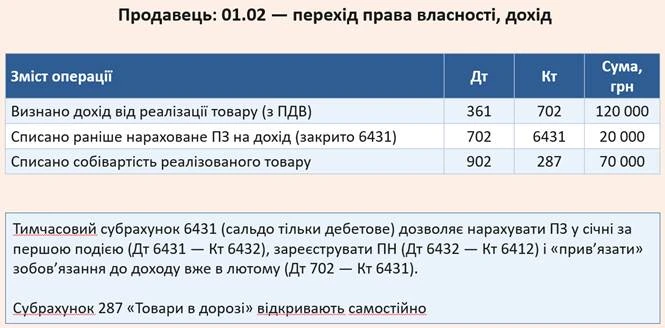
Рис. 3
Далі потрібно відобразити собівартість реалізованого товару:
Дт 902 – Кт 287 – 70 000 грн.
І тут працює важливе правило: у місяці, коли визнають дохід від реалізації, у цьому ж місяці визнають і собівартість товару, пов’язану з цим доходом.
А що відбувалося з товаром до цього?
У січні він ще перебував у дорозі, тому на кінець січня його обліковували на субрахунку 287 «Товари в дорозі».
А тепер уявімо, що ситуація припадає на кінець року: товар відвантажили 31 грудня, а покупець отримав його вже 1 січня. І тут виникає важливе питання: що показувати в балансі на 31 грудня?
У такому випадку товар станом на 31.12 ще буде на балансі продавця – саме на субрахунку 287 «Товари в дорозі», адже право власності перейде до покупця лише 1 січня.
Для довідки наведемо тимчасові ПДВ-субрахунки, про деякі з них ми згадували вище, та їх призначення – так буде простіше звірити їх із проведеннями в обліку:
Субрахунок | Призначення |
6431 | Податкові зобов’язання (тимчасовий, сальдо тільки дебетове) – коли ПЗ виникає раніше за дохід |
6432 | Податкові зобов’язання (сальдо тільки кредитове) |
6441 | Податковий кредит (тимчасовий, сальдо тільки кредитове) – за першою подією «оплата» |
6442 | Податковий кредит (сальдо тільки дебетове) – за першою подією «отримання» |
6412 | Розрахунки з бюджетом з ПДВ (після реєстрації ПН) |
Такий поділ допомагає відстежити різницю між моментом виникнення ПДВ та моментом визнання доходу або витрат у бухгалтерському обліку.
Зверніть увагу! Субрахунок 6432 може мати сальдо лише кредитове, а 6442 – лише дебетове
У покупця право на податковий кредит виникає не раніше лютого – тобто не раніше дати фактичного отримання товару.
Це випливає з п. 198.2 ПКУ. Саме ця норма визначає момент, з якого покупець може відображати податковий кредит. Податківці також неодноразово надавали відповідні роз’яснення з цього питання.
На практиці така ситуація з ПДВ виникає досить часто. Наприклад, продавець відвантажує товар наприкінці одного місяця, а покупець отримує його вже на початку наступного. У результаті відвантаження припадає на один звітний період, а отримання – на інший.
Важливо розмежовувати дві події: коли товар вибув від продавця і коли він фактично прибув до покупця.
Тому в наведеному прикладі 30 січня у продавця виникає ПДВ-зобов’язання, а 1 лютого покупець отримує товар і набуває право на податковий кредит. При цьому така ситуація не прив’язана саме до січня та лютого. Те саме може відбутися на стику будь-яких двох звітних періодів – наприклад, у березні та квітні чи листопаді та грудні.
Нижче наведемо витяги з відповідних норм ПКУ, щоб було чітко видно, на чому ґрунтуються ці висновки і чому одна операція може мати різні дати для ПДВ та бухгалтерського обліку.
А що відбувається в обліку покупця?
30 січня товар лише вирушив від продавця. Поки він у дорозі, право власності на нього залишається у продавця. Тому для покупця це ще не його товар і підстав для оприбуткування немає.
Лише 1 лютого, коли товар фактично отримано та до покупця переходять ризики й вигоди, пов’язані з ним, виникають підстави відобразити його в обліку.
Тут важливий момент: дата накладної – 30 січня – не означає, що товар потрібно оприбуткувати саме цією датою. У цьому випадку дата документа та дата визнання товару в обліку не збігаються.
Оприбуткування відбувається 1 лютого – за датою фактичного отримання та переходу ризиків і вигод.
Бухгалтерські записи виглядатимуть так:
Дт 281 – Кт 631 – 100 000 грн – оприбутковано товар без ПДВ.
Одночасно покупець відображає суму податкового кредиту:
Дт 6442 – Кт 631 – 20 000 грн.
Після того як зареєстровану податкову накладну можна включити до податкового кредиту, суму з тимчасового рахунку переносять на субрахунок 6412:
Дт 6412 – Кт 6442 – 20 000 грн.
Див. Рис. 4:
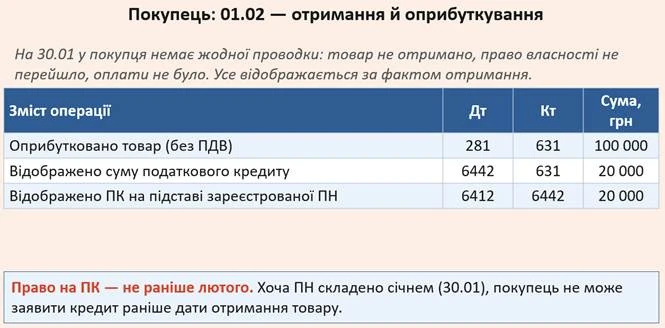
Рис. 4
Тобто на 30 січня у покупця ще немає проведень: товар не отримано, право власності не перейшло, а отже, підстав для його оприбуткування немає.
Увага! Право на ПК – не раніше лютого. Хоча ПН складено січнем (30.01), покупець не може заявити кредит раніше дати отримання товару.
1 лютого покупець уже визнає товар в обліку, а сума ПДВ спочатку потрапляє на тимчасовий субрахунок 6442. Після появи права на податковий кредит і за наявності зареєстрованої ПН цю суму переносять на 6412.
Тому в кінцевому результаті 6442 закривають – це і є його роль як тимчасового субрахунку.
Тепер варто розібратися, чому у продавця податкове зобов’язання виникає в січні, а у покупця право на податковий кредит – лише в лютому.
На перший погляд така ситуація може викликати внутрішній спротив:
Як так? Якщо у продавця вже є податкове зобов’язання в січні, то в іншої сторони має бути право на податковий кредит теж у січні. Інакше де ж баланс?
Логічно це справді виглядає дивно. Але у ПДВ працює не людська логіка, а фіскальна, і вона випливає з норм ПКУ. І саме вони визначають дату виникнення зобов’язання у продавця та дату, з якої покупець може сформувати податковий кредит.
Для продавця ключовим є п. 187.1 ПКУ:
187.1. Датою виникнення податкових зобов’язань з постачання товарів/послуг вважається дата, яка припадає на податковий період, протягом якого відбувається будь-яка з подій, що сталася раніше:
<…>
б) дата відвантаження товарів…
Отже, правило просте: податкове зобов’язання виникає за першою подією.
Оплату в цьому прикладі можна залишити осторонь. Залишається інша подія – відвантаження товару:
Оплати не було → перша подія – відвантаження 30.01
А коли відбулося відвантаження? 30 січня. Саме тому 30.01 у продавця виникає податкове зобов’язання, податкову накладну він складає датою 30.01 і вона потрапляє до декларації з ПДВ за січень – попри те, що дохід у бухобліку буде визнано лише в лютому.
Тобто для ПДВ важливим є не момент, коли товар фізично опинився на складі покупця, а момент початку його фізичного переміщення, якщо саме це є першою подією за правилами п. 187.1 ПКУ. Податкова неодноразово посилається на цей пункт в ІПК та ЗІР, зокрема щодо ситуацій, коли товар відвантажено в один день, а фактично доставлено покупцю пізніше.
Для покупця ключовим є п. 198.2 ПКУ, який визначає дату віднесення сум ПДВ до податкового кредиту:
198.2. Датою віднесення сум податку до податкового кредиту вважається дата тієї події, що відбулася раніше:
<…>
дата отримання платником податку товарів/послуг.
У цьому випадку оплату не враховуємо, оскільки її не було. Тому орієнтиром залишається дата отримання товару:
Оплати не було → перша подія – отримання товару 01.02
Товар покупець отримує 1 лютого. Отже, право на податковий кредит виникає не раніше лютого і, звичайно, за умови наявності зареєстрованої податкової накладної. Хоча ПН складено січнем (30.01), покупець не може заявити кредит раніше дати отримання товару.
Саме на слові «отримання» завжди апелює податкова.
Скільки таких випадків було? Дати щоразу були різні, але ситуації із донарахуванням ПДВ приблизно такі:
Податкову накладну склали 30 січня. Тому цілком логічно, що бухгалтер, який веде ПДВ, бачить цю дату і включає суму до податкового кредиту саме за січень, навіть не замислюючись. Але правило про те, що податковий кредит можна відобразити не раніше дати отримання товару, може бути просто невідомим бухгалтеру з ПДВ. Особливо якщо він відповідає лише за свою ділянку обліку.
Інформація про те, коли саме покупець отримав товар і коли перейшло право власності, може бути в іншого бухгалтера – того, хто працює з первинними документами.
Те саме стосується бухгалтера, який займається доходами або оприбуткуванням товарів. Він може орієнтуватися на дату накладної й не знати, що за умовами договору право власності та ризики переходять до покупця в інший момент.
Чи може така ситуація виникнути на практиці? Безумовно. І, найімовірніше, саме так вона й виникає. І тут проблема може бути не лише в ПДВ.
Розглянемо ситуацію на прикладі товару вартістю 120 000 грн, у тому числі 20 000 грн ПДВ.
В обох сторін за договором постачання можливі різні помилки.
ПДВ-наслідки
Можлива помилка продавця – податкову накладну складено не датою відвантаження, а датою визнання доходу. Наприклад, товар відвантажено 30 січня, але дохід у бухгалтерському обліку визнано 1 лютого – і податкову накладну також виписано лютим. Тоді виникає заниження ПДВ-зобов’язання за січень, адже за правилами ПДВ зобов’язання мало виникнути ще 30 січня – за датою відвантаження (див. Рис. 5).
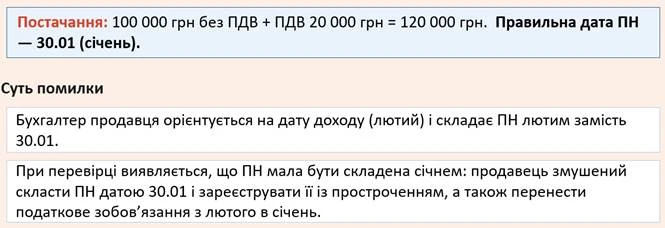
Рис. 5
Але в описаній ситуації, найімовірніше, продавець усе ж правильно випише податкову накладну 30 січня. Тоді з ПДВ у продавця все гаразд.
Помилка виникає вже на стороні покупця.
Покупець бачить ПН від 30 січня та включає її до податкового кредиту січня. Але товар отримано лише 1 лютого. Отже, податковий кредит заявлено раніше, ніж виникло право на нього.
Якщо через це зменшено суму ПДВ, що підлягає сплаті за січень, податкова під час перевірки може донарахувати відповідну суму та застосувати штраф.
Штраф за несвоєчасну реєстрацію ПН
А тепер уявімо, що помилку виявлено вже під час перевірки, коли строк реєстрації податкової накладної пропущено.
Наприклад, податкову накладну зареєстровано із затримкою від 31 до 60 календарних днів (див. Рис. 6).
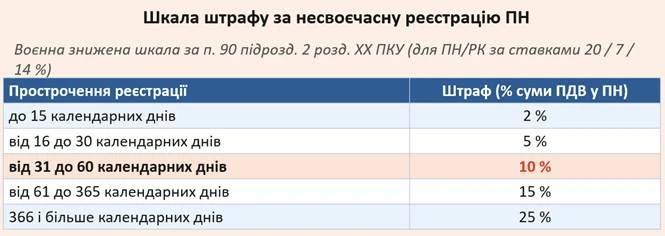
Рис. 6
У такому разі штраф за несвоєчасну реєстрацію становитиме 10% суми ПДВ, зазначеної в податковій накладній (див. розрахунок на Рис. 7).
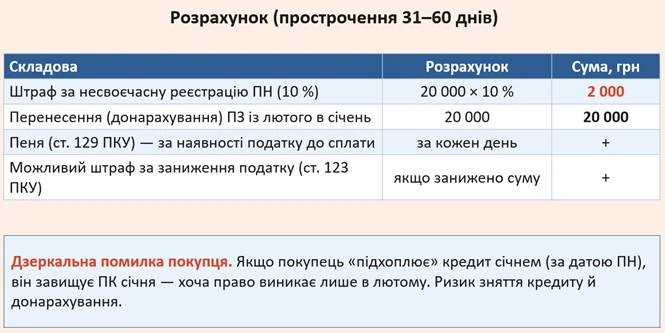
Рис. 7
Звісно, конкретний розмір штрафу залежить від тривалості прострочення, тому замість 31–60 днів може бути інший строк і, відповідно, інша ставка штрафу.
Але в описаній ситуації може виникнути ще серйозніша проблема. Якщо податкову накладну складено не тією датою, наприклад не датою відвантаження, а вже наступним місяцем, це означає, що на дату першої події належної податкової накладної фактично не було.
Тобто проблема вже не лише в тому, що ПН зареєстровано із запізненням. Вона складена на іншу дату, ніж передбачено правилами. У такому випадку податкова може розцінювати ситуацію як несвоєчасне складання та реєстрацію податкової накладної, а також як заниження податкових зобов’язань за відповідний період.
Тому помилка з датою ПН може мати для продавця значно серйозніші наслідки, ніж просто штраф за прострочення реєстрації.
Тобто одна й та сама операція потенційно може створити проблеми обом сторонам, але з різних причин:
У розглянутому вище прикладі – 30 січня відвантаження, 1 лютого перехід права власності.
Якщо продавець помилково визнав дохід уже 30 січня, виникає проблема саме в бухгалтерському обліку. ПДВ при цьому може бути відображений правильно: зобов’язання виникло 30 січня за датою відвантаження. А от дохід січня буде завищено, а дохід лютого – відповідно, занижено.
Схожа ситуація і з витратами. Якщо покупець оприбуткував товар 30 січня замість 1 лютого, то в січні можуть бути передчасно відображені не лише запаси, а й пов’язані з ними витрати.
Тобто першопричина часто – саме в бухгалтерському обліку: операцію прив’язують до дати накладної, хоча за умовами договору право власності, ризики та вигоди переходять пізніше.
А вже далі ця помилка «тягне» за собою податкові наслідки.
Зазвичай таку ситуацію виявляють не онлайн (дистанційно), а під час документальної перевірки.
Податківці можуть звернути увагу на значні за сумою відвантаження, особливо ті, що припадають на останні дні місяця.
Наприклад, товар відвантажено 30 або 31 січня, а за документами право власності переходить уже в лютому. Тоді перевіряють, чи не був податковий кредит у покупця включений до січневої декларації.
Для цього можуть аналізувати договір, транспортні та інші первинні документи, з яких видно, коли саме товар отримали і коли перейшли право власності та ризики.
Якщо документи підтверджують, що отримання відбулося в лютому, то й податковий кредит у покупця – не раніше лютого.
І ось тут стає зрозуміло, звідки взагалі береться вся ця історія. Ноги ростуть із бухгалтерського обліку.
Спочатку виникає помилка в даті визнання доходу або оприбуткування товару: операцію відображають за датою накладної, хоча за суттю операції право власності та ризики переходять в інший момент.
А вже далі за цією помилкою може «потягнутися» і ПДВ.
Тому головний висновок такий: дата доходу та дата ПДВ – це різні події і вони не обов’язково мають збігатися. ПДВ живе за правилом першої події (відвантаження/оплата), а дохід – за переходом права власності. Сплутати їх означає поставити зобов’язання не в той період і отримати штраф.
Для кожної операції потрібно окремо визначити, яка подія є підставою для бухгалтерського обліку, а яка – для ПДВ.
Читайте більше:
ПДВ: ставки, строки сплати, адміністрування та відшкодування
Період для включення ПДВ до податкового кредиту та списання до витрат
ПДВ-кейси: компенсуючі зобов’язання, послуги нерезидента і податковий кредит за розблокованою ПН
Податкова декларація з ПДВ із додатками: інструкція заповнення
Реєстрація ПН та РК: строки, штрафи
Продаж товарів: бухгалтерські проведення
Придбання товарів: бухгалтерські проведення
Довідники у поміч:
Строки реєстрації податкових накладних та розрахунків коригування
Штрафи за несвоєчасну реєстрацію / нереєстрацію податкових накладних і розрахунків коригування
10 листопада у світі відзначають День бухгалтера – професійне свято, що для людей цієї професії означає набагато більше, ніж просто вихідний день, бо це справжній «новий рік» бухгалтерської царини. Цей день символізує обнулення, перезавантаження і можливість розпочати все з нуля – саме як першого січня для інших, тільки з більшою кількістю цифр і меншою кількістю шампанського. Саме тому ми вирішили підготувати для вас особливі передбачення на наступний 2027 рік – рік, коли зірки обіцяють вам осяйливе майбутнє без драми, стресу та «позачергових уточнень»

Фізична особа здає в оренду ФОП тимчасові споруди для ведення підприємницької діяльності (кіоски). За якою ставкою ПДФО (18% чи 5%) оподатковується дохід фізичної особи від надання в оренду вище зазначених тимчасових споруд з 23 жовтня 2026 року?

Якщо пенсіонер або одержувач страхової виплати не може пройти відеоідентифікацію в призначений час через непередбачувані обставини, сеанс можна перенести. Для цього потрібно надіслати лист на vio@pfu.gov.ua, зазначивши ПІБ, РНОКПП та дату й час запланованої відеоконференції

Написи «без цукру», «низький вміст цукру», «джерело клітковини» та твердження про користь для здоров’я на упаковках харчових продуктів мають відповідати вимогам наказу МОЗ № 1145. Зокрема, для твердження «без цукру» встановлено граничний показник – не більш як 0,5 г цукру на 100 г або 100 мл продукту, а заяви про користь для здоров’я дозволені лише за визначених умов і за наявності підтверджень

Верховний Суд узагальнив практику вирішення спорів щодо участі батьків у вихованні та спілкуванні з дітьми, які тимчасово проживають за межами України. В огляді за 2024 рік – серпень 2026 року розглянуто питання дистанційного спілкування, особистих зустрічей під час воєнного стану, приховування місця проживання дитини за кордоном, виконання домовленостей між батьками та врахування думки дитини

За Програмою медичних гарантій держава оплачує анестезію, седацію та анестезіологічний супровід під час визначених операцій, обстежень і лікувальних процедур, якщо для цього є медичні показання та послуга входить до відповідного пакета ПМГ. Пацієнт не повинен окремо платити за анестезію або роботу лікаря-анестезіолога, якщо медзаклад має договір із НСЗУ та надає послугу в межах пакета. У разі вимагання коштів можна звернутися до НСЗУ за номером 16-77 або подати скаргу через сайт служби

Якщо звернутися за житловою субсидією в листопаді, її можуть призначити з 1 жовтня – за умови подання заяви та документів протягом двох місяців від початку опалювального сезону, тобто до 1 грудня. Для цього в заяві не потрібно зазначати бажання отримувати виплату саме з листопада. Якщо ж заявник обере листопад як місяць призначення субсидії, ПФУ врахує доходи за II та III квартали 2026 року замість I та II кварталів

Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності

Верховний Суд роз’яснив, чи можна перераховувати кошти юридичній особі, зареєстрованій на тимчасово окупованій території. Суд дійшов висновку, що навіть наявність судового рішення про стягнення боргу не скасовує законодавчої заборони на такі перекази. Розбираємо, коли можливе перерахування коштів

У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року

Система бронювання працівників в черговий раз зазнала змін. Постанова КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), яка набрала чинності 27.10.2026, посилила контроль за використанням квот бронювання: тепер держава відстежує кількість військовозобов’язаних, кількість заброньованих працівників і дотримання встановлених лімітів у режимі реального часу. Помилки в розрахунках кількості військовозобов’язаних можуть коштувати підприємству критичного статусу та відстрочок для всіх заброньованих працівників

Інвентаризація – ключовий інструмент контролю за фактичною наявністю майна та достовірністю бухгалтерського обліку. Вона забезпечує точність фінансової звітності та допомагає уникнути штрафів за порушення законодавства. Зазвичай інвентаризація проводиться з 1 жовтня по 31 грудня. Строк для проведення інвентаризації – 3 місяці до дати річного балансу

Якщо роботодавець не видав працівнику копію наказу про прийняття на роботу, факт офіційного працевлаштування можна перевірити за даними Пенсійного фонду України. Для цього доступні довідки ОК-5, ОК-7, витяг про трудовий стаж та відомості з електронної трудової книжки. Якщо інформації немає, працівник може письмово вимагати копію наказу або довідку про роботу, адже роботодавець зобов’язаний надати такі документи на його вимогу

ДПС уточнила порядок визначення адреси господарської одиниці для РРО та ПРРО при інтернет-торгівлі. Якщо окремого приміщення немає, використовують адресу реєстрації бізнесу, а у разі виїзної торгівлі – транспортний засіб або інший задекларований об’єкт

Знищення імпортованих підакцизних товарів через форс-мажорні обставини не дає автоматичного права на повернення сплаченого при ввезенні акцизного податку. Пояснюємо, чи можна скоригувати акцизний податок, якщо імпортовані товари були знищені, але нерезиденту їх не повертали

А ще: комусь – повернення сплачених податків, комусь – 15 днів на сплату штрафу. 30 фактів про оренду з вигодою і без. 5 рішень для замортизованих ОЗ. ВПА і ВПЗ





