
Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Чи потрібно підприємству створювати резерв на виплату річних премій працівникам? Розбираємо, коли премія визнається зобов’язанням, від чого залежить створення забезпечення та як розрахувати суму резерву. Пояснюємо правила бухобліку, використання субрахунку 477 та документальне оформлення операцій
Звернемось до НП(С)БО 26 «Виплати працівникам», затвердженого наказом Мінфіну від 28.10.2003 №601 (далі – НП(С)БО 26).
Відповідно до п. 4 НП(С)БО 26 виплати працівникам включають:
Своєю чергою поточні виплати працівникам включають:
Нарахована сума виплати працівникам за роботу, виконану ними протягом звітного періоду, визнається поточним зобов'язанням. Тобто під нараховану зарплату резерви не створюють, а визнають витратами звітного місяця.
Виплати за невідпрацьований час, що підлягають накопиченню, визнаються зобов'язанням через створення забезпечення у звітному періоді. Виплати за невідпрацьований час, що не підлягають накопиченню, визнаються зобов'язанням у тому періоді, у якому час відсутності працівника на роботі підлягає оплаті. Тобто для відпускних потрібно створювати резерв.
Що із преміями та чи потрібно для них створювати резерв зобов’язань?
В п. 8 НП(С)БО 26 передбачено наступне: премії та інші заохочувальні виплати визнаються зобов'язанням через створення забезпечення у звітному періоді, якщо робота, виконана працівниками у цьому періоді, дає їм право на отримання таких виплат у майбутньому.
Отже, НП(С)БО 26 передбачено, що резерв для річних премій можна створювати. Але є нюанси.
Інструкцією зі статистики заробітної плати, затвердженої наказом Держкомстату від 13.01.2004 №5 (далі – Інструкція №5), передбачені такі премії (винагороди):
Порядок та умови надання працівникам матеріального стимулювання, включно з річною премією, закріплюють у колективному договорі або в окремому положенні, наприклад, в положенні про преміювання. Як правило, премію за підсумками роботи за рік нараховують або в кінці відповідного року, або взагалі вже після завершення такого року, коли підбиті підсумки діяльності підприємства.
Тож чи створювати резерв, чи ні – спочатку варто з’ясувати умови виплати таких премій.
У п. 8 П(С)БО 26 чітко зазначено:
премії та інші заохочувальні виплати визнаються зобов’язанням через створення забезпечення у звітному періоді, якщо робота, виконана працівниками, вже надає їм право на отримання цих коштів у майбутньому.
Але у п. 12 НП(С)БО 11 «Зобов’язання», затвердженого наказом Мінфіну від 31.01.2000 №20 (далі – НП(С)БО 11), прямо не виділено матеріальне заохочення як окремий вид забезпечення. Проте перелік зобов’язань, під які може створюватися резерв, не є вичерпним. Це дає підприємствам підстави формувати резерви й для інших видів майбутніх виплат.
Крім того, в Інструкції про застосування Плану рахунків бухгалтерського обліку активів, капіталу, зобов'язань і господарських операцій підприємств і організацій, затвердженої наказом Мінфіну від 30.11.1999 №291, є спеціальний субрахунок 477 «Забезпечення матеріального заохочення». Він призначений для обліку коштів, зарезервованих на винагороди, допомоги чи премії, які мають бути виплачені протягом 12 місяців після завершення періоду, у якому працівники виконали роботу, що дає їм право на такі виплати.
Основне завдання: рівномірний розподіл витрат на премії між звітними періодами. Якщо премія за результатами роботи за рік нараховується одноразово (наприклад, в грудні поточного року або у січні наступного року), це призведе до різкого зростання витрат у цьому місяці, що штучно завищить собівартість продукції або послуг. Створення резерву дозволяє «розподілити» преміальне навантаження на весь рік.
Резерв під річну премію створюється відповідно до пп. 13 НП(С)БО 11, якщо:
Отже, якщо підприємство планує преміювати працівників та вже має дані для приблизного розрахунку, забезпечення можна нараховувати, орієнтуючись на умови колективного чи трудового договору.
Окремого порядку розрахунку забезпечень на виплату премій не передбачено. За п. 15 НП(С)БО 11 сума забезпечення визначається за обліковою оцінкою ресурсів (за мінусом суми очікуваного відшкодування), необхідних для погашення відповідного зобов'язання, на дату балансу.
Оскільки прямо не визначено, як розрахувати резерв саме під ці зобов’язання, рекомендуємо скористатись порядком створення забезпечень на виплату відпусток.
А саме: суму забезпечення на виплату річної премії будемо визначати щомісяця, як добуток фактично нарахованої заробітної плати працівникам і відсотка, обчисленого як відношення річної планової суми на виплату премії за підсумками роботи за рік до загального планового фонду оплати праці з урахуванням відповідної суми відрахувань на загальнообов'язкове державне соціальне страхування.
У вигляді формули це можна представити так:
ПрЗ = ЗП × КР × КЄСВ, де
Для того, щоб щомісяця визначати резерв для річної премії потрібно спочатку розрахувати коефіцієнт резервування (КР) та коефіцієнт ЄСВ (КЄСВ).
Коефіцієнт резервування (КР). Його визначають за формулою:
КР = Ппл : ФОПп, де
КЄСВ = 1 + РЄСВ : 100, де
На сьогодні діє два розміри ЄСВ: загальний – 22% і спеціальний – 8,41% – для працюючих осіб з інвалідністю. Тому КЄСВ (а відповідно, і суму забезпечення виплат премії) визначаємо окремо для осіб з інвалідністю і для інших працівників. Відповідно, може бути 2 коефіцієнти ЄСВ:
Облік забезпечення на матеріальне заохочення працівників, зокрема на виплату працівникам винагороди, премії, які підлягають сплаті протягом дванадцяти місяців після закінчення періоду, у якому працівники виконали роботу, що надає їм право на отримання таких виплат у майбутньому ведеться на субрахунку 477 «Забезпечення матеріального заохочення». За кредитом субрахунку відображається нарахування забезпечень, за дебетом – їх використання.
Тобто нарахування резерву показують кореспонденцією за кредитом субрахунку 477 «Забезпечення матеріального заохочення» із дебетом тих рахунків, на яких відображають зарплату відповідних працівників. Наприклад,
Відповідно і сам резерв визначають окремо.
Розрахунок резерву на виплату річної премії оформлюють бухгалтерською довідкою, за формою, наведеною у Методрекомендаціях по застосуванню регістрів бухгалтерського обліку, затверджених наказом Мінфіну від 29.12.2000 №356, або ж за власне розробленою.
Увага! Така довідка є первинним документом, тому має містити усі обов’язкові реквізити первинного документа, а саме (п. 2.3 Положення про документальне забезпечення записів у бухгалтерському обліку, затвердженого наказом Мінфіну від 24.05.1995 №88, ч. 2 ст. 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні»):
Шаблони та зразки документів:
Положення про преміювання працівників
Читайте більше:
Премія у розрахунку середньої зарплати для відпускних
Одноразова премія: чи враховується при відпускних, лікарняних і відрядженнях
Включення премії до розрахунку середньої заробітної плати при звільненні: правила розподілу
Річна премія в розрахунку відпускних: правила врахування, якщо працівник працює менше року
Планується реєстрація ФОП 2 група, діяльність кондитерська справа на дому. Чи потрібно реєструвати виробничі потужності, якщо діяльність буде вестись на дому за адресою реєстрації ФОП? Чи потрібна медична книжка?
Працівник надав довідку за донацію крові. Він працює за сумісництвом на дочірньому підприємстві. Коли він візьме цей день відпустки за основним місцем роботи, чи можна таку відпустку надати за сумісництвом?
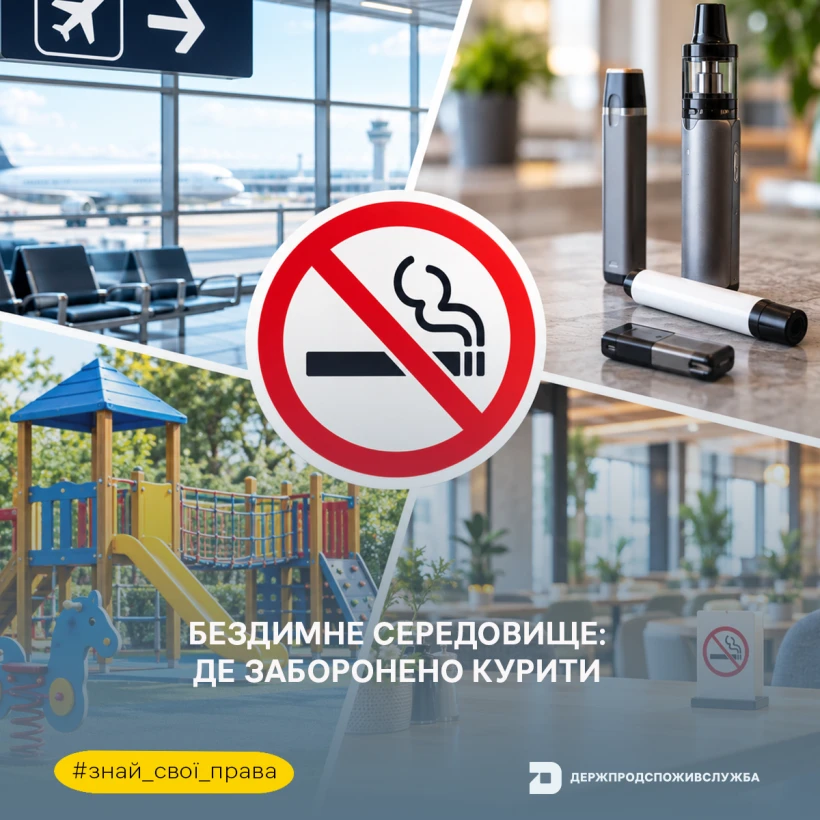
В Україні закон забороняє куріння тютюнових виробів, використання електронних сигарет, кальянів і пристроїв для нагрівання тютюну в низці громадських місць. Обмеження поширюються, зокрема, на заклади охорони здоров’я й освіти, ресторани, державні установи, громадський транспорт, зупинки, вокзали, ліфти та дитячі майданчики
У 2026 році ринок праці змінюють п’ять тенденцій: персоналізоване навчання, активніше використання штучного інтелекту, глобальна мобільність, розвиток м’яких навичок і короткі перерви для відновлення концентрації. Служба зайнятості розповіла, як ці зміни впливають на пошук роботи, професійне навчання та підходи роботодавців
Військові та цивільні, які зазнали травм очей унаслідок війни, можуть безоплатно пройти обстеження, лікування та очне протезування за Програмою медичних гарантій. Допомогу надають 29 регіональних і 9 екстериторіальних медзакладів
Дикорослі гриби потребують особливої обережності під час збирання, купівлі та приготування, адже помилка може призвести до серйозного отруєння. Розповідаємо, яких правил дотримуватися, чому не варто купувати гриби на стихійних ринках і що перевірити на упаковці та в умовах зберігання продукту
Дізнатися дату й час судового засідання, перевірити стан розгляду справи та знайти оприлюднене судове рішення можна онлайн. Пояснюємо, як користуватися «Дією», сервісами порталу «Судова влада України» та Єдиним державним реєстром судових рішень, а також що робити, якщо потрібної інформації немає
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу
Для закладів охорони здоров'я Закон №875 передбачає спеціальний норматив працевлаштування осіб з інвалідністю – 2%. Але чи означає це, що медзаклад із середньообліковою кількістю штатних працівників від 8 до 25 осіб за квартал може мати нульовий норматив?
ФОП – платник єдиного податку на протязі 2026 року перераховувала на свою особисту картку кошти з призначенням «Дохід, з якого виплачено податки». Зараз ФОП хоче повернути частину цих коштів на рахунок ФОП. З яким призначенням платежу повернути кошти на підприємницький рахунок, щоб вони повторно не потрапили до доходу та річного ліміту єдиного податку? Як довести, що це повернення раніше знятих з рахунку коштів?
Чи обов'язково видавати працівникам розрахункові листи у 2026 році? Чи є відповідальність, якщо роботодавець не видає працівникам розрахункові листи? Їх потрібно видавати під кожну виплату чи один раз на місяць?
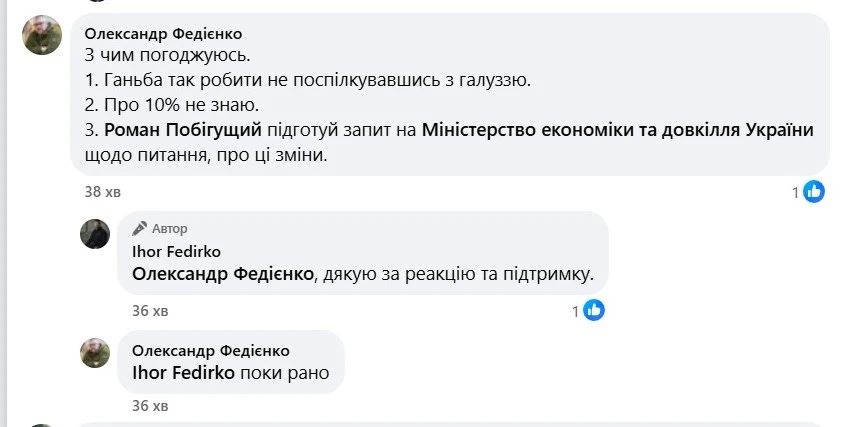
Мінекономіки, за інформацією волонтера Ігоря Федірка, запропонувало обмежити бронювання працівників критично важливих підприємств оборонно-промислового комплексу до 85% замість 100%. Проєкт постанови надійшов на погодження до Міноборони. Представники галузі наголошують, що виробництву зброї потрібні додаткові працівники, а можливі зловживання варто перевіряти на рівні конкретних підприємств. Це питання вже зацікавило народного депутата Олександра Федієнка, який готує запит до Мінекономіки
Пояснено,чому наявність боргу не означає автоматичного продажу квартири чи будинку. З 23 жовтня 2026 року поріг захисту єдиного житла збільшиться з 20 до 50 мінімальних зарплат – у 2026 році це 432 350 грн: якщо сума стягнення не перевищує цей розмір, стягнення на єдине житло та земельну ділянку під ним не здійснюватиметься
Із 10 жовтня 2026 року до 1 березня 2027 року заборонено вилов струмкової форелі (пструга) у водоймах Закарпатської, Івано-Франківської, Львівської та Чернівецької областей. За кожну незаконно виловлену особину передбачено відшкодування збитків у розмірі 7 225 грн, а порушникам також може загрожувати адміністративна або кримінальна відповідальність
Мінекономіки доопрацьовує законопроєкт щодо вдосконалення колективного управління майновими авторськими та суміжними правами. Серед пріоритетів – прозорість роботи організацій колективного управління (ОКУ), обґрунтовані тарифи, посилення державного нагляду, врегулювання спорів і своєчасна виплата винагород правовласникам
CERT-UA повідомила про масштабну кампанію UAC-0277 із використанням техніки ClickFix: лише у вересні 2026 року фахівці виявили понад 100 скомпрометованих вебресурсів. Через підроблену перевірку Cloudflare користувачів Windows спонукають самостійно виконати команду, що призводить до зараження комп’ютера шкідливим ПЗ
Якщо в ДТП брали участь лише два автомобілі, немає потерпілих і пошкодженого іншого майна, а водії тверезі, мають чинні поліси ОСЦПВ та погоджуються щодо обставин пригоди, Європротокол можна оформити через застосунок Дія. Для цього потрібно перевірити дані, додати інформацію про ДТП, фото та схему, а потім підписати документ Дія.Підписом
У «Резерв+» може з’явитися повідомлення «Вас розшукує ТЦК» навіть за наявності чинної відстрочки від мобілізації. У Міноборони пояснюють: сповіщення може свідчити про зафіксоване порушення правил військового обліку та переданий до Нацполіції запит на доставлення до ТЦК. Відстрочка не звільняє від відповідальності за порушення правил військового обліку