Експерт
Василь ЦиганенкоГоловний редактор текстового контенту kadroland, експерт з питань трудового законодавства, оплати праці та оподаткування

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
До преміювання працівників вдається більшість роботодавців. Тож і питань щодо врахування премій під час обчислення середнього заробітку завжди чимало. Розберемо кілька прикладів врахування премій під час обчислення середнього заробітку для відпускних
Одразу скажемо, розрахунків сьогодні буде чимало, тож готуйте ваші калькулятори.
Перш за все нагадаємо, що середній заробіток для відпусток визначають за нормами Порядку обчислення середньої заробітної плати, затвердженого постановою Кабміну від 08.02.1995 №100 (далі – Порядок №100). Наведемо ті його норми, які стосуються безпосередньо питання врахування премій під час обчислення середнього заробітку.
Отже, порядок врахування премій та інших заохочувальних виплат врегульовано абз. 3 п. 3 Порядку №100. Тут читаємо:
Премії (в тому числі за місяць) та інші заохочувальні виплати за підсумками роботи за певний період під час обчислення середньої заробітної плати враховуються в заробіток періоду, який відповідає кількості місяців, за які вони нараховані, починаючи з місяця, в якому вони нараховані.
За для виконання цього припису, роботодавцю потрібно під час обчислення середнього заробітку:
Увага! Коли період, за який нараховано премію чи іншу заохочувальну виплату, працівником відпрацьовано частково, під час обчислення середньої зарплати враховують суму в розмірі, не більше фактично нарахованої суми премії чи іншої заохочувальної виплати (абз. 3 п. 3 Порядку №100)
Акцентуємо увагу на тому, коли спрацьовує це правило. Ви звісно побачили, що саме премії, нараховані за неповністю відпрацьований період (місяць, квартал, півріччя, рік), слід враховувати під час обчислення середнього заробітку в розмірі, не більшому за фактичний.
Звідси висновуємо: якщо співробітник повністю відпрацював період, за який нарахували премію, сума врахованої премії може бути більшою за нараховану!
Але, що розуміти під повністю відпрацьованим періодом?
Переконані, коли працівник відпрацював увесь час згідно за своїм графіком роботи – він повністю відпрацював період!
Тож навіть коли працівникові встановлено неповний робочий час згадане правило спрацює лише тоді, коли працівник у періоді, за який нараховано премію, не відпрацював встановленої саме для нього тривалості робочого часу. Уявімо, премію за вересень 2025 року нараховано у жовтні, і у вересні працівник відпрацював 88 години із 88. У такому разі це правило не працює. Якщо ж працівник відпрацював скажімо 80 з 88 годин, – дотримуємося обмеження.
Зважайте: для прийнятого у поточному році (але не з першого робочого дня року) працівника у разі нарахування річної премії, завжди маємо справу із неповністю відпрацьованим періодом (див. ситуацію 6).
Наведені правила стосуються усіх премій за підсумками роботи за певний період.
Однак премія може бути нарахована і за поточний місяць. У такому разі в розрахунку середнього заробітку бере участь вся нарахована премія.
З огляду на сказане розберемо пару ситуацій.
Ситуація 1. Премію за ІІ півріччя 2025 нарахували у січні 2026.
У такому разі премію додаємо до заробітку січня – червня 2026.
Ситуація 2. Премію за ІІ півріччя 2025 нарахували у лютому 2026.
А ось у цій ситуації премію додаємо вже до заробітку лютого – липня 2026.
Щоб визначити, які суми премій потрібно додати до заробітків відповідних місяців розрахункового періоду, потрібно підрахувати кількість відпрацьованих працівником днів у ІІ півріччі 2025 року. Надалі ділимо суму премії на кількість таких днів. Тепер отриману «денну» премію множимо на кількість відпрацьованих працівником днів у відповідних місяцях, до заробітку яких премія буде врахована.
Їх згадано у підпунктах «а», «г», «и» та «о» п. 4 Порядку №100):
Правила розібрали. Наведемо декілька прикладів врахування премій під час обчислення середнього заробітку.
Премію нараховано у поточному місяці розрахункового періоду, який відпрацьовано неповністю
Працівник бере відпустку на 24 к. дн. у березні 2026. Щомісяця з березня 2025 по лютий 2026 працівник отримував премію у розмірі 5000 грн (премія за поточний місяць). Січень 2026 працівник відпрацював не повністю, адже був 2 дні у відпустці за власний рахунок, втім сума премії не була зменшена.
У наведеному випадку у розрахунку відпускних бере участь вся сума премії за кожен із місяців. Тобто загальна сума премій за розрахунковий період, яка бере участь у розрахунку середнього заробітку, становитиме 60000 грн (5000 грн х 12 міс). Той факт що працівник не відпрацював пару днів у січні через відпустку не беремо до уваги, адже йдеться про нарахування премії за січень, яку нараховано у січні.
Премію нараховано у наступному місяці за неповністю відпрацьований попередній місяць
Працівник іде у відпустку на 24 к. дн. у березні 2026. У жовтні 2025 йому нарахували премію за вересень 2025 у розмірі 10000 грн. У вересні 2025 працівник відпрацював 18 днів із 22-х робочих, а в жовтні 2025 – усі 23 р. дн.
У цьому випадку під час обчислення середнього заробітку для нарахування відпускних потрібно обчислити, яку суму премії потрібно взяти до розрахунку.
Розрахунок такий:
10000 : 18 р. дн. вересня = 555,56 грн.
555,56 грн х 23 р. дн. жовтня = 12 777,88 грн.
Розрахунок показує 12 777,88 грн, але через те, що премію нараховано за неповністю відпрацьований місяць спрацьовує обмеження з останнього речення абз. 3 п. 3 Порядку №100. Тож у розрахунок потрапить фактична сума премії – 10000 грн.
Премія за повний місяць, де більше робочих днів ніж у місяці нарахування
Працівникові в листопаді 2025 нараховано премію за жовтень у розмірі 6000 грн. У жовтні працівник відпрацював 23 р. дн., а в листопаді – 20 р. дн. Працівник йде у відпустку у березні 2026.
Під час обчислення середнього заробітку для відпускних маємо взяти до уваги розрахункову суму премії. І не зважаючи на те, що у травні та червні працівник відпрацював всі робочі дні, не вся премія потрапить до розрахунку середнього заробітку.
6000 грн : 23 р. дн. жовтня = 260,87 грн
260,87 грн х 20 р. дн. листопада = 5217,40 грн.
Премія за повний місяць, де менше робочих днів ніж у місяці нарахування
Працівникові в березні 2025 нараховано премію за лютий 2025 у розмірі 8000 грн. У лютому 2025 працівником відпрацьовано 20 р. дн., а в березні – 21 р. дн. Працівник йде у відпустку у березні 2026 року.
Розрахунковий період березень 2025 – лютий 2026. Під час обчислення середнього заробітку для нарахування відпускних потрібно обчислити суму премії за лютий 2025, яку буде віднесено до зарплати березня 2025.
Увага! Хоча лютий 2025 не входить у розрахунковий період – суму премії за цей місяць слід враховувати під час обчислення середнього заробітку, адже її нараховано у березні 2025, який входить до розрахункового періоду
У лютому та березні 2025 працівник відпрацював усі передбачені графіком робочі дні – 20 р. дн. та 21 р. дн., відповідно норму із останнього речення абз. 3 п. 3 Порядку №100 тут не застосовуємо.
Розраховуємо суму премії, яка бере участь в обчисленні середнього заробітку:
8000 грн : 20 р. дн. лютого = 400,00 грн
400 грн х 21 р. дн. березня = 8400 грн.
Отже, у розрахунках братиме участь навіть більша сума премії ніж була нарахована працівникові.
Квартальні та річні премії в середньому заробітку для відпускних
У березні 2026 працівник йде у щорічну відпустку. Розрахунковим є період із березня 2025 по лютий 2026. За умовами преміювання працівникові щокварталу нараховували премії у:
Окрім того:
Визначимося із кожною премією окремо залежно від кількості днів періоду за який їх нараховано та кількості днів відпрацьованих у місяцях розрахункового періоду. Починаємо.
Враховуємо квартальні премії
За ІV квартал 2024
Премію нараховану у січні 2025 за ІV квартал 2024 розподіляємо на січень, лютий та березень 2025. З цих місяців у нас до розрахункового періоду потрапив лише березень 2025 року. У ІV кварталі 2024 працівник відпрацював 66 р. дн., а у березні 2025 21 р. дн.
Проведемо розрахунки:
1. Сума премії на 1 день періоду, за який її нараховано:
15000 грн : 66 р. дн. = 227,27 грн.
2. Розраховуємо премію яка припадає на березень 2025:
227,27 грн х 21 р. дн. = 4772,67 грн.
У наведеній ситуації подальшу участь у розрахунках прийматиме саме така сума премії.
Як бачимо, участь у розрахунку бере навіть сума премії, яку було нараховано поза межами розрахункового періоду
За I квартал 2025
Премія нарахована у квітні 2025 розподіляється на квітень – червень 2025. У розрахунковий період входять всі ці місяці.
Припустімо, що у І кварталі 2025 працівник відпрацював 64 р. дн., а у квітні, травні та червні 2025 відповідно 22, 22 та 21 р. дн.
Обчислюємо розмір премії, яка буде врахована у середньому заробітку за відповідні місяці:
1. Знаходимо суму премії на 1 день періоду, за який її нараховано:
15000 грн : 64 р. дн. = 234,38 грн.
2. Розраховуємо премію, яка припадає на:
3. Загальна розрахункова сума премії за І квартал 2025:
5156,36 грн + 5156,36 грн + 4921,98 грн = 15234,70 грн.
Сума премії за І квартал 2025, яку маємо врахувати у середньому заробітку, становитиме 15234,70 грн. Тут немає підстав для застосування обмеження передбаченого останнім реченням абз. 3 п. 3 Порядку №100 і врахувати лише фактично нараховану суму премії, адже працівник повністю відпрацював І квартал.
За IІ квартал 2025
Премію нараховану в липні 2025 розподіляємо на липень – вересень 2025. Всі ці місяці у розрахунковому періоді.
Припустімо, що частину вересня 2025 (з 1 по 24 число) працівник перебував у щорічній відпустці (24 к. дн.). Отже, у IІ кварталі 2025 працівник відпрацював 65 р. дн., а ось у липні, серпні та вересні відповідно 23, 21 та 4 р. дн.
Проведемо розрахунки:
1. Сума премії на 1 день періоду, за який її нараховано:
15000 грн : 65 р. дн. = 230,77 грн.
2. Розраховуємо премію яка припадає на:
3. Знаходимо суму премії за ІІ квартал 2024, яку враховуємо у середньому заробітку:
5307,71 грн + 4846,17 грн + 923,08 грн = 11076,96 грн.
За ІІІ квартал 2025.
Премію нараховану в жовтні 2025 за ІІІ квартал 2025 розподіляємо на жовтень-грудень 2025. Всі ці місяці у розрахунковому періоді.
Отже, у IІІ кварталі 2025 працівник відпрацював 48 р. дн., а ось у жовтні, листопаді та грудні відповідно 23, 20 та 23 р. дн.
Проведемо розрахунки:
1. Сума премії на 1 день періоду, за який її нараховано:
20000 грн : 48 р. дн. = 416,67 грн.
2. Розраховуємо премію яка припадає на:
3. Знаходимо розрахункову суму премії за ІІІ квартал 2025:
9583,41 грн + 8333,40 грн + 9583,41 грн = 27500,22 грн
На перший погляд, сума премії за ІІІ квартал, яку мали б врахувати у середньому заробітку, мала б становити 27500,22 грн. Але ми маємо застосувати у цій ситуації обмеження передбачене останнім реченням абз. 3 п. 3 Порядку №100 і врахувати лише фактично нараховану суму премії, адже працівник не повністю відпрацював ІІІ квартал (був у щорічній відпустці). А отже, до уваги беремо премію у розмірі 20000 грн.
За ІV квартал 2025
Премію нараховану у січні 2026 за ІV квартал 2025 розподіляємо на січень, лютий та березень 2026. Але у розрахунковий період потрапляють лише січень та лютий 2026 року. У ІV кварталі 2025 працівник відпрацював 66 р. дн., а ось у січні та лютому 2026 відповідно 22 та 20 р. дн.
Проведемо розрахунки:
1. Сума премії на 1 день періоду, за який її нараховано:
20000 грн : 66 р. дн. = 303,03 грн.
2. Розраховуємо премію яка припадає на:
3. Розрахункова сума премії за ІV квартал 2025, яку враховуємо у середньому заробітку, становитиме:
6666,66 грн + 6060,60 грн = 12727,26 грн.
Подальшу участь у розрахунках прийматиме саме ця розрахункова сума премії.
Враховуємо річну премію за 2024 рік
Премію за 2024 рік, яку нарахували у лютому 2025 року, потрібно розподілити на лютий 2025 – січень 2026. Припустімо що у 2024 році працівником відпрацьовано 245 р. дн.
Проведемо розрахунки:
1. Сума премії на 1 день періоду, за який її нараховано:
60000 грн : 245 р. дн. = 244,90 грн.
2. Визначимо, яка частка премії припадає на місяці розрахункового періоду:
Загальна сума премії, яка братиме участь у розрахунку становитиме:
5142,90 грн + 5387,80 грн + 5387,80 грн + 5142,90 грн + 5632,70 грн + 5142,90 грн + 979,60 грн + 5632,70 грн + 4898,00 грн + 5632,70 грн + 5387,80 грн = 54367,80 грн.
Звісно, розрахунок можна спростити та визначати одразу загальну частину премії, яка припала на розрахунковий період – їх у нас 222 р.дн. Для цього визначаємо загальну кількість відпрацьованих днів за місяці розрахункового періоду, на які розподіляється премія:
244,90 грн х 222 р. дн. = 54367,80 грн.
Враховуємо річну премію за 2025 рік
Премію за 2025 рік, яку нарахували у лютому 2026 року, потрібно розподілити на лютий 2026 – січень 2027. У 2025 році працівником відпрацьовано 243 р. дн.
Проведемо розрахунки:
1. Сума премії на 1 день періоду, за який її нараховано:
100000 грн : 243 р. дн. = 411,52 грн.
2. Визначимо, яка частка премії припадає на лютий 2026, адже лише цей місяць потрапив до розрахункового періоду.
411,52 грн х 20 р. дн. = 8230,40 грн
В результаті обчислень, під час розрахунку середнього заробітку маємо врахувати таку суму премій:
4772,67 грн + 15234,70 грн + 11076,96 грн + 20000 грн + 12727,26 грн + 54367,80 грн + 8230,40 грн = 126 409,79 грн
Премія за неповний рік у середньому заробітку для відпускних
Працівника, оформили на роботу 1 жовтня 2025. Він бере щорічну відпустку у червні 2026. У січні 2026 працівникові була нарахована премія за 2025 рік у розмірі 3000 грн.
У такій ситуації у вас може постати запитання: на скільки місяців 2025 поширювати премію у 2025 – 3 чи 12?
Ані Порядок №100, ані фахівці Мінекономіки про це не говорять.
Та ми упевнені, що в ситуаціях, коли у наказі на преміювання йдеться саме про річну премію, її слід поширювати на період 12 місяців починаючи з місяця нарахування. Отже, у наведеному випадку розрахунковим періодом буде період із жовтня 2025 по травень 2025.
Визначаємо, скільки днів працівником було відпрацьовано у 2025 році:
23 р. дн. + 20 р. дн. + 23 р. дн. = 66 р. дн.
Для спрощення припустімо, що загальна кількість відпрацьованих робочих днів за період із січня по травень 2026 становила – 106 р. дн.
Визначаємо, розрахункову суму премії:
3000 грн : 66 р. дн. = 45,45 грн
45,45 грн х 106 р. дн. = 4 817,70 грн.
Втім тут спрацьовує спецправило з останнього речення абз. 3 п. 3 Порядку №100, адже працівник не відпрацював усього періоду, за який нараховано премію (весь 2025 рік). А тому у розрахунку візьме участь фактично нарахована сума премії – 3000 грн.
Шаблони та зразки документів:
Наказ про преміювання працівника
Читайте більше:
Чи враховувати курси підвищення кваліфікації як робочий час для квартальної премії
Премії працівникам: чи є обмеження, як оформити, вплив на середню для лікарняних та відпускних
Кабмін запровадив державну премію для енергетиків: до 50 нагород щороку
Чи виникає додаткове благо, якщо резидент Дія Сіті безоплатно надає гіг-спеціалісту ноутбук для роботи за гіг-контрактом? У новій ІПК від 16.11.2026 ДПС наполягає: таке користування оподатковується ПДФО за ставкою 18% із натуральним коефіцієнтом та військовим збором 5%. Водночас ЄСВ, ПДВ і податок на виведений капітал у цій операції не виникають за визначених умов. Розбираємо позицію податківців, правила документального оформлення та спірні моменти оподаткування передачі техніки гіг-спеціалістам
Податковий кодекс чітко визначає, у яких випадках контролюючий орган зобов’язаний завчасно повідомити платника податків про початок перевірки. Це стосується насамперед документальних перевірок – як планових, так і окремих видів позапланових. Роз’яснюємо, коли ДПС повинна вручити наказ і письмове повідомлення, які строки застосовуються та як вважається належним чином вручене повідомлення

За загальним правилом ст. 105 КЗпП, якщо працівник виконує додаткові обов’язки без звільнення від основної роботи, йому належить доплата. Для державних службовців діють спеціальні правила, зокрема виплата у розмірі 50% посадового окладу відсутнього колеги. Розбираємо, кому належить доплата за заміщення, як її оформити та що робити, якщо додаткову роботу не оплатили
Верховний Суд залишив без задоволення касаційну скаргу фізичної особи-підприємця з Сумської області та підтвердив законність податкових донарахувань на понад 446 тис. грн (без урахування штрафів та пені). Суд роз’яснив нюанси обчислення строків давності під час карантину та воєнного стану, а також алгоритм дій у разі втрати бухгалтерських документів
У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів
Роботодавець може відмовити у наданні відпустки, якщо вона надається за угодою сторін, або ж працівникам об'єктів критичної інфраструктури під час воєнного стану. Однак, відмовити в обов'язкових відпустках, що надаються за графіком або передбачені законом, він не може

Міністр освіти і науки України Андрій Бутенко прокоментував можливість змінити законодавство, щоб позбавити чоловіків права на відстрочку від мобілізації на час здобуття освіти. За його словами, юридично такі зміни можливі, однак вони стосуватимуться прав громадян. Це питання перебуває на обговоренні в Міністерстві оборони та інших відомствах
Сам факт знищення акцизного складу не означає автоматичного звільнення юридичної особи від виконання податкових обов’язків, адже такий склад не є самостійним платником податків. Водночас Мінфін передбачив можливість підтвердження неможливості виконання податкових обов’язків щодо окремого структурного підрозділу юридичної особи. Пояснюємо, як оцінюють такі обставини та чому важливо розрізняти акцизний склад і структурний підрозділ підприємства
Чи має право на податкову соціальну пільгу працівник, який має статус особи з інвалідністю внаслідок війни III групи та одночасно є учасником бойових дій на території інших країн після Другої світової війни? Так, має право. Пояснюємо, які документи потрібно подати роботодавцю, щоб застосувати ПСП, та з якого моменту вона діятиме
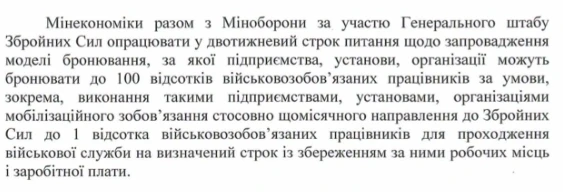
Умови 100% бронювання працівників в обмін на направлення частини військовозобов’язаних до ЗСУ отримали конкретніші обриси. За інформацією народного депутата Олександра Федієнка, підприємства мають щомісяця направляти до війська до 1% своїх військовозобов’язаних працівників, зберігаючи за ними робочі місця та зарплату
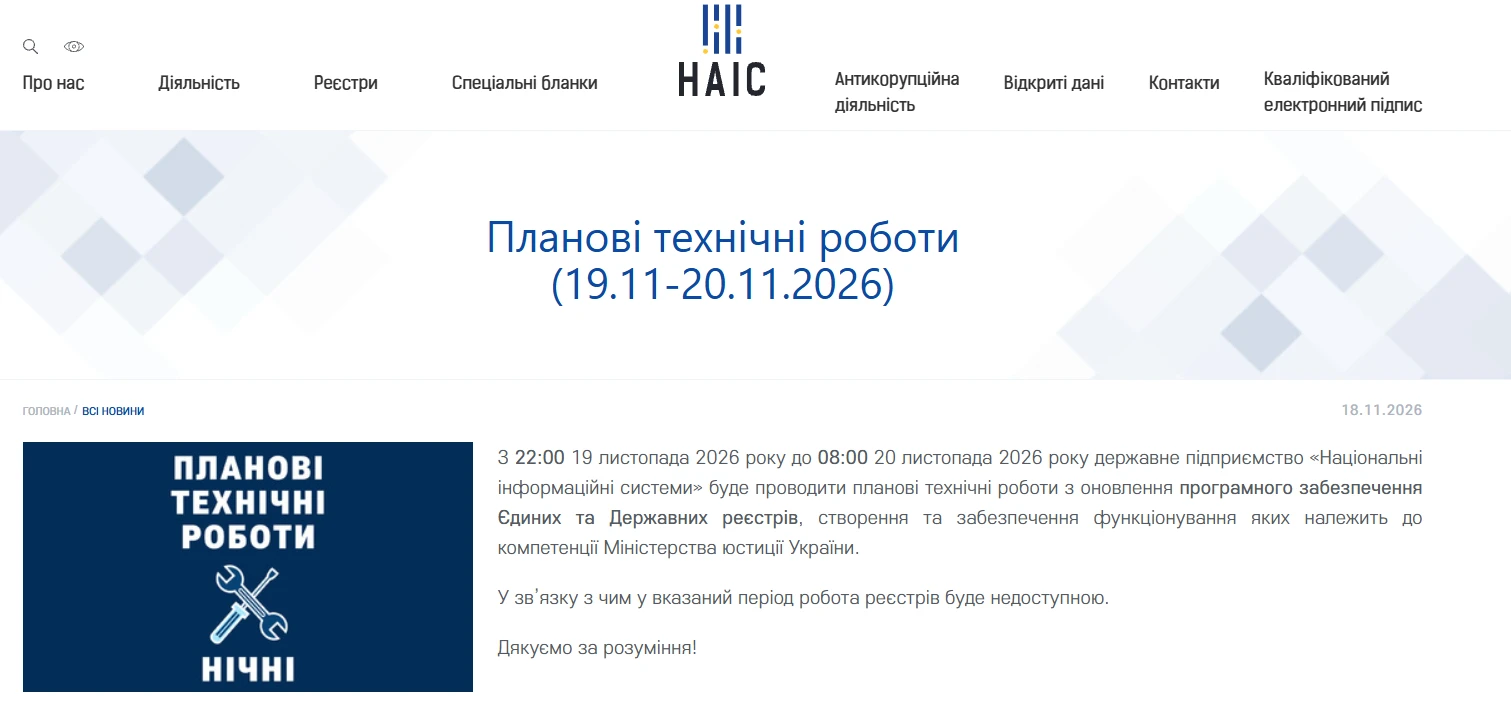
З 22:00 19 листопада 2026 року до 08:00 20 листопада 2026 року державне підприємство «Національні інформаційні системи» буде проводити планові технічні роботи з оновлення програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Міністерства юстиції України. У зв’язку з чим у вказаний період робота реєстрів буде недоступною. Через це частина послуг у Дії також була недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням
Чи загрожує платнику штраф за несвоєчасну реєстрацію акцизної накладної або розрахунку коригування в ЄРАН, якщо граничний строк припав на період технічного збою сервісів ДПС? У такому випадку штрафні санкції не застосовуються, якщо затримка реєстрації була спричинена саме технічною або методологічною помилкою чи збоєм у роботі електронних сервісів. Важливо, щоб факт помилки був підтверджений належним чином, зокрема повідомленням на вебпорталі ДПС із зазначенням часу її початку та завершення
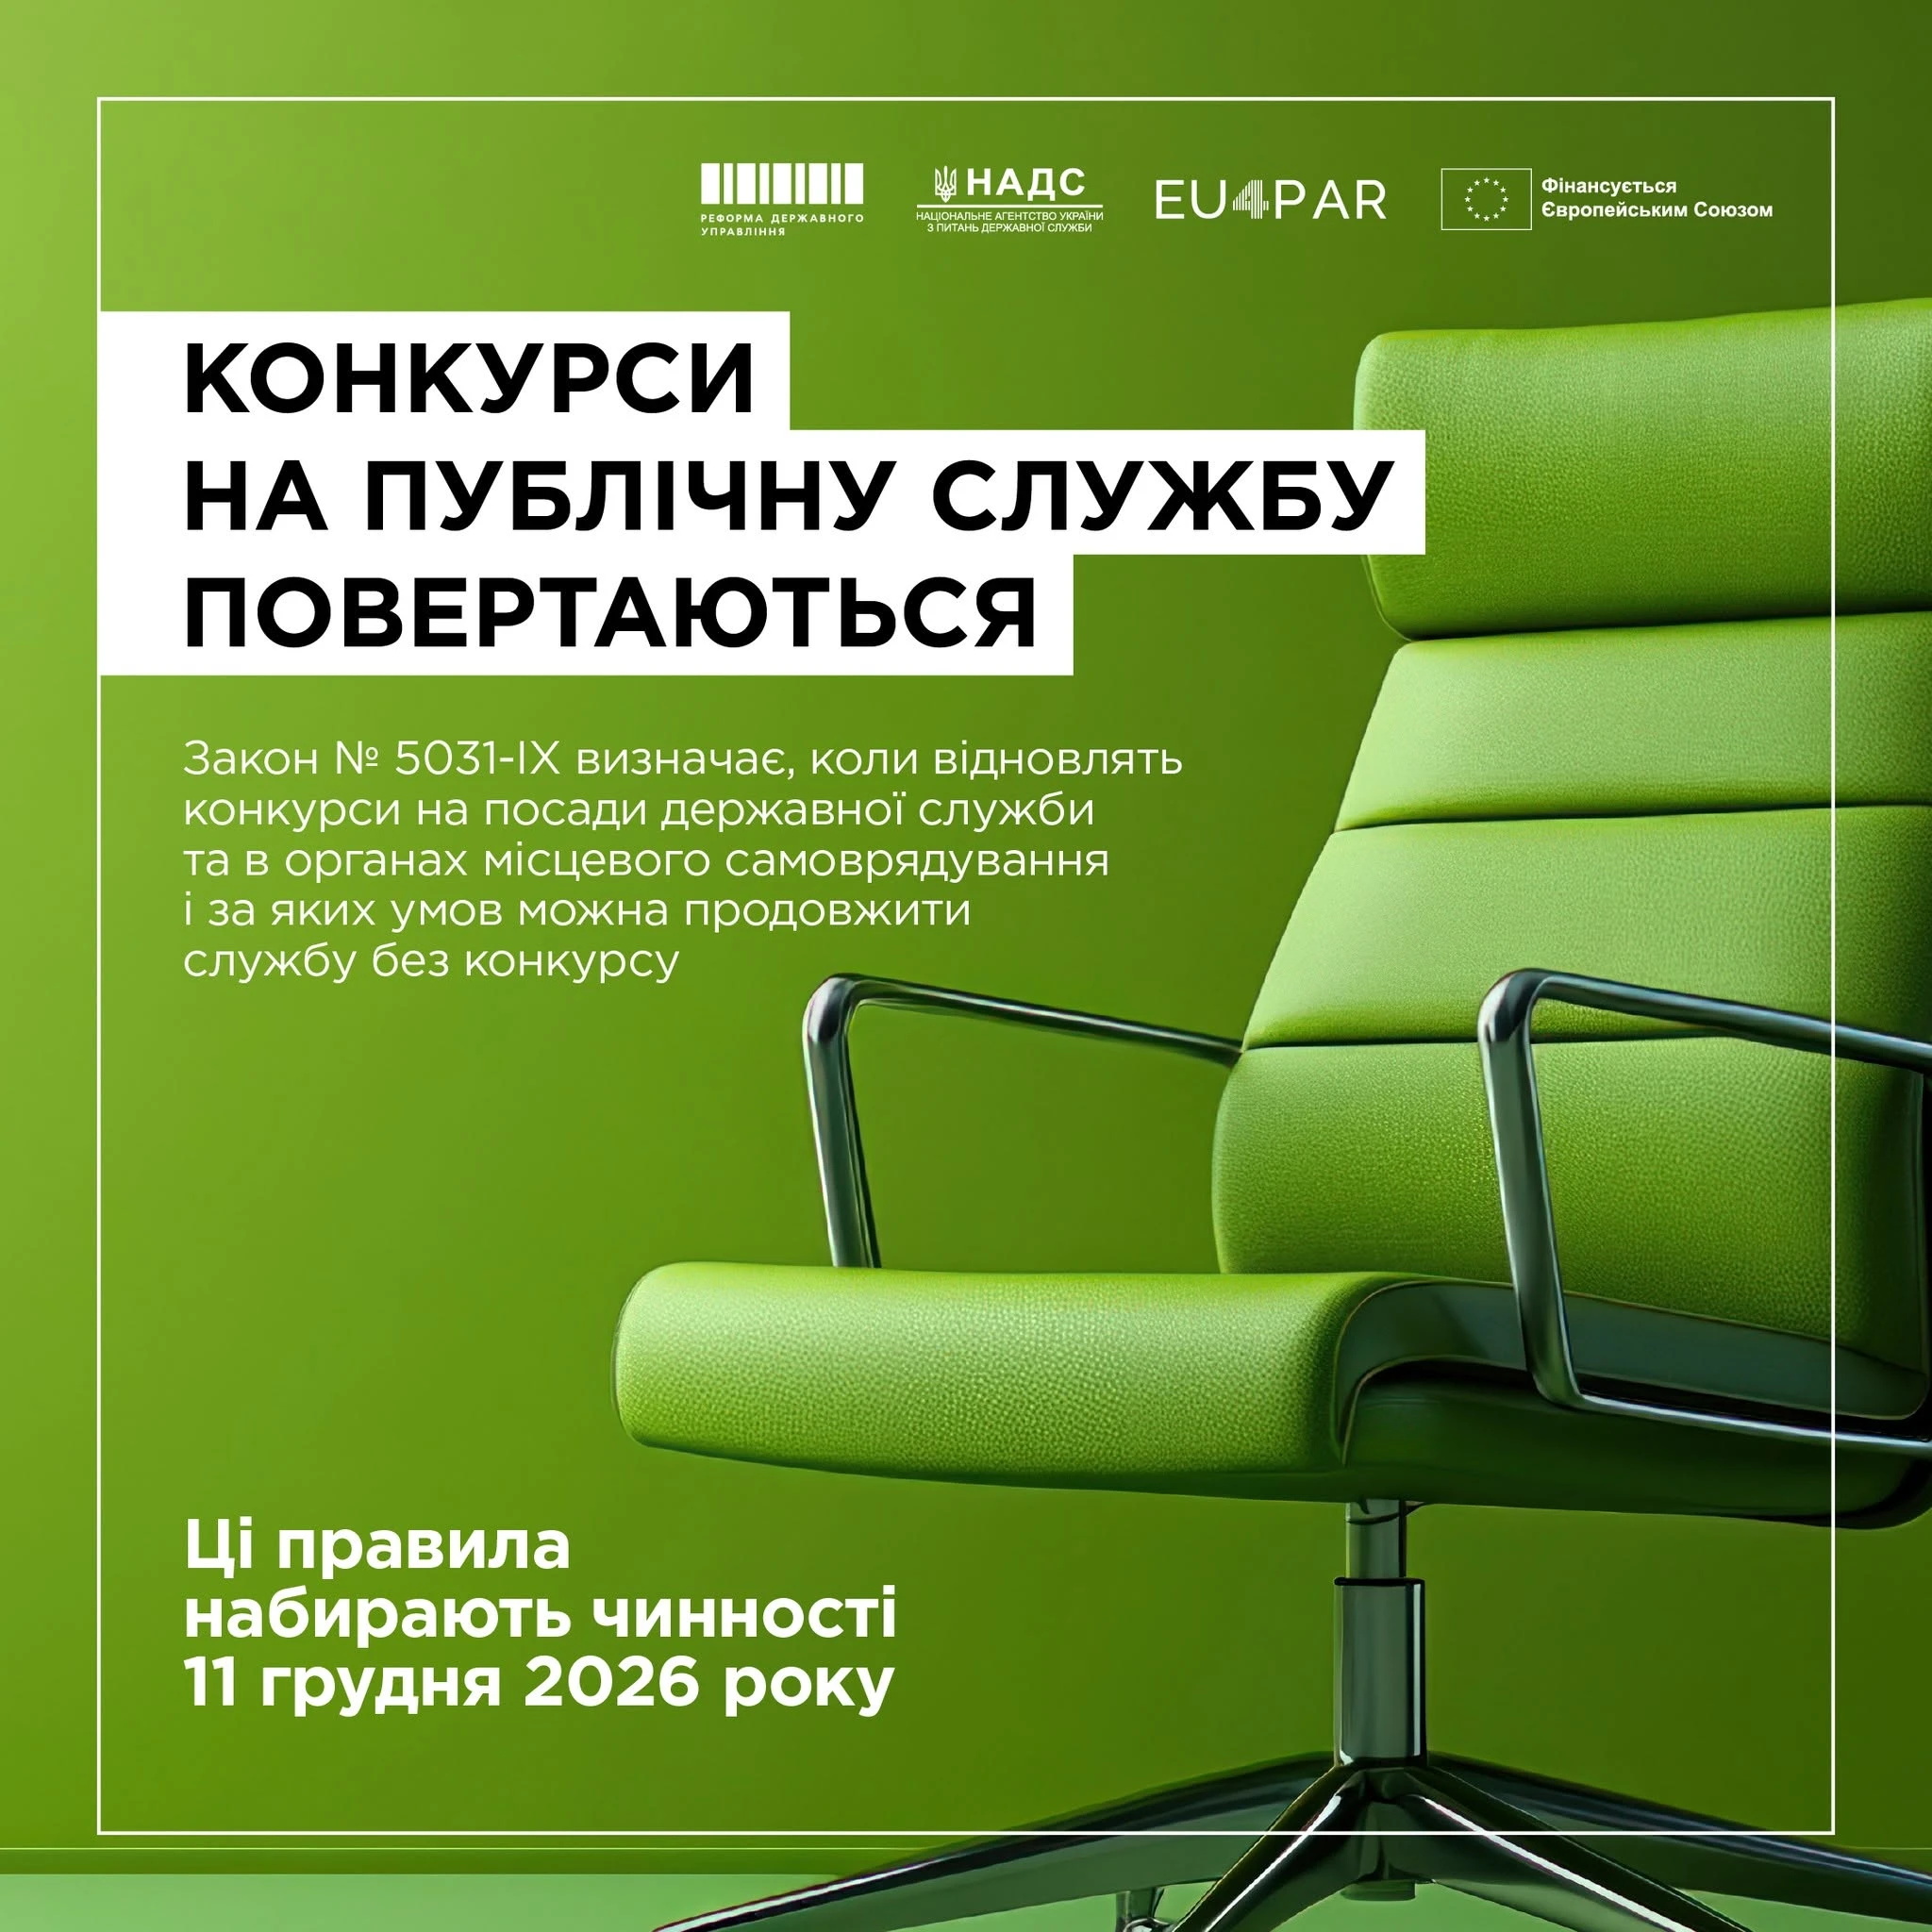
З 11 грудня 2026 року в органах місцевого самоврядування (ОМС) відновлюється конкурсний відбір на вакантні посади. Водночас працівників, яких призначили без конкурсу під час воєнного стану, не звільнятимуть автоматично: Закон №5031 передбачає спеціальний перехідний механізм і можливість продовження служби за визначених умов. Керівникам громад і кадровим службам потрібно врахувати строки ухвалення кадрових рішень, вимоги до працівників та порядок проведення конкурсів. Розбираємо, хто зможе залишитися на посаді без конкурсу, коли потрібно оголосити відбір і як він проходитиме
14 листопада було опубліковано Закон від 28.10.2026 №5038-IX, який передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку
Новостворені ФОП, які планують працювати на єдиному податку 1 або 2 групи, повинні встигнути подати заяву на застосування спрощеної системи до закінчення місяця державної реєстрації. При цьому Податковий кодекс не передбачає жодних винятків чи продовження строку навіть у випадку, якщо підприємця зареєстровано в останній день місяця
Чи потрібно сплачувати податок на нерухомість, якщо житло або нежитловий об’єкт зазнали незначних пошкоджень унаслідок бойових дій? Податковий кодекс передбачає можливість зменшення ставки податку або повного звільнення від його сплати для такої нерухомості, якщо вона залишається придатною для використання та потребує лише поточного ремонту. Розглянемо, хто може скористатися звільненням від податку на нерухомість та за яких умов