

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Верховний Суд залишив без задоволення касаційну скаргу фізичної особи-підприємця з Сумської області та підтвердив законність податкових донарахувань на понад 446 тис. грн (без урахування штрафів та пені). Суд роз’яснив нюанси обчислення строків давності під час карантину та воєнного стану, а також алгоритм дій у разі втрати бухгалтерських документів
Суть спору
ГУ ДПС у Сумській області провело планову виїзну перевірку ФОП за період із 1 січня 2017 року по 31 грудня 2022 року. Оскільки підприємиця не надала первинних бухгалтерських документів, податківці зафіксували низку порушень і донарахували зобов’язання на понад 446 тис. грн (без урахування штрафів та пені).
Підприємиця намагалася скасувати 13 податкових повідомлень-рішень у суді. Її головний аргумент полягав у тому, що стандартний строк зберігання первинних документів становить 1095 днів (3 роки), і на момент перевірки він уже сплив. Крім того, у касаційній скарзі вона посилалася на те, що документи були знищені через початок повномасштабного вторгнення РФ, про що вона повідомляла податкову.
Позиція Верховного Суду
Суди першої та апеляційної інстанцій відмовили у задоволенні позову, а Верховний Суд підтримав їхню позицію з огляду на такі ключові норми:
У підсумку Верховний Суд наголосив: ненадання первинних документів на перевірку прирівнюється до їх відсутності на час складання звітності, а формальне посилання на війну без належних доказів та спроб відновити облік не звільняє бізнес від податкової відповідальності. Постанова ВС є остаточною та оскарженню не підлягає
Джерело: Постанова ВС від 12.02.2026 у справі № №480/4896/24
Читайте більше:
Знищення первинних та інших документів на підприємстві
Скільки зберігати первинні документи самозайнятим особам
ФОП припинив діяльність: коли можна знищити документи
Коли можна знищити документи закритого ФОП: строки зберігання та порядок утилізації
Чи можна знищити неперевірені документи старші за 5 років: пояснення ДПС
У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів
Роботодавець може відмовити у наданні відпустки, якщо вона надається за угодою сторін, або ж працівникам об'єктів критичної інфраструктури під час воєнного стану. Однак, відмовити в обов'язкових відпустках, що надаються за графіком або передбачені законом, він не може

Міністр освіти і науки України Андрій Бутенко прокоментував можливість змінити законодавство, щоб позбавити чоловіків права на відстрочку від мобілізації на час здобуття освіти. За його словами, юридично такі зміни можливі, однак вони стосуватимуться прав громадян. Це питання перебуває на обговоренні в Міністерстві оборони та інших відомствах
За загальним правилом ст. 105 КЗпП, якщо працівник виконує додаткові обов’язки без звільнення від основної роботи, йому належить доплата. Для державних службовців діють спеціальні правила, зокрема виплата у розмірі 50% посадового окладу відсутнього колеги. Розбираємо, кому належить доплата за заміщення, як її оформити та що робити, якщо додаткову роботу не оплатили
Сам факт знищення акцизного складу не означає автоматичного звільнення юридичної особи від виконання податкових обов’язків, адже такий склад не є самостійним платником податків. Водночас Мінфін передбачив можливість підтвердження неможливості виконання податкових обов’язків щодо окремого структурного підрозділу юридичної особи. Пояснюємо, як оцінюють такі обставини та чому важливо розрізняти акцизний склад і структурний підрозділ підприємства
Чи має право на податкову соціальну пільгу працівник, який має статус особи з інвалідністю внаслідок війни III групи та одночасно є учасником бойових дій на території інших країн після Другої світової війни? Так, має право. Пояснюємо, які документи потрібно подати роботодавцю, щоб застосувати ПСП, та з якого моменту вона діятиме
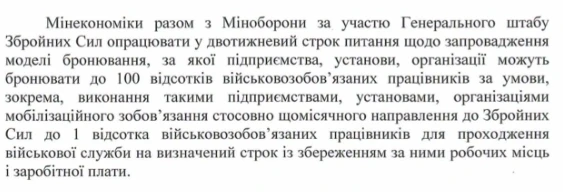
Умови 100% бронювання працівників в обмін на направлення частини військовозобов’язаних до ЗСУ отримали конкретніші обриси. За інформацією народного депутата Олександра Федієнка, підприємства мають щомісяця направляти до війська до 1% своїх військовозобов’язаних працівників, зберігаючи за ними робочі місця та зарплату
З 22:00 19 листопада 2026 року до 08:00 20 листопада 2026 року державне підприємство «Національні інформаційні системи» буде проводити планові технічні роботи з оновлення програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Міністерства юстиції України. У зв’язку з чим у вказаний період робота реєстрів буде недоступною. Через це частина послуг у Дії також була недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням
Чи загрожує платнику штраф за несвоєчасну реєстрацію акцизної накладної або розрахунку коригування в ЄРАН, якщо граничний строк припав на період технічного збою сервісів ДПС? У такому випадку штрафні санкції не застосовуються, якщо затримка реєстрації була спричинена саме технічною або методологічною помилкою чи збоєм у роботі електронних сервісів. Важливо, щоб факт помилки був підтверджений належним чином, зокрема повідомленням на вебпорталі ДПС із зазначенням часу її початку та завершення
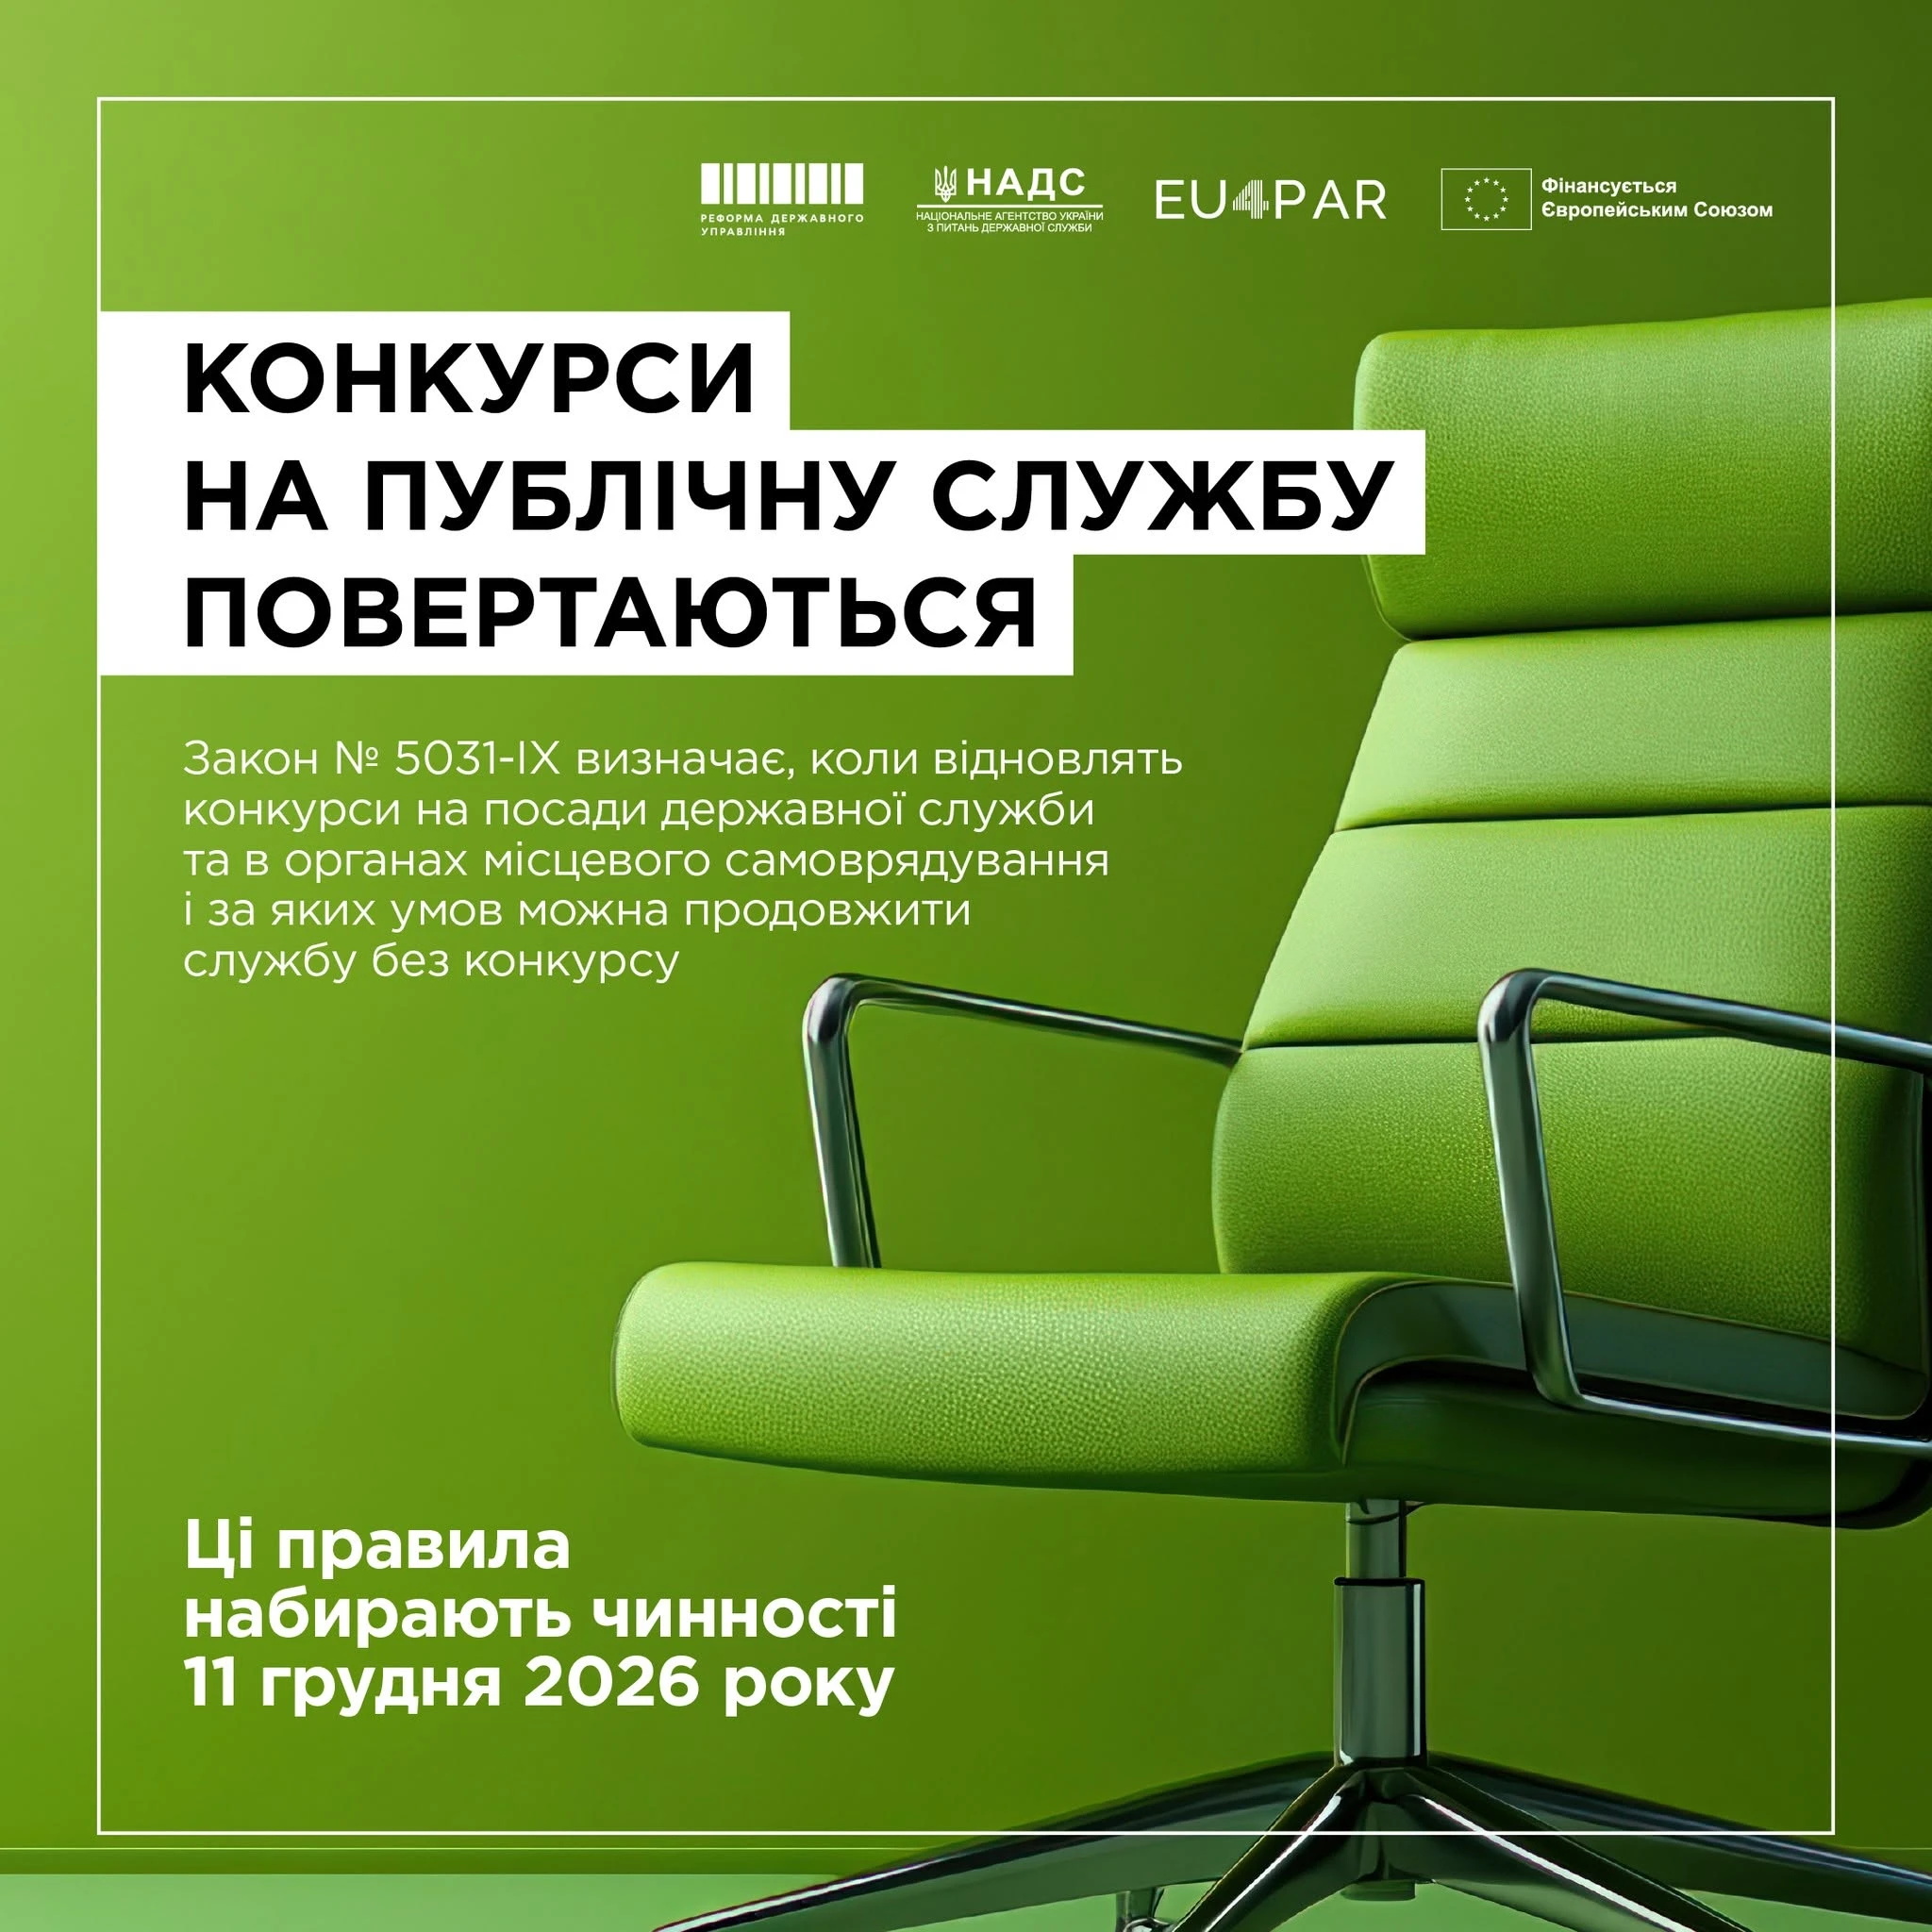
З 11 грудня 2026 року в органах місцевого самоврядування (ОМС) відновлюється конкурсний відбір на вакантні посади. Водночас працівників, яких призначили без конкурсу під час воєнного стану, не звільнятимуть автоматично: Закон №5031 передбачає спеціальний перехідний механізм і можливість продовження служби за визначених умов. Керівникам громад і кадровим службам потрібно врахувати строки ухвалення кадрових рішень, вимоги до працівників та порядок проведення конкурсів. Розбираємо, хто зможе залишитися на посаді без конкурсу, коли потрібно оголосити відбір і як він проходитиме
14 листопада було опубліковано Закон від 28.10.2026 №5038-IX, який передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку
Новостворені ФОП, які планують працювати на єдиному податку 1 або 2 групи, повинні встигнути подати заяву на застосування спрощеної системи до закінчення місяця державної реєстрації. При цьому Податковий кодекс не передбачає жодних винятків чи продовження строку навіть у випадку, якщо підприємця зареєстровано в останній день місяця
Чи потрібно сплачувати податок на нерухомість, якщо житло або нежитловий об’єкт зазнали незначних пошкоджень унаслідок бойових дій? Податковий кодекс передбачає можливість зменшення ставки податку або повного звільнення від його сплати для такої нерухомості, якщо вона залишається придатною для використання та потребує лише поточного ремонту. Розглянемо, хто може скористатися звільненням від податку на нерухомість та за яких умов