Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Премія – один з елементів зарплати та заохочення працівників. Законодавство не містить прямих вказівок як преміювати працівників. Тому роботодавець на власний розсуд розробляє локальний документ, яким врегулює всі питання преміювання. Як скласти такий документ та які основні пункти там повинні бути? Розглянемо у нашій статті
Підприємства можуть самостійно встановлювати умови запровадження та розміри премій, винагород та інших заохочувальних, компенсаційних і гарантійних виплат. Саме у колективному договорі прописуються ці умови з дотриманням норм і гарантій, передбачених законодавством, генеральною та галузевими (регіональними) угодами. У випадку, коли колдоговор відсутній на підприємстві, то роботодавець повинен погодити ці питання з профспілкою або представником трудового колективу (у разі відсутності профспілки). Це є прямою вимогою ст. 97 Кодексу законів про працю України (далі – КЗпП).
Можна зробити висновок, що питання виплати премій працівникам покладено на розсуд роботодавця. Але основною умовою є дотриманням вимог законодавства (наприклад, для держслужбовців є затверджені нормативно-правові акти щодо преміювання).
Зазвичай, усі питання щодо преміювання працівників прописано у Положенні про преміювання, яке може бути додатком до колдоговору.
Завантажуйте шаблон Положення про преміювання працівників
При його розробці радимо використовувати наступні нормативно-правові акти:
У разі розробки Положення про преміювання для бюджетних установ, варто враховувати норми спеціалізованого законодавства:
Положення про преміювання проходить наступні етапи до свого прийняття:
Положення про преміювання має наступні обовязкові пункти:
Зазвичай, Положення про преміювання затверджують один раз. Проте, за потребою у нього можна внести зміни.
Наведемо приклад структури (змісту) положення ( але, звісно, це не уніфікована форма і у шаблонах під статтею наведена й інша структура):
Що повинно бути у кожному розділі цього документа?
Розділ 1. Загальні положення
У загальному випадку тут зазначають термін дії Положення про преміювання. У випадку, коли такої дати немає, то Положення в даній редакції буде чинне до внесення змін.
Також визначається мета преміювання. Наприклад:
Також, слід не забути зазначити джерела преміювання. Так, можна передбачити створення фонду преміювання у % від прибутку підприємства, дохід від підвищення продажів, економії витрат підприємства, енергоресурсів, зниження собівартості тощо. Для бюджетних установ премію зазвичай також виплачують за рахунок економії фонду оплати праці.
Розділ 2. Порядок встановлення та виплата премії
Це найбільший і основний розділ Положення про преміювання. Він повинен містити детально прописані усі моменти щодо нарахування та виплати премій працівникам підприємства.
Як правило, в цьому розділі прописують:
Що ж передбачає кожен пункт?
Види премій. Цей пункт важливий тим, що у ньому прописуються усі види премій, які можуть виплачуватися на підприємстві, тобто характер стимулюючих виплат. Саме вид премії визначає її розмір, та впливає на конкретизацію кому та за що виплачується.
Умовно премії та стимулюючі виплати можна поділити на виробничі та невиробничі.
Виробничі премії виплачують за досягнення працівниками виробничих цілей і завдань.
Вони прямо пов’язані з конкретними показниками у праці та можуть зумовлюватися матеріальними результатами або критеріями оцінки. Для нарахування цих премій необхідне пряме відсилання до трудової функції робітника.
Невиробничі премії не пов’язані з виконанням працівником своєї виробничої функції. Їх можуть виплачувати за різноманітні досягнення, як-от: вислуга років, відмінна поведінка на роботі, творчий внесок у компанію, до ювілеїв, свят тощо. Відмінною рисою невиробничих премій є те, що вони не обов’язково ґрунтуються на конкретних матеріальних показниках чи критеріях оцінки.
Виробничі премії можуть бути як разові (виплата одноразова за досягнення конкретного результату чи виконання певного завдання) та постійні (виплачуються працівникам за кожен випадок досягнення конкретного результату чи завершення певної роботи), індивідуальні та колективні тощо.
Коло осіб, яким виплачують премії. Тут зазначають перелік працівників, на яких поширюється Положення про преміювання.
Роботодавець необмежений в окресленні кола субєктів преміювання. Так можна зазначити, що премії нараховуються лише обмеженій кількості працівників чи лише за окремими ділянками виробництва залежно від специфіки підприємства та його фінансової спроможності. Не зайвим буде передбачити порядок виплати премій у разі звільнення / прийняття працівників.
Наприклад, можна прописати, що «працівникам, які звільнилися у звітному місяці за власним бажанням, премія не нараховується», або передбачити такий виняток: «премія виплачується працівникам у разі їхнього звільнення за певних підстав». Для новоприйнятих працівників також можна прописати особливі умови преміювання в перші місяці роботи тощо. Саме ці моменти убезпечать роботодавця від неприємних ситуацій з працюючими.
Слід також продумати та прописати на підставі яких документів і хто саме приймає рішення про преміювання.
Показники преміювання. Це своєрідна оцінка роботи працівника, за яку йому можна нарахувати премію. Основними показниками для преміювання можуть бути:
Розміри премій та умови преміювання. Цей показник напряму залежить від виду премії. Наприклад, якщо це разова премія до свята чи ювілею, то можна передбачити однаковий розмір (наприклад, у розмірі окладу, мінзарплати тощо) незалежно від посади працівника, тривалості його роботи на підприємстві.
Для виробничих премій розміри встановлюють у відсотках до тарифних ставок (посадових окладів) у розмірі середньомісячної зарплати або у фіксованому розмірі. Також можна передбачити шкалу преміювання, коли розмір премії залежатиме від конкретних показників (зростання виробництва, обсягів реалізації, зниження витрат тощо).
Так, якщо премію встановлено у відсотках, то слід прописати базу, до якої застосовують такий відсоток (посадовий оклад, посадовий оклад з надбавками та доплатами, середня зарплата тощо). Якщо премія розраховується на основі середньої зарплати, варто зазначити, за який період обчислюють середню зарплату (місяць, квартал, рік), або, наприклад, згідно з нормами Порядку обчислення середньої заробітної плати, затвердженого постановою Кабміну від 08.02.1995 №100 (далі – Порядок №100).
Врахуйте усі нюанси виплати премій:
Крім того, передбачте порядок надання та розміри разових премій за виконання особливо важливих виробничих завдань. Якщо премія разова, то чітко зазначте в Положенні про преміювання, адже це впливає на (не)включення премії при обчисленні середньої зарплати згідно з Порядком №100.
Періодичність преміювання. Цей пункт є важливим, адже впливає на терміни розрахунків з працівником.
У цьому пункті обов'язково зазначають за який період виплачуються премії (щомісяця, щокварталу, за підсумками півріччя, 9 місяців, щороку, після завершення певного проєкту тощо) та коли саме буде нараховуватись ця премія.
Так, можна прописати, що премія за місяць може нараховуватись в поточному місяці («місяць в місяць») або навпаки – в наступному за показниками роботи в попередньому місяці. Так само і премія за квартал може нараховуватись як в останнньому місяці кварталу або вже в наступних місяцях. Не забудьте, що разові премії теж варто закріпити в положенні з конкретизацією до яких подій (свят, ювілеїв) вони можуть нараховуватися та коли саме.
Депреміювання. У цьому пункті прописуються умови та показники, коли працівників повністю чи частково можуть позбавити премії, терміни депреміювання. Підставами для депреміювання є:
Розділ 3. «Прикінцеві положення»
У цьому розділі зазначають порядок внесення змін до Положення про преміювання та вирішення спірних питань.
Шаблони та зразки документів:
Наказ про розробку і погодження Положення про преміювання
Наказ про затвердження Положення про преміювання
Положення про преміювання працівників
Наказ про преміювання працівника
Читайте більше:
Премії працівникам: чи є обмеження, як оформити, вплив на середню для лікарняних та відпускних
Виплата премії: право чи обов'язок роботодавця
Річна премія звільненому працівнику: облік, податки, звітність
Чи обов'язково виплачувати премію працівнику
З 1 жовтня 2026 року роботодавці подаватимуть новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звіти за І – ІІІ квартали 2026 року необхідно подати не пізніше 9 листопада 2026 року. Якщо визначено суми внеску – сплатити до 19 листопада. У ДПС повідомили, як розрахувати внесок та заповнити форму на практичних прикладах
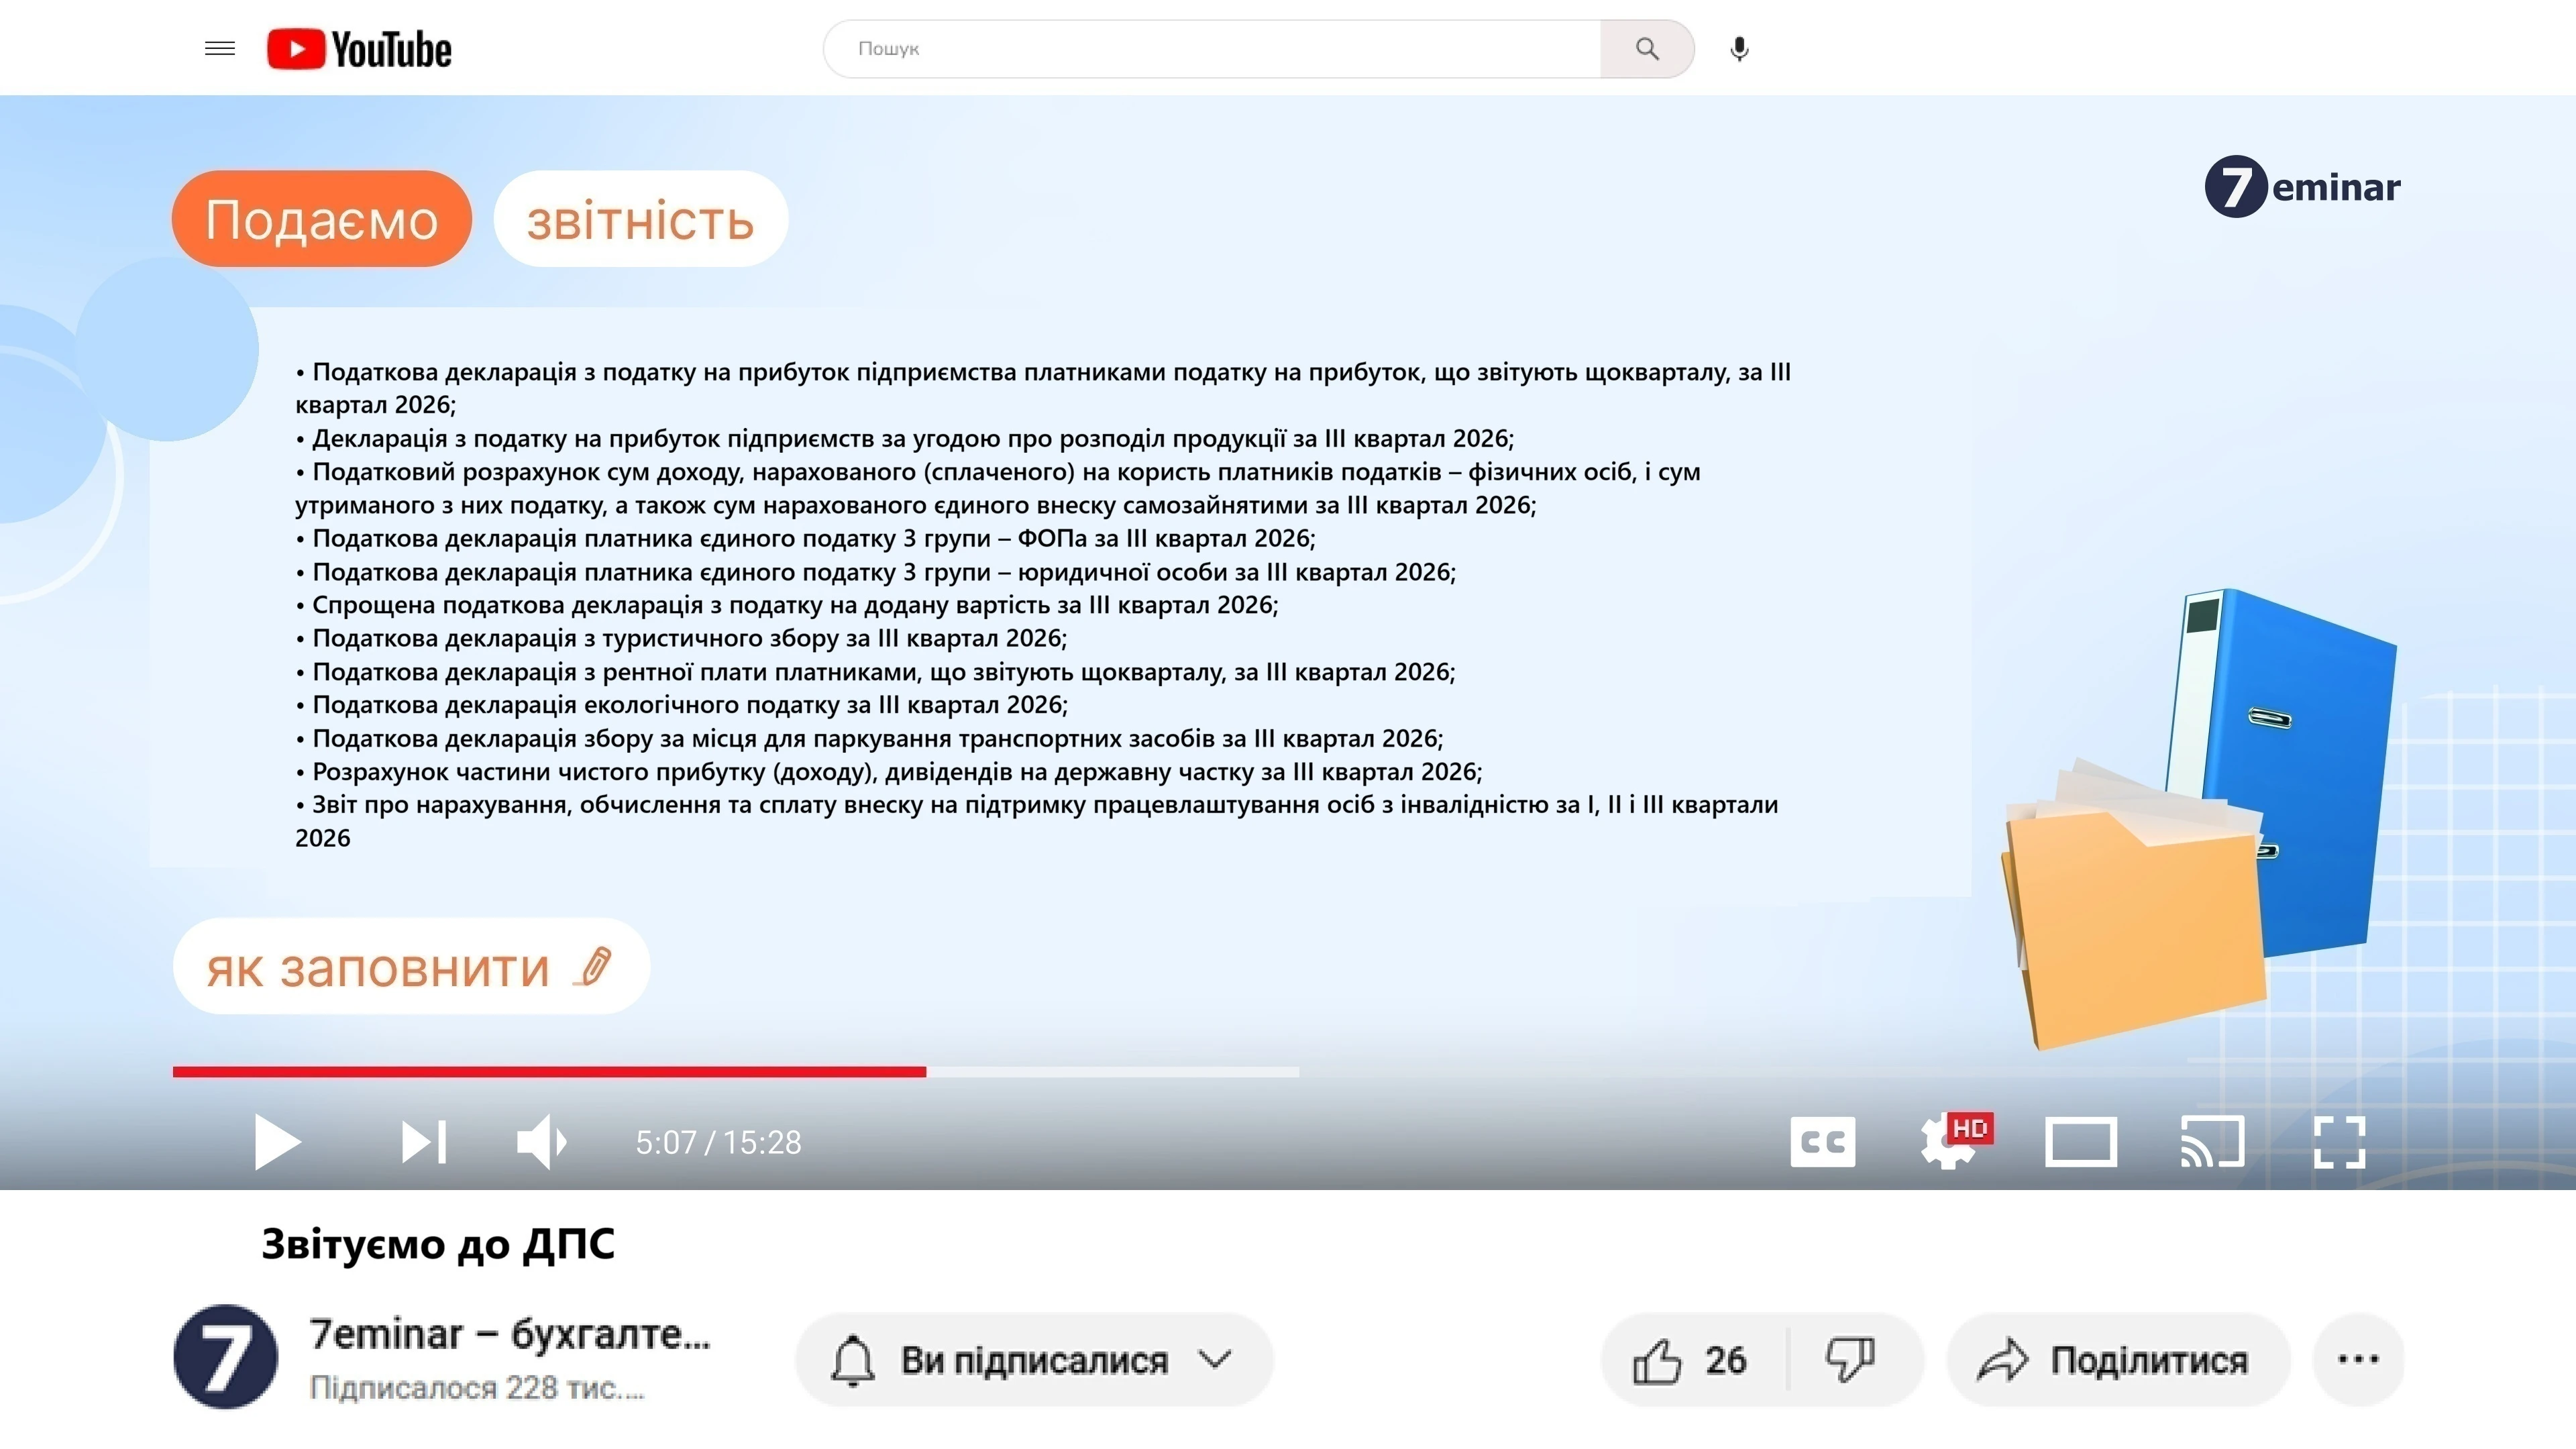
9 листопада 2026 року – останній день подання низки податкових декларацій і звітів за ІІІ квартал. Звітувати мають платники податку на прибуток, єдиного податку 3-ї групи, ПДВ, туристичного збору, рентної плати та інших податків і зборів. Зверніть увагу: декларацію з податку на прибуток та звіт про нарахування внеску на підтримку працевлаштування осіб з інвалідністю подаватимуть уперше за новими формами. Щоб не пропустити граничний строк, зібрали перелік звітності, яку потрібно подати за ІІІ квартал 2026 року
У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал
Працівник звільнився з основного місця роботи, а паралельно він працював за сумісництвом на іншому підприємстві. Роботодавцю не повідомив, що звільнився з основного. Чи можемо ми його працевлаштувати на наше підприємство і враховувати у квоту військовозобов'язаних, як працівника за основним місцем роботи для бронювання інших співробітників?
Як дата звернення до ПФУ впливає на розмір пенсії, як працює правило трьох місяців та чому тим, хто досягає пенсійного віку наприкінці року, інколи вигідніше подати заяву у січні. Пояснюємо на прикладах, як середня зарплата за три попередні роки впливає на майбутню виплату
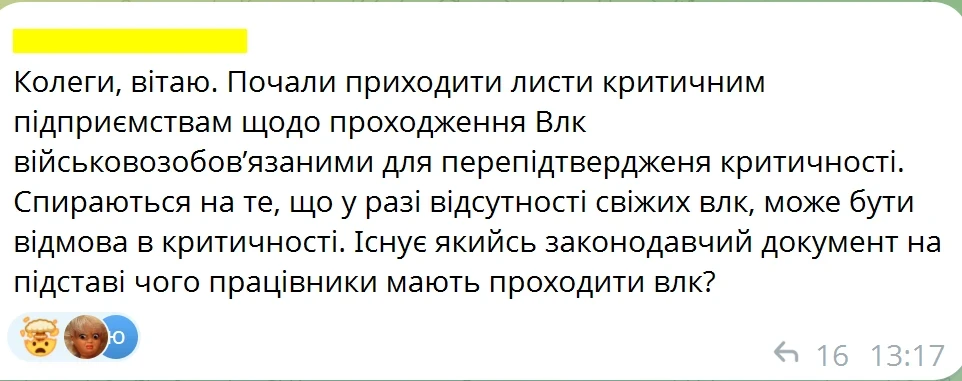
Отримали лист від ОВА щодо забезпечення ВЛК для усіх працівників. Зателефонували, спитали про підстави. Нас усно повідомили, що просто не погодять наступну критичність. Що робити? Чи з'явилися якісь конкретні вимоги?
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці
Верховний Суд у постанові від 16.10.2026 у справі №420/31837/23 наголосив: строки зберігання податкових документів потрібно обчислювати окремо щодо кожного звітного періоду з урахуванням законодавчих положень про їх зупинення або продовження. Наслідки за п. 44.6 ПКУ можна застосовувати лише до документів, обов’язок зберігати які ще діяв на момент перевірки
ДПС роз’яснила, чи може товариство перейти з 1 січня 2027 року на третю групу єдиного податку зі ставкою 5%, якщо за КВЕД 80.20 фактично надає лише послуги та виконує роботи протипожежного призначення. Податкова вказує, що наявність ліцензії на охоронну діяльність перешкоджає перебуванню на спрощеній системі незалежно від того, чи здійснює товариство таку діяльність фактично
ДПС роз’яснила порядок нарахування ПДВ у разі ввезення товарів за договором комісії, якщо у митній декларації вантажоодержувачем зазначено комітента. За таких умов п. 189.4 ПКУ не застосовується, тому передача імпортованого товару комітенту не зумовлює нарахування комісіонером ПДВ на його вартість. Податкові зобов’язання комісіонер визначає за послугою комісії – виходячи із суми комісійної винагороди
Розберемо, як нові вимоги, визначені Кабміном для отримання критично важливого статусу, мають врахувати резиденти Дія Сіті після 27 жовтня 2026 року. Також з’ясуємо, які правила збільшення ліміту бронювання понад 50% відтепер діють та на що слід звернути особливу увагу
ДПС роз’яснила податкові наслідки безоплатного отримання ФОП – платником єдиного податку третьої групи невиключної ліцензії на використання програмної SaaS-системи. Вартість такого немайнового права включається до доходу єдинника та оподатковується єдиним податком і військовим збором. Якщо вартість не визначена договором, її встановлюють за звичайними цінами на аналогічні права
Литовський фонд співробітництва з розвитку та гуманітарної допомоги оголосив конкурс спільних проєктів українських і литовських громад із загальним бюджетом 850 тис. євро. Розмір гранту становить від 10 тис. до 100 тис. євро, він може покривати до 90% допустимих витрат
ДПС роз’яснила, чи може покупець сформувати податковий кредит, якщо загальна сума в зареєстрованій податковій накладній відрізняється від суми оплати за первинними документами на одну копійку. Якщо розбіжність у сумі ПДВ виникла через арифметичне округлення, вона сама по собі не є підставою для невизнання податкового кредиту за умови дотримання інших вимог ПКУ
Національний банк України поступово оновлює готівковий обіг, замінюючи старі покоління банкнот гривні на сучасніші з підвищеним рівнем захисту. Станом на 2026 рік частина купюр попередніх випусків уже вилучена з обігу або втратила статус платіжного засобу, тоді як банкноти третього покоління продовжують поступово замінюватися