☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Заробітна плата
24.12.2025
Річна премія звільненому працівнику: облік, податки, звітність
Чи обов’язково виплачувати премію звільненому працівнику? Як розрахувати та оподаткувати виплату? Як не помилитися з відображанням виплати у звітності? Відповіді на ці та інші критичні питання – у нашому матеріалі з практичними прикладами
- Умови виплати річної премії
- Чи обов'язково виплачувати премію після звільнення працівника
- Коли виплачувати премію
- Оподаткування та відображення у звітності
- Висновки
Умови виплати річної премії
Умови виплати премій працівникам визначають, як правило, колективним договором або в іншому локальному нормативному документі, наприклад у положенні про преміювання або положенні про оплату праці.
Зверніть увагу! Якщо колективний договір на підприємстві відсутній, то роботодавець зобов’язаний погодити ці питання з профспілковою організацією або іншим органом, який представляє інтереси більшості працівників. Такі вимоги прямо передбачені статтею 15 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці» (далі – Закон про оплату праці)
Річна премія може відноситися до заробітної плати. У статті 2 Закону про оплату праці зазначено, що преміальні виплати можуть належати до додаткової заробітної плати, якщо вони пов’язані з виконанням виробничих завдань і функцій. Також відповідно до Інструкції зі статистики заробітної плати, затвердженої наказом Держкомстату України від 13.01.2004 №5, до фонду додаткової заробітної плати включаються премії, які мають систематичний характер виплати, тобто виплачуються всім або більшості працівників.
Отже, у локальному документі, наприклад Положенні про оплату праці, має бути прямо зазначено, що річна премія є систематичною та виплачується всім працівникам за результатами роботи за рік. Наявність таких формалізованих ознак дозволяє мінімізувати ризики спорів щодо правильності класифікації премій і обґрунтованості їх віднесення до додаткової заробітної плати.
Чи обов'язково виплачувати премію після звільнення працівника
Річна премія працівникам, які звільнилися протягом року, може бути виплачена лише при дотриманні тих умов, які мають бути належно оформлені та закріплені у локальних нормативних актах роботодавця. Тобто у локальному нормативному документі повинно бути чітко визначено, що право на річну премію мають не лише працівники, які перебувають у трудових відносинах на дату її виплати, а й ті, хто звільнився протягом календарного року.
Якщо відповідної норми немає, то роботодавець не зобов’язаний виплачувати річну премію особам, з якими трудові відносини вже розірвані.
Річна премія звільненому працівнику може виплачуватися виключно за результати роботи й відпрацьований час до дати звільнення. Саме тому у локальному документі, яким визначено порядок виплати премії на підприємстві, має бути передбачено, що премія нараховується пропорційно фактично відпрацьованому часу у календарному році та з урахуванням досягнення встановлених показників ефективності, виконання планів і за відсутності дисциплінарних стягнень.
Локальні нормативні акти можуть передбачати обмеження щодо виплати річної премії залежно від підстав звільнення. Наприклад, премія не виплачується у разі звільнення працівника за порушення трудової дисципліни.
Нарахування премії за період після звільнення або без прив’язки до результатів роботи працівника є необґрунтованим.
Коли виплачувати премію
Відповідно до статті 116 Кодексу законів про працю України (далі – КЗпП) при звільненні працівника роботодавець зобов’язаний у день звільнення здійснити виплату всіх сум, що належать працівникові від підприємства.
Чи не є порушенням статті 116 КЗпП виплата премії працівнику вже після його звільнення?
Однозначно, ні. Порушення немає. Адже станом на дату звільнення працівника ще не могло бути прийняте рішення про виплату річної премії. Результати діяльності підприємства і підстави для розрахунку конкретного розміру премії з’являються вже наприкінці року. І саме тоді видається наказ про преміювання.
Навіть за наявності відповідних норм у локальних актах, виплата річної премії здійснюється на підставі наказу або розпорядження керівника підприємства. У наказі слід вказати кому виплачується премія, вказується період, за який нараховується премія, та розмір премії.
Наприклад у наказі може бути вказано так:
Виплатити всім працівникам ТОВ «Вікторія» річну премію за 2025 рік у розмірі 100% посадового окладу згідно зі штатним розписом.
Завантажуйте шаблон та зразок: Наказ про преміювання працівника.
Оподаткування та відображення у звітності
Після звільнення працівника підприємство припиняє виконувати щодо нього обов’язки страхувальника. Водночас питання нарахування єдиного соціального внеску на виплати, що здійснюються звільненим працівникам, залежить від того, чи є такі виплати доходом за відпрацьований час.
При нарахуванні єдиного соціального внеску на суму річної премії, виплаченої звільненому працівнику за відпрацьований ним час, діє таке правило: єдиний внесок нараховується на суму, що визначається шляхом ділення суми премії на кількість місяців, за які вона нарахована.
Наприклад, у грудні наказом директора встановлено виплату річної премії у розмірі 12 тисяч гривень всім працівникам. Премія також виплачується працівнику, який звільнився у жовтні. Отже, йому належить не 12 тисяч гривень, а лише 10 тисяч, тобто за період із січня по жовтень.
При цьому премія включається до бази нарахування ЄСВ кожного місяця із січня по жовтень у сумі одна тисяча гривень. Тобто річну суму премії розподіляємо по місяцях, за які її нараховано працівнику до його звільнення. Таким чином такі виплати будуть враховані до страхового стажу цього працівника за кожен місяць із січня по жовтень.
Отже, якщо річна премія звільненому працівнику нараховується за відпрацьований до звільнення час, то її сума включається до бази нарахування ЄСВ і розподіляється між місяцями, за які її нараховано.
Нарахування премії відображається в додатку Д1 до Податкового розрахунку у тому місяці, у якому нараховано премію. Але розподіл річної суми премії як бази нарахування ЄСВ слід зробити окремо по кожному місяцю.
Наприклад, якщо річна премія звільненому працівнику виплачена за відпрацьований період із січня по жовтень у сумі 10 тисяч гривень, то у додатку Д1 для неї слід виділити 10 окремих рядків відповідно до кількості місяців. У кожному рядку буде вказана сума премії одна тисяча гривень і сума єдиного внеску 220 гривень. При цьому у графі 10 вказується місяць, за який проведено нарахування. Таким чином нарахування страхового стажу працівнику відбудеться за кожен місяць.
Зверніть увагу! Виплата звільненому працівнику вказується із кодом типу нарахувань «1» у графі 9
Вся сума річної премії, нарахованої звільненому працівнику, включається до бази оподаткування податком на доходи фізичних осіб у тому місяці, в якому її нараховано. Ставка податку – 18%. Такі ж правила діють і щодо військового збору, який утримуємо за ставкою 5%.
Наприклад, якщо річну премію у сумі 10 тисяч гривень нарахували у грудні, то вся її сума буде включена до бази оподаткування ПДФО грудня і відображена у додатку 4ДФ Податкового розрахунку за грудень з ознакою доходу «127». Сума податку складає 1800 гривень, а військового збору 500 гривень.
Висновки
- Річна премія є виплатою, що здійснюється за відпрацьований час, якщо вона виплачується як додаткова заробітна плата.
- За звільненим працівником зберігається право на річну премію за період роботи до дати звільнення, якщо це вказано у локальних документах підприємства.
- Виплата річної премії здійснюється на підставі наказу, де вказується період, за який нараховується премія, та розмір премії.
- Якщо річна премія звільненому працівнику нараховується за відпрацьований до звільнення час, то її сума включається до бази нарахування ЄСВ і розподіляється між місяцями, за які її нараховано.
- Вся сума річної премії, нарахованої звільненому працівнику, включається до бази оподаткування податком на доходи фізичних осіб у тому місяці, в якому її нараховано.
Шаблони та зразки документів:
Наказ про преміювання працівника
Положення про преміювання працівників
Читайте більше:
Створюємо резерв для виплати річної премії
Премія у розрахунку середньої зарплати для відпускних
13-та зарплата: документальне оформлення, оподаткування та звітність
Премії працівникам: чи є обмеження, як оформити, вплив на середню для лікарняних та відпускних
Особи з інвалідністю
09.11.2026
Новий звіт про внесок за працевлаштування осіб з інвалідністю до 9 листопада за І–ІІІ квартал: форма та приклади заповнення від ДПС
З 1 жовтня 2026 року роботодавці подаватимуть новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звіти за І – ІІІ квартали 2026 року необхідно подати не пізніше 9 листопада 2026 року. Якщо визначено суми внеску – сплатити до 19 листопада. У ДПС повідомили, як розрахувати внесок та заповнити форму на практичних прикладах
Календар бухгалтера
09.11.2026
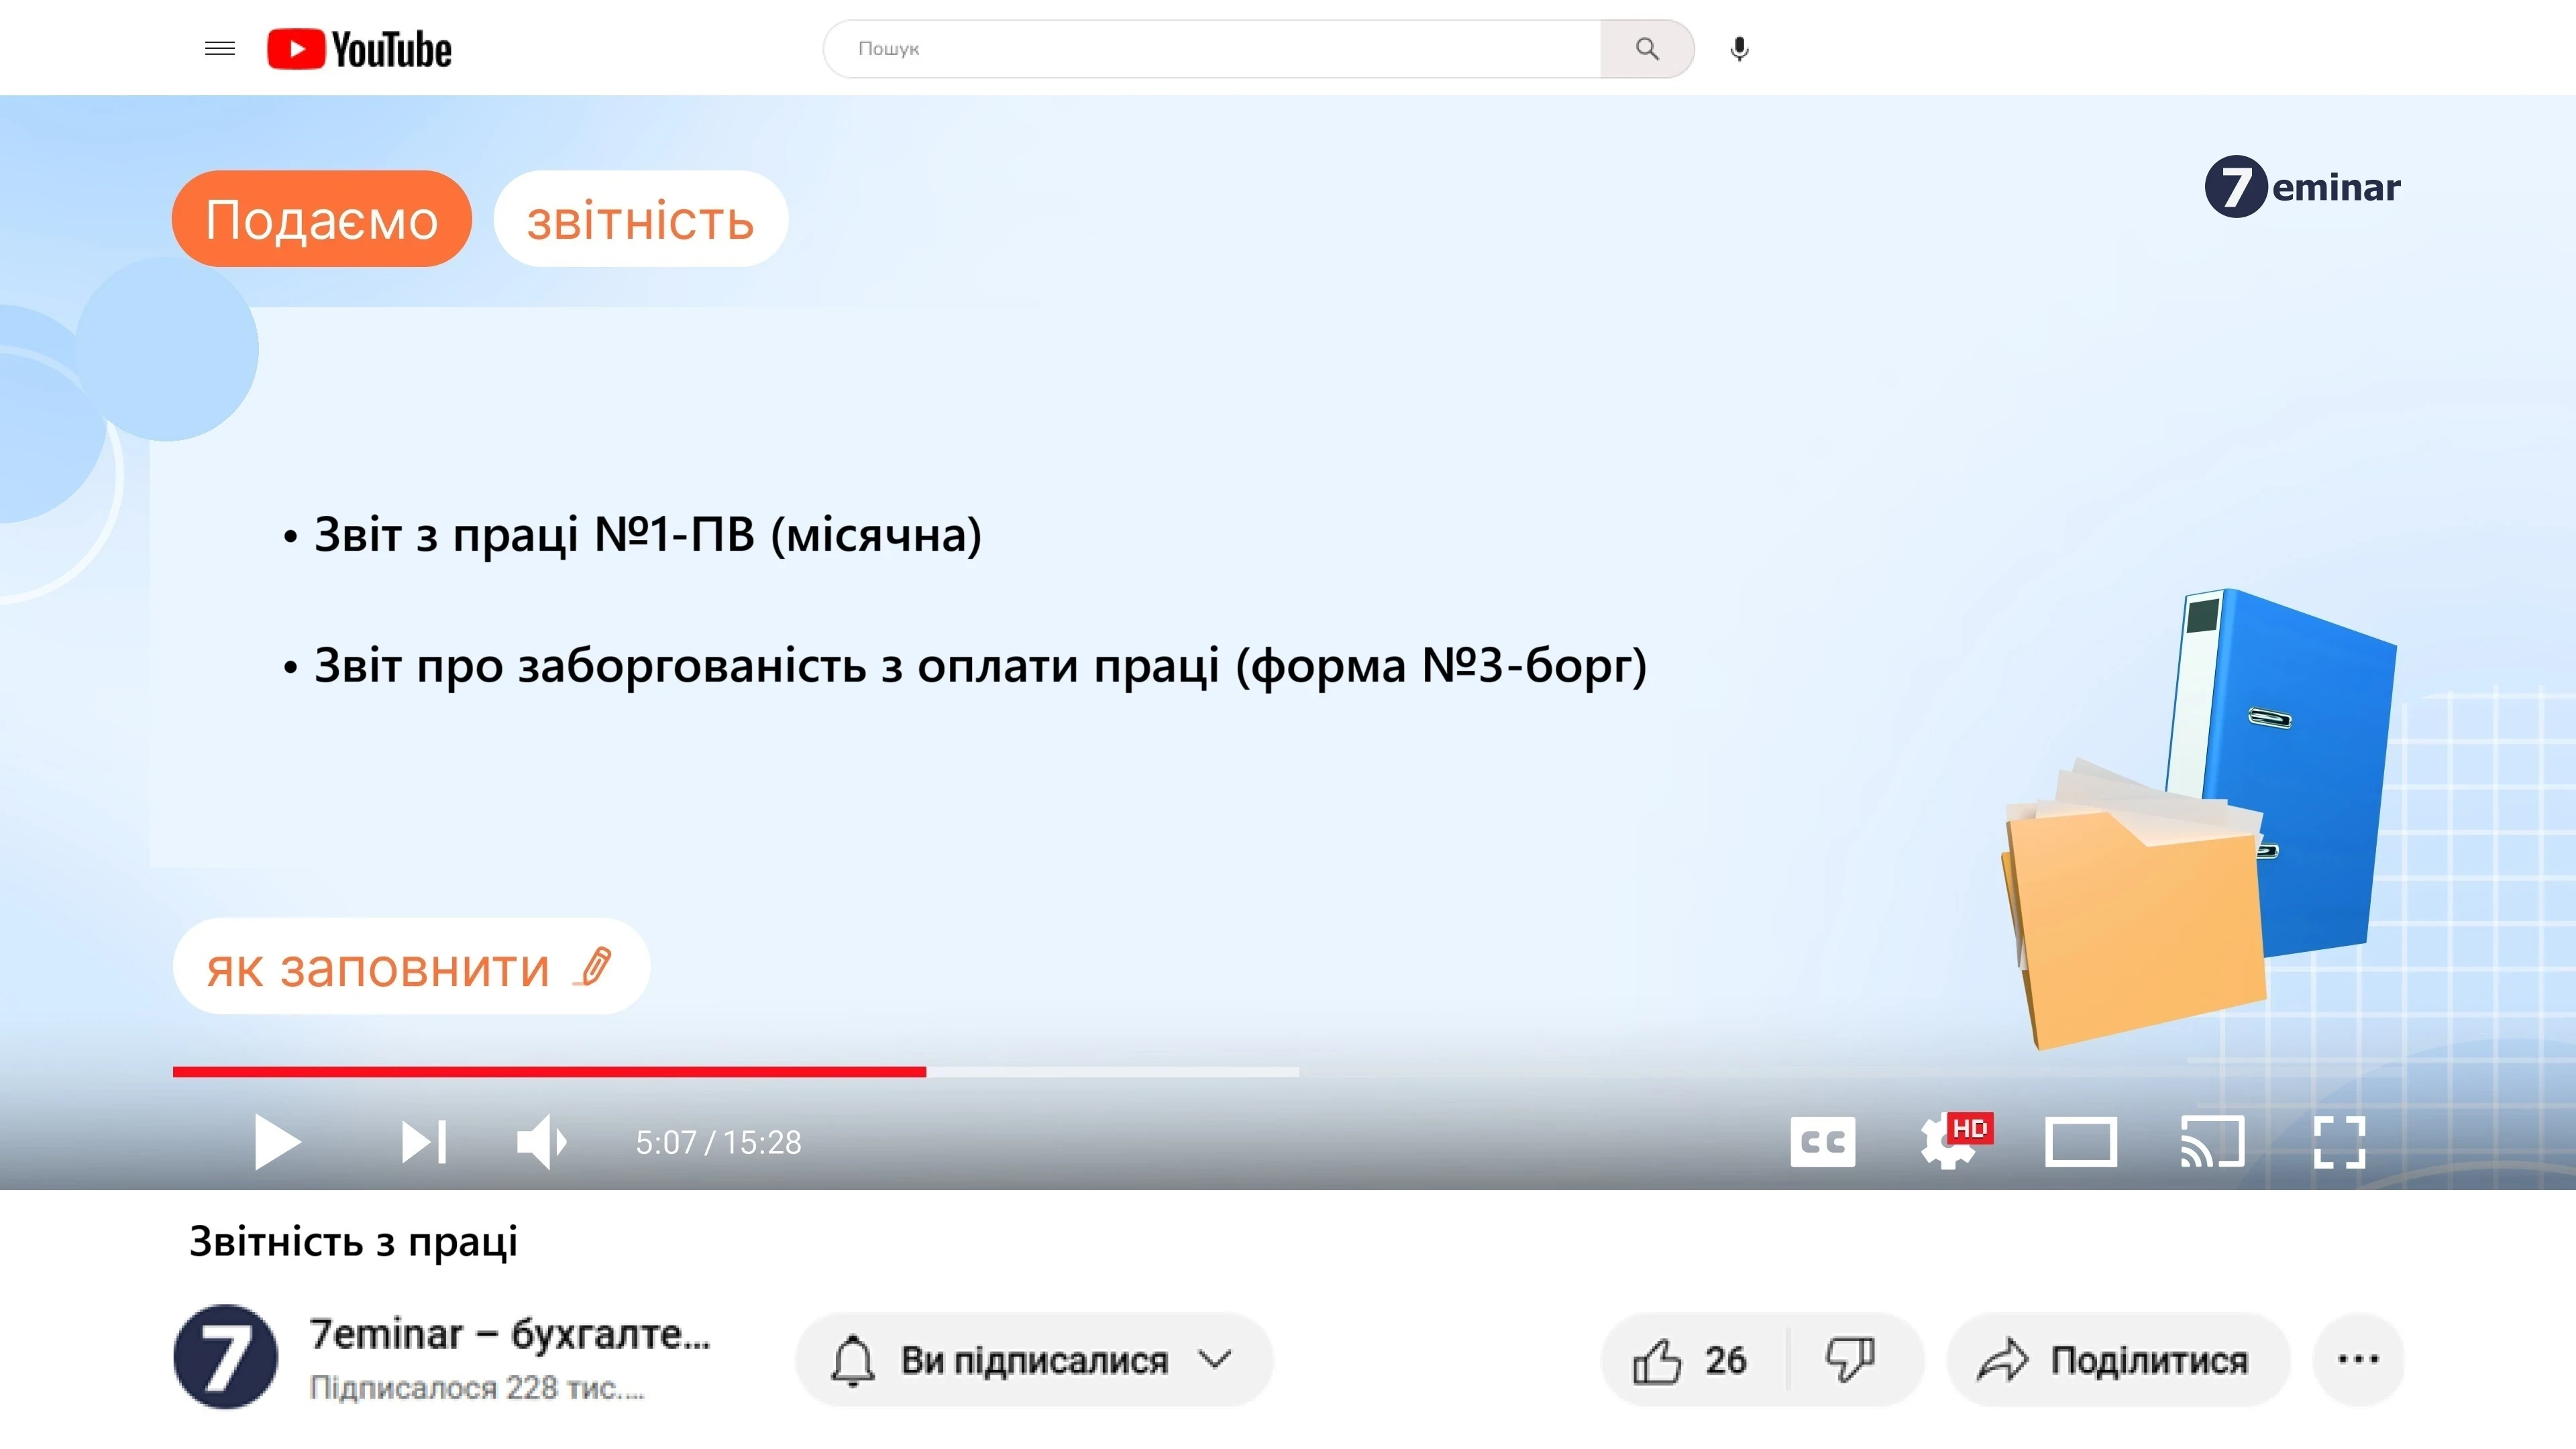
9 листопада – граничний строк подання податкової звітності за III квартал 2026 року
9 листопада 2026 року – останній день подання низки податкових декларацій і звітів за ІІІ квартал. Звітувати мають платники податку на прибуток, єдиного податку 3-ї групи, ПДВ, туристичного збору, рентної плати та інших податків і зборів. Зверніть увагу: декларацію з податку на прибуток та звіт про нарахування внеску на підтримку працевлаштування осіб з інвалідністю подаватимуть уперше за новими формами. Щоб не пропустити граничний строк, зібрали перелік звітності, яку потрібно подати за ІІІ квартал 2026 року

Податкова та фінзвітність
09.11.2026
До 9 листопада подаємо оновлену декларацію з прибутку: звітуємо за новими змінами за ІІІ квартал 2026 року
У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал
Бронювання, критичність
09.11.2026
Працевлаштування працівника, який звільнився з основного місця, але залишився оформленим сумісником в іншого роботодавця та його облік для квоти бронювання у 2026 році
Працівник звільнився з основного місця роботи, а паралельно він працював за сумісництвом на іншому підприємстві. Роботодавцю не повідомив, що звільнився з основного. Чи можемо ми його працевлаштувати на наше підприємство і враховувати у квоту військовозобов'язаних, як працівника за основним місцем роботи для бронювання інших співробітників?
Пенсія, соцпільги
09.11.2026
Вихід на пенсію наприкінці року: коли вигідніше подати заяву до ПФУ
Як дата звернення до ПФУ впливає на розмір пенсії, як працює правило трьох місяців та чому тим, хто досягає пенсійного віку наприкінці року, інколи вигідніше подати заяву у січні. Пояснюємо на прикладах, як середня зарплата за три попередні роки впливає на майбутню виплату
Бронювання, критичність
09.11.2026
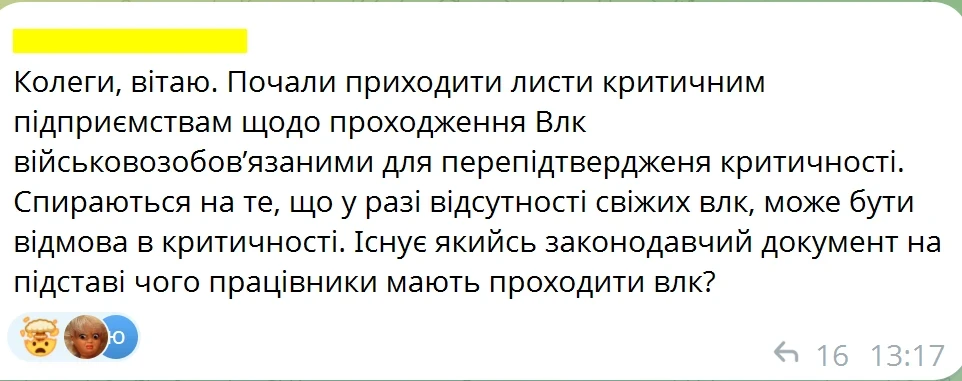
Критичність підприємства без ВЛК: чи має ОВА право відмовити
Отримали лист від ОВА щодо забезпечення ВЛК для усіх працівників. Зателефонували, спитали про підстави. Нас усно повідомили, що просто не погодять наступну критичність. Що робити? Чи з'явилися якісь конкретні вимоги?
Календар бухгалтера
09.11.2026
До 9 листопада: подаємо фінансову звітність за 9 місяців 2026 року до ДПС+ статті по заповненню
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці
Судова практика
09.11.2026
Строки зберігання документів ФОП: ВС пояснив, коли можна застосовувати штраф за їх ненадання
Верховний Суд у постанові від 16.10.2026 у справі №420/31837/23 наголосив: строки зберігання податкових документів потрібно обчислювати окремо щодо кожного звітного періоду з урахуванням законодавчих положень про їх зупинення або продовження. Наслідки за п. 44.6 ПКУ можна застосовувати лише до документів, обов’язок зберігати які ще діяв на момент перевірки
Єдиний податок
09.11.2026
Протипожежні послуги та ліцензія МВС: чи дозволено працювати на спрощеній системі в 2027 році
ДПС роз’яснила, чи може товариство перейти з 1 січня 2027 року на третю групу єдиного податку зі ставкою 5%, якщо за КВЕД 80.20 фактично надає лише послуги та виконує роботи протипожежного призначення. Податкова вказує, що наявність ліцензії на охоронну діяльність перешкоджає перебуванню на спрощеній системі незалежно від того, чи здійснює товариство таку діяльність фактично
ПДВ
09.11.2026
Імпорт товару за договором комісії: коли комісіонер нараховує ПДВ лише на винагороду
ДПС роз’яснила порядок нарахування ПДВ у разі ввезення товарів за договором комісії, якщо у митній декларації вантажоодержувачем зазначено комітента. За таких умов п. 189.4 ПКУ не застосовується, тому передача імпортованого товару комітенту не зумовлює нарахування комісіонером ПДВ на його вартість. Податкові зобов’язання комісіонер визначає за послугою комісії – виходячи із суми комісійної винагороди
Бронювання, критичність
09.11.2026
Критичність для Дія Сіті ускладнили? Нові правила, зарплатні вимоги, ліміти та ризики втрати бронювання
Розберемо, як нові вимоги, визначені Кабміном для отримання критично важливого статусу, мають врахувати резиденти Дія Сіті після 27 жовтня 2026 року. Також з’ясуємо, які правила збільшення ліміту бронювання понад 50% відтепер діють та на що слід звернути особливу увагу
Єдиний податок
09.11.2026
Безоплатна ліцензія на SaaS-систему: чи включати її вартість до доходу ФОП-єдинника
ДПС роз’яснила податкові наслідки безоплатного отримання ФОП – платником єдиного податку третьої групи невиключної ліцензії на використання програмної SaaS-системи. Вартість такого немайнового права включається до доходу єдинника та оподатковується єдиним податком і військовим збором. Якщо вартість не визначена договором, її встановлюють за звичайними цінами на аналогічні права
Цільове фінансування
09.11.2026
До 100 тис. євро для українських громад: як отримати грант на проєкт із литовським партнером
Литовський фонд співробітництва з розвитку та гуманітарної допомоги оголосив конкурс спільних проєктів українських і литовських громад із загальним бюджетом 850 тис. євро. Розмір гранту становить від 10 тис. до 100 тис. євро, він може покривати до 90% допустимих витрат
ПДВ
09.11.2026
Розбіжність в одну копійку між податковою накладною та оплатою: чи впливає вона на податковий кредит
ДПС роз’яснила, чи може покупець сформувати податковий кредит, якщо загальна сума в зареєстрованій податковій накладній відрізняється від суми оплати за первинними документами на одну копійку. Якщо розбіжність у сумі ПДВ виникла через арифметичне округлення, вона сама по собі не є підставою для невизнання податкового кредиту за умови дотримання інших вимог ПКУ
Готівкові кошти, розрахунки
09.11.2026
Які банкноти гривні будуть вилучені з обігу у 2026 році
Національний банк України поступово оновлює готівковий обіг, замінюючи старі покоління банкнот гривні на сучасніші з підвищеним рівнем захисту. Станом на 2026 рік частина купюр попередніх випусків уже вилучена з обігу або втратила статус платіжного засобу, тоді як банкноти третього покоління продовжують поступово замінюватися