

Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Експерт пояснив, як у 2026 році оформити та виплатити «13-ту зарплату», які умови передбачити у локальних документах, як оподаткувати річну премію, відобразити її у звітності та врахувати при розрахунку середньої зарплати
На законодавчому рівні не визначено такого поняття як «13 зарплата». Це свого роду певна річна винагорода, премія.
Така винагорода також не є обов’язковою, оскільки в КЗпП та Законі про оплату праці її виплата не передбачена. Тому якщо роботодавець бажає заохотити своїх працівників, він може передбачити таку виплату у колдоговорі чи іншому локальному документі.
Право на це дає ст. 9-1 Кодексу законів про працю (далі – КЗпП):
Підприємства, установи, організації в межах своїх повноважень і за рахунок власних коштів можуть встановлювати додаткові порівняно з законодавством трудові і соціально-побутові пільги для працівників.
Оскільки правила надання такої винагороди не передбачені нормативно-правовими актами, усі нюанси виплати її працівникам слід передбачити в колективному договорі чи в Положенні про преміювання та інші стимулюючі виплати або в окремому розділі Положення про оплату праці, або взагалі розробити окреме Положення про винагороду за підсумками роботи за рік.
Відповідно до ст. 97 КЗпП та ст. 15 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці» (далі – Закон про оплату праці)
встановлюються підприємствами, установами, організаціями самостійно у колективному договорі з дотриманням норм і гарантій, передбачених законодавством, генеральною та галузевими (регіональними) угодами.
Якщо колективний договір на підприємстві, в установі, організації не укладено, роботодавець зобов'язаний погодити ці питання з виборним органом первинної профспілкової організації (профспілковим представником), що представляє інтереси більшості працівників, а у разі його відсутності – з іншим уповноваженим на представництво трудовим колективом органом.
Тобто в колдоговорі або іншому локальному документі прописують умови виплати «13 зарплати». А ось вже конкретні розміри премій і винагород встановлюються роботодавцем у наказі про виплату такої винагороди / премії з урахуванням вимог, передбачених таким локальних документом. Саме на підставі такого наказу буде проводитись нарахування винагороди працівникам.
Умови та розміри винагорода слід прописати в колдоговорі чи положенні про винагороду за підсумками роботи за рік. Увага! Оскільки на нормативному рівні таких правил не затверджено, все що буде зазначено в такому положенні буде правильним саме для вашого підприємства. В такому документі слід передбачити такі моменти як:
Джерела виплати. Винагорода може виплачувати за рахунок прибутку, який залишається в розпорядженні підприємства (відсоток прибутку, який використовується для виплати винагороди, встановлюється колективним договором), про що слід зазначити в положенні.
Зверніть увагу! «13 зарплата» може виплачуватись не завжди
Наприклад, її неможливо буде виплатити, якщо на підприємстві недостатньо коштів для її виплати. Тому рекомендуємо в колдоговорі чи іншому локальному документі прописати умову, що така річна винагорода виплачується за фінансової можливості.
Категорії працівників. Як правило така річна винагорода виплачується усім працівникам. Проте можна зазначити категорії працівників, яким вона не виплачується.
Так, наприклад, ви можете прописати, що річна винагорода / премія виплачується тільки працівникам, які працювали повний рік.
Можете передбачити окремі випадки виплати такої винагороди новоприйнятим працівникам та звільненим, а саме:
або
Окремо можна прописати, що винагорода не буде виплачуватись працівникам, що звільнились протягом року за власним бажанням без поважних причин, за згодою сторін тощо.
Період виплати. Як правило така винагорода виплачується за підсумками року.
Тобто і показники, за які може виплачуватись така виплата слід розглядати в межах року. Крім того, варто прописати (за вашим бажанням), що винагорода буде виплачуватись пропорційно відпрацьованому часу для певних категорії працівників.
Наприклад, може бути передбачено умову, що у разі перебування працівника в оплачуваній відпустці, у разі хвороби, така винагорода буде виплачуватись в повному розмірі, а, наприклад для тих працівників, які мобілізовані чи повернулись на роботу, перебували в неоплачуваних відпустках, для інших категорій працівників – пропорційно відпрацьованому часу.
Строк виплати. Річна винагорода може виплачуватись як наприкінці року (у грудні місяці), так і на початку наступного року (в січні – лютому чи навіть пізніше). Конкретні строки виплати мають бути прописані у вашому локальному документі.
Розмір «13 зарплати». Обов’язково слід зазначити в якому розмірі буде виплачуватись річна винагорода. Тут все вирішує роботодавець за погодженням із профспілкою або представником трудового колективу (ст. 97 КЗпП). Розмір може бути яким завгодно – і розмірі окладу, двох, трьох окладів, в розмірі мінімальної зарплати, в розмірі середнього заробітку. Ба більше, такою винагородою можна заохочувати працівників, що працюють тривалий час на підприємства.
Наприклад можна передбачити, що винагорода залежить від безперервного стажу роботи на підприємстві, а розмір її може бути таким:
Якщо винагорода буде виплачуватись в розмірі середньої зарплати, то варто прописати яким чином буде здійснений розрахунок. Наприклад, можна передбачити, що середня заробітна плата для виплати винагороди буде обчислюватись виходячи із виплат за останні 12 місяців роботи шляхом ділення зарплати за відпрацьований час на фактично відпрацьовані дні.
Працівник працює на підприємстві 7 років. Положенням про винагороду передбачено, що працівникам, які мають безперервний стаж роботи на підприємстві від 6 до 10 років винагорода виплачується в розмірі 150% середньомісячної зарплати, та прописано, що сам розрахунок середньої зарплати відбувається за правилами Порядку обчислення середньої заробітної плати, затверджений постановою КМУ від 08.02.1995 №100 (далі – Порядок №100), встановленими для надання матеріальної (грошової) допомоги.
В 2026 році працівник відпрацював 240 дні із 261 (у червні перебував у щорічній відпустці) та нарахована зарплата за відпрацьований час склала 275 000 грн:
Відповідно до ст. 2 Закону про оплату праці та п.п. 2.3.2 Інструкції зі статистики заробітної плати, затвердженої наказом Держкомстату від 13.01.2004 №5 (далі – Інструкція №5) винагорода за підсумками роботи за рік входить до фонду оплати праці у складі інших заохочувальних і компенсаційних виплат.
Таким чином оподатковується вона у тому місяці, в якому здійснені нарахування як звичайна зарплата, а саме утримуйте із нарахованої винагороди ПДФО в розмірі 18% та військовий збір в розмірі 5%.
Також на неї нараховується ЄСВ за ставкою 22% для звичайних працівників або 8,41% для працівників, яким встановлено інвалідність. При чому суму винагороди включають до того місяця, в якому вона нарахована.
Також не забувайте що сума такої винагороди буде враховуватись при визначенні максимального та мінімального ЄСВ, при чому розподіляти її по місяцях, за які вона нарахована для працюючих осіб не потрібно! У базу нарахування ЄСВ її суму включають у місяці нарахування повністю, але в межах максимальної величини (з січня по грудень 2026 – 172 940 грн; 8647 грн х 20).
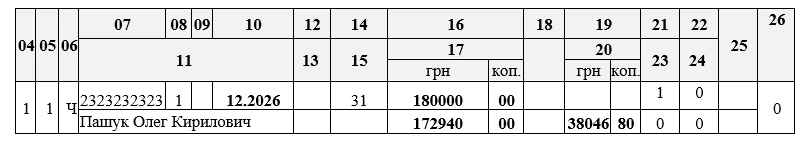
Працівнику (основне місце роботи, без інвалідності, ставка ЄСВ 22%) в грудні нараховано зарплату в розмірі 90000 грн, а також річну винагороду за підсумками роботи в 2026 році в сумі 90000 грн.
Загальний нарахований дохід склав 180 000 грн (90000 грн зарплата + 90000 грн винагорода).
З усієї суми буде утримуватись ПДФО та ВЗ. А ЄСВ буде нараховуватись тільки в межах максимальної величини бази нарахування ЄСВ 160 000 грн, на суму перевищення (180 000 – 172 940 = 7060 грн) ЄСВ не буде нарахований.
Визначимо податки та внески з такої суми:
Додаток 1. Відображайте нараховану ви нагороду в одному рядку із зарплатою поточного місяця.
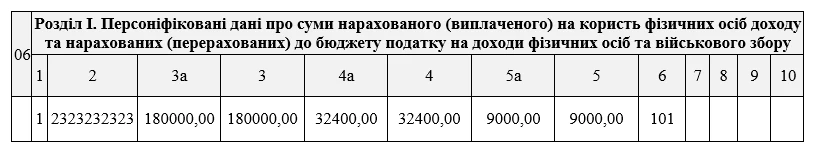
Додаток 4ДФ. Винагорода буде показана з ознакою доходу 101, як звичайна зарплата.
На умовах попереднього прикладу додаток 1 та додаток 4ДФ буде заповнений так, як зображено нижче.
Додаток 1 за грудень 2026
Додаток 4ДФ за грудень 2026
Якщо вашим локальним документом передбачено виплату річної винагороди працівнику, який вже звільнився, то потрібно знати про особливості нарахування ЄСВ на таку винагороди та відображення її в податковому розрахунку.
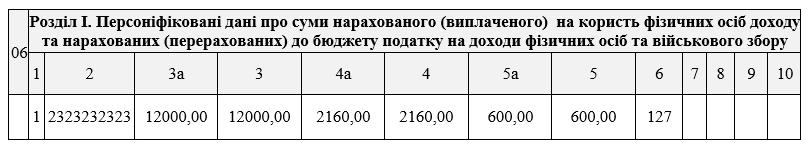
ПДФО та ВЗ. Для цілей оподаткування таку виплату розглядають не як зарплату, а як інший дохід. Тобто із неї утримують ПДФО та ВЗ за звичайними ставками (оскільки така виплата не звільнена від оподаткування), але в додатку 4ДФ її показують із ознакою доходу 127.
ЄСВ. В даному випадку слід застосовувати спеціальне правило, передбачене ч. 2 ст. 7 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування»:
Для осіб, які працюють у сільському господарстві, зайняті на сезонних роботах, виконують роботи (надають послуги) за цивільно-правовими договорами, творчих працівників (архітекторів, художників, артистів, музикантів, композиторів, критиків, мистецтвознавців, письменників, кінематографістів), та інших осіб, які отримують заробітну плату (дохід) за виконану роботу (надані послуги), строк виконання яких перевищує календарний місяць, єдиний внесок нараховується на суму, що визначається шляхом ділення заробітної плати (доходу), виплаченої за результатами роботи, на кількість місяців, за які вона нарахована. Зазначений порядок нарахування внеску поширюється також на осіб, яким після звільнення з роботи нараховано заробітну плату (дохід) за відпрацьований час або згідно з рішенням суду – середню заробітну плату за вимушений прогул.
Тобто для цілей ЄСВ загальну суму винагороди ділять на кількість місяців, за які її нараховано. Отриману суму премії кожного місяця додаємо до бази нарахування такого відповідного місяця та порівнюємо з мінімальною зарплатою та максимальною базою нарахування ЄСВ, що діяли у відповідних місяцях, на які припала розподілена річна премія. А в додатку 1 таку винагороду відображаємо в декількох рядках із застосуванням типу нарахування 1 в графі 9.
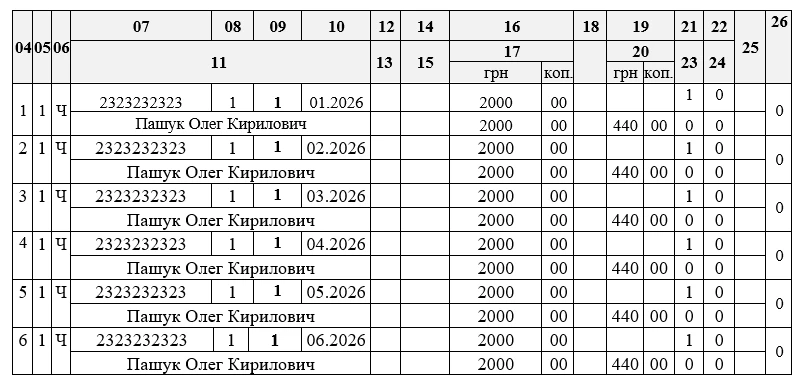
Приклад 3. Працівник звільнився у червні 2026 року. В грудні 2026 згідно з умовами положення йому нараховано річну винагороду в сумі 12000 грн. Припустимо, що в місяцях 2026 року до місяця звільнення розмір нарахованої зарплати такого працівника перевищував мінімальну зарплату та був менше максимальної величини бази нарахування ЄСВ.
Працівник у 2026 році відпрацював 6 місяців. Тому винагороду, яка була нарахована у грудні, ділимо на 6 (12000 : 6 = 2000 грн).
В додатку 1 заповнюємо 6 рядків, зазначаючи в графі 8 звичайну зарплатну категорію застрахованої особи (01 або 02 для особи з інвалідністю та ставкою ЄСВ 8,41 %), в графі 9 – тип нарахування «1», в графі 10 – місяць, у графі 16, 17 – розмір винагороди що приходиться на відповідний місяць, в графі 20 – ЄСВ.
Зразок заповнення Додатку 1 та додатку 4ДФ за умовами прикладу 3 нижче.
Додаток 1 за грудень 2026
Додаток 4ДФ за грудень 2026
Річна винагорода буде приймати участь в розрахунку середньої зарплати. Але є нюанси.
Лікарняні / декретні
Відповідно до п. 3 Порядку обчислення середньої заробітної плати (доходу, грошового забезпечення) для розрахунку виплат за загальнообов’язковим державним соціальним страхуванням, затвердженого постановою Кабміну від 26.09.2001 №1266 (далі – Порядок №1266) середня зарплата для лікарняних / декретних визначається діленням нарахованої зарплати, на яку нарахований ЄСВ на кількість календарних днів розрахункового періоду.
Оскільки річна винагорода згідно з Інструкцією №5 відноситься до заробітної плати, на неї нараховується ЄСВ, вона буде включатись до розрахунку середньої зарплати. При чому розподіляти премію за місяцями, за які вона нарахована не потрібно. Це не передбачено Порядком №1266.
Працівник захворів в грудні 2026 року. Нарахований заробіток в періоді грудень 2025 – листопад 2026 склав 350 000 грн. Зокрема, в лютому 2026 року працівнику нарахована річна винагорода за підсумками роботи в 2025 році в сумі 50 000 грн. Крім того, нарахована зарплата за такий місяць склала 25 000 грн.
Всі сума нарахованої річної винагороди буде включатись до сукупного доходу. Середня зарплата буде складати: 350 000 : 365 = 958,90 грн.
Відпускні та інша середня зарплата за Порядком №100
Тут будуть особливі правила включення винагороди до розрахунку середньої зарплати. Премії (в тому числі за місяць) та інші заохочувальні виплати за підсумками роботи за певний період під час обчислення середньої заробітної плати враховуються в заробіток періоду, який відповідає кількості місяців, за які вони нараховані, починаючи з місяця, в якому вони нараховані.
Для цього до заробітку відповідних місяців розрахункового періоду додається частина, яка визначається діленням суми премії або іншої заохочувальної виплати за підсумками роботи за певний період на кількість відпрацьованих робочих днів періоду, за який вони нараховані, та множенням на кількість відпрацьованих робочих днів відповідного місяця, що припадає на розрахунковий період. Якщо період, за який нараховано премію чи іншу заохочувальну виплату, працівником відпрацьовано частково, під час обчислення середньої заробітної плати враховується сума у розмірі не більше фактично нарахованої суми премії чи іншої заохочувальної виплати (п. 3 Порядку №100).
Тобто винагорода буде включатись до розрахунку середньої зарплати, але
Щоб визначити як розподілити загальну суму винагороди поділити на кількість відпрацьованих робочих днів періоду, за який вона нарахована. Далі помножити на кількість відпрацьованих робочих днів відповідного місяця до якого така винагорода віднесена і який припадає на розрахунковий період (лист Мінекономіки від 10.09.2021 №4711-06/45145-07).
Працівнику надається оплачувана відпустка в січні 2027 року. В розрахунковому періоді січень 2026 – грудень 2026 року нарахована зарплата склала 450 000 грн. Крім того, у лютому 2026 року працівнику була нарахована річна винагорода за 2025 рік в сумі 50 000 грн. У 2025 році працівник відпрацював 240 днів (частково). За період з лютого по грудень відпрацьовано 219 днів.
Річна винагорода нарахована у лютому 2026 року. Відповідно вона буде відноситись до 12 місяців наперед починаючи з лютого 2026, тобто до лютого 2026 – січня 2027. Проте оскільки розрахунковий період січень – грудень 2026, до розрахунку буде включатись винагорода, яка віднесена до місяців з лютого до грудня 2026 року.
Також потрібно зробити розрахунок пропорційно відпрацьованим дням:
Шаблони та зразки документів:
Положення про преміювання працівників
Читайте більше:
Створюємо резерв для виплати річної премії
Премії працівникам: чи є обмеження, як оформити, вплив на середню для лікарняних та відпускних
Чи обов'язково треба письмово брати заяви з працівників для складання графіку відпусток? Чи це можна в усній формі зробити? В нас просто 14 осіб працюють. Всі раніше усно підійшли, сказали, й ми затвердили графік

Працівника у травні 2026 року переводили із сумісництва на основне місце роботи через прийняття-звільнення. При звільненні з сумісництва ми йому компенсували соц.відпустку як батькові 2-х дітей до 15 років за 2026 рік. Зараз такий працівник звільняється 30.11.2026р. Чи потрібно вдруге за рік компенсувати соц. відпустку на дітей, тепер вже за основним місцем роботи?

Юрособа на загальній системі, платник ПДВ, здає в оренду 5 автомобілів і причепів ФОПу на єдиному податку. Чи можна акт наданих послуг по оренді виписувати раз на рік 31 груднем (на суму орендної плати за весь рік)? Якщо підприємство квартальний платник податку на прибуток і в договорі прописати, суму орендної плати за квартал, то можна робити один акт раз на квартал?

З 20:00 21 листопада 2026 року до 12:00 22 листопада 2026 року державне підприємство «Національні інформаційні системи» буде проводити планові технічні роботи з оновлення програмного забезпечення Державного реєстру актів цивільного стану громадян

Суд визнав власницю собаки винною у порушенні правил утримання тварин після того, як під час вигулу без намордника собака заподіяла шкоду здоров’ю малолітньої дитини. За рішенням суду жінці призначили штраф із конфіскацією тварини, а апеляційну скаргу залишили без задоволення

Мінекономіки затвердило методичні рекомендації щодо врахування біорізноманіття під час стратегічної екологічної оцінки містобудівної документації. Вони допоможуть громадам виявляти вразливі природні території, оцінювати ризики забудови та інфраструктурних проєктів, розглядати альтернативи й передбачати заходи для збереження екосистем

Внутрішньо переміщені особи можуть безоплатно отримати правничі консультації, допомогу зі складенням заяв і скарг, а також, за наявності права на вторинну правничу допомогу, – підготовку документів для суду та представництво інтересів. Зокрема, юристи допомагають із питаннями відновлення документів, соціальних виплат і оформлення спадщини на майно, розташоване на тимчасово окупованій території

Споживачі мають право безоплатно отримувати інформацію про складові тарифів, власні нарахування, обсяги споживання та розрахунок заборгованості за комунальні послуги. Окремі вимоги встановлено щодо розкриття інвестиційних програм постачальників і звітності управителів багатоквартирних будинків: останні мають звітувати про виконані роботи щонайменше раз на квартал, а на звернення співвласника – надати відповідний звіт протягом 10 днів

Пенсіонери, які виїжджають з України на постійне місце проживання за кордон, можуть за своєю заявою отримати призначену пенсію за шість місяців наперед. Подальший порядок пенсійного забезпечення залежить від країни переїзду: у частині держав українську пенсію продовжує виплачувати ПФУ, в інших пенсійне забезпечення здійснює країна проживання відповідно до міжнародного договору

ДПС у своїй консультації пояснила, за яких умов постачальник товарів (у зверненні – кар’єрного піску) визначає дату виникнення податкових зобов’язань з ПДВ за правилами п. 187.7 ПКУ – на дату зарахування коштів на рахунок, а не за «першою подією» (п. 187.1 ПКУ)

На підприємстві працює працівник, якого було мобілізовано до ЗСУ. Під час проходження служби він отримав УБД, тепер працівник звернувся з проханням здійснювати йому грошові виплати. Чи зобов’язане підприємство виплачувати кошти працівнику, який перебуває на військовій службі та має статус УБД?

Із 5 грудня 2026 року підприємства без укриття або безпечного простору можуть втратити право працювати під час «жовтої» повітряної тривоги. Водночас Мінекономіки запропонувало відтермінувати ці вимоги для бізнесу, який уже розпочав облаштування укриття або будує його за проєктом. За даними дослідження «Економічної правди», у Києві 15% закладів не мають укриття в радіусі 300 метрів, а з урахуванням можливої нестачі місць ця частка може зрости до 36%. Розповідаємо, які умови роботи бізнесу під час «жовтої» тривоги пропонують змінити та хто зможе отримати відстрочку

Запровадження ПДВ для ФОП може бути відтерміноване до завершення війни, однак остаточне рішення залежатиме від її тривалості та домовленостей із МВФ. Голова податкового комітету Данило Гетманцев заявив, що зробить усе можливе, аби не запроваджувати нові правила під час воєнного стану, але визнав, що питання залишається гострим для міжнародних партнерів. Водночас у межах програми з МВФ передбачено скасування звільнення від ПДВ для підприємців на спрощеній системі та підвищення порогу реєстрації. Розбираємося, які строки обговорюють, яким може бути ліміт обороту та що відомо про бронювання ФОП

Роботодавець може відмовити у наданні відпустки, якщо вона надається за угодою сторін, або ж працівникам об'єктів критичної інфраструктури під час воєнного стану. Однак, відмовити в обов'язкових відпустках, що надаються за графіком або передбачені законом, він не може

Мінфін оприлюднив наказу про внесення змін до нормативно-правових актів із бухгалтерського обліку, зокрема до Інструкції про застосування Плану рахунків. Враховано право узуфрукта та інші речові права на державне й комунальне майно, уточнено коло юросіб, на які поширюються правила, та вилучено згадки про казенні підприємства

Шпалери для робочого столу бухгалтера на грудень 2026 року – безкоштовні заставки з календарем, важливими датами, нормою робочого часу та строками реєстрації ПН і РК в ЄРПН. Обирайте один із чотирьох варіантів і завантажуйте безкоштовно

Деякі постачальники надають видаткові накладні без печатки (хоча мають печатку), або без підпису зі своєї сторони, або і без печатки і без підпису. 1. Чи достатньо буде в таких випадках печатка та підпис про отримання лише з нашого боку? 2. Хто має право підписувати видаткову накладну під час отримання товару: продавець чи директор підприємства? За умови, що товар приймає продавець. 3. Чи обов'язково ставити печатку на отриманих накладних?

Діти та молодь віком 18–23 роки, які повернулися в Україну після депортації, примусового переміщення або з тимчасово окупованих територій, мають право на одноразову допомогу в розмірі 50 000 грн. Щоб отримати виплату ще до кінця 2026 року, заяву потрібно подати не пізніше 11 грудня включно

Податковий кодекс не передбачає окремих послаблень для платників, які перебувають у процесі припинення. Ліквідаційна комісія або ліквідатор зобов’язані розрахувати податкові зобов’язання, сплатити їх і подати звітність до затвердження ліквідаційного балансу. Пояснюємо, які штрафи загрожують підприємству за порушення строків звітування та сплати податків під час ліквідації


