
Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Податковий розрахунок містить додаток 4ДФ. В ньому відображають усі нараховані виплати фізособам, як оподатковувані, так і не оподатковувані. Крім того є певні правила відображення виплат в додатку 4ДФ в окремих ситуаціях. Ми підготували приклади заповнення додатку 4ДФ Податкового розрахунку, які допоможуть бухгалтерам під час подання зарплатної звітності
Далі розглянемо практичні ситуації відображення нарахованих / виплачених доходів працівникам та іншим фізособам в додатку 4ДФ.
Для працівників і зарплата, і відпускні, і лікарняні в додатку 4ДФ відображаються з однаковою ознакою доходу – «101». Крім того, в додатку 4ДФ перехідні виплати відображають без «розбивки» за місяцями. Все відображають в одному рядку.
Працівнику в червні 2026 року були нараховані: зарплата за відпрацьовані дні червня в сумі 15000 грн, лікарняні за дні хвороби у травні в сумі 5900 грн, та відпускні за дні відпустки у липні в сумі 8100 грн.
Загальний нарахований дохід у червні склав: 15000+5900+8100=29000 (грн).
Додаток 4ДФ за червень буде заповнений наступним чином:

Заробітна плата, що виплачується у встановлені терміни в наступному місяці, має бути відображена у додатку 4ДФ за той період, у який входить попередній місяць, за який заробітну плату було нараховано. Наприклад, у додатку 4ДФ за січень відображається заробітна плата, яка нарахована у січні та виплачена в лютому (пп. 2 п. 4 розд. IV Порядку №4).
Зверніть увагу! Якщо зарплата виплачується несвоєчасно, то незважаючи на те, що ПДФО та ВЗ перераховують до бюджету протягом 30-ти календарних днів, наступних за місяцем нарахування доходів, суми фактично перерахованих ПДФО та ВЗ відображають у графах 4 і 5 4ДФ за наступний місяць.
Працівнику була нарахована зарплата у травні 2026 року в сумі 15000 грн. Зарплата була виплачена своєчасно у встановлений для її виплати строк – 5 червня 2026. Разом із виплатою зарплати було перераховано ПДФО та ВЗ.
Додаток 4ДФ за травень буде заповнений наступним чином:

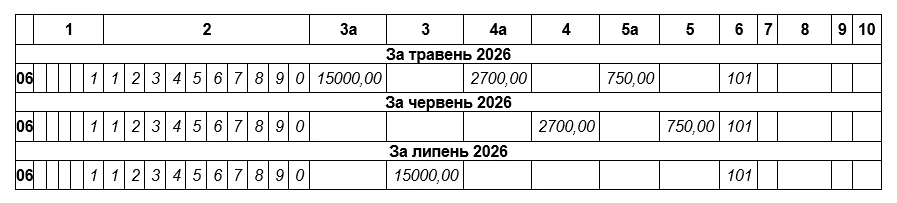
Працівнику була нарахована зарплата у травні 2026 року в сумі 15000 грн. Зарплата була виплачена у липні 2026 року. ПДФО та ВЗ були сплачені 30.06.2026 року. В червні-липні нарахованої зарплати не було (оформлена відпустка без збереження зарплати).
Додаток 4ДФ за травень-липень 2026 буде заповнений наступним чином:
Допомогу по вагітності та пологах в додатку 4ДФ відображають всю суму в одному рядку з ознакою доходу «128», а саме у графі 3а – нарахування, 3 – виплату. Допомога по вагітності не є базою для оподаткування ПДФО та ВЗ (пп. 165.1.1 та пп. 1.7 п. 161 підрозд. 10 розд. ХХ ПКУ), тож графи 4а, 5а, 4 та 5 не заповнюються. При чому у разі виплати допомоги в наступному місяці, графу 3 заповнюють в місяці виплати.
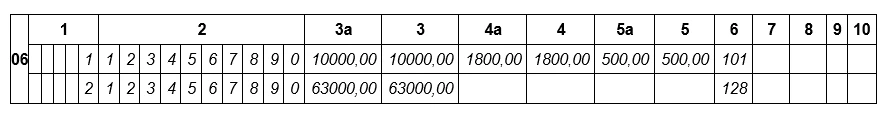
Працівниці в червні 2026 року нараховано зарплату за відпрацьовані дні 10000 грн та допомогу по вагітності та пологах за період відпустки у зв’язку з вагітністю та пологами за період з 15.06.2026 по 18.10.2026 в сумі 63000 грн.
Додаток 4ДФ за червень буде заповнений наступним чином:
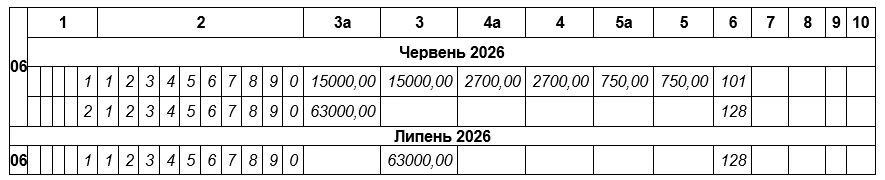
Працівниці в червні 2026 року нараховано зарплату за відпрацьовані дні 15000 грн та допомогу по вагітності та пологах за період відпустки у зв’язку з вагітністю та пологами за період з 22.06.2026 по 25.10.2026 в сумі 63000 грн. Кошти від ПФУ надійшли на спецрахунок 01.07.2026 і були перераховані працівниці.
Додаток 4ДФ за червень-липень буде заповнений наступним чином:
У разі прийняття / звільнення працівника слід заповнити графи 7, 8 додатку 4ДФ. Порядком №4 передбачені такі правила.
У графі 7 «Дата прийняття на роботу» проставляється дата (число, порядковий номер місяця, рік) прийняття фізичної особи на роботу, наприклад, якщо дата прийняття – 12 березня 2024 року, то у графі 7 потрібно вказати «12.03.2024».
Графа 7 заповнюється лише на тих фізичних осіб, які приймалися на роботу у звітному періоді.
у графі 8 «Дата звільнення з роботи» проставляється дата звільнення фізичної особи з роботи (аналогічно при прийнятті на роботу).
Для тих фізичних осіб, які не змінювали місця роботи у звітному періоді, графи 7, 8 не заповнюються.
Графа 8 заповнюється лише на тих фізичних осіб, які були звільнені у звітному періоді за місцем роботи, на якому вони отримували дохід у вигляді заробітної плати, або звільнені до початку звітного періоду, але отримували доходи у звітному періоді.
Тобто якщо працівника прийнято / звільнено, але зарплата не була нарахована в такому місяці, то працівника взагалі не відображають в додатку 4ДФ за відповідний місяць і не заповнюють графи 7, 8.
У разі неодноразового прийняття фізичної особи на роботу і її звільнення з роботи у звітному періоді про таку особу потрібно заповнювати стільки рядків, скільки разів інформація про зміну місця роботи особи зустрічається у звітному періоді.
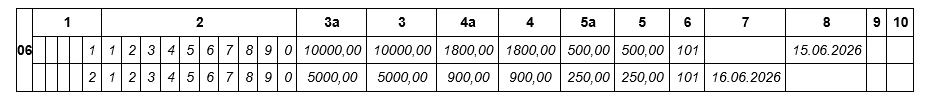
15.06.2026 працівника звільнено, а з 16.06.2026 прийнято на роботу до того ж роботодавця. З 01 по 15 червня працівнику нараховано 10000 грн (зарплата за відпрацьований час + відпускна компенсація). З 16 по 30 червня працівнику нараховано зарплату в сумі 5000 грн.
На цього працівника буде заповнено два рядки, і кожен з ознакою доходу «101». Проте під час заповнення рядка 4 його враховують один раз.
Додаток 4ДФ за червень буде заповнений наступним чином:
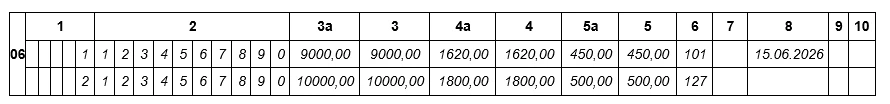
Працівник був звільнений 15.06.2026 на підставі п. 1 ст. 40 КЗпП. Йому були нараховані:
Вихідна допомога не відноситься до зарплати (пп. 3.8 Інструкції №5). Проте вона підлягає оподаткуванню ПДФО та ВЗ. У додатку 4ДФ Податкового розрахунку сума вихідної допомоги вказується у додатку 4ДФ із ознакою доходу «127» (роз’яснення ДПС в ЗІР). Вона відображається окремо від заробітної плати та компенсації за відпустку, які вказуються із ознакою доходу «101».
Додаток 4ДФ за червень буде заповнений наступним чином:
Відповідно до ст. 116 КЗпП при звільненні працівника виплата всіх сум, що належать йому від підприємства, установи, організації, провадиться в день звільнення. Якщо працівник в день звільнення не працював, то зазначені суми мають бути виплачені не пізніше наступного дня після пред’явлення звільненим працівником вимоги про розрахунок.
Статтею 117 КЗпП передбачено відповідальність за затримку розрахунку при звільненні, а саме у разі невиплати з вини власника або уповноваженого ним органу належних звільненому працівникові сум у строки, зазначені в ст. 116 КЗпП, за відсутності спору про їх розмір підприємство, установа, організація повинні виплатити працівникові його середній заробіток за весь час затримки по день фактичного розрахунку, але не більше 6 місяців.
Доходи у вигляді заробітної плати після звільнення працівника нараховує податковий агент та відображає його в Податковому розрахунку за ознакою доходу «127» (лист від 16.02.2021 № 107/2/99-00-04-02-01-02; ЗІР, категорія 103.25).
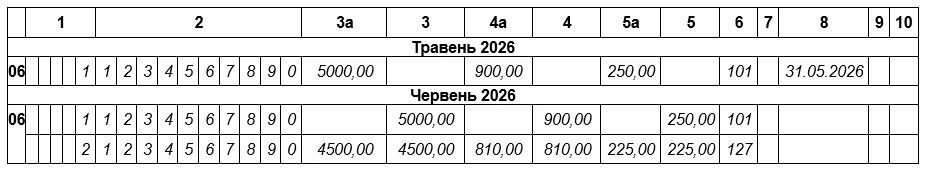
Працівник перебував у відпустці за власний рахунок протягом травня 2026 року. В останній день травня звільнився за власним бажанням і в цей день йому нарахована компенсації за невикористану щорічну основну відпустку 5000 грн. Інші нарахування працівнику в травні не проводились. Виплата належної працівникові суми проведена 15 червня. Також був нарахований середній заробіток за час затримки виплати остаточного розрахунку в розмірі 4500 грн.
Додаток 4ДФ за травень-червень буде заповнений наступним чином:
Якщо до зарплати працівника застосовують ПСП, підприємство відображає це у додатку 4ДФ. У графі 9 «Ознака податкової соціальної пільги» відображається ознака податкової соціальної пільги наведена у розділі 2 «Довідник ознак податкових соціальних пільг» додатку 2до Порядку (пп. 2 п. 4 розд. IV Порядку №4).
Граничний розмір доходу, що дає право на ПСП у 2026 році, – 4660,00 грн. Звичайна ПСП «на себе» у 2023 році – 1664,00 грн.
ПСП може бути звичайна (базова), підвищена, максимальна. Також застосовують ПСП на дітей (базову та/або підвищену).
Залежно від того яка саме ПСП застосовується, потрібно в графі 9 додатку 4ДФ зазначити відповідну ознаку пільги (див. таблицю нижче).
Ознака пільги | Тип та розмір пільги в 2026 р |
01 | Базова пільга в розмірі 50% прожиткового мінімуму - 1664 грн |
02 | Пільга у розмірі 150 % базової суми пільги – 2496 грн |
03 | Пільга у розмірі 200 % базової суми пільги – 3328 грн |
04 | Пільга на двох та більше дітей (1664 грн х кількість дітей віком до 18 років) |
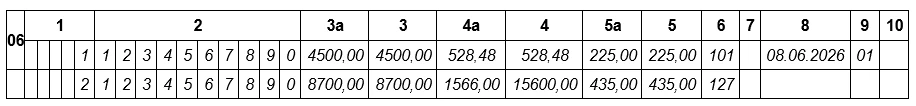
Працівник, зайнятий неповний робочий день, подав заяву на застосовування звичайної ПСП на себе. Його нарахована зарплата за червень склала 4500 грн.
ПДФО утриманий в розмірі: (4500-1664) х 18% = 528,48 грн.
ВЗ утриманий в розмірі: 4500 х 5% =225,00 грн.
Додаток 4ДФ за червень буде заповнений наступним чином:

Працівник звільнився 08.06.2026 р. на підставі п. 1 ст. 40 КЗпП. Йому нараховані:
В даному випадку ПСП застосовується до загальної нарахованої зарплати в сумі 4500 грн (зарплата + компенсація за невикористану відпустку). При чому ПСП буде застосовано, оскільки розмір нарахованого заробітку за місяць не перевищує граничний розмір 4660 грн.
До вихідної допомоги ПСП не буде застосовано, оскільки така виплата не відноситься до зарплати.
Додаток 4ДФ за червень буде заповнений наступним чином:
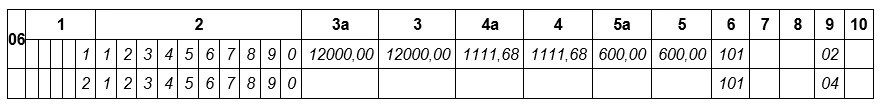
Працівниця має трьох дітей віком до 18 років, у тому числі дитину з інвалідністю. Заява та підтвердні документи на застосування ПСП подані. У червні 2026 року зарплата працівниці становить 12000 грн.
В цій ситуації буде застосовано 2 ПСП (пп. 169.3.1 ПКУ):
Тобто загальний розмір ПСП 1664 х 2 + 2496 = 5824 грн.
Граничний розмір доходу для застосування ПСП становить 13980 грн (4660 грн х 3 дитини). Зарплата працівниці за червень (12000 грн) менше 13980 грн. Отже, ПСП буде застосована.
ПДФО буде утриманий в розмірі: (12000 – 5824) х 18% = 1111,68 (грн).
ВЗ буде утриманий в розмірі: 12000 х 5% =600 (грн).
Як зазначали податківці в ЗІР:
«У разі наявності у фізичної особи в звітному місяці двох ознак податкової соціальної пільги «02» та «04» за однією ознакою доходу «101», податковий агент у додаток у 4ДФ до Розрахунку щодо такої фізичної особи формує два рядки, в кожному з яких у графі 6 зазначає ознаку доходу «101», а у графі 9 – ознаку податкової соціальної пільги «02» та «04» відповідно.
При цьому перший рядок заповнюється в загальному порядку з відображенням усіх граф, а в другому рядку у графах 3а, 3, 4а, 4 та 5а, 5 проставляються прочерки».
Таким чином додаток 4ДФ буде заповнений наступним чином:
Відомості осіб, яким виплачена винагорода цивільно-правового характеру, відображають у табличній частині додатку 4ДФ.
А саме у рядку 05 слід вказувати кількість фізичних осіб, з якими у звітному періоді було укладено договори цивільно-правового характеру і яким було нараховано доходи з ознакою 102, тобто винагороду за ЦПД.
При цьому якщо ЦПД оформлено із працівником підприємства, то враховуйте такого працівника і в рядку 05, і в рядку 04 Додатку 4ДФ, адже винагорода за цивільно-правовим договором, це не зарплата.
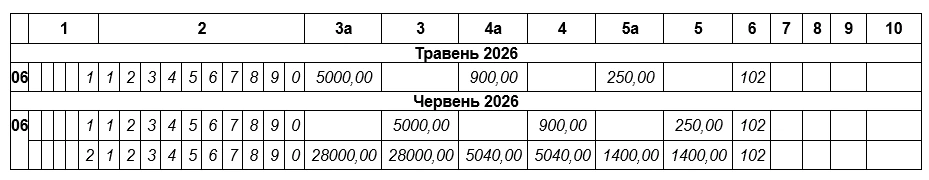
В самій табличній частині 4ДФ винагорода відображається у графі 3а, тобто суму нарахованого доходу відповідно до акту виконаних робіт (наданих послуг). У разі нарахування такої винагороди, її відображення у графі 3а є обов'язковим, незалежно від того виплачена вона чи ні.
У графі 3 відображається сума фактично виплаченої винагороди за таким договором, при цьому вказується сума винагороди без її зменшення на суму ПДФО та ВЗ.
Також зазначається інформація про нарахований та перерахований ПДФО та військовий збір. А в графі 6 вказується ознака доходу «102».
Дата прийняття і звільнення у графах 7 та 8 у 4ДФ на фізичних осіб, які виконують роботу чи надають послуги за цивільно-правовим договором, не заповнюються.
Звичайна фізособа РНОКПП 1234567890 виконувала роботи за ЦПД. Винагороду в сумі 5000 грн нараховано 25 травня, а виплачено 08 червня. Також іншій звичайній фізособі РНОКПП 287418523 (виконувала роботи за ЦПД) винагороду в сумі 28000 грн нараховано й виплачено у червні.
Додаток 4ДФ за травень-червень буде заповнений наступним чином:
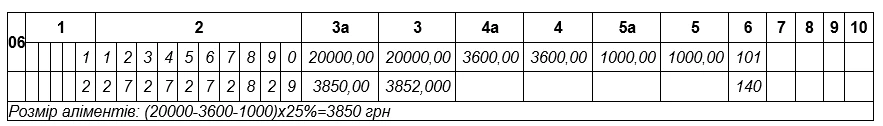
За виконавчим листом із працівника утримують аліменти на користь дитини 5 років. Розмір аліментів – 25% зарплати. У червні зарплата працівника становила 20000 грн. Аліменти перераховують на рахунок виконавчої служби.
Зарплату працівника, який сплачує аліменти, відображають у додатку 4ДФ без вирахування сум аліментів за ознакою доходу «101».
Суму аліментів відображаємо із зазначенням РНОКПП – стягувача (отримувача) таких аліментів за ознакою доходу «140» (див. консультації із категорії 103.25 ЗІР). Той факт, що перераховуємо їх виконавчій службі, не впливає на заповнення графи 2 рядка 06 розділу І додатка 4ДФ – все одно зазначаємо номер стягувача аліментів — фізособи (роз'яснення ЗІР). Аліменти не підлягають оподаткуванню ПДФО і ВЗ (пп. 165.1.14 та пп. 1.7 п. 161 підрозд. 10 розд. XX ПКУ). Тому графи 4а, 4, 5а, 5 в рядку з аліментами не заповнюють.
Додаток 4ДФ за червень буде заповнений наступним чином:
Читайте більше:
Оплата праці водіїв на підприємстві
Податки із заробітної плати 2026: як утримувати
Зарплатні коефіцієнти: як їх запровадити і чому штатного розпису замало
Зарплата на чужу картку: як оформити законно
Переведення на постійну нижчеоплачувану роботу: як нараховувати зарплату правильно
Відомість нарахування заробітної плати
Облік розрахунків із заробітної плати та страхування: бухгалтерські проведення
Оплата праці по-новому: зміни стосуються кожного!
Доплата до мінімальної зарплати – 2026: правила нарахування та практичні приклади
Для розрахунку виплат у зв’язку з нещасним випадком на виробництві, або професійним захворюванням, зазвичай, враховується середня заробітна плата за 12 календарних місяців роботи, що передують місяцю настання страхового випадку, а за меншого стажу – за фактично відпрацьований час

Для працівників з інвалідністю законодавство передбачає додаткові гарантії щодо щорічних та соціальних відпусток. Зокрема, у перший рік роботи вони можуть отримати щорічну відпустку повної тривалості до завершення шестимісячного строку безперервної роботи – за власним бажанням. Також тривалість основної щорічної відпустки залежить від групи інвалідності, а відпустка без збереження зарплати надається обов’язково в установлених законом межах

ДПС роз’яснила, як підтвердити дату отримання покупцем розрахунку коригування до податкової накладної, що передбачає зменшення суми компенсації. ПКУ не встановлює окремого документа чи універсального механізму фіксації такої дати, тому самі дані комерційної програми, зокрема M.E.Doc, не визначені як беззаперечний доказ. Водночас під час обміну через сервіс SWinED ДПС фіксує факт отримання розрахунку коригування покупцем, а платник може подавати й інші документи та відомості на підтвердження дати отримання

Мінфін запропонував оновити Положення №88 щодо документального забезпечення записів у бухгалтерському обліку. Проєкт наказу передбачає, зокрема, вилучення норми про використання факсимільного відтворення підпису під час оформлення первинних документів та уточнення правил застосування самостійно виготовлених бланків. Зміни також мають узгодити Положення №88 з новими правилами документального оформлення окремих операцій з надання послуг, що діють із 1 квітня 2026 року

Під час подання Заяви за формою № 20-ОПП у платників податків часто виникають питання щодо правильності заповнення графи 17, особливо коли йдеться про земельні ділянки. Податківці роз’яснили: у разі подання в електронному вигляді в цій графі потрібно вказати кадастровий номер земельної ділянки (паю), точно відтворюючи його структуру та формат, зазначені в Державному земельному кадастрі

Бізнес, який втратив, знищив або пошкодив майно через війну, зможе добровільно повідомити про це ДПС за спеціальною формою. У повідомленні можна зазначити обставини події, перелік і орієнтовну вартість втраченого майна, результати інвентаризації, інформацію про ПДВ та документи, що підтверджують факт руйнування чи втрати. Подані відомості ДПС планує використовувати для створення Реєстру постраждалого бізнесу та врахування воєнних обставин під час адміністрування податків. Якщо інформація про збитки зміниться або буде доповнена, повідомлення можна подати повторно

У Верховній Раді зареєстровано законопроєкт №16013, який пропонує посилити кримінальну відповідальність за незаконні дії з платіжними інструментами та банківськими рахунками. Документ передбачає нові склади кримінальних правопорушень, зокрема щодо передачі, придбання та використання чужих платіжних інструментів і доступу до рахунків для шахрайства. Окремо пропонується посилити відповідальність за підроблення платіжних документів та незаконне отримання доступу до банківських і платіжних рахунків. Ініціатива спрямована насамперед на протидію використанню так званих «дроп-рахунків» у злочинних схемах

Законопроєкт №16013-1 пропонує посилити відповідальність за окремі порушення правил військового обліку, зокрема для службових осіб, дії яких призвели до незаконного взяття людини на військовий облік. Водночас запропонована норма не означає автоматичного штрафу для будь-якого кадровика за помилку у військовому обліку – необхідним є причинний зв’язок між порушенням і незаконним взяттям конкретної особи на облік. Окремо важливо встановити, чи має відповідальний за військовий облік працівник статус службової особи з огляду на його фактичні організаційно-розпорядчі або адміністративно-господарські повноваження. Законопроєкт було відхилено Комітетом і він не буде розглядатися ВРУ

Чи може працівник отримати грошову компенсацію за 150 календарних днів невикористаної щорічної основної відпустки, накопичених за сім років? Законодавство дозволяє компенсувати невикористані дні щорічної відпустки без звільнення лише за умови фактичного використання працівником не менше 24 календарних днів відпустки за відповідний робочий рік. Виплата компенсації за всі накопичені дні замість надання відпустки суперечить установленим гарантіям права на відпочинок

Якщо автомобіль, за який має сплачуватися транспортний податок, викрали, власник може не сплачувати транспортний податок за період його незаконного заволодіння. Транспортний податок за викрадений автомобіль не нараховується з місяця, наступного за місяцем викрадення, за умови підтвердження факту внесення відомостей про кримінальне правопорушення до ЄРДР. Якщо авто повернули власнику, податок знову сплачується з місяця повернення

ФОП зареєстровано в липні 2026 року, при реєстрації подали заяву на перехід на 2 групу єдиного податку з 01.08.2026, але в ФОП була наявна заборгованість по податках, тому ДПС відмовила у реєстрації платником ЄП. ФОП борги сплатив, як бути далі? Чи можна до 15 вересня подати Заяву про право застосування спрощеної системи оподаткування, щоб бути на єдиному податку з 01 жовтня 2026 року?

МОН затвердило п’ять примірних договорів для співпраці закладів професійної освіти з роботодавцями. Документи мають спростити оформлення партнерств та організацію дуального навчання, практичної підготовки студентів і стажування педагогів на підприємствах. Окремі договори передбачають участь бізнесу у розробленні освітніх програм та можливість використання його матеріально-технічної бази для навчання. Розповідаємо, які форми договорів затвердило МОН та як їх можна використовувати

ДПС роз’яснила, як оподатковувати ПДВ операції з продажу підприємством корпоративних прав, виражених не у формі цінних паперів. Така операція не є об’єктом оподаткування ПДВ, тому податкові зобов’язання не нараховуються, а податкова накладна не складається. Водночас обсяг продажу корпоративних прав потрібно відобразити у рядку 5 декларації з ПДВ та врахувати під час розрахунку пропорції за ст. 199 ПКУ. ДПС також наголошує, що остаточна податкова оцінка залежить від виду корпоративних прав та умов конкретного договору

ФОП має лікарняний листок по вагітності та пологах від 24.08. ЄСВ страчено по серпень включно. Припинив діяльність 31.08, відповідно, ПФУ може оформити лікарняний лише на 8 днів до дати припинення підприємницької діяльності. 1) чи може ФОП повторно зареєструвати діяльність і отримати виплату по лікарняному листу, якщо дата лікарняного буде 24.08? 2) якщо лікар змінить дату на пізнішу після повторного відкриття ФОП, чи можливе оформлення лікарняного по пологах?

Суд підтвердив правомірність штрафу 680 тис. грн за передачу пального перевізникам без відповідної ліцензії. П’ятий апеляційний адміністративний суд дійшов висновку, що заправка автомобілів, які належать стороннім ФОП, є передачею пального іншому суб’єкту господарювання та кваліфікується як його реалізація. При цьому використання пального для перевезення власного врожаю не змінює правової оцінки операції, якщо транспорт залишається у власності перевізника. Суд також визнав достатнім обґрунтування наказу про фактичну перевірку за посиланням на відповідні норми ПКУ та податкову інформацію про можливі порушення

ФОП на 3-й групі отримує валютну виручку від нерезидентів, але хоче використовувати зароблені кошти під час перебування за кордоном. Чи можна переказати валюту з підприємницького рахунку на власний особистий валютний рахунок?

21 вересня – граничний термін подання низки податкових декларацій за липень та для бізнесу й окремих категорій платників, зокрема з ПДВ, рентної плати, акцизу та інших. Водночас нагадуємо, що Податковий розрахунок щомісячно подають лише юрособи і за серпень він подається за оновленою формою

Україна приєдналася до Доповнення до CRS MCAA, яке розширює міжнародно-правову основу для автоматичного обміну інформацією про фінансові рахунки. Це дасть змогу ДПС отримувати від іноземних податкових органів більш повні відомості про рахунки та активи українських податкових резидентів за кордоном. Оновлений CRS передбачає розширення переліку інформації, що підлягає обміну, з урахуванням нових фінансових продуктів та інструментів. При цьому приєднання до Доповнення не створює нового податку та не означає публічного розкриття інформації про фінансові рахунки