

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ДПС роз’яснила, чи може покупець сформувати податковий кредит, якщо загальна сума в зареєстрованій податковій накладній відрізняється від суми оплати за первинними документами на одну копійку. Якщо розбіжність у сумі ПДВ виникла через арифметичне округлення, вона сама по собі не є підставою для невизнання податкового кредиту за умови дотримання інших вимог ПКУ
Товариство здійснило часткову оплату за поставлену Постачальником електроенергiю.
В отриманих вiд Постачальника податкових накладних, зареєстрованих в Єдиному реєстрі податкових накладних (далi – ЄРПН), загальна сума коштiв, що пiдлягають сплатi, з урахуванням ПДВ, вiдрiзняється на одну копiйку вiд загальноi суми сплачених коштiв згiдно первинних документiв.
Товариство просило надати ІПК з питання:
Податківці пояснили, що право на віднесення сум ПДВ до податкового кредиту виникає у платника податку – покупця товарів/послуг на підставі податкової накладної, складеної з дотриманням норм податкового законодавства та зареєстрованої в ЄРПН платником податку – постачальником товарів/послуг на такого покупця за фактом здійснення господарської операції з постачання товарів/послуг.
Показники такої податкової накладної мають відповідати первинним (бухгалтерським) документам, складеним за такою господарською операцією.
Водночас розбіжність на 0,01–0,02 грн між сумою ПДВ, зазначеною у первинних документах, та сумою ПДВ, зазначеною у податковій накладній (графа 11), що виникла за рахунок арифметичних заокруглень, не може бути єдиною причиною для невизнання податкового кредиту, а тому на підставі такої податкової накладної (за умови дотримання інших правил, визначених Податковим кодексу України для формування податкового кредиту) платник податку має підстави включити суму ПДВ до складу податкового кредиту.
Джерело: ІПК від 03.11.2026 №6387/ІПК/99-00-21-03-02
Бізнесу повернули 25,6 млрд грн ПДВ за жовтень: що буде з рештою коштів
Списання повністю замортизованих нематеріальних активів: чи нараховувати ПДВ
Міжнародні перевезення вантажів: коли застосовують ставку ПДВ 0% і які документи потрібні
ДПС роз’яснила порядок анулювання ПДВ-реєстрації та оподаткування поліпшень орендованого майна
Спрощення адміністрування ПДВ: законопроєкт №16037-д рекомендували ухвалити в цілому в ІІ читанні
Литовський фонд співробітництва з розвитку та гуманітарної допомоги оголосив конкурс спільних проєктів українських і литовських громад із загальним бюджетом 850 тис. євро. Розмір гранту становить від 10 тис. до 100 тис. євро, він може покривати до 90% допустимих витрат
Державні та приватні нотаріуси зобов’язані в день посвідчення договору оренди нерухомості надіслати відповідне повідомлення до ДПС в електронній формі. Для приватних нотаріусів передбачено ідентифікатор F1309501, для державних – J1309501
Система бронювання працівників в черговий раз зазнала змін. Постанова КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), яка набрала чинності 27.10.2026, посилила контроль за використанням квот бронювання: тепер держава відстежує кількість військовозобов’язаних, кількість заброньованих працівників і дотримання встановлених лімітів у режимі реального часу. Помилки в розрахунках кількості військовозобов’язаних можуть коштувати підприємству критичного статусу та відстрочок для всіх заброньованих працівників
Для застосування ставки ПДВ 0% до міжнародного перевезення потрібно підтвердити, що підприємство надає саме послугу перевезення, яка відповідає вимогам пп. 195.1.3 ПКУ, зокрема оформлена єдиним міжнародним перевізним документом. Податківцями розглянуто роль CMR та інших документів, оподаткування вартості перевезення і власної винагороди експедитора, а також особливості складання податкової накладної
У Полтаві завершили розслідування щодо підприємиці, якій інкримінують незаконне придбання та зберігання підакцизних товарів з метою збуту. Під час обшуків вилучили понад 1,5 тис. літрів алкоголю, 10,5 тис. пачок сигарет та електронні сигарети загальною вартістю понад 1,1 млн грн; обвинувальний акт скерували до суду з угодою про визнання винуватості
Суб’єкт господарювання з ліцензією на роздрібну торгівлю алкоголем та/або тютюновими виробами може продавати їх виключно кінцевим споживачам для особистого некомерційного використання. Якщо покупець – інший суб’єкт господарювання, який придбаває товари для подальшого перепродажу, продавцю необхідно отримати ліцензію на оптову торгівлю
Постанова КМУ від 17.09.2026 №1135 розширила перелік фахівців, яких можна залучати до роботи в аптечних закладах. Фармацевти-інтерни по всій Україні та фахівці зі спеціальністю «Медсестринство» в міських аптеках зможуть відпускати рецептурні й безрецептурні ліки під керівництвом фармацевт
До 25 січня 2027 року роботодавці зобов’язані сформувати, роздрукувати, підписати та зареєструвати списки персонального військового обліку і відомості оперативного обліку станом на 1 січня 2027 року. До них включають лише тих призовників, військовозобов’язаних і резервістів, які на цю дату є штатними працівниками підприємства

Мінфін оприлюднив наказу про внесення змін до нормативно-правових актів із бухгалтерського обліку, зокрема до Інструкції про застосування Плану рахунків. Враховано право узуфрукта та інші речові права на державне й комунальне майно, уточнено коло юросіб, на які поширюються правила, та вилучено згадки про казенні підприємства
Верховний Суд розглянув спір працівника Укрзалізниці щодо невиплаченої матеріальної допомоги на оздоровлення за 2022, 2023 та 2025 роки. Суд звернув увагу, що роботодавець має діяти відповідно до законодавства, чинного на момент ухвалення рішення про призупинення виплат, а нарахування коштів саме по собі не підтверджує їх фактичної виплати
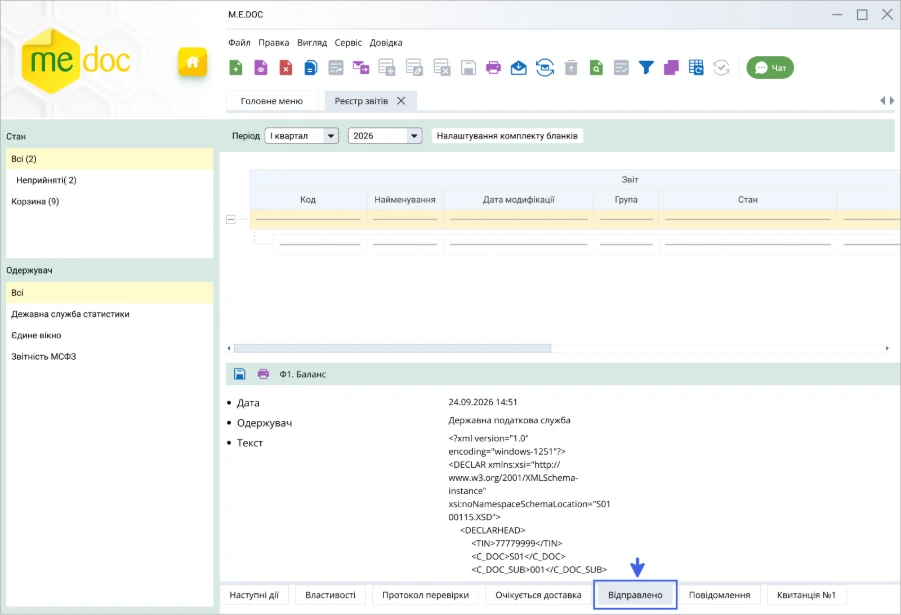
Як підтвердити, що електронний документ було своєчасно відправлено та доставлено адресату через M.E.Doc? Розглядаємо, які відомості про відправлення, повідомлення про доставку, Квитанції №1 і №2, скриншоти та логи програми варто зберігати, а також чому під час подання звітності з додатками потрібно перевіряти підтвердження щодо кожної складової пакета
Укртрансбезпека відновила планові заходи державного ринкового нагляду за реалізацією колісних транспортних засобів, автомобільних запчастин та обладнання після оновлення секторального плану на 2026 рік у зв’язку з набранням чинності технічним регламентом № 389. Інспектори перевірятимуть відповідність продукції встановленим вимогам, наявність сертифікатів, маркування та супровідних документів
При заповненні форми відомості про трудові відносини (оперативне подання інформації) на порталі електронних послуг ПФ, для сумісника помилково було зазначено «за основним місцем роботи». Чи можливо виправити помилку?
ТОВ орендує авто у фізособи (договір оформлено нотаріально). Але плануємо, що деякий час на авто не будемо виконувати ніяких задач. Чи можна не сплачувати орендні платежі?
В ЕСОЗ для призначення тест-смужок для глюкометра за програмою «Доступні ліки» використовують е-Запит, а не е-Рецепт. Розповідаємо, хто може отримати тест-смужки, як оформити та погасити е-Запит, а також як за ним отримати допоміжні засоби реабілітації. Водночас е-Запит на ДЗР поки не замінює документи, необхідні для безоплатного отримання таких засобів через державну систему соціального забезпечення
Експертка з профорієнтації Рівненського обласного центру зайнятості проаналізувала здібності, освіту та особисті якості героїв аніме «Неймовірні пригоди ДжоДжо». На прикладі персонажів вона пояснила, які професійні напрями їм могли б підійти, як перетворити особливості характеру на переваги та чому відсутність досвіду не повинна ставати перешкодою для початку кар’єри
Велика Палата Верховного Суду дійшла висновку, що спори щодо бездіяльності НСЗУ та оплати медичних послуг за програмою медичних гарантій мають публічно-правовий характер і належать до адміністративної юрисдикції. Суд пояснив, що відповідні договори є інструментом реалізації державної політики, а повноваження НСЗУ, бюджетне фінансування та законодавчо визначені умови оплати не відповідають природі звичайних господарських відносин
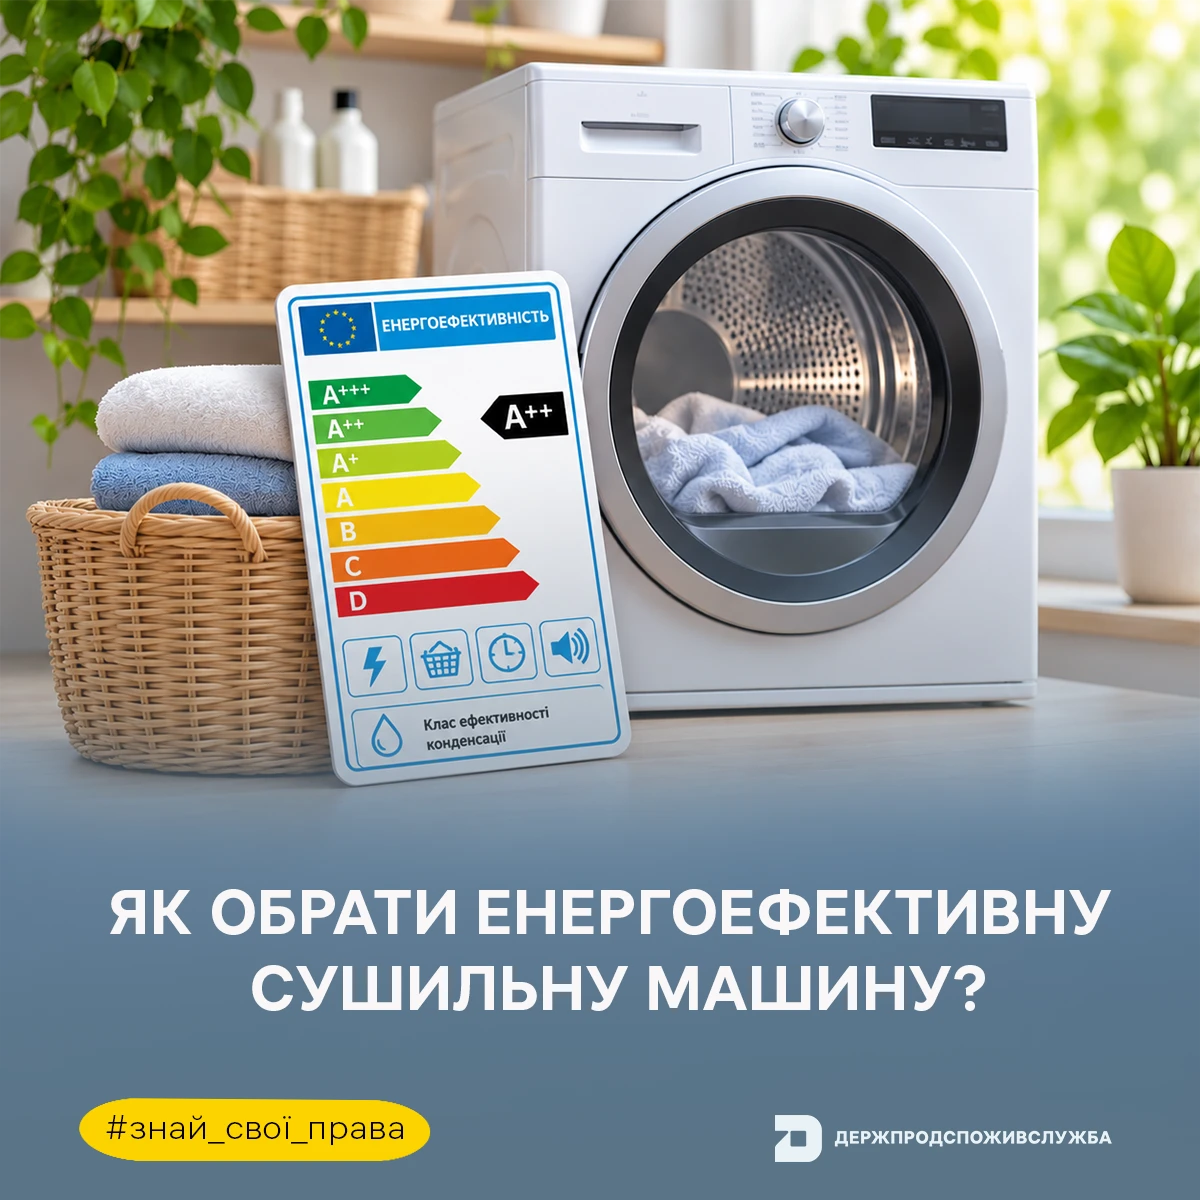
Енергетична етикетка сушильної машини містить інформацію про клас енергоефективності, річне споживання електроенергії, завантаженість, тривалість сушіння та рівень шуму. Держпродспоживслужба нагадує, де має бути розміщена етикетка, яку додаткову інформацію містить мікрофіша та які вимоги діють під час продажу техніки через інтернет