
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Під час гарячої телефонної лінії ГУ ДПС у Рівненській області роз’яснили порядок анулювання реєстрації платника ПДВ при переході на спрощену систему оподаткування без сплати ПДВ. Зокрема, заяву за формою №3-ПДВ можна подати не пізніше ніж за 15 календарних днів до початку наступного кварталу. Також податківці пояснили, як оподатковувати ПДВ поліпшення орендованого майна при його поверненні орендодавцю
У ГУ ДПС у Рівненській області відбулася телефонна «гаряча лінія» з актуальних питань адміністрування податку на додану вартість. На запитання платників податків відповідав заступник начальника управління оподаткування юридичних осіб – начальник відділу адміністрування ПДВ Сергій Войно.
Під час спілкування додзвонювачі порушували питання щодо порядку анулювання реєстрації платника ПДВ у разі переходу на спрощену систему оподаткування, особливостей оподаткування операцій із поліпшення орендованого майна, формування податкового кредиту, коригування податкових зобов’язань та окремих аспектів електронного адміністрування ПДВ.
У які терміни необхідно подати заяву за формою №3-ПДВ
Зокрема, платники цікавилися, у які терміни необхідно подати заяву за формою №3-ПДВ у разі переходу на сплату єдиного податку, умови застосування якого не передбачають сплати ПДВ.
Сергій Войно роз’яснив, що така заява подається до контролюючого органу не пізніше ніж за 15 календарних днів до початку наступного календарного кварталу. Водночас заяву про анулювання реєстрації платника ПДВ можна подати одночасно із заявою про застосування спрощеної системи оподаткування.
Якщо ж у заяві про застосування спрощеної системи оподаткування платник робить відповідну позначку про анулювання реєстрації платника ПДВ:
Також було звернуто увагу, що заповнення пункту 5.3 заяви про застосування спрощеної системи оподаткування не є обов’язковим. При цьому в разі переходу на ставку або групу єдиного податку, яка не передбачає сплати ПДВ, анулювання реєстрації здійснюється контролюючим органом автоматично на підставі даних Реєстру платників єдиного податку відповідно до пункту 184.2 Податкового кодексу України.
Оподаткування поліпшень орендованого майна
Ще одне актуальне запитання стосувалося оподаткування ПДВ витрат, понесених орендарем на поліпшення об’єкта оренди, у разі його повернення орендодавцю.
Фахівець пояснив, що якщо поліпшення об’єкта оренди здійснено за згодою орендодавця, але їх вартість орендарю не компенсовано, то:
Якщо ж між орендодавцем та орендарем укладено окремі договори щодо компенсації витрат на поліпшення орендованого майна, то відшкодовані суми розглядаються як оплата окремої операції з надання послуги з поліпшення основних фондів. Така операція також є об’єктом оподаткування ПДВ за основною ставкою.
Джерело: ДПС
Як платник дізнається про анулювання реєстрації платника ПДВ
Електронна видаткова накладна: коли покупець має право на податковий кредит
Списання повністю замортизованих нематеріальних активів: чи нараховувати ПДВ
Склали РК у липні, зареєстрували в серпні: у якій декларації з ПДВ показати зменшення
Спрощення адміністрування ПДВ: законопроєкт №16037-д рекомендували ухвалити в цілому в ІІ читанні
Як правильно нарахувати ЄСВ, якщо працівник протягом місяця перейшов з гіг-контракту на трудовий договір? А саме, із загальної суми винагороди та зарплати чи окремо на суму винагороди та зарплати? А якщо рахували із загальної суми, то як здійснити виправлення?
ФОП 2 групи хоче отримати допомогу від держави за програмою енергостійкості. Має найману працівницю, яка перебуває у декретній відпустці по догляду за дитиною до 3 років. Чи може цей ФОП претендувати на допомогу? Дякую
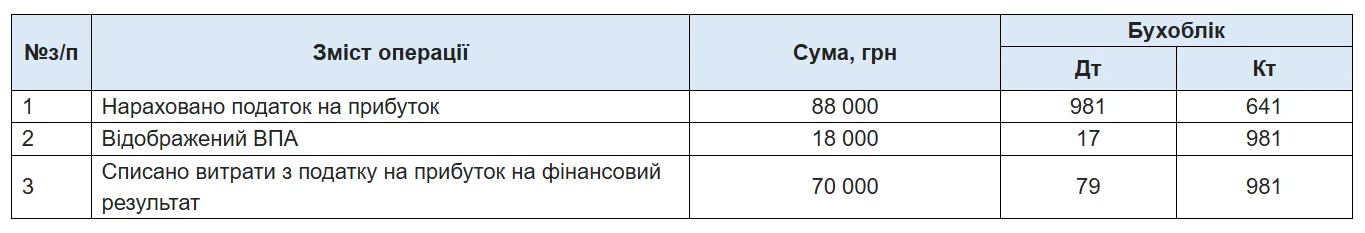
Різні правила бухгалтерського та податкового обліку неминуче створюють розбіжності при визначенні прибутку. Інструментом врегулювання цих розбіжностей є відстрочений податок на прибуток, порядок відображення якого регламентується НП(С)БО 17 «Податок на прибуток» або МСБО 12 «Податки на прибуток». Ця стаття допоможе бухгалтерам підприємств, які звітують за НП(С)БО, безпомилково розрізняти критерії ВПА/ВПЗ, правильно розраховувати тимчасові різниці та без помилок відображати їх у бухобліку і фінансовій звітності
Податківці роз’яснили, що виплата нерезиденту за послуги цифрової інтернет-реклами не є доходом із джерелом походження з України та не підлягає оподаткуванню податком на доходи нерезидента за п. 141.4 ПКУ. Вартість таких послуг належить до виручки або компенсації за послуги, надані нерезидентом резиденту, і підпадає під виняток, передбачений підпунктом «к» підпункту 141.4.1 ПКУ
Наявність простроченої заборгованості за житлово-комунальні послуги може стати підставою для відмови у призначенні або продовженні субсидії. Водночас повторно звернутися по допомогу можна після погашення боргу або укладення договору про його реструктуризацію за умови виконання його вимог
Громадяни України, які отримують доходи з іноземних джерел, мають задекларувати їх в Україні та сплатити визначені податкові зобов’язання, якщо такі доходи не звільнені від оподаткування. Якщо на момент подання декларації бракує документів про суму іноземного доходу та сплаченого за кордоном податку, можна подати заяву про перенесення строку декларування до 31 грудня року, наступного за звітним
У статті розповідаємо, які відпустки можна перенести на 2027 рік, а які потрібно використати до кінця 2026-го. Пояснюємо правила перенесення щорічних відпусток і соцвідпустки на дітей, а також нагадуємо, коли згорають невикористані дні додаткової відпустки УБД, чорнобильської, навчальної та неоплачуваної відпусток. Наводимо приклади й пояснюємо, за які дні працівник може отримати компенсацію при звільненні
Облікові справи платників податків і зборів контролюючі органи зберігають протягом 5 років після припинення діяльності суб’єкта господарювання. Особові рахунки платників податків зберігаються 5 років. Строки зберігання обчислюють із 1 січня року, наступного за роком завершення справи діловодством
За даними БЕБ, житель Волинської області продавав збудовані будинки за готівку, оформлюючи угоди як продаж земельних ділянок. Унаслідок цього бюджет недоотримав понад 4,3 млн грн ПДФО та майже 360 тис. грн військового збору. Під час досудового розслідування чоловік повністю відшкодував збитки та перерахував 100 тис. грн на підтримку ЗСУ
Юридична особа – платник єдиного податку третьої групи може подати декларацію з типом «довідково», щоб отримати довідку про доходи за період, відмінний від квартального (річного) звітного періоду. У заголовній частині декларації зазначають номер календарного місяця та рік, за який її подають, а в розділі II відображають дохід наростаючим підсумком із початку року до кінця відповідного місяця
Поширена ситуація у практиці, коли основні засоби досягнули нульової залишкової вартості. Чи обов’язково їх списувати з балансу? Як вчинити зі замортизованими основними засобами та які обліково-податкові наслідки матимуть рішення – у статті
Кластер Brave1 запустив Brave1 Invest Portal – платформу для прямих контактів українських виробників оборонних технологій із перевіреними українськими та міжнародними інвесторами. Розробники зможуть презентувати свої продукти, отримати допомогу з підготовкою інвестиційних матеріалів і шукати фінансування для масштабування виробництва, а інвестори – переглядати каталог компаній та запитувати презентації й демонстрації технологій
ФПУ роз’яснила, хто має подавати квартальний Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Хоча звітність є обов’язковою для всіх роботодавців, зокрема тих, у кого від 1 до 7 працівників, профспілки без працівників за трудовими договорами звітувати не повинні. Звіти за І–ІІІ квартали 2026 року потрібно подати до 9 листопада, а нарахований внесок сплатити до 19 листопада
Мінфін оприлюднив проєкт наказу про зміни до наказу від 05.12.2005 №839. Документ передбачає оновлення форми звітності №1-СЛ, актуалізацію адреси НБУ та подання цієї звітності лише скупниками, щоб уникнути дублювання звітів ломбардів. Також пропонують вилучити посилання на нормативні акти, які втратили чинність або більше не актуальні
Під час закриття вентиля кисневого балона вибухнув редуктор, унаслідок чого інженер-лаборант отримала опіки обличчя та верхніх кінцівок. Обставини нещасного випадку з’ясовує спеціальна комісія. Щоб запобігти подібним аваріям, необхідно перевіряти справність балонів, редукторів і з’єднань, не допускати забруднення обладнання мастилами, плавно відкривати й закривати вентиль та навчати працівників безпечного поводження з кисневим обладнанням
Постановою КМУ від 28.10.2026 №1359 оновлено правила визначення строків встановлення інвалідності. Зокрема, для осіб із певними анатомічними дефектами та необоротними порушеннями функцій організму інвалідність можна встановлювати безстроково вже під час первинного оцінювання. Також уточнено строки для окремих категорій осіб, які вперше проходять оцінювання або проходять його повторно
ДПС надсилає довідку з реєстру платників ПДВ за формою №2-ДР протягом трьох робочих днів із дати надходження запиту. Документ направляють на електронну адресу платника ПДВ, з якої було надіслано запит. Строк і порядок надання довідки визначено пунктом 7.8 Положення №1130
4 листопада 2026 року Кабмін схвалив Стратегію розвитку сфери інтелектуальної власності до 2030 року та операційний план її реалізації на 2026–2028 роки. Документи визначають сім пріоритетних напрямів, серед яких гармонізація законодавства з нормами ЄС, цифровізація державних послуг, розвиток інновацій і штучного інтелекту, посилення захисту прав та формування культури поваги до інтелектуальної власності. Реалізація Стратегії передбачає два етапи, шість стратегічних і 28 операційних цілей