
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Різні правила бухгалтерського та податкового обліку неминуче створюють розбіжності при визначенні прибутку. Інструментом врегулювання цих розбіжностей є відстрочений податок на прибуток, порядок відображення якого регламентується НП(С)БО 17 «Податок на прибуток» або МСБО 12 «Податки на прибуток». Ця стаття допоможе бухгалтерам підприємств, які звітують за НП(С)БО, безпомилково розрізняти критерії ВПА/ВПЗ, правильно розраховувати тимчасові різниці та без помилок відображати їх у бухобліку і фінансовій звітності
Обов'язок щодо визначення та відображення у фінансовій звітності ВПА та ВПЗ виникає у платників податку на прибуток, крім мікро- та малих підприємств, які складають спрощену фінансову звітність згідно з вимогами НП(С)БО 25 «Спрощена фінансова звітність» (далі – НП(С)БО 25).
Отже, не застосовують НП(С)БО 17 (далі – НП(С)БО 17):
Рахують відстрочені податки середні та великі підприємства – платники податку на прибуток, а також мікро- та малі, які вирішили складати фінзвітність за НП(С)БО 1.
В основі розрахунку лежить порівняння двох оцінок одного й того самого об'єкта на дату балансу:
Коли БВ не дорівнює ПБ, виникає розбіжність. Проте для відстрочених податків важлива класифікація цієї розбіжності:
Тимчасові різниці поділяються на:
Для розрахунку суми відстроченого податку знайдену тимчасову різницю множать на ставку податку на прибуток, яка буде чинною в наступному періоді, коли тимчасова різниця нівелюється (базова ставка податку на прибуток становить 18%).
ВПА = Тимчасова різниця, що підлягає вирахуванню × 18% – зменшують витрати на податок на прибуток в бухобліку та відображаються проводкою: Дт 17 «Відстрочені податкові активи» – Кт 981.
ВПЗ = Тимчасова різниця, що підлягає оподаткуванню × 18% – збільшують витрати на податок на прибуток в бухобліку та відображаються проводкою: Дт 981 – Кт 54 «Відстрочені податкові зобов’язання».
Щоб безпомилково визначати, де виникає актив (рахунок 17), а де зобов'язання (рахунок 54), використовуйте цю шпаргалку:
Категорія | Співвідношення величин | Класифікація різниці | Облікова категорія (рахунок) | Економічний зміст |
АКТИВИ (ОЗ, НА, дебіторка) | БВ < ПБ | Що підлягає вирахуванню | ВПА (Дт 17) | Сьогодні платимо податок «авансом» (переплата). У майбутньому податку заплатимо менше. |
АКТИВИ (ОЗ, НА, дебіторка) | БВ > ПБ | Оподатковувана | ВПЗ (Кт 54) | Сьогодні податкові витрати більші, платимо менше. У майбутньому виникне обов'язок доплатити. |
ЗОБОВ'ЯЗАННЯ (резерви, забезпечення) | БВ > ПБ | Що підлягає вирахуванню | ВПА (Дт 17) | Бухгалтерський резерв створено, але в податковому обліку витрати не визнаються. Податкова вигода перенесена на майбутнє. |
ЗОБОВ'ЯЗАННЯ (резерви, забезпечення) | БВ < ПБ | Оподатковувана | ВПЗ (Кт 54) | Рідкісна на практиці ситуація, коли податкове зобов'язання визнано раніше за бухгалтерське. |
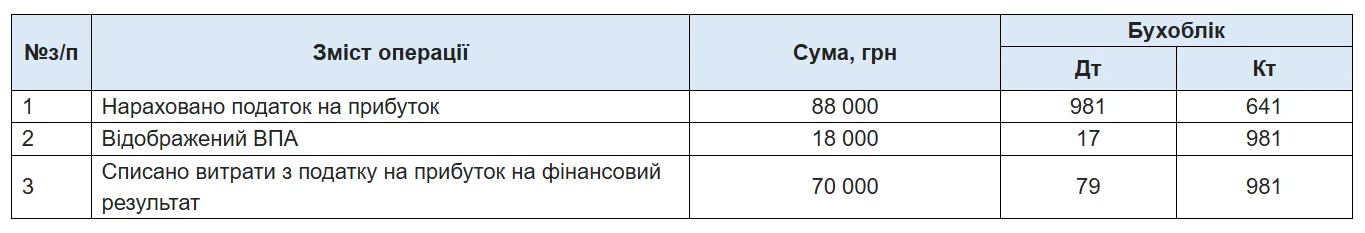
Приклад 1. Податок на прибуток за декларацією – 88 000 грн. Підприємство створило резерв сумнівних боргів (РСБ) під дебіторську заборгованість у сумі 100 000 грн.
БВ активу (дебіторки) < ПБ активу на 100 000 грн. У поточному періоді підприємство сплачує податок «наперед», оскільки за ПКУ не врахувало ці витрати. У майбутньому, коли заборгованість буде фактично списана і відповідатиме критеріям безнадійної за пп. 14.1.11 ПКУ, фінансовий результат зменшиться (пп. 139.2.2 ПКУ). Ця майбутня податкова економія формує Відстрочений податковий актив.
Розрахунок: 100 000 грн × 18% = 18 000 грн.
Проведення: Дт 17 – Кт 981 на суму 18 000 грн.
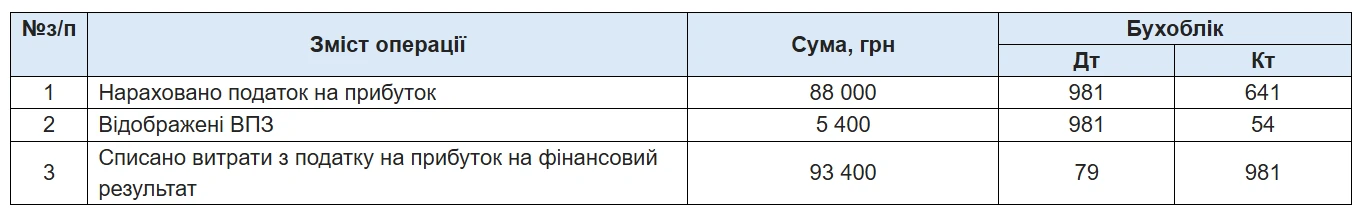
Приклад 2. Податок на прибуток за декларацією – 88 000 грн. Підприємство придбало обладнання. Через застосування прискореної амортизації в податковому обліку за рік списали більше витрат, ніж у бухобліку. БВ обладнання становить 100 000 грн, а ПБ – 70 000 грн.
БВ активу > ПБ активу (на 30 000 грн). Сьогодні ми отримали податкову вигоду – списали у податкові витрати більше, ніж у бухгалтерські, отже поточний податок зменшився. Проте ця різниця є оподатковуваною на майбутнє: коли податкова амортизація завершиться, бухгалтерська ще триватиме. У майбутньому бухгалтерські витрати будуть, а податкових – ні, що призведе до збільшення податку. Тимчасове «полегшення з податку» формує Відстрочене податкове зобов'язання.
Розрахунок: (100 000 – 70 000) × 18% = 5 400 грн.
Проведення: Дт 981 – Кт 54 на суму 5 400 грн.
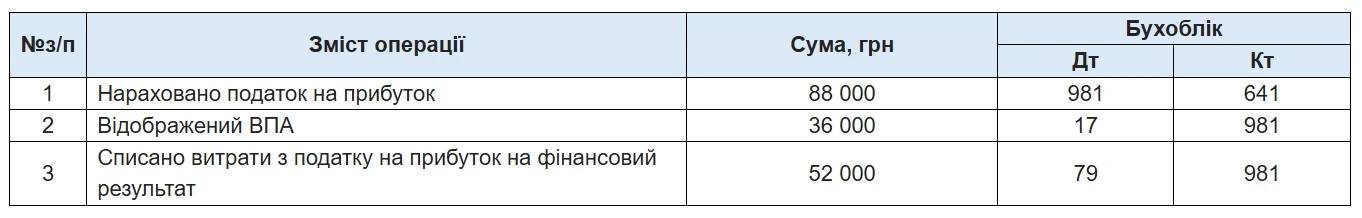
Приклад 3. Податок на прибуток за декларацією – 88 000 грн. Підприємство створило резерв на гарантійний ремонт техніки у сумі 200 000 грн.
БВ зобов'язання > ПБ зобов'язання. Ситуація дзеркальна до активів. Зараз ми платимо податок без урахування гарантійних витрат. Проте у майбутньому, коли підприємство буде фактично витрачати кошти на ремонт, ПКУ дозволить зменшити податковий прибуток (пп. 139.1.2 ПКУ). Майбутнє право на вирахування створює Відстрочений податковий актив.
Важливо: за резервом відпусток тимчасових різниць не виникає, оскільки для них у пп. 139.1.1 ПКУ передбачено виключення – вони визнаються в обох обліках одночасно.
Розрахунок: (200 000 - 0) × 18% = 36 000 грн.
Проведення: Дт 17 – Кт 981 на суму 36 000 грн.
Розрахунок відстроченого податкового активу при отриманні збитку
У бухобліку збиток сам по собі не є об'єктом для порівняння БВ і ПБ, але згідно з п. 6 НП(С)БО 17 невикористаний податковий збиток є підставою для нарахування відстроченого податкового активу (ВПА). ПКУ дозволяє переносити податковий збиток на зменшення об’єкта оподаткування наступних років (пп. 140.4.4 ПКУ), тобто цей збиток зменшить податок у майбутньому – а це і є ВПА. Відображати цей актив можна лише тоді, коли є висока ймовірність, що у майбутніх роках підприємство отримає прибуток, за рахунок якого цей збиток можна буде списати (п. 8 НП(С)БО 17).
Приклад 4. За результатами звітного року підприємство отримало від’ємне значення об’єкта оподаткування (податковий збиток, рядок 04 Декларації із «-») у розмірі 500 000 грн. Бухгалтер упевнений, що в наступних роках підприємство вийде на прибутковість завдяки новим контрактам.
Цей збиток наступного року перенесеться до Додатка РІ (рядок 3.2.4) як зменшуюча різниця і зменшить майбутній податок на прибуток. Наявність майбутньої податкової вигоди зобов’язує нас визнати ВПА.
Розрахунок: 500 000 грн × 18% = 90 000 грн.
Проведення: Дт 17 – Кт 981 на суму 90 000 грн.
Що відбудеться наступного року (коли збиток перекриється прибутком)?
Якщо наступного року підприємство отримає прибуток і використає цей старий збиток, різниця анулюється. Бухгалтер спише (згорне) ВПА зворотним проведенням: Дт 981 – Кт 17 на суму 90 000 грн.
Врахуйте, що у малодохідника, який відмовився від різниць з розділу III ПКУ, але при цьому зобов'язаний звітувати за повною формою (НП(С)БО 1, ВПА може виникнути ЛИШЕ через перенесення податкових збитків минулих років. Жодні інші операції (амортизація ОЗ, ремонти, резерви сумнівних боргів чи гарантійні ремонти) у малодохідника-відмовника ВПА чи ВПЗ не створюють, бо за ними бухгалтерський і податковий облік є однаковими (податкових різниць немає).
Обчислення та перерахунок ВПА і ВПЗ є обов'язковими на дату складання річної фінансової звітності (станом на 31 грудня).
У проміжній фінансовій звітності:
Щоб убезпечити себе від зайвої технічної роботи та претензій контролюючих органів, у Наказі про облікову політику підприємства слід зафіксувати, що розрахунок і відображення ВПА та ВПЗ здійснюються один раз на рік – на дату складання річної фінансової звітності (станом на 31 грудня).
На дату річного балансу здійснюється коригування (збільшення, зменшення) суми витрат з податку на прибуток з урахуванням змін ВПА і ВПЗ за звітний рік.
У Звіті про фінансовий стан (Баланс, Форма №1) відображаємо:
На практиці у підприємства на кінець року одночасно можуть виникати як тимчасові різниці, що підлягають вирахуванню (ВПА), так і оподатковувані тимчасові різниці (ВПЗ) за різними об'єктами. Чи потрібно показувати їх у Балансі розгорнуто (окремо в активах і окремо в зобов'язаннях)?
Згідно з п. 17 НП(С)БО 17, підприємство згортає відстрочені податкові активи та зобов'язання у фінансовій звітності (крім консолідованого балансу).
Це означає, що бухгалтер порівнює кінцеве сальдо рахунків 17 та 54, вираховує різницю між більшою та меншою сумою і відображає в річному Балансі лише один рядок:
Важливо: згортання відбувається виключно на етапі складання фінансової звітності. У самому бухгалтерському обліку (на рахунках 17 та 54) аналітика за об'єктами ведеться розгорнуто, щоб бухгалтер міг відстежувати рух кожної окремої тимчасової різниці
Чекліст: річне закриття та облік відстрочених податків
Крок 1. Відображення поточного податку з Декларації
Крок 2. Обнулення торішніх залишків ВПА/ВПЗ (на думку автора, цей варіант є найпростішим)
Крок 3. Обчислення та відображення нових ВПА/ВПЗ на кінець року
Крок 4. Закриття рахунку 981 та відображення у Формі №2
Крок 5. Згортання у Балансі (Форма №1)
Важливо:
Шаблони та зразки документів:
Баланс (Звіт про фінансовий стан)
Звіт про фінансові результати (Звіт про сукупний дохід) (ф. № 2)
Читайте більше:
Автоматичне стягнення податкових боргів – як працює система у 2026 році
Мінімальний та максимальний термін розстрочення (відстрочення) податкового боргу
Податкова застава у 2026 році: коли майно платника звільняється з-під обтяження
Податковий керуючий у 2026 році: як призначають, які має права та коли звільняють
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці
Кабмін спростив порядок підвищення кваліфікації трактористів-машиністів і видачі їм посвідчень. Відтепер для отримання додаткових категорій сільськогосподарської техніки не потрібно мати щонайменше рік стажу роботи, а в разі нескладання іспиту тракторист зможе зберегти чинне посвідчення. Розглянемо, які категорії можна буде отримати за спрощеною процедурою та скільки вона діятиме
Контролюючий орган не має права відмовити у прийнятті податкової звітності лише через відсутність затвердженої інструкції щодо її заповнення. Якщо платник податків вважає, що форма декларації впливає на розмір його податкових зобов’язань всупереч нормам законодавства, він може зробити відповідну відмітку та подати пояснення. Такі доповнення є невід’ємною частиною декларації та підлягають розгляду разом із нею
Орендуєте приміщення для бізнесу або здаєте нерухомість в оренду? Оренда та суборенда приміщень мають чимало юридичних і податкових нюансів. Хто повинен сплачувати податки? Як правильно оформити договір? Які обмеження діють для ФОП та як оподатковувати орендні платежі? Особливої уваги потребують зміни, що набрали чинності з 23 жовтня 2026 року та вплинули на оподаткування доходів від оренди нерухомості. У цій статті розберемо найважливіші питання оренди й суборенди для ФОП, пояснимо нові правила оподаткування та підкажемо, на що звернути увагу, щоб уникнути помилок і зайвих податкових витрат
У статті розберемо, хто у 2026 році має платити внесок на підтримку працевлаштування осіб з інвалідністю. Пояснимо, як визначити обов’язок зі сплати, розрахувати суму цільового внеску, середню кількість працівників і середньомісячну зарплату, а також які виплати враховувати, а які – ні. Окремо наведемо актуальні рахунки для сплати по регіонах, коди бюджетної класифікації, строки звітування та розміри штрафів за прострочення чи несплату внеску

ФОП уклав договір оренди торгового місця на маркетплейсі. Власником маркетплейсу є громадянин. ФОП – податковий агент. Яку ставку ПДФО та ВЗ потрібно утримувати з оренди 18% та 5%, чи 5% та 5%, адже це не приміщення, а торгове місце на сайті?
Отримання спонсорської допомоги не завжди є безоплатним надходженням коштів. Якщо в обмін на фінансування підприємство демонструє назву, торговельну марку або логотип спонсора під час заходу, така операція фактично є наданням рекламних послуг. Розбираємо, коли спонсорська допомога оподатковується ПДВ
У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал
Ставку ПДВ 7% при постачанні медичного обладнання можна застосовувати лише за одночасного дотримання вимог підпункту «в» пункту 193.1 ПКУ: обладнання має відповідати технічному регламенту, що підтверджується документом про відповідність, і бути дозволеним для надання на ринку та/або введення в експлуатацію й застосування в Україні
Якщо на дату оформлення митної декларації підприємець не був зареєстрований платником ПДВ, він не має права включити до податкового кредиту суму податку, донараховану митницею після реєстрації. За роз’ясненням податківців, оформлення аркуша коригування та доплата ПДВ не змінюють цього висновку, а відображення суми в системі електронного адміністрування ПДВ не створює самостійного права на податковий кредит
З'ясуємо, кому та в які строки потрібно звітувати до ТЦК про наявність транспортних засобів і техніки, їх технічний стан, а також про громадян, які працюють на таких транспортних засобах і техніці. Розглянемо основні моменти складання і подання Звіту про транспорт до ТЦК. Зорієнтуємо, чи будуть штрафи за неповідомлення ТЦК про наявний автотранспорт
Нагадуємо, що з 1 січня 2026 року діють нові правила працевлаштування осіб з інвалідністю та сплати внеску на підтримку їх працевлаштування. Наводимо актуальні граничні строки звітування та сплати за кожний квартал 2026 року, код бюджетної класифікації 50070100, приклад заповнення призначення платежу та реквізити бюджетних рахунків для всіх областей і м. Києва

З 1 жовтня 2026 року роботодавці подаватимуть новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звіти за І – ІІІ квартали 2026 року необхідно подати не пізніше 9 листопада 2026 року. Якщо визначено суми внеску – сплатити до 19 листопада. У ДПС повідомили, як розрахувати внесок та заповнити форму на практичних прикладах
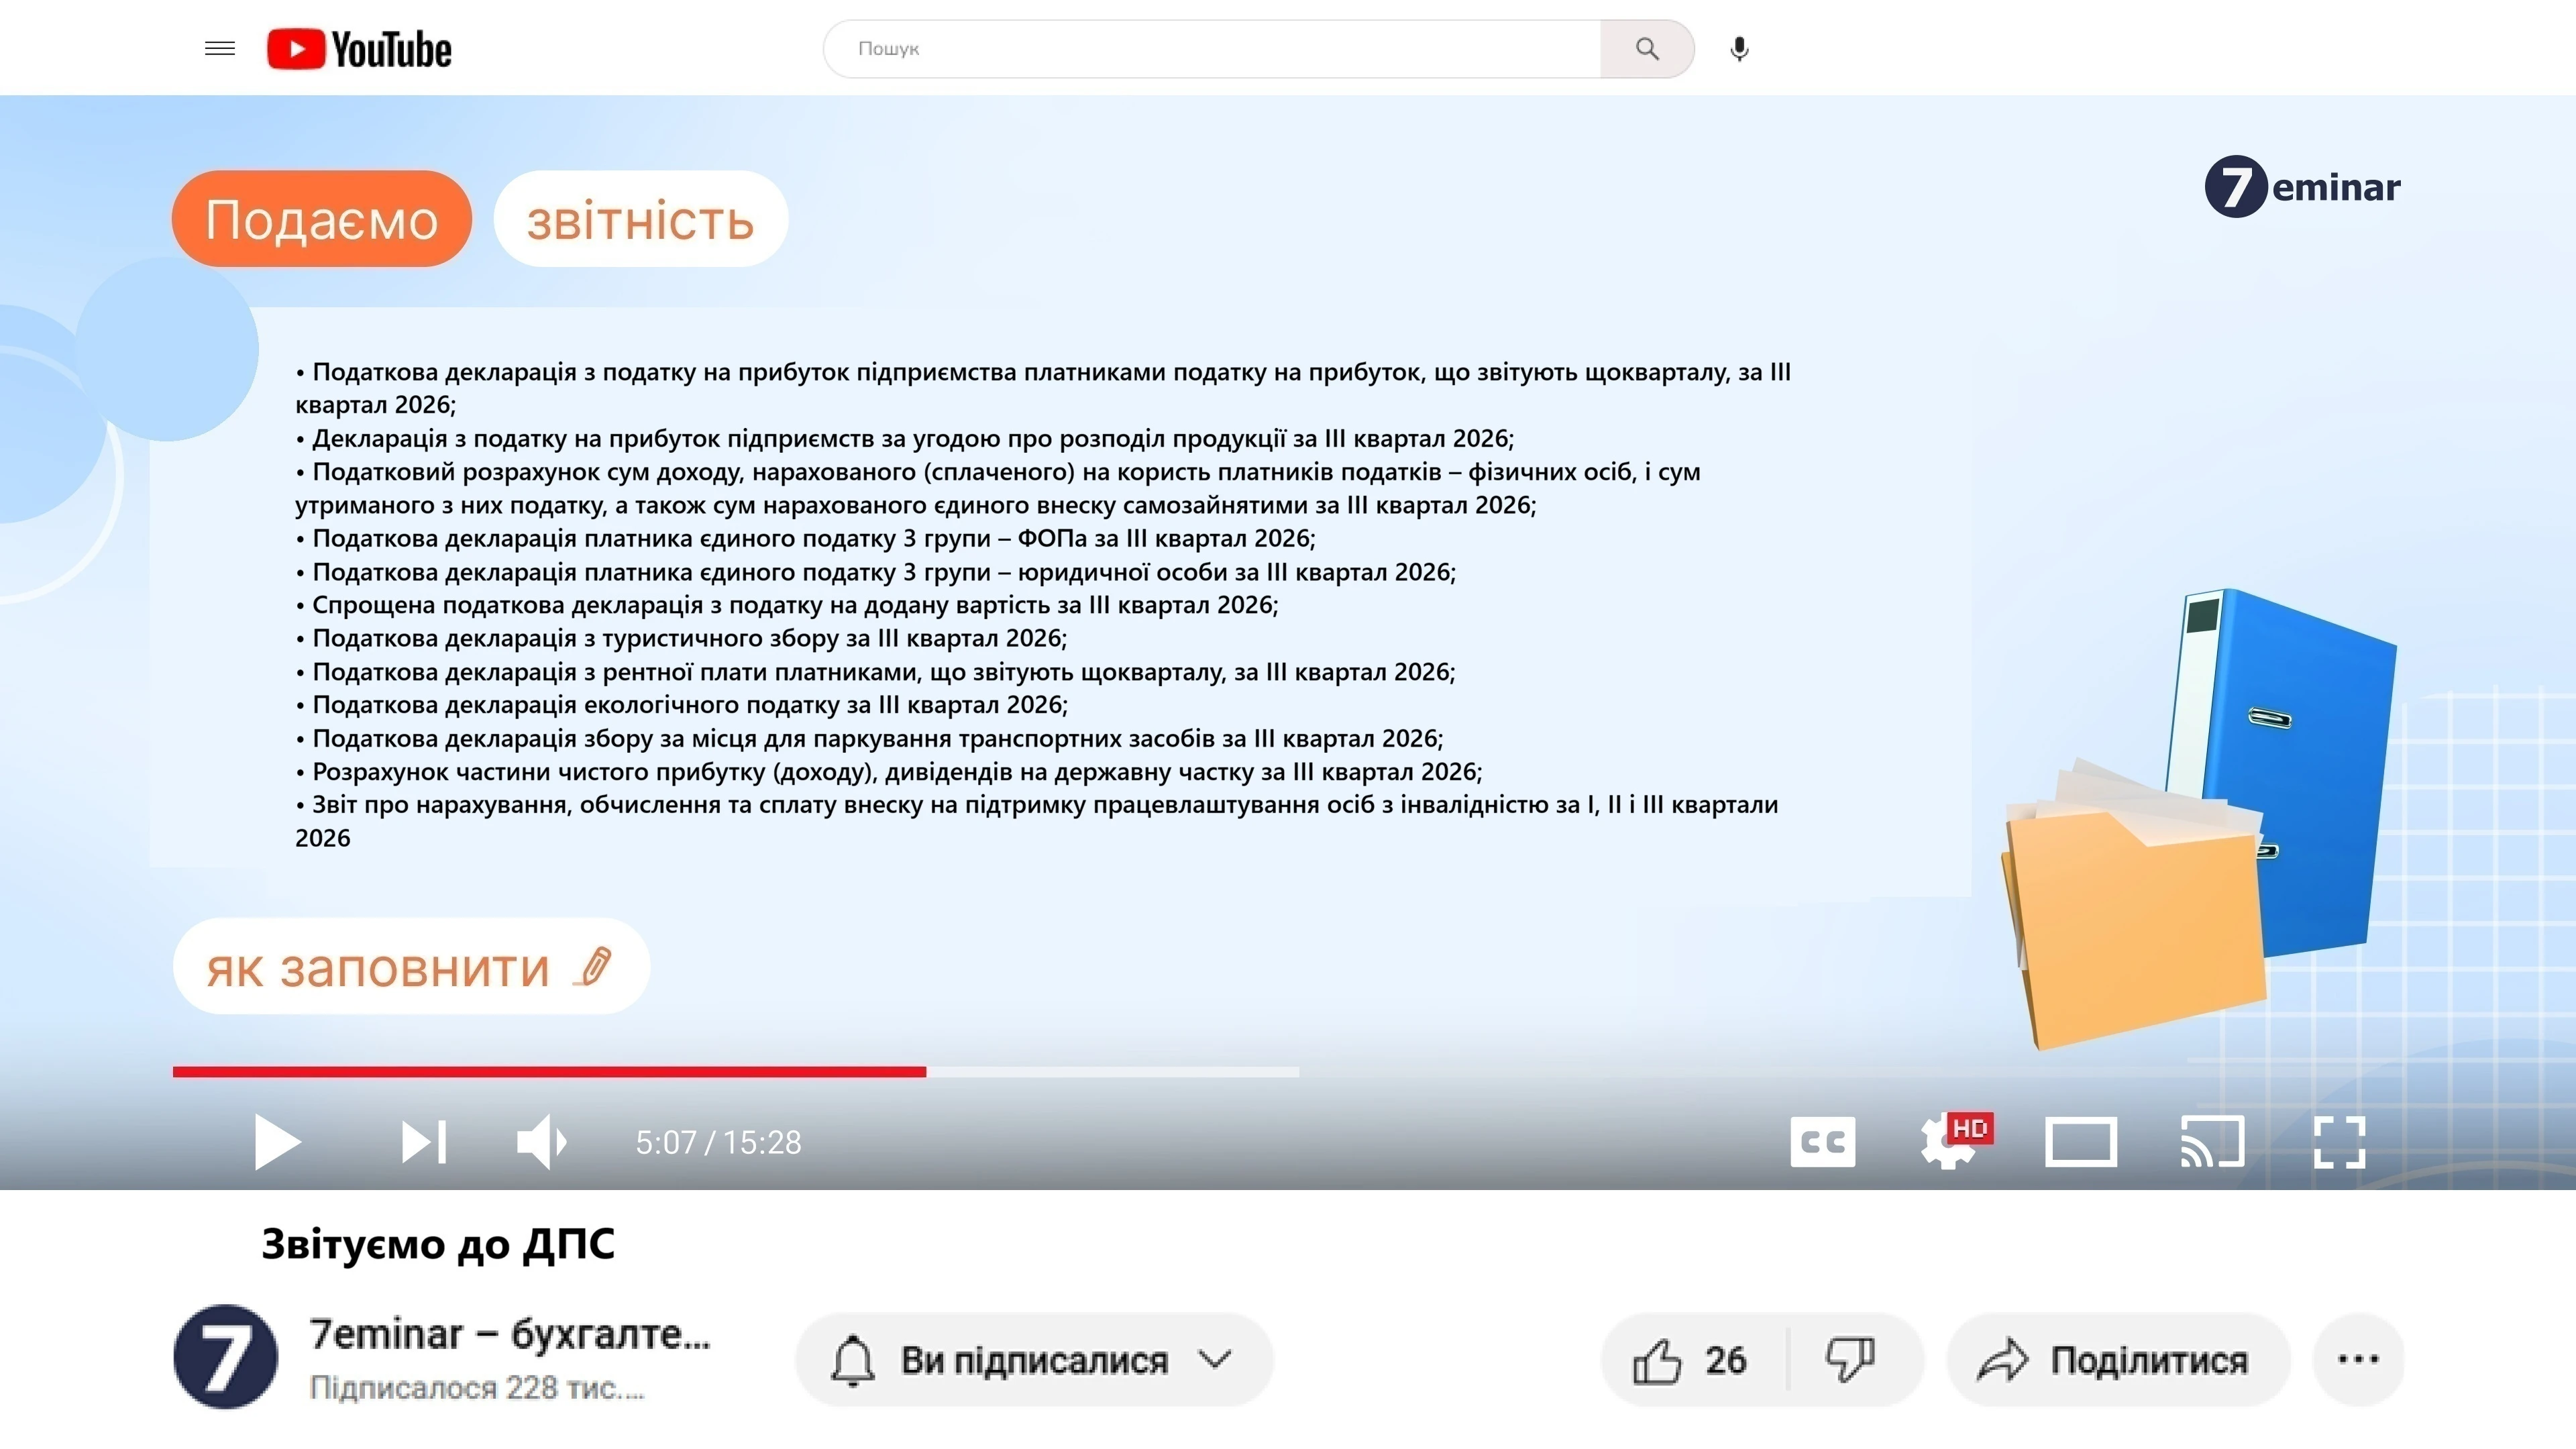
9 листопада 2026 року – останній день подання низки податкових декларацій і звітів за ІІІ квартал. Звітувати мають платники податку на прибуток, єдиного податку 3-ї групи, ПДВ, туристичного збору, рентної плати та інших податків і зборів. Зверніть увагу: декларацію з податку на прибуток та звіт про нарахування внеску на підтримку працевлаштування осіб з інвалідністю подаватимуть уперше за новими формами. Щоб не пропустити граничний строк, зібрали перелік звітності, яку потрібно подати за ІІІ квартал 2026 року
Як правильно нарахувати ЄСВ, якщо працівник протягом місяця перейшов з гіг-контракту на трудовий договір? А саме, із загальної суми винагороди та зарплати чи окремо на суму винагороди та зарплати? А якщо рахували із загальної суми, то як здійснити виправлення?
ФОП 2 групи хоче отримати допомогу від держави за програмою енергостійкості. Має найману працівницю, яка перебуває у декретній відпустці по догляду за дитиною до 3 років. Чи може цей ФОП претендувати на допомогу? Дякую
Податківці роз’яснили, що виплата нерезиденту за послуги цифрової інтернет-реклами не є доходом із джерелом походження з України та не підлягає оподаткуванню податком на доходи нерезидента за п. 141.4 ПКУ. Вартість таких послуг належить до виручки або компенсації за послуги, надані нерезидентом резиденту, і підпадає під виняток, передбачений підпунктом «к» підпункту 141.4.1 ПКУ