🚨План комплексних перевірок оприлюднено!
Перевірте, чи є Ваше підприємство в списках перевірок на 2027 рік!
У статті розберемо, хто у 2026 році має платити внесок на підтримку працевлаштування осіб з інвалідністю. Пояснимо, як визначити обов’язок зі сплати, розрахувати суму цільового внеску, середню кількість працівників і середньомісячну зарплату, а також які виплати враховувати, а які – ні. Окремо наведемо актуальні рахунки для сплати по регіонах, коди бюджетної класифікації, строки звітування та розміри штрафів за прострочення чи несплату внеску
Платниками внеску на підтримку працевлаштування осіб з інвалідністю (далі – цільовий внесок) є роботодавці (юридичні особи та ФОПи):
та
Не є платниками цільового внеску:
На замітку! Підприємства, установи та організації, що повністю фінансуються з державного або місцевих бюджетів, не звільнені від сплати цільового внеску
Розмір внеску його платники розраховують самостійно як добуток таких показників:
Увага! На період дії воєнного стану та до останнього числа останнього місяця кварталу, в якому воєнний стан буде скасовано, розмір внеску становить 50% його базового розміру (п. 3 розд. ІІ Закону України від 15.01.2025 №4219-ІХ «Про внесення змін до деяких законодавчих актів України щодо забезпечення права осіб з інвалідністю на працю»; далі – Закон №4219)
Цільовий внесок розраховують за формулою:
Внесок = 0,4 × ЗПсер × Квартал × (Норматив – Працевлаштовані), де:
При цьому до середньомісячної зарплати для внеску враховують виплати:
Водночас не включають до розрахунку середньомісячної зарплати:
Наведемо формулу розрахунку середньомісячної зарплати на одного працівника:
ЗПсер = ЗПкварт ÷ Ксер ÷ 3, де
Як обчислювати середню кількість працівників (Ксер), визначає п. 9 Порядку №268. Цей показник враховує осіб, які працюють на умовах трудового договору (контракту), договору про стажування, контракту про проходження служби або на інших умовах, передбачених законодавством, крім цивільно-правових договорів. Тобто враховують лише осіб, яким нараховано заробітну плату (дохід, грошове забезпечення) за відповідний календарний квартал.
Показник середньої кількості працівників обчислюють за формулою:
Ксер = СКШП + КСЕПЗ, де
Показник СКШП за календарний квартал визначають шляхом підсумовування середньооблікової кількості штатних працівників за кожен місяць кварталу та ділення отриманої суми на кількість місяців у календарному кварталі, за які здійснено нарахування заробітної плати (дохід, грошове забезпечення).
При розрахунку цільового внеску у показнику СКШП не враховують:
Докладніше читайте у матеріалах:
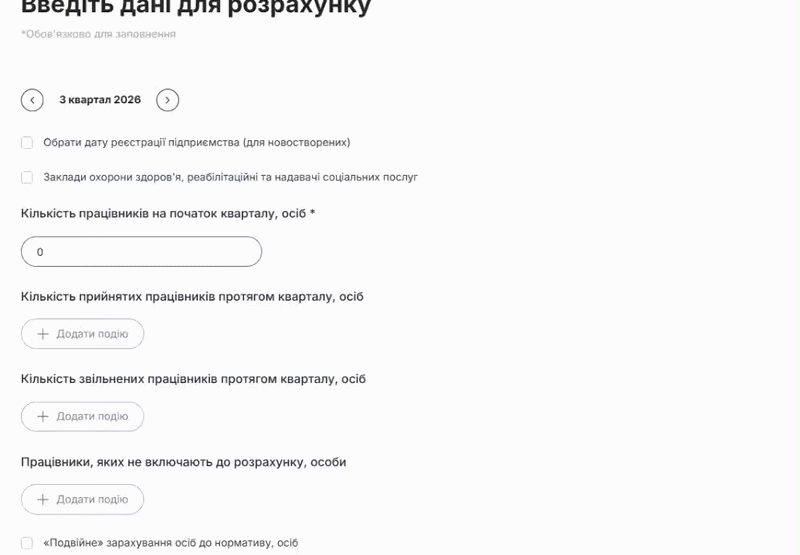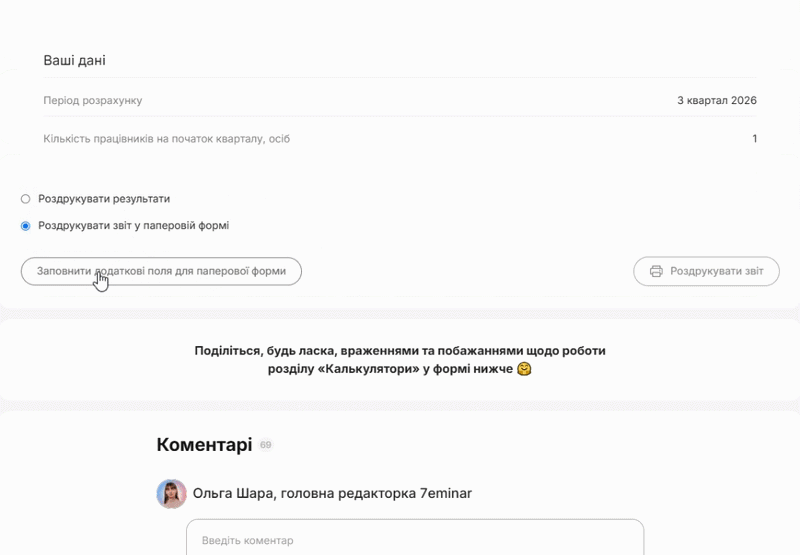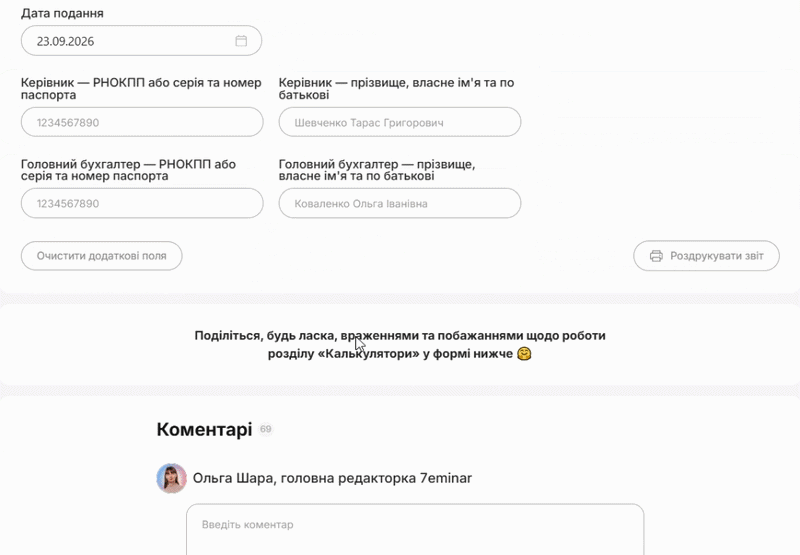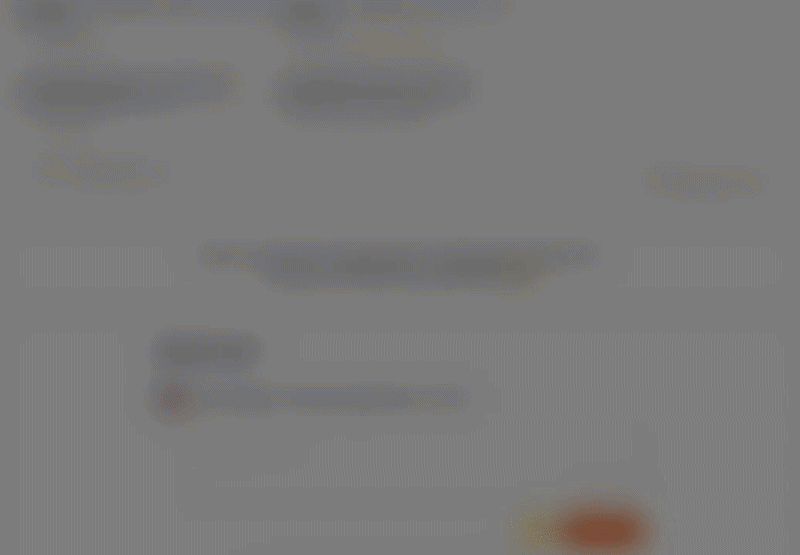
Excel-файл містить:
Результат – сума, яку можна використати для сплати внеску
Суму цільового внеску обчислюють за звітний квартал.
При цьому платники внеску:
Таблиця 1
Строки декларування та сплати цільового внеску
Період | Гранична дата подання звітності | Гранична дата сплати внеску |
І квартал 2026 | 11 травня 2026 | 20 травня 2026 |
ІІ квартал 2026 | 10 серпня 2026 | 19 серпня 2026 |
ІІІ квартал 2026 | 9 листопада 2026 | 19 листопада 2026 |
ІV квартал 2026 | 9 лютого 2027 | 19 лютого 2027 |
Якщо останній день строку припадає на вихідний або святковий день, граничний строк переноситься на перший робочий день, проте не буде помилкою сплатити внесок наперед до граничного строку (ЗІР, категорія: 135.05).
Важливо! Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Адміністрування цільового внеску тимчасово здійснюють податкові органи, до завдань яких належать забезпечення збору внеску, ведення обліку надходжень від його сплати та здійснення контролю за його сплатою (п. 2 розд. II Прикінцеві та перехідні положення Закону №4219).
При цьому цільові внески зараховують на рахунки, відкриті в Казначействі за кодом класифікації доходів бюджету 50070100 «Кошти, що надходять від сплати роботодавцями внеску, штрафів та пені за несплату чи за порушення порядку сплати такого внеску» ( ст. 10 Закону №4219).
Коди бюджетної класифікації для сплати окремих платежів за Законом №875, дивіться у Таблиці 2.
Таблиця 2
Коди КБК та призначення платежів щодо працевлаштування осіб з інвалідністю
Код класифікації доходів бюджету | Символ звітності | Назва |
50070100 | 230 | Кошти, що надходять від сплати роботодавцями внеску, штрафів та пені за несплату чи за порушення порядку сплати такого внеску |
50070200 | 020 | Благодійні внески, передбачені ст. 10 Закону України від 21.03.1991 №875-ХІІ «Про основи соціальної захищеності осіб з інвалідністю в Україні» |
50070300 | 021 | Інші надходження, передбачені Законом України від 21.03.1991 №875-ХІІ «Про основи соціальної захищеності осіб з інвалідністю в Україні» |
50070400 | 022 | Адміністративно-господарські санкції та пеня за їх несвоєчасну сплату, визначені п. 5 р. ІІ «Прикінцеві та перехідні положення» Закону України від 15.01.2025 №4219-ІХ «Про внесення змін до деяких законодавчих актів України щодо забезпечення права осіб з інвалідністю на працю» |
Як заповнювати реквізити «Призначення платежу» та «Отримувач» платіжної інструкції для зарахування коштів на сплату внеску на підтримку працевлаштування осіб з інвалідністю, роз'яснила ДПС у ЗІР, категорія: 135.05.
101 Сплата внеску на підтримку працевлаштування осіб з інвалідністю за І квартал 2026 року
У Таблиці 3 дивіться реквізити бюджетних рахунків для сплати цільового внеску у розрізі областей та м. Києва.
Таблиця 3
Рахунки для сплати внеску на підтримку працевлаштування осіб з інвалідністю
№ | Населений пункт | Отримувач | Код отримувача (ЄДРПОУ) | Банк отримувача | Номер рахунку (IBAN) | Перевірка реквізитів за посиланням |
1 | м. Київ | ГУК у м.Києві/м.Київ/50070100 | 37993783 | Казначейство України(ел. адм. подат.) | UA968999980313111230000026001 | |
2 | м. Київ (великі платники податків) | ГУК у м.Києві/м.Київ/50070100 | 37993783 | Казначейство України(ел. адм. подат.) | UA258999980313151230099026001 | Центральне міжрегіональне управління ДПС по роботі з великими платниками податків |
3 | Вiнницька область / м. Вiнниця | ГУК у Він.обл./Він.обл/50070100 | 37979858 | Казначейство України (ел. адм. подат.) | UA688999980313151230000002001 | |
4 | Волинська область / м. Луцьк | ГУК у Волин.обл/Волинська обл/50070100 | 38009371 | Казначейство України(ел. адм. подат.) | UA858999980313121230000003001 | |
5 | Днiпропетровська область / м. Днiпро | ГУК у Дн-кiй обл/Дн-ка об/50070100 | 37988155 | Казначейство України(ел. адм. подат.) | UA298999980313191230000004001 | |
6 | Дніпровська міська ТГ (великі платники податків) | ГУК у Дн-кiй обл/м.Дніпро | 37988155 | Казначейство України(ел. адм. подат.) | UA318999980313131230099004001 | Східне міжрегіональне управління ДПС по роботі з великими платниками податків |
7 | Донецька область / м. Донецьк | Донецьке ГУК/Дон.обл./50070100 | 37967785 | Казначейство України(ел. адм. подат.) | UA468999980313161230000005001 | |
8 | Житомирська область / м. Житомир | ГУК у Жит.обл/Житомир обл/50070100 | 37976485 | Казначейство України(ел. адм. подат.) | UA638999980313131230000006001 | |
9 | Закарпатська область / м. Ужгород | ГУК у Зак. обл/Закарп. обл./50070100 | 37975895 | Казначейство України(ел. адм. подат.) | UA808999980313101230000007001 | |
10 | Запорiзька область / м. Запорiжжя | ГУК у Зап.обл/Запорізька обл/50070100 | 37941997 | Казначейство України(ел. адм. подат.) | UA248999980313171230000008001 | |
11 | Івано-Франкiвська область / м. Івано-Франківськ | ГУК в Iв.-Фр.об./50070100 | 37951998 | Казначейство України(ел. адм. подат.) | UA648999980313040218000009001 | |
12 | Київська область / м. Київ | ГУК у Київ. обл./50070100 | 37955989 | Казначейство України(ел. адм. Подат.) | UA758999980313101230000010001 | |
13 | Кіровоградська область / м. Кропивницький | ГУК у Кіров.обл./Кiров.обл./50070100 | 37918230 | Казначейство України(ел. адм. подат.) | UA198999980313171230000011001 | |
14 | Луганська область / м. Луганськ | ГУК у Луг.обл./ЛУГАНСЬКА ОБЛ./50070100 | 37991110 | Казначейство України(ел. адм. подат.) | UA368999980313141230000012001 | |
15 | Львiвська область / м. Львiв | ГУК Львiв/Львів. обл/50070100 | 38008294 | Казначейство України(ел. адм. подат.) | UA538999980313111230000013001 | |
16 | Львiвська область / м. Львiв (великі платники податків) | ГУК Львiв/Львів. обл/50070100 | 38008294 | Казначейство України(ел. адм. подат.) | UA798999980313151230099013001 | Західне міжрегіональне управління ДПС по роботі з великими платниками податків |
17 | Миколаївська область / м.Миколаїв | Миколаїв.ГУК/Микол.обл./ /50070100 | 37992030 | Казначейство України(ел. адм. подат.) | UA948999980313181230000014001 | |
18 | Одеська область /м. Одеса | ГУК в Одеській області | 37607526 | Казначейство України(ел. адм. подат.) | UA148999980313151230000015001 | |
19 | Одеська область /м. Одеса (великі платники податків) | ГУК в Од.обл./Одеська обл./50070100 | 37607526 | Казначейство України(ел. адм. подат.) | UA408999980313191230099015001 | Південне міжрегіональне управління ДПС по роботі з великими платниками податків |
20 | Полтавська область/ м. Полтава | ГУК у Полт.обл/Полтавська/50070100 | 37959255 | Казначейство України(ел. адм. подат.) | UA318999980313121230000016001 | |
21 | Рiвненська область / м. Рiвне | ГУК у Рівн.обл/Рівнен.обл./50070100 | 38012494 | Казначейство України(ел. адм. подат.) | UA728999980313191230000017001 | |
22 | Сумська область / м. Суми | ГУК Сум.обл/Сумська обл/50070100 | 37970404 | Казначейство України(ел. адм. подат.) | UA898999980313161230000018001 | |
23 | Тернопiльська область / м. Тернопiль | ГУК у Терн.обл./Терноп.обл./50070100 | 37977599 | Казначейство України(ел. адм. подат.) | UA098999980313131230000019001 | |
24 | Харкiвська область / м. Харкiв | ГУК Харківськ обл/Харкiвобл/50070100 | 37874947 | Казначейство України(ел. адм. подат.) | UA678999980313191230000020001 | |
25 | Харкiвська область / м. Харкiв | ГУК Харківськ обл/Харкiвобл/50070100 | 37874947 | Казначейство України(ел. адм. подат.) | UA698999980313131230099020001 | Північне міжрегіональне управління ДПС по роботі з великими платниками податків |
26 | Херсонська область / м. Херсон | - | - | - | - | |
27 | Хмельницька область / м. Хмельницький | ГУК у Хмел.обл/Хмельн.обл./50070100 | 37971775 | Казначейство України(ел. адм. подат.) | UA048999980313131230000022001 | |
28 | Черкаська область / м. Черкаси | ГУК у Черк.обл./Черк. обл/50070100 | 37930566 | Казначейство України(ел. адм. подат.) | UA218999980313101230000023001 | |
29 | Чернівецька область / м. Чернівці | Чернів.ГУК/Чернівецька обл./50070100 | 37836095 | Казначейство України(ел. адм. подат.) | UA628999980313171230000024001 | |
30 | Чернігівська область / м. Чернігів | ГУК у Черніг.обл/Чернігів.обл/50070100 | 37972475 | Казначейство України(ел. адм. подат.) | UA798999980313141230000025001 |
На замітку! Таблиця з актуальними рахунками для всіх 24 областей + м. Київ + 5 регіональних управлінь за посиланням.
Днем сплати цільового внеску вважається:
Суми помилково сплаченого внеску повертають платнику внеску у порядку та строки, визначені Мінфіном.
На платника цільового внеску накладають штраф:
Читайте більше:
Цільовий внесок за невиконання нормативу осіб з інвалідністю: як розрахувати у 2026 році
Цільовий внесок за осіб з інвалідністю: нарахування, оплата та бухоблік
Як зовнішні сумісники впливають на цільовий внесок: три практичні кейси
Повний гід з виконання «інвалідного» нормативу: штрафи, внески та звітність
Норматив осіб з інвалідністю – 2026: кого включати та як підтвердити
Інвалідний норматив – 2026: нові правила, штрафи, звітність
«Інвалідний» норматив-2026: пастка без форми звіту, але зі сплатою та ризиком штрафу
Працівник з інвалідністю: зарплата, податки, звітність, зразки документів
Звіт про внесок на працевлаштування осіб з інвалідністю: інструкція і приклади заповнення
Довідники за темою:
Цільовий внесок і штрафи за невиконання нормативу осіб з інвалідністю
Шаблони та зразки документів:
Google відкрив нову хвилю реєстрації на безоплатну програму «Сертифікація Google із професійного використання ШІ» та виділив для України 20 000 ліцензій. Учасники зможуть пройти 8 онлайн-курсів, зокрема новий модуль із вайб-кодингу, і отримати сертифікати. Заявки приймають до 10 грудня 2026 року
Суд розглянув справу про керування електросамокатом потужністю до 3 кВт у стані алкогольного сп’яніння. Суд визнав 18-річну порушницю винною за ч. 1 ст. 130 КУпАП та оштрафував на 17 000 грн, але не позбавив права керування транспортними засобами. Причина – для керування таким електросамокатом посвідчення водія не потрібне
Державна служба зайнятості пояснила, на які умови варто звертати увагу під час вибору роботи та які переваги вакансії можуть виявитися лише красивою рекламою. Серед важливих критеріїв – розмір і регулярність зарплати, умови та графік роботи, соціальний пакет і реальні можливості професійного розвитку. Натомість престижна назва посади, офісні бонуси та непідкріплені обіцянки кар’єрного зростання не повинні визначати вибір кандидата
Деменція може поступово впливати на пам’ять, мислення, поведінку та здатність людини виконувати повсякденні справи. Такі зміни нерідко помилково сприймають як звичайні вікові прояви. У матеріалі розповідаємо, на які ознаки звернути увагу та куди звернутися, якщо вони з’явилися у близьких
Чи може магазин заборонити продавцям сидіти протягом робочої зміни, навіть коли покупців немає? Правила охорони праці для об’єктів роздрібної торгівлі вимагають обладнувати робочі місця продавців зручними стільцями для відпочинку. Розбираємо, які обов’язки має роботодавець, як працівникові захистити свої права та куди звертатися в разі порушень
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі
ФОП 3 група 5%. Декларація по єдиному податку за «9 місяців 2026» подана 16.10.2026 року, але сьогодні знайшли помилку, занизили суму доходу. Як правильно подати Уточнюючу декларацію? Чи є якісь нюанси, про які потрібно знати заздалегідь?
На підприємстві немає посади головний бухгалтер. Є лише бухгалтер, який робить звітність. Він не має права підпису за головного бухгалтера, а директор її підписує. Коли реєстрували ТОВ, податківці не захотіли залишати графу «головний бухгалтер» пустою, тому в нас стоїть в обліковій карточці ТОВ в базі податківців, що директор й гол.бухгалтер одна й та сама особа. Директор виконує функцію касира, тому в касових ордерах він ставить свій підпис за Директора та за Касира. А поле гол.бухгалтер залишається без підпису. Чи правильно так робити? Чи не буде при перевірці проблем з касовими ордерами без підпису головного бухгалтера?
Уряд оновив правила отримання та підтвердження статусу критично важливого підприємства. Перехід на нові критерії передбачає погодження та державну реєстрацію галузевих вимог, перегляд раніше наданих статусів, коригування квот на бронювання для підприємств ОПК і ПЕК, а також додаткові умови для отримання та продовження критичності. Розповідаємо деталі в інфографіці
На платформі ІТ-студій Дія.Освіта запрацювала ШІ-менторка, інтегрована в уроки інформатики для учнів 1–11 класів. Вона допомагає розібратися зі складними завданнями, підказує алгоритми та навчає формулювати запити до штучного інтелекту, але не виконує роботу замість школяра
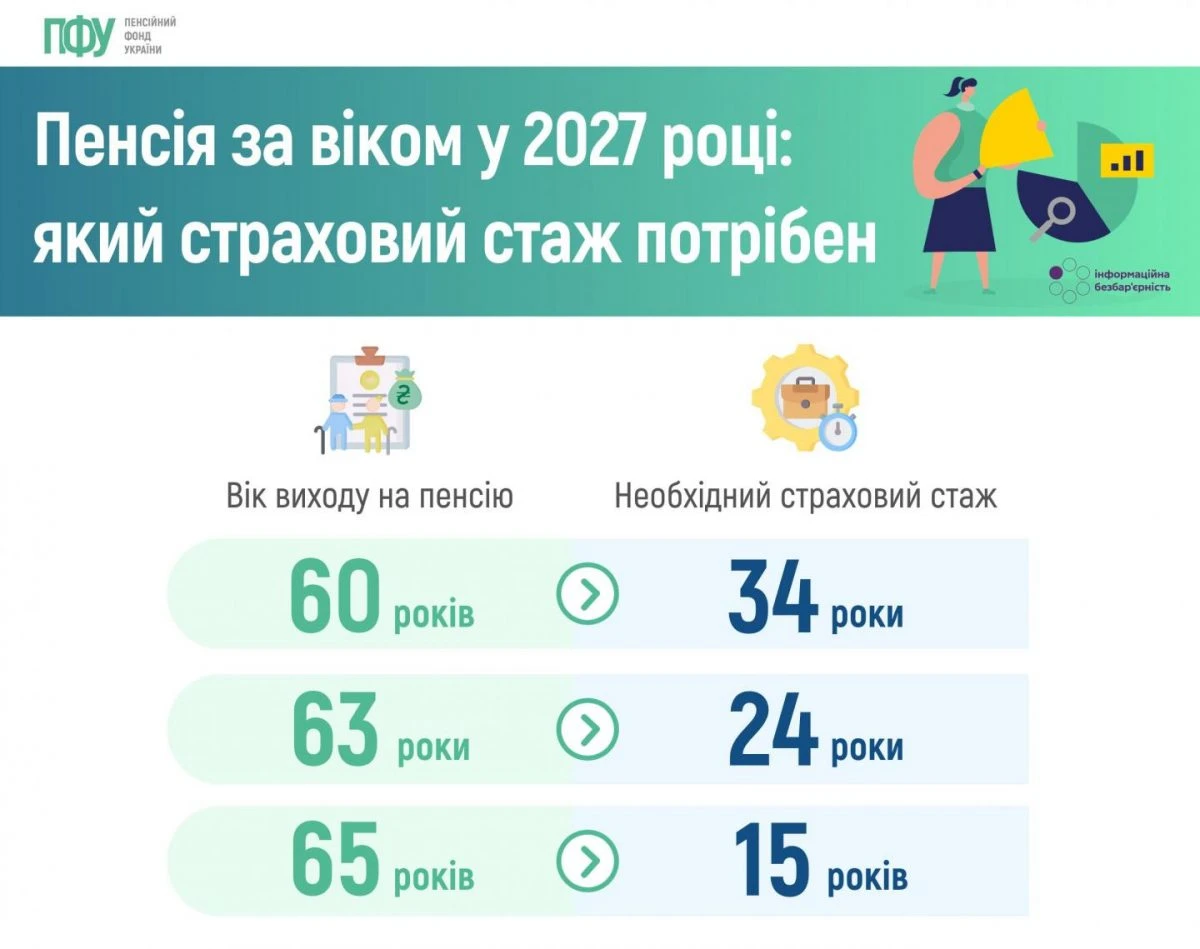
Пенсійний фонд у картці нагадав вимоги до страхового стажу для призначення пенсії за віком у 2027 році. Зокрема, для виходу на пенсію після досягнення 60 років потрібно буде мати не менше 34 років стажу. Для виходу на пенсію у 63 та 65 років потрібний менший стаж
Під час пошуку роботи можна натрапити не лише на шахрайські вакансії, а й на пропозиції, пов’язані з ризиком примусової праці. Держпраці нагадує, які ознаки мають насторожити кандидата, як перевірити роботодавця та чому не варто платити за працевлаштування або передавати особисті дані до співбесіди
Уряд поповнив статутний капітал Фонду енергоефективності на 630 млн грн, що дасть змогу відновити прийом заявок на участь у програмах «Енергодім» та «ВідновиДІМ». Наразі Фонд очікує необхідних погоджень від ЄС і міжнародних партнерів. Втім, ОСББ вже можуть визначити потреби будинків і підготуватися до подання документів
Мінекономіки та представники Єврокомісії обговорили впровадження Нітратної директиви ЄС, яка передбачає захист поверхневих і підземних вод від забруднення нітратами із сільськогосподарських джерел. Законопроєкт №11486, який запроваджує європейські підходи до використання добрив і запобігання забрудненню вод, уже підтримано ВРУ у першому читанні
Податкова не повідомила підприємство про дату, час і місце розгляду заперечень на акт перевірки – і це стало підставою для скасування податкових повідомлень-рішень. Верховний Суд наголосив: платник має право брати участь у розгляді своїх заперечень, а контролюючий орган зобов’язаний забезпечити таку можливість у порядку та строки, визначені п. 86.7 ПКУ. Порушення цієї процедури є самостійною підставою для скасування ППР незалежно від обґрунтованості висновків перевірки
Припинення юридичної особи – це не лише формальне рішення власників, а комплексна процедура з чіткими етапами, строками та обов’язками. Від правильності дій на кожному з них залежить відсутність претензій з боку кредиторів і контролюючих органів