Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У разі невиконання нормативу із працевлаштування осіб з інвалідністю роботодавцю слід сплатити цільовий внесок. Чи впливають на розмір внеску зовнішні сумісники та яким чином? Будемо розбиратися
Законом України від 21.03.1991 №875-XII «Про основи соціальної захищеності осіб з інвалідністю в Україні» для роботодавців встановлений норматив в такому розмірі:
При чому розрахунок нормативу «базується» на такому показнику як середньооблікова кількість штатних працівників. Згідно з Інструкцією зі статистики кількості працівників, затвердженою наказом Держкомстату від 28.09.2005 №286 (далі – Інструкція №286), зовнішні сумісники не включаються до облікової та середньооблікової кількості штатних працівників, а відповідно не впливають на розмір нормативу.
Проте на розмір цільового внеску такі працівники впливають.
Не ризикуйте штрафами за недотримання нормативу з працевлаштування осіб з інвалідністю – перевірте все за хвилину. Калькулятор нормативу робочих місць для осіб з інвалідністю сам розрахує СКШП, норматив і навіть можливу суму санкцій. Спробуйте – точно не пошкодуєте, бо краще знати заздалегідь, ніж потім платити
Нагадаємо, що з 2026 року якщо роботодавець не виконав норматив, він має сплатити цільовий внесок.
Розмір внеску розраховується з показників кварталу, за який він сплачується таким чином:
При чому на період воєнного стану та до останнього числа останнього місяця кварталу, в якому воєнний стан буде припинено чи скасовано, розмір цільового внеску встановлюється на рівні 50% від базового розміру.
Головним показником, який впливає на розмір внеску, є середньомісячна зарплата одного працівника за квартал.
Кабмін 25 лютого 2026 року ухвалив постанову від 25.02.2026 №268, якою затверджено Порядок обчислення середньомісячної заробітної плати для розрахунку внеску на підтримку працевлаштування осіб з інвалідністю (далі – Порядок №268).
Згідно із ним середньомісячна заробітна плата (винагорода) розрахована на одного працівника у відповідному календарному кварталі (ЗПсер), для цілей розрахунку внеску обчислюється за такою формулою:
Порядком №268 передбачено, що до сукупного доходу будуть включати, зокрема основну та додаткову заробітну плату, інші заохочувальні та компенсаційні виплати, у тому числі в натуральній формі, що нарахована працівникам за трудовим договором або договором стажування.
Сумісникам також нараховують зарплату, тому її сума буде включатися до сукупного доходу при обчисленні середньомісячної зарплати на 1 працівника
Друга складова формули – середня кількість працівників за квартал. Згідно з Порядком №268 її обчислюють як:
Отже, зовнішні сумісники будуть враховуватись при обчисленні середньої кількості працівників.
Але яким чином?
Кількість зовнішніх сумісників в еквіваленті повної зайнятості за відповідний календарний квартал враховується пропорційно оплаченому часу та визначається шляхом ділення загальної кількості людино-годин робочого часу (відпрацьованого та невідпрацьованого), за який була нарахована заробітна плата зовнішнім сумісникам, на табельний фонд робочого часу, визначений з урахуванням тривалості робочого тижня, встановленої роботодавцем згідно з законодавством або колективним договором. Під час обчислення кількості зовнішніх сумісників в еквіваленті повної зайнятості не враховується час, відпрацьований ними понаднормово.
Зауважимо, що аналогічний підхід розрахунку середньої кількості працівників в еквіваленті повної зайнятості є і в Інструкції №286.
Давайте на прикладах розглянемо як зовнішній сумісник буде враховуватися при розрахунку середньомісячної зарплати на 1 працівника.
У роботодавця 10 працівників: 9 працівників працюють за основним місцем роботи, один – зовнішній сумісник.
Нарахована зарплата усіх працівників в 1 кварталі склала 1 мільйон гривень.
Суміснику встановлено неповний робочий час: по 6 годин щодня і в січні-березні він відпрацював 384 години. На підприємстві встановлений 5-дений робочий тиждень із 2 вихідними днями в суботу та неділю, норма робочого часу за 1 квартал складає 512 годин.
Середня кількість штатних працівників за 1 квартал – 9 осіб.
Далі визначимо кількість зовнішніх сумісників в еквіваленті повної зайнятості. Для цього розділимо фактично відпрацьовані години зовнішнім сумісником на норму робочого часу в 1 кварталі: 384 / 512 = 0,75, а з урахуванням заокруглення до цілого числа – 1 особа.
Середньомісячна зарплата на 1 працівника за цими умовами складає: 33333,33 грн.
Умови візьмемо ті самі, але припустимо, що зовнішній сумісник відпрацював 324 години, 14 календарних днів у лютому він перебував у щорічній відпустці. Йому в 1 кварталі була нарахована зарплата за відпрацьований час 60 тисяч гривень та відпускні в сумі 10 тисяч гривень. Зарплата інших працівників склала 830 тисяч гривень.
Відпускні відносяться до фонду оплати праці, як додаткова зарплата. Отже, сукупний розмір заробітку за 1 квартал складає 900 тисяч гривень.
Далі потрібно розрахувати кількість сумісників в еквіваленті повної зайнятості. Порядком №268 визначено, що для цього потрібно кількість людино-годин робочого часу (відпрацьованого та невідпрацьованого), за який була нарахована заробітна плата зовнішнім сумісникам, поділити на норму робочого часу.
Інструкцією №286 передбачено, що до кількості оплачених людино-годин включають зокрема час відпусток у частині, що припадає на робочі дні звітного місяця.
В наведеному прикладі працівник 14 днів перебував у щорічній відпустці. На цей період приходиться 10 робочих днів тривалістю по 6 годин згідно з графіком роботи такого сумісника. Отже, загальна кількість людино-годин робочого часу (відпрацьованого та невідпрацьованого) складає 324 + 60 = 384 години.
Кількість зовнішніх сумісників в еквіваленті повної зайнятості складає 1 особа. А середньомісячна зарплата на 1 працівника: 30000 грн.
Ті ж самі умови, але зовнішній сумісник хворів. В 1 кварталі ним було відпрацьовано 290 годин. Також йому була нарахована зарплата 50 000 грн та лікарняні 25 000 грн. Зарплата інших працівників склала 1 млн грн.
Лікарняні не включаємо до нарахованої зарплати. Це прямо передбачено Порядком №286. Сукупний розмір заробітку за 1 квартал складає 1 050 000 грн.
Кількість зовнішніх сумісників в еквіваленті повної зайнятості складає: 290 / 512 = 0,57, а з урахуванням округлення 1.
Середньомісячна зарплата на 1 працівника в наведеному прикладі складає 35000 грн.
Читайте більше:
Розрахунок СКШП для визначення обов’язку з виконання квоти 4%
Цільовий внесок за невиконання нормативу осіб з інвалідністю: як розрахувати у 2026 році
Працівник з інвалідністю: зарплата, податки, звітність, зразки документів
Прийняти працівника з інвалідністю VS сплатити цільовий внесок: що «вигідніше» роботодавцю
Як виконати норматив осіб з інвалідністю у 2026 році: 4 правила + 8 прикладів
Мінікурси на тему:
Норматив осіб з інвалідністю: середня зарплата і внесок 2026
Зарплата працівника з інвалідністю: що включати, щоб не порушити норматив
Норматив осіб з інвалідністю – 2026: кого включати та як підтвердити
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Держстат оновив класифікацію видів економічної діяльності NACE 2.1-UA, яка замінить чинний КВЕД-2010 із 1 січня 2027 року. Зміни стосуються назв окремих класів і груп, термінології та редакційних уточнень. Розповідаємо, що саме змінилося та чому підприємцям і компаніям варто вже зараз перевірити відповідність своїх КВЕДів новому класифікатору
Державна податкова служба України опублікувала індивідуальну податкову консультацію щодо оподаткування операцій, коли фізична особа вносить права на торгову марку до статутного капіталу товариства в обмін на корпоративні права, а в подальшому планує продати цю частку за грошові кошти. Податківці детально розписали особливості формування витрат та розрахунку інвестиційного прибутку за такими операціями
Іноземний диплом не гарантує автоматичного визнання в Україні – навіть якщо його видав офіційно визнаний університет. Верховний Суд у справі №620/4360/25 наголосив: під час визнання диплома важливо з’ясувати, хто фактично здійснював освітню діяльність, яку роль відігравав кожен учасник навчального процесу та чи відповідав він вимогам законодавства
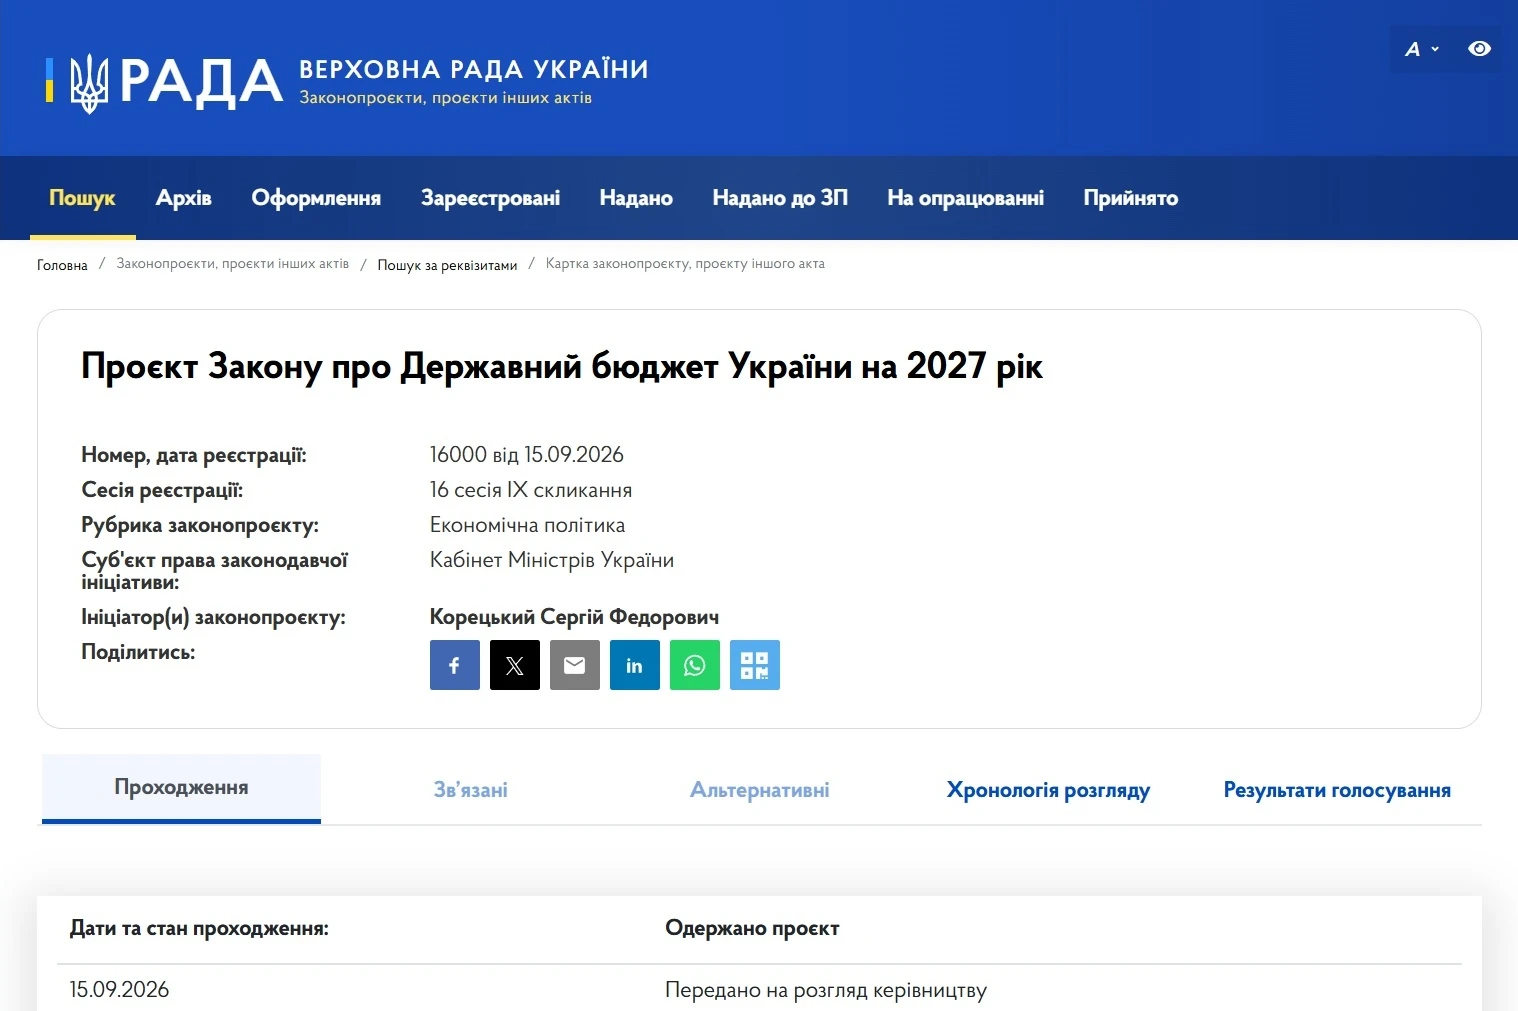
Проєкт Державного бюджету України на 2027 рік зареєстровано у Верховній Раді 15 вересня, а 16 вересня його представив народним депутатам Міністр фінансів. Документ стане основою для подальшого парламентського розгляду та підготовки до першого читання. До 1 жовтня депутати й комітети мають подати свої пропозиції, після чого Бюджетний комітет розгляне правки та підготує проєкт до голосування. Як зазначає, нардеп Ярослав Железняк та Прем'єр-міністр України Сергій Корецький, що розгляд законопроєкту розпочнеться 26 жовтня 2026 року
Кілька ФОП під одним брендом – ще не порушення, але спільне управління, персонал, каса та ресурси можуть привернути увагу податкової. ДПС навела приклади перевірок мережі зоомагазинів, готельно-ресторанного комплексу та салону краси, де виявили ознаки можливого дроблення бізнесу й інші порушення. Розбираємо, які ознаки можуть зацікавити податківців і які наслідки мали перевірки
11.09 подали заяву-розрахунок, 14.09 перераховуються кошти лікарняних, податки пішли, а сума не перераховується у Казначействі. Коли подавати повідомлення про виплату коштів? Якщо термін 30 к. дн. пройде, а кошти Казначейство не перерахує, чи буде це порушенням для бухгалтера?
Що робити, якщо допомога з тимчасової непрацездатності вже кілька тижнів очікує на оплату в Держказначействі? Чи потрібно роботодавцю подавати до ПФУ повідомлення про виплату страхових коштів, якщо працівник ще не отримав гроші? ПФУ у листі роз’яснило, коли виникає обов’язок подати повідомлення та з якого моменту обчислюється 30-денний строк
Прийшов лист від поліції з проханням вжити заходи щодо розбронювання працівника через адмінпорушення. Про вжиті заходи просять проінформувати. Чи зобов’язане підприємство анулювати бронь працівнику?
Військовослужбовці зможуть підтверджувати право на пільгу з військового збору наказами про мотиваційні виплати. Кабмін уточнив порядок документального підтвердження пільги, додавши до переліку документів витяги або копії наказів командирів про виплату винагород за Постановою №768. Йдеться, зокрема, про винагороди за участь у бойових діях, виконання спеціальних завдань, штурмові дії та знищення противника. Зміни застосовуватимуться з 1 червня 2026 року та узгоджують порядок підтвердження пільги з новими правилами виплат
Вимоги до страхового стажу для призначення пенсії за віком в Україні продовжують поступово зростати. Уже у 2027 році для виходу на пенсію у 60 років потрібно буде мати щонайменше 34 роки страхового стажу, а до 2028 року цей показник збільшиться до 35 років. Тим, хто не накопичить необхідний стаж, доведеться виходити на пенсію пізніше або, за відсутності мінімальних 15 років стажу, розраховувати лише на державну соціальну допомогу
ДПС пояснила, що платники єдиного податку IV групи можуть врахувати ці податки у зменшення мінімального податкового зобов’язання лише в межах сум, нарахованих відповідно до договору оренди землі. Якщо підприємство виплачує орендодавцям більше, ніж передбачено договором, одного наказу керівника недостатньо. Щоб зарахувати податки, потрібно належним чином змінити договір оренди та зареєструвати відповідні зміни
Чи повинен працівник повідомляти роботодавця за сумісництвом про основне місце роботи? Ні, законодавство не встановлює такого обов’язку. Роботодавець також не має права відмовити у працевлаштуванні за сумісництвом лише через відсутність інформації про основне місце роботи. Така відмова може бути порушенням трудового законодавства та спричинити відповідальність
Штрафи, пеня та відшкодування збитків, отримані ФОП на загальній системі, оподатковуються за правилами для фізичних осіб. Такі виплати не включаються до підприємницького доходу, однак підлягають оподаткуванню ПДФО за ставкою 18% та військовим збором за ставкою 5%. Якщо кошти виплачує податковий агент, він зобов’язаний утримати та перерахувати відповідні податки до бюджету