
Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Роботодавці повинні дотримуватись нормативу робочих місць для осіб з інвалідністю та забезпечувати для них відповідні умови праці. Важливо також своєчасно подавати звітність про працевлаштування таких працівників і дотримання квот, оскільки за це можуть бути передбачені податкові пільги. Детальніше у статті
Особою з інвалідністю вважають особу зі стійкими фізичними, психічними, інтелектуальними або сенсорними порушеннями, які при взаємодії з різними бар’єрами можуть заважати її повній та ефективній участі в житті суспільства нарівні з іншими (ст. 1 Закону України від 21.03.1991 №875-ХІІ «Про основи соціальної захищеності осіб з інвалідністю в Україні»; далі – Закон №875).
Для роботодавців установлено норматив робочих місць для забезпечення працевлаштування осіб з інвалідністю в такому розмірі (ст. 18-2 Закону №875):
При розрахунку нормативу до СКШП не включаються штатні одиниці, що відносяться до робіт, професій з важкими, шкідливими чи небезпечними умовами праці, перелік яких визначається Кабінетом Міністрів України.
Для виконання нормативу місце роботи особи з інвалідністю має бути основним. Хоча прямо про це не зазначено в Законі №875 в редакції, яка діє на сьогодні. Але це правило випливає із норм Інструкції зі статистики кількості працівників, затвердженої наказом Держкомстату від 28.09.2005 №286, на підставі якої визначається показник СКШП.
Крім того, одна з новацій змін – для зарахування працівника – особи з інвалідністю до нормативу можна тільки у випадку якщо його розмір оплати праці перевищує розмір мінімальної заробітної плати у розрахунку за повністю відпрацьований календарний місяць.
Також окремих працівників з інвалідністю можна зарахувати в подвійному розмірі, а саме якщо встановлена 1 група незалежно від причин її встановлення або 2 група з порушенням зору або психічними розладами.
У разі недотримання нормативу з 1 січня 2026 року роботодавці замість адміністративно-господарських санкцій сплачують цільовий внесок.
Не є платниками внеску:
Розмір внеску роботодавці обчислюють з показників кварталу, за який він сплачується. Визначають його за такою формулою:
Цільовий внесок = ЗП сер х 40% х 3 х різниця між нормативом і СКШП осіб з інвалідністю за квартал,
де ЗП сер – середньомісячна заробітна плата (винагорода) у відповідному календарному кварталі, розрахованої на одного працівника.
Увага! На час воєнного стану внесок буде зменшено до 50% від базового розміру
Порядок розрахунку середньомісячної зарплати за квартал на 1 працівника має бути затверджено окремим нормативно-правовим актом (на сьогодні маємо тільки проєкт). Формула обчислення цього показника наступна:
ЗП сер = ЗП кварт : К сер : 3,
До нарахованої зарплати за квартал включають:
Не будуть включатися:
Середня кількість працівників (Ксер), своєю чергою, обчислюється за формулою:
К сер = СКШП + Ксум в еквіваленті повної зайнятості.
Середньооблікова кількість штатних працівників облікового складу за календарний квартал (СКШП) визначається шляхом підсумовування СКШП за кожен місяць кварталу та ділення отриманої суми на три. При чому до СКШП для розрахунку середньомісячної зарплати не будуть враховані:
Кількість зовнішніх сумісників в еквіваленті повної зайнятості за відповідний календарний квартал враховується пропорційно оплаченому часу та визначається шляхом ділення загальної кількості людино-годин робочого часу (відпрацьованого та невідпрацьованого), за який була нарахована заробітна плата зовнішнім сумісникам, на табельний фонд робочого часу, визначений з урахуванням тривалості робочого тижня, встановленої роботодавцем згідно з законодавством або колективним договором. При чому час відпрацьований понаднормово враховуватись не буде.
Окрім цих новацій у 2026 році роботодавцям / платникам внеску потрібно буде подавати звітність. Період звітування – календарний квартал. Строк подання – протягом 40 календарних днів з останнього дня звітного кварталу. А сплатити внесок потрібно протягом 10 календарних днів, що настають за останнім днем граничного строку подання такої звітності.
Увага! Порядок подання звітності та форма мають бути затверджені (на сьогодні такого нормативно-правового документа ще немає)
На підставі ст. 24 Кодекс законів про працю України (далі – КЗпП) роботодавець при працевлаштуванні особи з інвалідністю має право отримувати від працівника документи, які підтверджують стан його здоров’я:
При укладенні трудового договору громадянин зобов'язаний подати паспорт або інший документ, що посвідчує особу, трудову книжку (у разі наявності) або відомості про трудову діяльність з реєстру застрахованих осіб Державного реєстру загальнообов'язкового державного соціального страхування, а у випадках, передбачених законодавством, – також документ про освіту (спеціальність, кваліфікацію), про стан здоров'я, відповідний військово-обліковий документ та інші документи.
Особа з інвалідністю має надати документ, який підтверджує встановлення інвалідності.
Зверніть увагу! З 1 січня 2025 року інвалідність більше не встановлює МСЕК. Тепер такі функції виконують експертні команди з оцінювання повсякденного функціонування (п. 40 Порядку проведення оцінювання повсякденного функціонування особи, затвердженого постановою Кабміну від 15.11.2024 №1338 (далі – Постанова №1338)
Документом встановлення / підтвердження інвалідності є Витяг експертної команди за формою, затверджено наказом МОЗ від 10.12.2024 №2067 «Деякі питання забезпечення проведення оцінювання повсякденного функціонування особи».
Проте довідки та документи, видані МСЕК до 01.01.2025, залишаються чинними на період, на який їх видано, але з урахуванням строків проходження переогляду.
Зверніть увагу! Заборонено укладати трудовий договір з особою, якій запропонована робота протипоказана медичним висновком за станом здоров’я. Особу з інвалідністю працевлаштовують на робоче місце, яке відповідає індивідуальній програмі її реабілітації (ст. 17 Закону №875)
Не може бути відмовлено в прийнятті на роботу з причини інвалідності, за винятком тих випадків, коли за висновком МСЕК
або в інших установлених законом випадках, якщо стан здоров’я особи перешкоджає виконанню професійних обов’язків, загрожує здоров’ю і безпеці праці інших осіб або продовження трудової діяльності чи зміна її характеру та обсягу загрожує здоров’ю особи з інвалідністю та може зумовити його погіршення (ст. 17 Закону №875).
Особу з інвалідністю, направлену на роботу відповідно до законодавства, приймають на роботу без установлення випробувального терміну (ст. 26 КЗпП). Хоча на час воєнного стану випробування може бути встановлено для будь-якої категорії працівників (ст. 2 Закону №2136).
На прохання особи з інвалідністю їй установлюють неповний робочий день (тиждень) і створюють пільгові умови праці. Залучення осіб з інвалідністю до надурочних і нічних робіт допускається тільки за їхньою згодою (ст. 172 КЗпП).
Особам з інвалідністю надають за їхнім бажанням щорічну відпустку повної тривалості до закінчення шестимісячного строку безперервної роботи на цьому підприємстві в перший рік роботи. Крім того, щорічну відпустку надають особам з інвалідністю у зручний для них час (ст. 10 Закону України від 15.11.1996 №504/96-ВР «Про відпустки»; далі – Закон №504).
Тривалість щорічної відпустки для осіб з інвалідністю (ст. 6 Закону №504):
Тривалість відпустки без збереження заробітної плати для осіб з інвалідністю (ст. 25 Закону №504):
Право працівника на відпустку більшої тривалості виникає не з дня надання ним документів, що підтверджують встановлення групи інвалідності (довідки МСЕК або витягу з рішення експертної команди), а з дня встановлення інвалідності (див. лист Мінсоцполітики від 29.12.2015 №774/13/116-15)
Повторний огляд осіб з інвалідністю з нестійкими, оборотними змінами та порушеннями функцій організму проводиться раз на один-три роки (п. 47 Постанови №1338).
Дату чергового переогляду зазначають у довідці до акта огляду медико-соціальною експертною комісією або у Витягу з рішення експертної команди.
Зверніть увагу! З 01.01.2025 вже не діють МСЕК. Тому рішення про підтвердження інвалідності приймають експертні команди з оцінювання повсякденного функціонування особи щодо встановлення інвалідності
При чому, якщо особі було видано довідку МСЕК, то є певні строки проходження / підтвердження групи інвалідності.
Для осіб, яким інвалідність встановлена безстроково, документами, що підтверджують цей факт, є документи, видані МСЕК до 01 січня 2025 року. Отримання документів нового зразка для них не є обов’язковим. Повторний переогляд вони можуть пройти або за власним бажанням, або за рішенням суду.
Окрім того, усі довідки та документи, видані МСЕК до 01.01.2025, залишаються чинними на період, на який їх видано.
Водночас для осіб, повторний огляд яких був призначений з 1 січня 2025, але які не пройшли його своєчасно, старі документи дійсні й також підтверджують інвалідність, але тільки до 01 липня 2025 року. Після цієї дати для них підтвердженням інвалідності буде лише витяг з рішення експертної команди.
Якщо інвалідність (із зазначенням строку повторного огляду) була встановлена до 01.01.2025 р., і повторний переогляд припав на період воєнного стану на території України, але яка відповідно до постанови Кабміну від 08.03.2022 №225 «Деякі питання порядку проведення медико-соціальної експертизи дітям на період дії воєнного стану на території України» не проходила такий повторний огляд в медико-соціальних експертних комісіях, пройти повторний переогляд мають у такий строк:
До заробітної плати особи з інвалідністю може застосовуватися податкова соціальна пільга (ПСП).
ПСП застосовується до доходу, нарахованого на користь платника податку протягом звітного податкового місяця як заробітна плата (інші прирівняні до неї відповідно до законодавства виплати, компенсації та винагороди), якщо його розмір не перевищує граничної суми доходу (пп. 169.4.1 ПКУ). У 2026 році граничний розмір доходу не повинен перевищувати 4660 грн.
Якщо працівник є особою з інвалідністю, то є підстави для застосування підвищеної ПСП, якщо:
Також працівник з інвалідністю, який має двох і більше дітей у віці до 18 років, може скористатися ПСП, передбаченою у пп. 169.1.2 ПКУ.
Розмір податкової соціальної пільги і граничного доходу 2026 році
Категорії осіб, які мають право на ПСП | Розмір ПСП у 2026 році | |
у відсотках | фактична сума, грн | |
Усі платники податку (пп. 169.1.1 ПКУ) | 100% | 1664,00 |
Граничний розмір доходу | 4660,00 | |
Особа, віднесена законом до І або ІІ категорії осіб, які постраждали внаслідок Чорнобильської катастрофи (пп. «в» пп. 169.1.3 ПКУ) | 150% | 2496,00 |
Граничний розмір доходу | 4660,00 | |
Особа з інвалідністю І або ІІ групи, у т. ч. з дитинства, крім тих, пільгу яким визначено пп. «б» пп. 169.1.4 (пп. «г» пп. 169.1.3 ПКУ) | 150% | 2496,00 |
Граничний розмір доходу | 4660,00 | |
Платник податку, який має двох і більше дітей віком до 18 років (пп. 169.1.2 ПКУ) | У розрахунку на кожну дитину віком до 18 років: | |
100% | 1664,00 | |
Граничний розмір доходу | 4660,00 | |
Ситуація 1. Застосування ПСП до заробітної плати.
На підприємстві на умовах неповного робочого дня (по 4 години з понеділка по п’ятницю) працює жінка, яка має інвалідність ІІ групи. Заробітна плата - 4500 грн щомісячно.
Відповідно до пп. «ґ» п.169.1.3 ПКУ ця працівниця, як особа з інвалідністю ІІ групи, має право на ПСП у розмірі 2496,00 грн. У додатку 4ДФ така ПСП вказується з ознакою пільги – 02 відповідно до розділу 2 «Довідник ознак податкових соціальних пільг» (додаток 2 до Порядку заповнення та подання податковими агентами Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків - фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску, затвердженого наказом Мінфіну від 13.01.2015 №4).
В цій ситуації сума ПДФО становить: (4500 грн – 2496 грн) × 18% = 360,72 грн.
При нарахуванні ВЗ об’єкт оподаткування не зменшується на суму ПСП: 4500 грн х 5 % = 225,00 грн.
Працівниці належить до виплати: 4500 грн - 360,72 грн – 225,00 грн = 3914,28 грн.
Зразок 1 (фрагмент 4ДФ)

Для підприємств, установ та організацій, де працюють особи з інвалідністю, встановлено єдиний внесок (ЄСВ) у розмірі 8,41% (ч. 13 ст. 8 Закону України «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» від 08.07.2010 №2464-VI; далі Закон – №2464).
При цьому не застосовується вимога ч. 5 ст. 8 Закону №2464 щодо ЄСВ у розмірі, не менше мінімального страхового внеску.
Нарахування ЄСВ у розмірі 8,41% здійснюється роботодавцем із дати отримання від працівника документів щодо встановлення інвалідності та проводиться протягом строку, встановленого Постановою №1338 (абз. 8 пп. 5 п. 2 р. III Інструкції про порядок нарахування і сплати єдиного внеску на загальнообов'язкове державне соціальне страхування, затвердженої наказом Мінфіну від 20.04.2015 №449; далі – Інструкція №449).
Якщо працівник оформлює групу інвалідності в 2025 чи в 2026 році, то підставою для нарахування пільгової ставки ЄСВ 8,41% буде Витяг з рішення експертної команди з оцінювання повсякденного функціонування особи щодо встановлення або продовження інвалідності (ІПК від 20.02.2025 №896/ІПК/99-00-24-03-03 ІПК).
Нагадуємо, що з 1 січня 2025 року встановлення інвалідності підтверджується:
або
Ситуація 2. Заробітна плата працівника з інвалідністю менше розміру мінімальної зарплати
Зарплата працівника (основне місце роботи, особа з інвалідністю, встановлено неповний робочий час) за лютий склала 4500 грн. ЄСВ – 378,45 грн.
На заробітну плату особи з інвалідністю ЄСВ нараховуємо на фактично нараховану суму.
Для такої категорії працівників вимога щодо нараховування ЄСВ в розмірі мінімального внеску не діє, тобто доплати ЄСВ до мінімального внеску не буде.
У графі 8 додатку Д1 зазначаємо код категорії застрахованої особи «2».
Зразок 2 (фрагмент Д1)

Ситуація 3. Сума відпускних працівнику з інвалідністю у звітному місяці менше розміру мінімальної заробітної плати
Працівнику з інвалідністю (основне місце роботи, повна зайнятість) надано щорічну відпустку з 16 по 28 лютого 2026 року. Сума відпускних – 5000 грн. З 1 по 15 лютого – відпустка без збереження заробітної плати.
Зразок 3 (фрагмент Д1)

Шаблони та зразки документів:
Наказ про надання щорічної основної відпустки (особи з інвалідністю)
Заява про надання відпустки без збереження зарплати особі з інвалідністю
Наказ про надання відпустки без збереження зарплати особі з інвалідністю
Читайте більше:
Щорічна відпустка для осіб з інвалідністю
Прийняти працівника з інвалідністю VS сплатити цільовий внесок: що «вигідніше» роботодавцю
Як виконати норматив осіб з інвалідністю у 2026 році: 4 правила + 8 прикладів
До 10 березня штрафи за норматив осіб з інвалідністю: востаннє за старими правилами
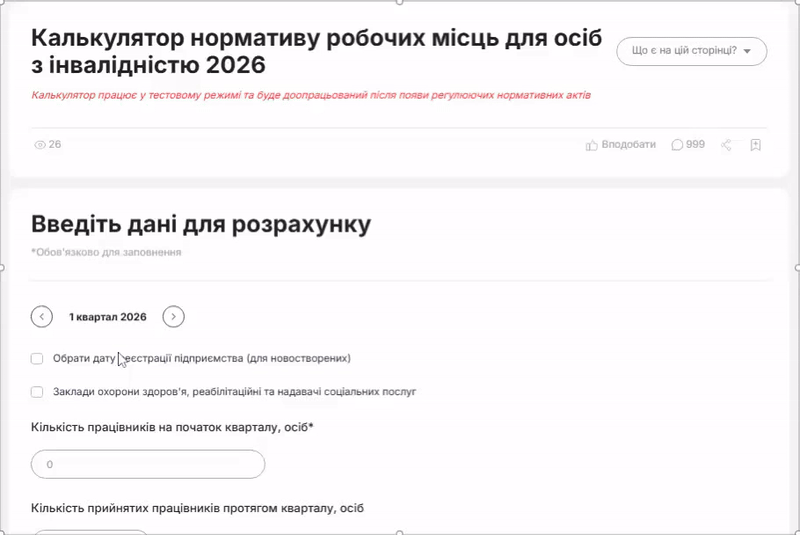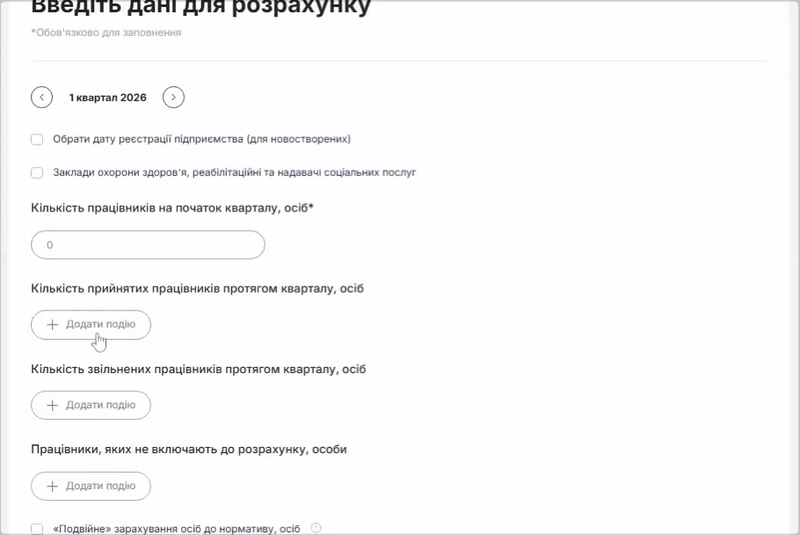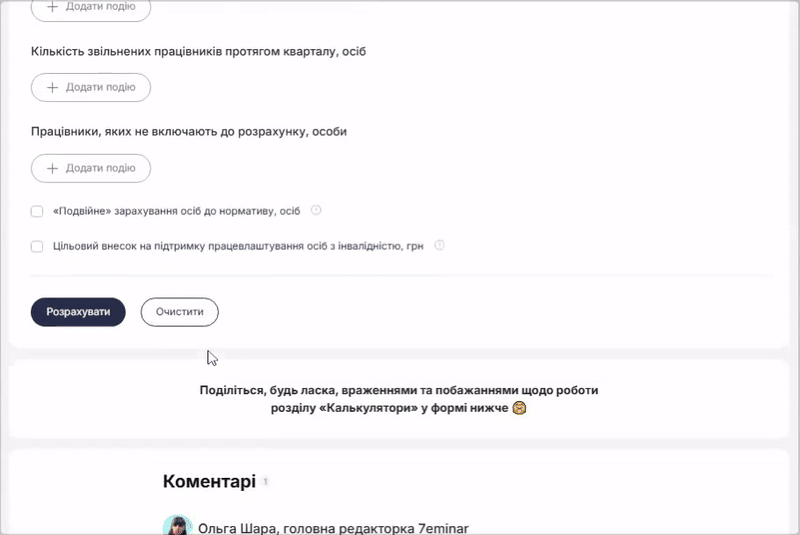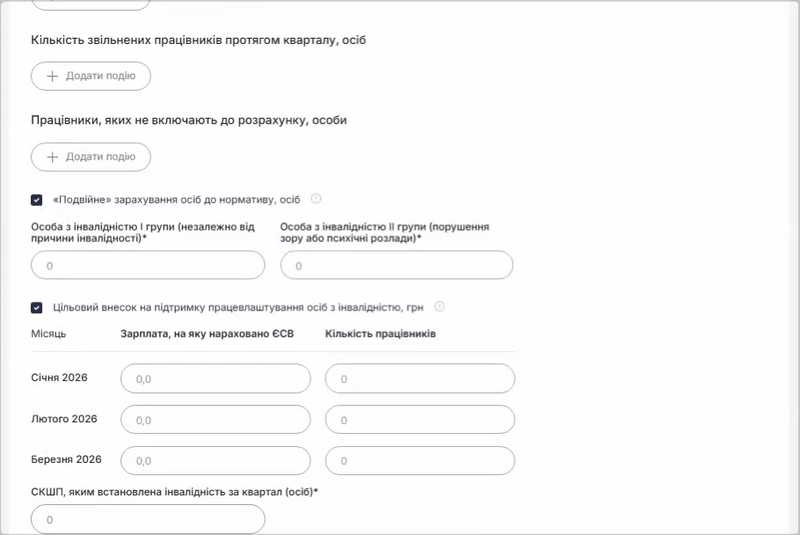
Калькулятор нормативу робочих місць для осіб з інвалідністю 2026
Середня кількість працівників: як визначити для «інвалідного» нормативу та цільового внеску
Цільовий внесок за невиконання нормативу осіб з інвалідністю: як розрахувати у 2026 році
Скасування інвалідності, зміна групи інвалідності: що робити роботодавцю
Чи врятує звіт №3-ПН від невиконання «інвалідного» нормативу
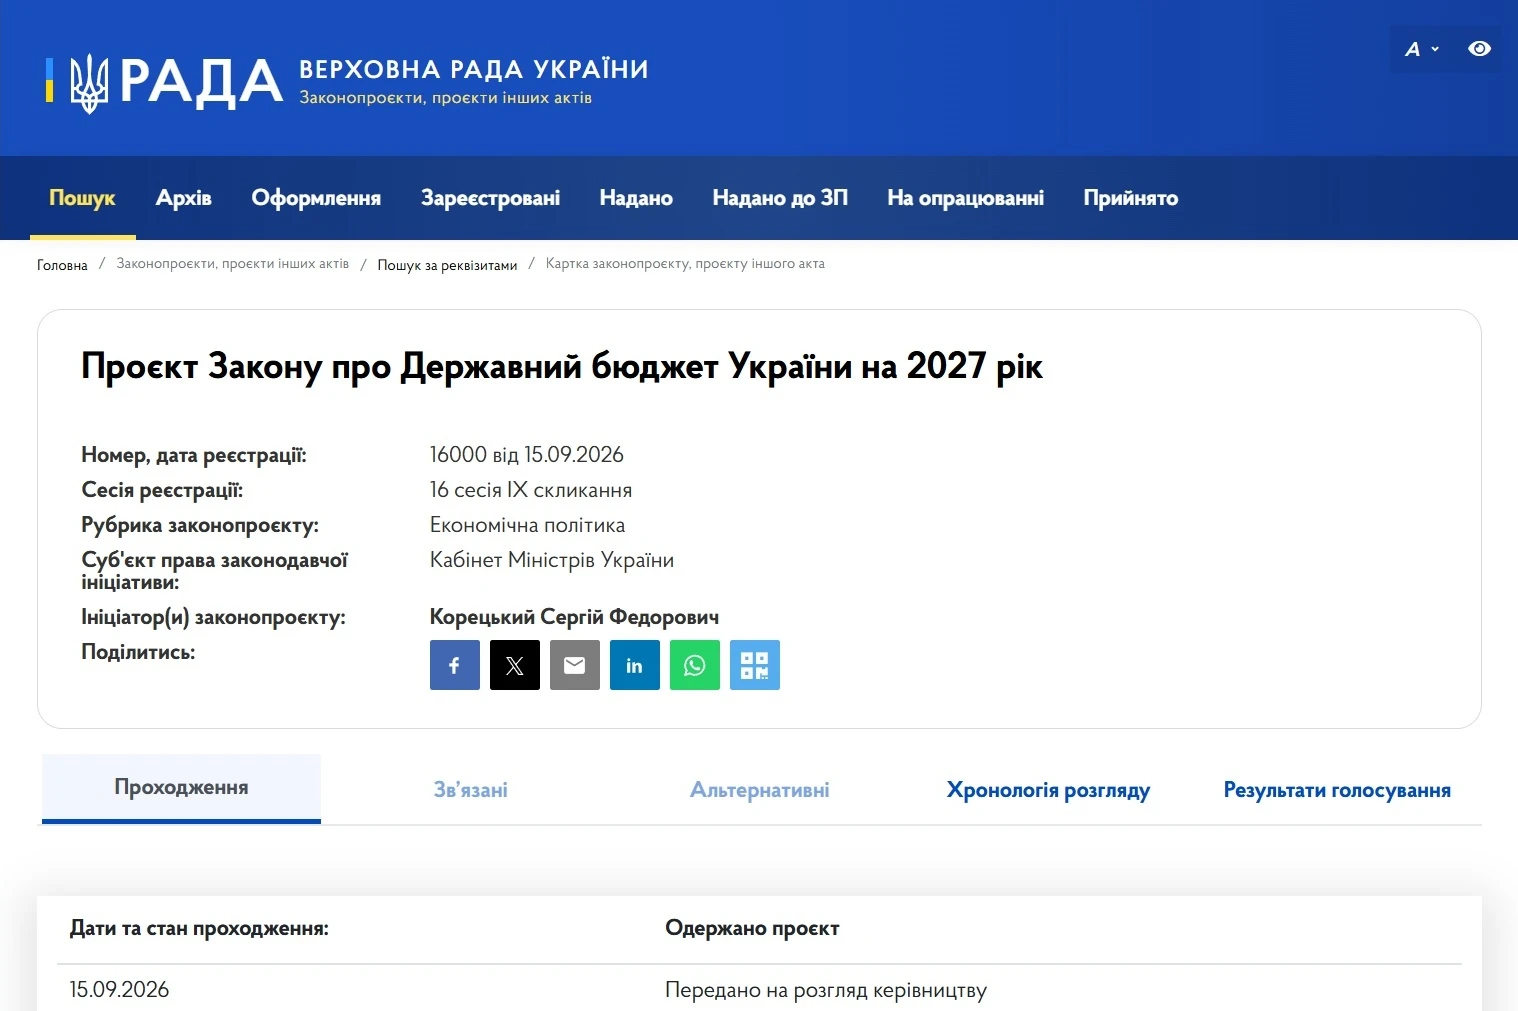
15.09.2026 року нардеп Ярослав Железняк у своєму телеграм-каналі наводить перші цифри згідно законопроєкту Держбюджету-2027, а також зазначає, що проєкт схвалено УрядомВідповідно до цих повідомлень, то у проєкті перенесено ключові цифри із затвердженої Кабміном Бюджетної декларації. Нагадаємо, що Кабмін постановою від 17.06.2026 №793 визначив орієнтовні соціально-економічні показники, які стануть основою для формування бюджетних пропозицій на 2027–2029 роки. Документ містить параметри мінімальної заробітної плати, посадових окладів та прожиткового мінімуму. Також окреслено підходи до індексації доходів і фінансування соціальних виплат. Окрему увагу приділено оплаті праці державних службовців та обмеженням зростання фонду оплати праці
ФОП на загальній системі оподаткування, який є платником ПДВ, придбав легковий автомобіль для використання у господарській діяльності. За наявності зареєстрованої в ЄРПН податкової накладної, складеної на ФОП, суму ПДВ можна включити до податкового кредиту. Водночас подальше використання автомобіля в неоподатковуваних операціях або негосподарській діяльності має податкові наслідки
Підприємство 25 серпня 2026 року отримало оплату через еквайринг, але через повітряну тривогу своєчасно не провело розрахункову операцію через РРО. Наприкінці зміни інший касир закрив зміну, не виявивши цю розбіжність, тому сума не була відображена у звіті та не потрапила до даних, переданих до ДПС. 10 вересня 2026 року помилку виявили. Які наслідки має така ситуація та як правильно виправити помилку?
ТОВ заключає договори ЦПХ на постійній основі, які повторюються з місяця в місяць. Які податкові наслідки наявності договорів ЦПХ, які мають систематичний характер? Якщо вартість послуг по договору 5000 грн, чи потрібно ЄСВ донараховувати до мінімального рівня?
У проєкті Держбюджету-2027 не визначено конкретного відсотка індексації пенсій. За інформацією народного депутата Ярослава Железняка, документ традиційно передбачає проведення індексації у порядку та розмірах, які встановить Кабмін. Остаточний розмір підвищення пенсій, ймовірно, стане відомий напередодні березневої індексації 2027 року. Для порівняння, у 2026 році пенсії та страхові виплати проіндексували на 12,1%
ДПС оприлюднила доопрацьований проєкт змін до Податкової декларації з рентної плати. Пропонується оновити окремі розрахунки щодо користування надрами та лісовими ресурсами, додати нові реквізити й деталізувати інформацію про види користування та дозвільні документи. Також декларацію планують доповнити двома новими додатками – №17 та №18, а в додатках 5 і 7 – актуалізувати термінологію та назви дозвільних документів

Порядок №1487 не відносить ФОП до суб’єктів, які зобов’язані вести військовий облік, тому він не веде списки та не повідомляє ТЦК про прийняття чи звільнення працівників. Водночас працівники ФОП мають самостійно виконувати свої військово-облікові обов’язки, а ФОП може добровільно перевіряти військово-обліковий документ кандидата. Розбираємо також, чи можна забронювати ФОП та його працівників, що робити у разі повістки від ТЦК та чи загрожує ФОП штраф 59 500 грн за військовий облік
Нові посадові оклади педагогічних і науково-педагогічних працівників вплинули не лише на зарплати викладачів. Через прив’язку академічних стипендій до посадових окладів автоматично зростають виплати аспірантам, асистентам-стажистам і докторантам. Додаткових рішень Уряду для такого підвищення не потрібно, адже стипендія становить 90% відповідного окладу
Резервний РРО застосовується не постійно, а лише у визначених законодавством випадках – під час ремонту основного РРО або тимчасового відключення електроенергії. Якщо протягом робочого дня ним не проводилися розрахункові операції. Якщо резервний РРО фактично не використовувався, щоденне формування нульового Z-звіту не вимагається

15.09.2026 року нардеп Ярослав Железняк повідомив, що мінзарплата у Держбюджеті–2027 закладена на рівні 9 546 грн. Кабмін затвердив постановою від 17.06.2026 №793 «Про схвалення Бюджетної декларації на 2027 – 2029 роки» основні соцпоказники, які будуть використовуватись при затверджені Держбюджету-2027, зокрема й новий розмір мінімальної заробітної плати. Проте працівники фактично отримуватимуть на руки значно меншу суму через утримання ПДФО та військового збору. Розрахуємо, скільки становитиме мінімальна зарплата «чистими»
У Звіті №1-ВП для щорічного звіту код виду господарської діяльності зазначають у рядку 02.2 разом зі звітним роком. Код обирають залежно від виду діяльності суб’єкта господарювання – від малого виробництва дистилятів до вирощування тютюну
ДПС роз’яснила правила оподаткування кредиторської заборгованості за договором поворотної фінансової допомоги у платника єдиного податку третьої групи. Якщо така допомога не була повернута протягом 12 календарних місяців із дня отримання, її сума включається до доходу платника. Водночас повторно оподатковувати ту саму суму після її списання у зв’язку із закінченням строку позовної давності не потрібно, якщо вона вже була включена до доходу та оподаткована єдиним податком
Ви роками підписуєте акти факсиміле. А тепер відкриваєте Положення №88 – і бачите, що норми про факсиміле там більше не буде. Чи треба терміново відмовлятися від факсиміле? Або інша ситуація: бухгалтер отримує акт на послуги, у якому є дата, опис операції та підпис виконавця, але немає підпису представника замовника. Чи буде такий акт цілком законним? Саме такі зміни варто врахувати бухгалтеру вже зараз
Суд розглянув справу щодо повістки з метою «уточнення даних» та дійшов висновку, що таке формулювання саме по собі не є самостійною законною підставою для виклику. Оскільки позивач уже своєчасно уточнив персональні та військово-облікові дані, підстав для повторного виклику з цією метою не було. Суд також звернув увагу на відсутність у повістці чіткої та конкретної мети явки й невідповідність її форми вимогам Порядку №1487
Для застосування ставки ЄСВ 8,41% роботодавець має отримати від працівника документ, що належним чином підтверджує встановлення інвалідності. Таким підтвердженням є, зокрема, Витяг із рішення експертної команди з оцінювання повсякденного функціонування особи, який може бути сформований в електронному вигляді та засвідчений електронною печаткою МОЗ або наданий у паперовій формі
Під час зустрічі Європейської Бізнес Асоціації з представниками профільних державних органів було анонсовано зміни у функціоналі кабінету «Дія» для роботодавців. Уже до вересня 2026 року сервіс планують доповнити інформацією про працівників, які враховуються у квоті на бронювання, зокрема сумісників і мобілізованих. Проте, станом на 15.09.2026 даний сервіс ще не реалізований на Порталі Дія
Отримання другої квитанції про прийняття податкової декларації не завжди означає, що контролюючий орган вже остаточно втратив можливість відмовити у її прийнятті. Податківці можуть надіслати письмове повідомлення про невизнання декларації протягом п’яти робочих днів із дня її отримання, якщо документ подано з порушенням установлених вимог до обов’язкових реквізитів. У такому повідомленні мають бути зазначені конкретні причини відмови
У Верховній Раді зареєстровано законопроєкт №15372, який пропонує суттєво посилити державний контроль за виробництвом та обігом тютюнової сировини. Документ передбачає створення єдиної електронної системи простежуваності, електронне маркування сировини, реєстр виробників, дистанційний контроль перевезень, нові вимоги до місць зберігання та виробництва, а також розширення повноважень контролюючих органів. 15 вересня депутати схвалили законопроєкт у І читанні