
Настільна книга бухгалтера по зарплаті & Велика колекція зразків документів!
Екслюзивна брошура від редакції!
Особи з інвалідністю
05.12.2025
Скасування інвалідності, зміна групи інвалідності: що робити роботодавцю
У статті розглядаються ключові дії роботодавця у разі скасування інвалідності працівника або зміни групи інвалідності. Детально пояснено, як це впливає на розрахунок щорічних відпусток, застосування пільгової ставки ЄСВ, виконання нормативу працевлаштування осіб з інвалідністю та інші трудові пільги. Також наведено рекомендації щодо перевірки документів, оформлення змін у кадровому обліку та алгоритм дій для збереження законності та мінімізації ризиків штрафів
- Підтвердження інвалідності особи: законодавчі правила та особливості
- Скасування інвалідності, зміна групи інвалідності: на що звернути увагу роботодавцю
- Висновки
Підтвердження інвалідності особи: законодавчі правила та особливості
Особа з інвалідністю – це особа зі стійким розладом функцій організму, що при взаємодії із зовнішнім середовищем може призводити до обмеження її життєдіяльності, внаслідок чого держава зобов’язана створити умови для реалізації нею прав нарівні з іншими громадянами та забезпечити її соціальний захист (ст. 2 Закону України від 21.03.1991 №875-XII «Про основи соціальної захищеності осіб з інвалідністю в Україні», далі – Закон №875).
Інвалідність повнолітній особі встановлюється за результатами оцінювання повсякденного функціонування особи, проведеного експертною командою з оцінювання повсякденного функціонування особи. Наразі діє Порядок проведення оцінювання повсякденного функціонування особи, затверджений постановою КМУ від 15.11.2024 №1338 (далі – Порядок №1338 та Постанова №1338).
Документом, якій підтверджує інвалідність особи, є витяг з рішення експертної команди (п. 53 Порядку № 1338). Форму цього витягу затверджено наказом МОЗ від 10.12.2024 №2067.
До 01.01.2025 діяли інші правила встановлення інвалідності і раніше видані документи на підтвердження інвалідності також є дійсними.
Але, тут є нюанс: дійсність раніше виданих на підтвердження інвалідності документів буде залежати від того, на який термін вони були видані. Правила для цих документів, прописані у п. 2 розд. II. «Прикінцеві та перехідні положення» Закону від 19.12.2024 № 4170-IX «Про внесення змін до деяких законодавчих актів України щодо реформування медико-соціальної експертизи та впровадження оцінювання повсякденного функціонування особи» (далі – Закон № 4170) та п. 3 Постанови № 1338.
Виходячи з приписів цих нормативних актів, роботодавцю слід пам’ятати:
- для осіб, яким інвалідність встановлена безстроково, документами, що підтверджують цей факт, є документи, видані МСЕК до 01.01.2025, а отримання документів нового зразка для них не є обов’язковим;
- для осіб з інвалідністю, повторний огляд яких був призначений з 01.01.2025, але які не пройшли його своєчасно, старі документи є дійсними і також підтверджують інвалідність, але тільки до 01.07.2025. Після цієї дати документом, який підтверджує інвалідність, для них має бути витяг з рішення експертної команди, виданий після 01.01.2025.
Увага! З огляду на сказане, роботодавцю у липні варто переглянути всі документи своїх працівників, які мають інвалідність, оскільки дата 01.07.2025 може бути визначальною для дійсності, або недійсності цих документів
Також роботодавцю слід знати, що, особи, яким встановлено інвалідність на певний строк, повинні проходити повторні оцінювання, за результатами якого інвалідність може бути скасована, або ж змінена група інвалідності. Саме такі випадки ми й будемо далі розглядати.
Наша порада! Якщо маєте працівників, яким встановлена інвалідність з певним терміном дії, повідомте їх про необхідність проінформувати роботодавця про всі зміни, які можуть відбутися після проходження повторного оцінювання та надати до відділу кадрів копії витягу з рішення експертної команди. Це допоможе вам своєчасно виконати всі необхідні дії, які, зокрема стосуються трудових відносин та кадрового діловодства
Скасування інвалідності, зміна групи інвалідності: на що звернути увагу роботодавцю
1. Щорічні відпустки
Тривалість щорічної відпустки залежить від наявності у працівника інвалідності, та групи інвалідності. Так, відповідно до ст. 6 Закону України від 15.11.1996 №504/96-ВР «Про відпустки» (далі – Закон про відпустки), працівники з інвалідністю мають право на щорічну відпустку тривалістю:
- 30 календарних днів (далі – к. дн.) – для I і II групи інвалідності;
- 26 к. дн. – для III групи інвалідності.
Щоправда, у період дії воєнного стану надання працівнику щорічної відпустки може бути обмежено роботодавцем тривалістю 24 к. дн. за поточний рік (ч. 1 ст. 12 Закону України від 15.03.2022 №2136-IX «Про організацію трудових відносин в умовах воєнного стану», далі – Закон № 2136). А, якщо тривалість щорічної основної відпустки працівника становить більше 24 к. дн., надання не використаних у період дії воєнного стану днів такої відпустки переноситься на період після припинення або скасування воєнного стану.
Отже, якщо у працівника змінилася група інвалідності (наприклад, була II, а стала III), або інвалідність працівнику скасована, з дати набрання чинності таких змін (вказується в рішенні експертної команди) зміниться кількість днів щорічної відпустки такого працівника.
В таких випадках у багатьох роботодавців виникає питання:
Як розрахувати кількість днів щорічної відпустки, якщо зміна статусу працівника відбулася посеред його робочого року?
В цьому випадку роботодавцю слід розрахувати тривалість щорічної відпустки працівника, у якого відбулися зміни статусу по періодах:
- окремо за період, до дати змін
і
- окремо, після цієї дати.
Для розрахунку можна скористатися алгоритмом, наведеним у листі Мінсоцполітики від 27.03.2013 №321/13/84-13.
Розглянемо такий розрахунок на прикладі.
Приклад. Працівнику підприємства, якого прийнято на роботу 01.08.2024, була встановлена II група інвалідності відповідно до довідки МСЕК. За результатами оцінювання повсякденного функціонування особи, працівнику на підставі рішення експертної команди від 15.06.2025 встановлено ІІІ групу інвалідності.
Таким чином, працівник з інвалідністю II групи мав право на відпустку тривалістю 30 к. дн. до 14.06.2025 (включно), а з 15.06.2025 – має право на відпустку, як особа з інвалідністю ІІІ групи – 26 к. дн.
Розрахуємо, яка тривалість відпустки для такого працівника за його робочий рік з 01.08.2024 по 31.07.2025 за періодами:
Період з 01.08.2024 – по 14.06.2025 (включно)
В цей період працівник має право на щорічну відпустку тривалістю 30 к. дн. – за повний відпрацьований рік. Кількість календарних днів в цьому періоді складає 318 к. дн.
- визначаємо кількість днів щорічної відпустки, які припадають на 1 календарний день. Цей показник визначається без урахування святкових і неробочих днів. Але наш розрахунковий період припадає на час, коли діє воєнний стан. Тому, у цей період ст. 73 Кодексу законів про працю (далі – КЗпП), яка передбачає святкові та неробочі дні, не застосовується (ч. 6 ст. 6 Закону №2136). Розрахунок буде наступний:
30 к. дн. : 365 к. дн. = 0,082192;
- визначаємо кількість днів щорічної відпустки, на яку має право працівник за цей період:
0,082192 х 318 к. дн. = 26,137 к.дн. ≈ 26 к. дн.
Період з 15.06.2025 – по 31.07.2025 (включно)
В цей період працівник має право на щорічну відпустку тривалістю 26 к. дн., кількість днів у розрахунковому періоді – 47 к. дн.
- визначаємо кількість днів щорічної відпустки, які припадають на один календарний день:
26 к. дн. : 365 к. дн. = 0,071233.
- розраховуємо кількість днів щорічної відпустки, на яку має право працівник за цей період:
0,071233 х 47 = 3,348 ≈ 3 к. дн.
Таким чином у розглянутому прикладі, всього за свій робочий рік працівник має право на відпустку тривалістю 29 к. дн. (26 к. дн. + 3 к. дн).
2. Відпустки без збереження зарплати
Працівники з інвалідністю мають право на відпустки без збереження заробітної плати, які надаються за бажанням працівника в обов'язковому порядку на підставі ст. 25 Закону про відпустки. Тривалість такої відпустки залежить від групи інвалідності. Так, працівники з інвалідністю мають право на таку відпустку тривалістю:
- 30 к. дн. щорічно – якщо мають інвалідність III групи;
- 60 к. дн. щорічно – якщо мають інвалідність I та II груп.
Якщо у працівника змінюється група інвалідності, або інвалідність скасовано, це впливає на право надання відпустки без збереження заробітної плати. Але, якщо є потреба надати працівнику таку відпустку, завжди можна її надати за іншими підставами, не пов’язаними з інвалідністю працівника, зокрема, у зв’язку з дією воєнного стану.
3. Виконання нормативу працевлаштування осіб з інвалідністю
Для виконання нормативу група інвалідності не має значення. А от скасування статусу інвалідності одному з працівників впливає на виконання нормативу.
Нагадаємо, що норматив робочих місць для працевлаштування осіб з інвалідністю встановлений ст. 19 Закону №875. Згідно з нею роботодавці повинні створювати робочі місця для осіб з інвалідністю у наступної кількості:
- для роботодавців, у яких працює від 8 до 25 осіб – одне робоче місце;
- для роботодавців, у яких працює 25 і більше осіб, – 4% середньооблікової кількості штатних працівників облікового складу за рік.
У разі невиконання нормативу, роботодавець повинен буде сплатити адміністративно-господарські санкції, встановлені ст. 20 Закону №875.
Щоб уникнути зайвих фінансових витрат у вигляді санкцій, роботодавцю, у якого працівнику скасовано інвалідність, варто подбати про працевлаштування нового працівника, який має цей статус, або ж створити робоче місце для особи з інвалідністю і звернутися до центру зайнятості з метою пошуку особи з інвалідністю.
4. Оподаткування доходів працівника
Питання стосується ставки ЄСВ, яка застосовується при нарахуванні зарплати працівникам, які мають інвалідність. Відповідно до ч. 13 ст. 8 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» (далі – Закон № 2464) до таких виплат застосовується пільгова ставка ЄСВ у розмірі 8,41%.
Але, право на застосування зниженої ставки має бути підтверджено відповідними документами, як це передбачено Інструкцією про порядок нарахування та сплати єдиного внеску на загальнообов’язкове державне соціальне страхування, затвердженій наказом Мінфіну від 20.04.2015 № 449 (далі – Інструкція №449).
Як зазначено у пп. 5 п. 2 розд. ІІІ Інструкції №449, підтвердженням встановлення працівнику інвалідності є належним чином засвідчений витяг із рішення експертної команди з оцінювання повсякденного функціонування особи щодо встановлення інвалідності, отриманий відповідно до Постанови №1338, або копія довідки до акта огляду МСЕК про встановлення групи інвалідності, яка видана до 01.01.2025.
Якщо ж працівнику за рішенням експертної команди інвалідність скасовано, або ж документи, видані МСЕК, вже не дійсні після 01.07.2025 (про цей момент ми розповідали на початку цієї статті), відповідно і права на застосування пільгової ставки у такого роботодавця не буде.
5. Інші пільги
Крім вищезгаданих моментів, роботодавцю, у якого працівник втратив статус особи з інвалідністю, також слід врахувати інші питання, які стосуються надання пільг особам з інвалідністю, передбачених трудовим законодавством: з втратою статусу, втрачається й право на пільги. Зокрема, до таких пільг можна віднести:
- залучення осіб з інвалідністю до надурочних робіт та робіт у нічний тільки за згодою працівника (ст. 172 КЗпП);
- встановлення на прохання працівника неповного робочого дня або неповного робочого тижня та створення пільгових умов праці (ст. 172 КЗпП);
- надання щорічної відпустки за бажанням працівника з інвалідністю в зручний для нього час (ст. 10 Закону про відпустки).
Висновки
- Роботодавцю необхідно перевірити всі документи працівників, які підтверджують інвалідність. Особливо варто звернути увагу на документи, видані до 01.01.2025: якщо такі документи видані на певний строк і цей строк вже завершився до 01.07.2025, то вони втратять чинність з 01.07.2025.
- Якщо у статусі працівника з інвалідністю відбулися зміни: зміна групи, або взагалі скасовано інвалідність, роботодавцю необхідно перерахувати кількість днів щорічної відпустки, вжити заходів для виконання нормативу працевлаштування, звернути увагу на оподаткування доходів ЄСВ та інші пільги, які передбачені трудовим законодавством для працівників з інвалідністю.
Джерело: kadroland
Читайте більше:
Підтвердження інвалідності по-новому: пільгова ставка ЄСВ 8,41%
Електронний витяг про інвалідність: покрокова інструкція з перевірки
Працівник з інвалідністю: зарплата, податки, звітність, зразки документів
Мінікурси на тему:
Інвалідний норматив – 2026: нові правила, штрафи, звітність
Витяг чи довідка МСЕК: нові вимоги до підтвердження інвалідності у 2025 році
Працевлаштування осіб з інвалідністю у 2025 році: як не заплатити штраф за невиконання нормативу 4%
Охорона праці
23.10.2026
Чи потрібен позаплановий інструктаж з охорони праці після переведення годинника
Перехід на зимовий час – не лише зміна стрілок годинника, а й випробування для організму працівників. Зміна світлового дня може впливати на працездатність, уважність і безпеку, тому роботодавцям варто заздалегідь подбати про адаптацію трудового процесу до нових умов
Індексація, компенсація
23.10.2026
ДПС видала Інформаційний лист № 4/2026: як оподатковувати знищене та пошкоджене майно
ДПС оприлюднила Інформаційний лист № 4/2026 із практичними роз’ясненнями щодо оподаткування майна та активів, знищених, пошкоджених або втрачених унаслідок бойових дій. У документі розглянуто нарахування ПДВ, списання основних засобів і товарів, підтвердження форс-мажорних обставин, сплату майнових податків та акцизу. Також наведено роз’яснення щодо обліку дебіторської й кредиторської заборгованості та відстрочення податкових зобов’язань
Податкова та фінзвітність
23.10.2026
Як відобразити списану заборгованість у 4ДФ: коли застосовувати ознаку доходу «107», а коли – «194»
Під час списання заборгованості фізичної особи, за якою минув строк позовної давності, юридичні особи та ФОП мають правильно відобразити суму в додатку 4ДФ або ФІЗ-4ДФ. Ознака доходу залежить від розміру списаної заборгованості: якщо вона перевищує встановлений поріг, застосовують ознаку «107», а якщо не перевищує – «194». Розглянемо, як заповнити звітність і хто сплачує ПДФО з такого доходу
Військовий облік
23.10.2026
Нові правила для ТЦК і навчальних центрів: що відомо про наказ №423
6 жовтня 2026 року, за оприлюдненою інформацією, Головнокомандувач ЗСУ видав наказ №423, яким затверджено інструкцію щодо організації перебування мобілізованих осіб у ТЦК та навчальних центрах. Документ охоплює порядок приймання людей, забезпечення їхніх потреб і дотримання прав
Особи з інвалідністю
23.10.2026
Як нумерувати Звіт про внесок на підтримку працевлаштування осіб з інвалідністю, – ЗІР від ДПС
Під час подання Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю важливо правильно зазначити його номер. Нумерація здійснюється в хронологічному порядку в межах одного звітного періоду незалежно від типу Звіту – «Звітний», «Звітний новий» чи «Уточнюючий». При цьому нумерація не продовжується в наступному кварталі
Охорона праці
23.10.2026
Кабмін обмежив доступ до укриттів у школах і дитсадках: що змінилося
Кабмін змінив правила доступу до укриттів у закладах освіти: постанова від 15.10.2026 № 1288 обмежує перебування сторонніх осіб у захисних спорудах дитсадків і шкіл. У дитсадках укриття призначені виключно для дітей та працівників, а під час очного навчання в школах – для учнів і вчителів. Водночас доступ інших громадян до шкільних укриттів можливий за окремим рішенням місцевої влади, за умови наявності вільної площі, розмежування приміщень і гарантування безпеки дітей. Розглянемо, хто може користуватися укриттями в закладах освіти та за яких умов допускають сторонніх осіб
Відрядження, підзвітні кошти
23.10.2026
Електронний квиток у відрядженні: чи достатньо роздруківки для підтвердження витрат без фіскального чеку
Чи достатньо роздруківки електронного квитка, щоб підтвердити витрати працівника на проїзд під час відрядження та не оподатковувати їх ПДФО і військовим збором? Для невключення вартості автобусного електронного квитка до оподатковуваного доходу працівник має надати не лише роздрукований квиток, а й розрахунковий документ або документ, що підтверджує здійснення платіжної операції. Розглянемо, які документи потрібні для підтвердження витрат і які податкові ризики виникають у роботодавця в разі їх відсутності
РРО / ПРРО, фіскальні чеки
23.10.2026
Втрата або викрадення КОРО: як скасувати реєстрацію та в які строки повідомити ДПС
Втратили або викрали КОРО чи розрахункову книжку? У таких випадках суб’єкту господарювання потрібно своєчасно повідомити податкову та, за наявності підстав, скасувати реєстрацію. Розглянемо, у яких випадках скасовують КОРО, куди подавати заяву та які строки потрібно дотримати

ПДФО
23.10.2026
Продаж нерухомості, рухомого майна та спадщина: як визначити резиденство для ПДФО
Державна податкова служба України в офіційній індивідуальній податковій консультації (від 15.09.2026 №5488/ІПК/99-00-24-03-03) роз’яснила ключові нюанси оподаткування доходів громадян. Головне питання стосувалося того, хто саме має визначати резидентський статус фізичної особи для обчислення ставки податку на доходи фізичних осіб (ПДФО) під час операцій із продажу рухомого чи нерухомого майна, а також при оформленні спадщини або подарунків
Інвентаризація
23.10.2026
Чи потрібно передавати техніку іншій матеріально відповідальній особі, якщо працівниця йде у декрет
Працівниця є матеріально відповідальною особою, за нею закріплена техніка, яка під час її відсутності залишатиметься на робочому місці та не використовуватиметься. Чи зобов’язує законодавство на період декретної відпустки передати цю техніку іншій МВО, наприклад безпосередньому керівнику? Чи можна залишити майно закріпленим за працівницею до її виходу на роботу та чи виникають у такому разі ризики, зокрема щодо визнання вартості техніки додатковим благом?
ПДВ
23.10.2026
З 1 липня 2027 року ПДВ на міжнародні посилки: закони опубліковано!
10 вересня Комітет схвалив пакет законопроєктів щодо оподаткування міжнародних посилок, 15 жовтня ВРУ схвалила законопроєкти №16051-1 та №15460 у ІІ читанні, 22 жовтня законопроєкти було підписано Президентом і вже опубліковані. Документи передбачають ПДВ на імпортні посилки від 0 євро, нові правила для маркетплейсів та збереження пільги для некомерційних відправлень до 45 євро. Додатково законопроєкти передбачають спрямування надходжень від ПДВ з міжнародних поштових та експрес-відправлень до спеціального фонду Державного бюджету для забезпечення потреб Збройних Сил України

ПДВ
23.10.2026
Послуги з перевезення від нерезидента: чи потрібно нараховувати ПДВ в Україні
Чи потрібно нараховувати ПДВ на послуги з перевезення, які надає нерезидент без постійного представництва в Україні? Відповідь залежить від правил визначення місця постачання послуг, установлених ст. 186 Податкового кодексу України
ФОП
23.10.2026
ФОП повернув отримані кошти через розірвання договору: чи включати їх до доходу
ФОП на загальній системі оподаткування не включає до загального оподатковуваного доходу кошти, які надійшли на розрахунковий рахунок, але згодом були повернуті через розірвання договірних відносин. Оскільки право власності на товар не перейшло до покупця, а роботи чи послуги не були підтверджені як виконані або надані, дохід від такої операції не виникає
Пенсія, соцпільги
23.10.2026
Кабмін планує змінити правила виплати пенсій і страхових виплат переселенцям із ТОТ
Уряд пропонує змінити правила виплати пенсій і страхових виплат українцям, які виїхали з тимчасово окупованих територій та проживають на підконтрольній Україні території. Проєкт постанови передбачає скасування обов’язку повідомляти Пенсійний фонд України про неодержання пенсії від органів пенсійного забезпечення РФ. Наразі це лише проєкт документа, тож зміни ще не набрали чинності
ІТ, Дія Сіті, Дефенс Сіті
23.10.2026
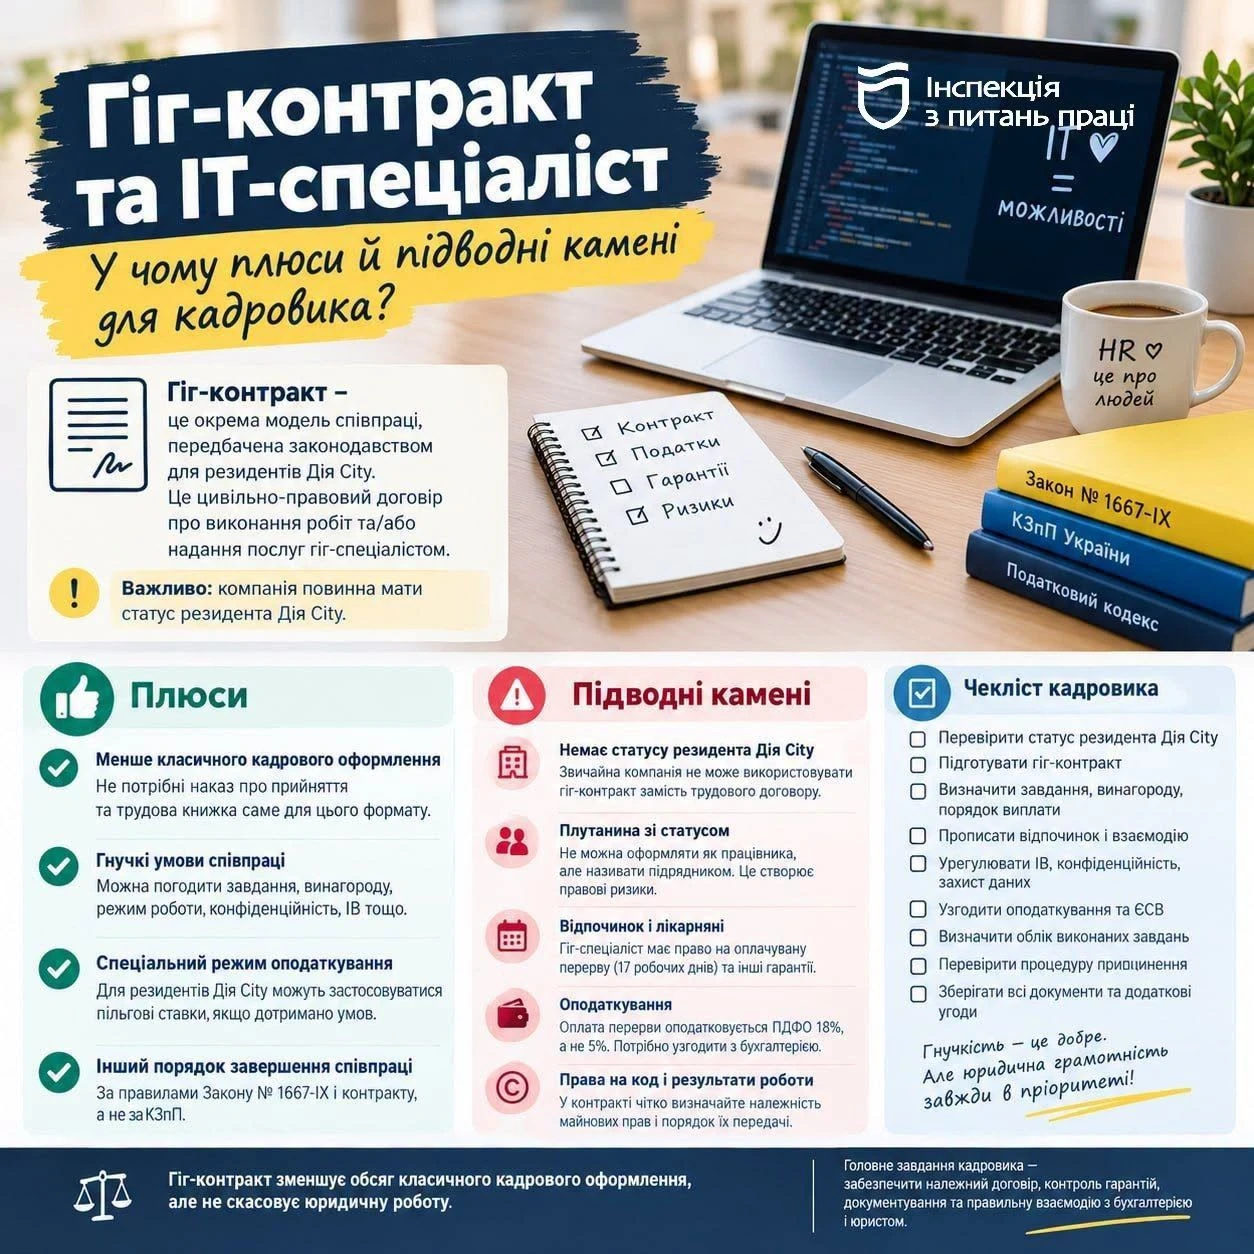
Оформлення IT-фахівця за гіг-контрактом: що має перевірити кадровик
Гіг-контракт у Дія City дає IT-компаніям змогу співпрацювати з фахівцями без стандартного кадрового оформлення за КЗпП, але має свої юридичні особливості. Укладати такий договір можуть лише резиденти Дія City, а сам контракт повинен чітко визначати умови співпраці, винагороду, соціальні гарантії, права на програмний код і порядок припинення відносин. Помилки в оформленні, недотримання строків повідомлення або неврегульовані питання інтелектуальної власності можуть створити ризики для компанії. Розглянемо 5 ключових нюансів гіг-контракту, які варто врахувати кадровику перед його укладенням
РРО / ПРРО, фіскальні чеки
23.10.2026
Новий Державний реєстр РРО від 16 жовтня 2026 року: що змінилося
ДПС оновила Державний реєстр реєстраторів розрахункових операцій (РРО): наказом від 16.10.2026 № 702 затверджено нову редакцію реєстру, яка містить 203 моделі РРО. Із них 61 модель дозволена до первинної реєстрації, а для 142 моделей первинну реєстрацію заборонено. Під час вибору касового апарата підприємцям і підприємствам важливо перевірити, чи є модель у Держреєстрі та який строк її експлуатації зазначено в реєстрі. Розповідаємо, де завантажити оновлений перелік РРО та на які обмеження щодо строку використання звернути увагу