
Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


Звіт по квоті 4%, звітність 9 місяців, ПДВ і блокування ПН/РК і не тільки...
Розберемо на Великому Квартальному Семінарі!
Норматив із працевлаштування осіб з інвалідністю мають виконувати усі роботодавців. З 2026 року у разі його невиконання слід сплатити цільовий внесок. Але що буде менш затратним для роботодавця, особливо під час дії воєнного стану: виконати норматив чи сплатити цільовий внесок? Спробуємо порахувати це на цифрах
Норматив із працевлаштування осіб з інвалідності у 2026 році встановлений в такому розмірі (ст. 18-2 Закону України від 21.03.1991 №875 «Про основи соціальної захищеності осіб з інвалідністю в Україні» (далі – Закон №875)):
Якщо у роботодавця середньооблікова кількість штатних працівників за квартал склала 7 працівників і менше – норматив виконувати не потрібно.
Важливо! з 1 січня 2026 року норматив виконують щоквартально
При чому розрахунок нормативу «базується» на такому показнику, як середньооблікова кількість штатних працівників (далі – СКШП). Він визначається за нормами Інструкції зі статистики кількості працівників, затвердженої наказом Державного комітету статистики України від 28.09.2005 №286.
Щоб дізнатись, чи виконано норматив потрібно порівняти норматив та СКШП за квартал осіб з інвалідністю. Тобто потрібно визначати окремо СКШП в цілому по підприємству та окремо СКШП працівників з інвалідністю. Правила розрахунку однакові.
Проте однією з головних новацій нормативу-2026 є зарплатна вимога. Так, до виконання зазначеного нормативу робочих місць зараховується працевлаштування роботодавцем відповідної кількості осіб з інвалідністю, розмір оплати праці кожної з яких перевищує розмір мінімальної заробітної плати у розрахунку за повністю відпрацьований календарний місяць.
У разі недотримання роботодавцем вимоги щодо розміру оплати праці працівника, який є особою з інвалідністю, такий роботодавець не має право враховувати цю працюючу особу з інвалідністю у виконання нормативу робочих місць для працевлаштування осіб з інвалідністю (ст. 18-2 Закону №875).
Тобто до нормативу можна зарахувати працівника з інвалідністю, який працевлаштований за основним місцем роботи і його розмір нарахованої зарплати має бути більше розміру мінімальної зарплати.
У 2026 році мінзарплата в місячному розмірі встановлена в розмірі 8647 грн. Тому щоб виконати зарплату вимогу, нарахована зарплата має перевищувати цей розмір навіть на 1 копійку (наприклад 8647,01 грн). Якщо нарахована зарплата буде чітко дорівнювати 8647 грн або нарахована в меншому розмірі, то вимога не виконується і до нормативу зарахувати працівника вже не можна.
Не ризикуйте штрафами за недотримання нормативу з працевлаштування осіб з інвалідністю – перевірте все за хвилину. Калькулятор нормативу робочих місць для осіб з інвалідністю сам розрахує СКШП, норматив і навіть можливу суму санкцій. Спробуйте – точно не пошкодуєте, бо краще знати заздалегідь, ніж потім платити
З 2026 року якщо роботодавець не виконав норматив, він має сплатити цільовий внесок. Розмір внеску (В) обраховується платником шляхом визначення результату добутку таких показників:
При чому на період воєнного стану та до останнього числа останнього місяця кварталу, в якому воєнний стан буде припинено чи скасовано, розмір цільового внеску встановлюється на рівні 50 % від базового розміру.
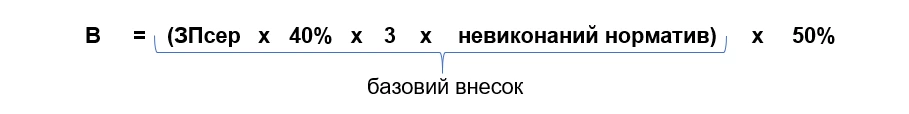
Розмір внеску розраховується з показників кварталу, за який він сплачується.
Для розрахунку внеску потрібно знайти середньомісячну зарплату на 1 працівника. Кабмін 25 лютого 2026 р. ухвалив постанову № 268 якою затверджено Порядок обчислення середньомісячної заробітної плати для розрахунку внеску на підтримку працевлаштування осіб з інвалідністю.
Постанова 268 набрала чинності з дати її опублікування (03.03.2026 р.), але застосовується з 1 січня 2026 року.
Згідно з ним середньомісячна заробітна плата (винагорода) розрахована на одного працівника у відповідному календарному кварталі (ЗП сер), для цілей розрахунку внеску обчислюється за такою формулою:
ЗП сер = ЗП кварт : К сер : П,
де ЗП кварт – нарахована заробітна плата (дохід, грошове забезпечення) за календарний квартал;
К сер – середня кількість працівників, які працюють на умовах трудового договору (контракту), договору про стажування, контракту про проходження служби або на інших умовах, передбачених законодавством, крім цивільно-правових договорів, та яким нараховано заробітну плату (дохід, грошове забезпечення) за відповідний календарний квартал;
П – кількість місяців у календарному кварталі, за які здійснено нарахування заробітної плати (доходу, грошового забезпечення).
Так, відповідно до Порядку № 268 середня кількість працівників за відповідний календарний квартал (К сер) обчислюється як сума середньооблікової кількості штатних працівників облікового складу (СКШП) та кількості зовнішніх сумісників в еквіваленті повної зайнятості:
К сер = СКШП + КСЕПЗ
Тобто, по суті, ми до СКШП за квартал маємо додати кількість зовнішніх сумісників в еквіваленті повної зайнятості.
Але! Для цілей розрахунку цільового внеску потрібно буде враховувати особливі правила визначення СКШП. А саме не будуть враховуватись:
Тут все буде залежати від середньомісячної зарплати на 1 працівника за квартал та нарахованої зарплати працівнику з інвалідністю. В кожному конкретному випадку потрібно спиратися на фактичні суми нарахованої зарплати. Адже один роботодавець нараховує працівникам зарплату на рівні «мінімалки» чи трохи вище, інший забезпечує своїм працівникам конкурентний рівень заробітної плати або їх нарахована зарплата є вищою за середній рівень по регіону, перевищує середньогалузеві показники.
Приклад 1. У роботодавця працює 15 працівників. Норматив за 1 квартал складає 1 особа. Роботодавець нараховує працівникам зарплату в межах 9000–15000 грн. За 1 квартал було нараховано 565500 грн.
Припустимо, що роботодавець працевлаштував працівника з інвалідністю і весь квартал нараховував йому зарплату в розмірі 9000 грн щомісяця. За квартал додаткові витрати склали:
Якщо ж норматив не буде виконаний, то потрібно сплатити цільовий внесок.
Прорахуємо спочатку розмір середньої зарплати на 1 працівника за квартал:
565500 грн : 3 : 15 = 12566,67 грн,
де
Розмір внеску за 1 квартал 2026 року буде складати:
12566,67 грн х 0,4 х 3 х 1 х 0,5 = 7540,00 (грн).
Отже, в цьому випадку бачимо, що сплатити цільовий внесок роботодавцю буде дешевше ніж нараховувати зарплату працівнику з інвалідністю в розмірі що перевищує МЗП (7540 грн < 29270,70 грн).
Приклад 2. У роботодавця працює 15 працівників. Норматив за 1 квартал складає 1 особа. Роботодавець нараховує працівникам зарплату в межах 35000-50000 грн. За 1 квартал було нараховано 1 947 000 грн.
Припустимо, що роботодавець працевлаштував працівника з інвалідністю і весь квартал нараховував йому зарплату в розмірі 10000 грн щомісяця. За квартал додаткові витрати склали:
Якщо ж норматив не буде виконаний, то потрібно сплатити цільовий внесок.
Прорахуємо спочатку розмір середньої зарплати на 1 працівника за квартал:
1 947 000 грн : 3 : 15 = 43266,67 грн.
де
Розмір внеску за 1 квартал 2026 року буде складати:
43266,67 грн х 0,4 х 3 х 1 х 0,5 = 25960 (грн).
Навіть у цій ситуації сплатити цільовий внесок роботодавцю буде дешевше ніж нараховувати зарплату працівнику з інвалідністю в розмірі що перевищує МЗП (25960 грн < 32523 грн).
Приклад 3. Візьмемо умови прикладу 2, але припустимо, що працівнику з інвалідністю встановлено оклад 38000 грн, але він працює із зайнятістю 0,5.
Цільовий внесок при цих умовах не змінюється – 25960 грн.
Проте витрати на оплату праці та ЄСВ для працівника з інвалідністю можуть скласти:
В цьому випадку бачимо, що у разі працевлаштування працівника з інвалідністю на посаду із щомісячною нарахованою зарплатою по 19000 грн та ЄСВ 4793,70 грн, цільовий внесок сплачувати дешевше.
Увага! Навіть з огляду на всі ці прорахунки варто також зважати на ще один важливий нюанс. А саме той факт, що оформлена на роботу особа з інвалідністю виконуватиме певну роботу і створюватиме суспільно корисний результат у формі матеріальних благ, послуг або інтелектуальних цінностей, виконуючи визначену трудовим договором роботу. І користь від цього може бути набагато більшою ніж проста економія на зарплаті
Читайте більше:
Як виконати норматив осіб з інвалідністю у 2026 році: 4 правила + 8 прикладів
Середня кількість працівників: як визначити для «інвалідного» нормативу та цільового внеску
Цільовий внесок за невиконання нормативу осіб з інвалідністю: як розрахувати у 2026 році
Скасування інвалідності, зміна групи інвалідності: що робити роботодавцю
Працівник з інвалідністю: зарплата, податки, звітність, зразки документів
Мінікурси на тему:
Зарплата працівника з інвалідністю: що включати, щоб не порушити норматив
Норматив осіб з інвалідністю – 2026: кого включати та як підтвердити
Якщо у Довіднику типів об’єктів оподаткування немає окремого типу для конкретної нерухомості, наприклад корівника чи літнього приміщення-ґанку, це не означає, що об’єкт не потрібно зазначати у формі №20-ОПП. ДПС пояснює, що в такому разі слід застосувати принцип укрупнення інформації та самостійно обрати з Довідника тип, який найбільше відповідає функціональному призначенню об’єкта. А його конкретну назву можна зазначити у графі 4
З’ясуємо кому, в які строки та спосіб звітувати за формою №21-заг (місячна). Також підкажемо, як заповнити Звіт реалізацію продукції сільського господарства і що буде за його неподання
Хто вирішує, чи є нещасний випадок виробничим? Верховний Суд у справі про ДТП із водієм швидкої допомоги пояснив, що це належить до компетенції комісії з розслідування. Водночас суд може перевірити, чи повно встановлено обставини та причини події, чи дотримано Порядку №337 і чи обґрунтовано складено акт Н-1
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року
Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н

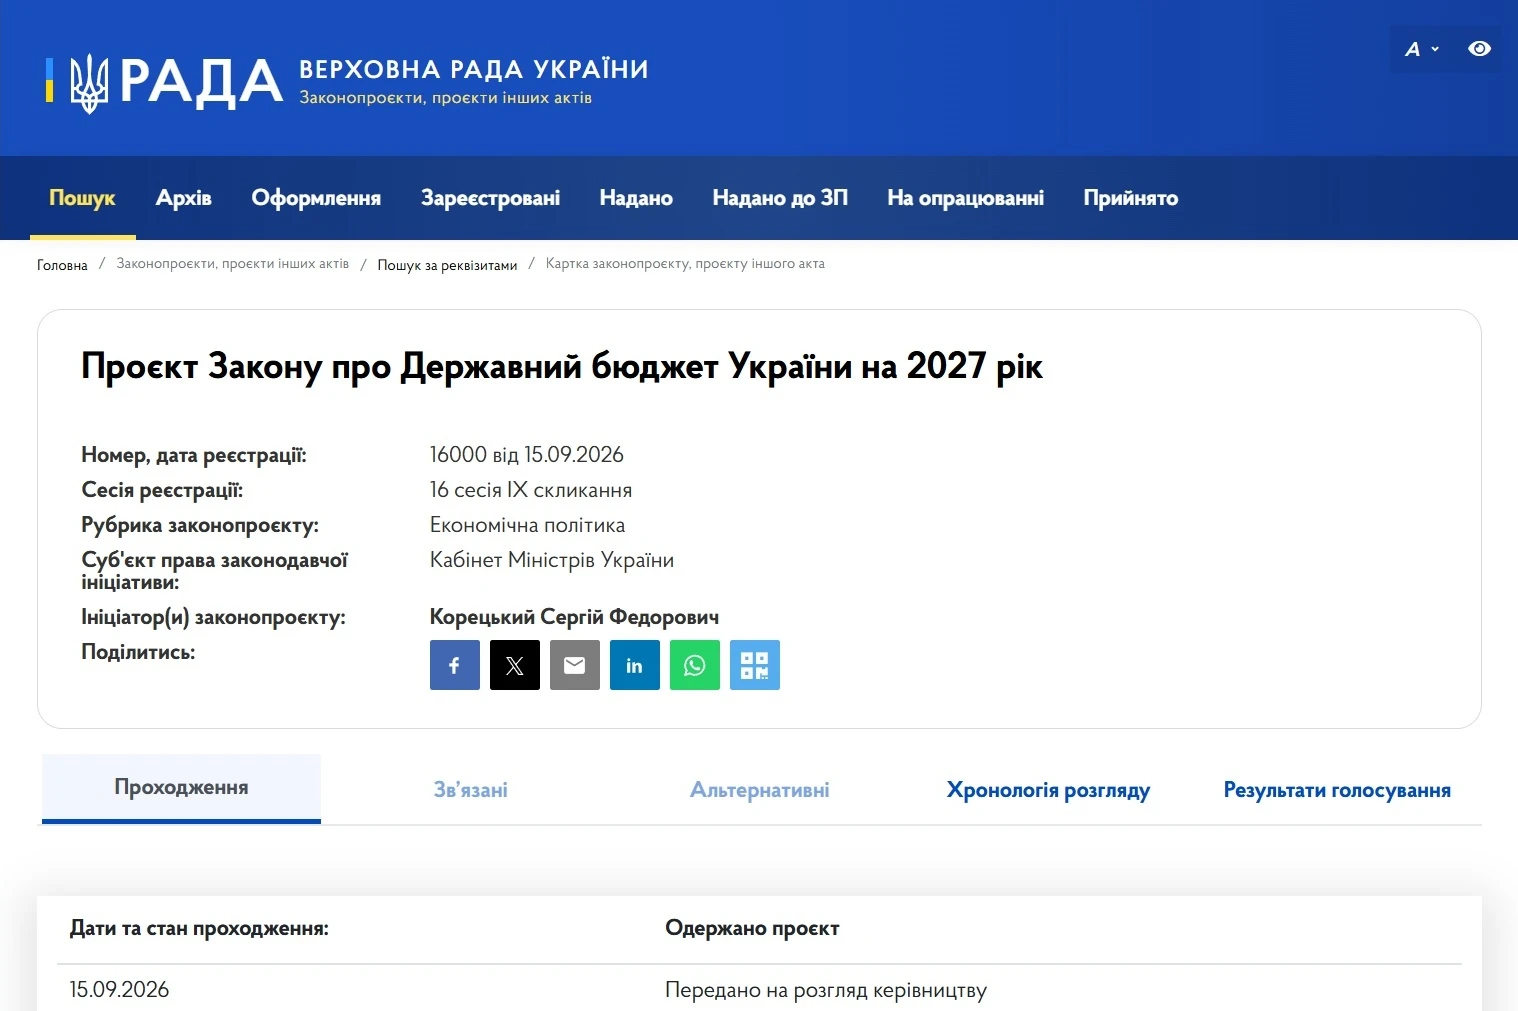
Проєкт Державного бюджету України на 2027 рік зареєстровано у Верховній Раді 15 вересня, а 16 вересня його представив народним депутатам Міністр фінансів. Документ стане основою для подальшого парламентського розгляду та підготовки до першого читання. До 1 жовтня депутати й комітети мають подати свої пропозиції, після чого Бюджетний комітет розгляне правки та підготує проєкт до голосування. Як зазначає, нардеп Ярослав Железняк, що розгляд законопроєкту розпочнеться 26 жовтня 2026 року
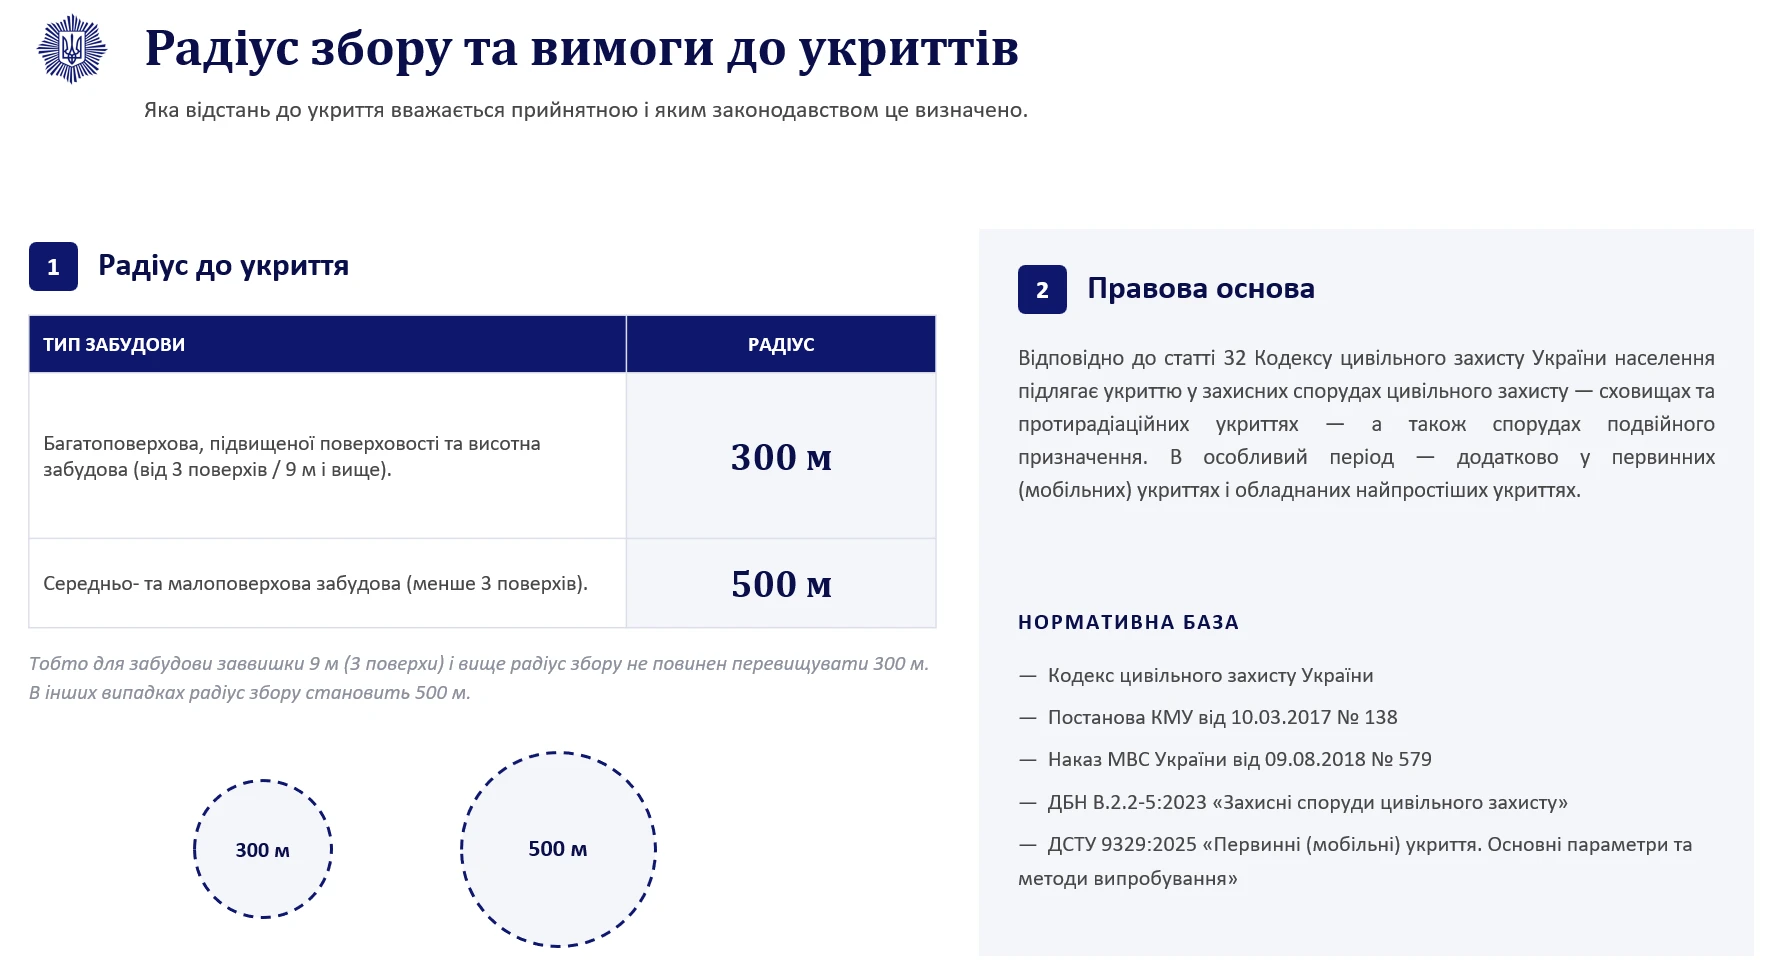
Під час повітряної тривоги бізнес має чіткі обов’язки щодо оповіщення працівників і відвідувачів, організації роботи та забезпечення доступу до укриття. За новими правилами жовтий рівень загрози може не зупиняти роботу за умови доступного укриття або згоди колективу, тоді як за червоного рівня робота зупиняється. Розбираємо роз'яснення МВС, які вимоги діють для роботодавців, якою має бути відстань до укриття та коли керівник не несе відповідальності за відмову людини пройти до укриття
Особи, які провадять незалежну професійну діяльність, є платниками ЄСВ і мають стати на облік у контролюючому органі. Якщо особа не подала заяву про взяття на облік або зробила це несвоєчасно, на неї можуть накласти штраф 10 НМДГ, а також застосувати санкції за несплату ЄСВ чи порушення звітності. Окремо передбачена адміністративна відповідальність – від 30 до 40 НМДГ, а за повторне порушення – до 50 НМДГ
Держпраці нагадала: ще до початку роботи роботодавець зобов’язаний надати працівнику повну інформацію про умови праці, оплату, режим роботи та охорону праці. Така вимога прямо передбачена статтею 29 Кодексу законів про працю України
21.08 подали уточнення до декларації з ПДВ за липень на зменшення позитивного значення. Як правильно відобразити це зменшення в декларації за серпень та в обліку по рахунку 6412? У кабінеті списання відображено на повну суму декларації за липень, а в розрахунках з бюджетом – з урахуванням уточнення
Податківці роз’яснили, за якою ознакою доходу роботодавці мають відображати у додатку 4ДФ виплати у зв’язку з тимчасовою непрацездатністю працівників. Відповідно до Порядку заповнення Податкового розрахунку та Довідника ознак доходів фізичних осіб, лікарняні відображаються за ознакою доходу «101»

У Звіті №1-ВП для щорічного звіту код виду господарської діяльності зазначають у рядку 02.2 разом зі звітним роком. Код обирають залежно від виду діяльності суб’єкта господарювання – від малого виробництва дистилятів до вирощування тютюну
Якщо місце зберігання пального для власного споживання та/або промислової переробки не має поштової адреси, у п. 7 заяви зазначають кадастровий номер земельної ділянки. Також у заяві вказують ідентифікатор об’єкта оподаткування та код адміністративно-територіальної одиниці або території територіальної громади за Кодифікатором

Якщо у податковій накладній на експорт товарів у режимі експортного забезпечення була зазначена ознака власної сільськогосподарської продукції, але її помилково не вказали у другому рядку РК з кодом причини «502», помилку можна виправити при складанні РК з кодом «503»
З 17 вересня 2026 року розширено податкові та митні пільги для товарів оборонного призначення. Зокрема, від ввізного мита та ПДВ звільняється імпорт складових для виробництва оборонних товарів, які постачаються для потреб сил безпеки й оборони незалежно від джерела фінансування. Окремі пільги передбачені для ввезення та постачання в Україні квадроциклів і мотовсюдиходів для потреб сил безпеки та оборони – без сплати ввізного мита, ПДВ та акцизного податку. Зміни запроваджені законами №4967-IX та №4968-IX від 3 вересня 2026 року
За послугами нерезидента, місце постачання яких розташоване на митній території України, отримувач визначає податкові зобов’язання з ПДВ за правилом першої події. Це дата списання коштів з банківського рахунку в оплату послуг або дата оформлення документа, що засвідчує факт їх постачання нерезидентом – залежно від того, яка подія відбулася раніше
Якщо з 1 січня 2027 року платник ПДВ припиняє делегування філіям або структурним підрозділам права складати податкові накладні та розрахунки коригування, про відповідні зміни потрібно повідомити контролюючий орган у встановленому порядку. ДПС також роз’яснила, як у такому разі оформлювати РК до раніше складених документів
Навіть якщо роботодавець уже передав дані до ТЦК, у військовозобов’язаного може залишатися особистий обов’язок повідомити про зміни протягом 7 днів. Розбираємо, які дані потрібно оновлювати, за що найчастіше штрафують і коли штрафу можна уникнути