


🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Мінфін оновив Порядок надсилання податкових повідомлень-рішень (ППР) наказами №513 та №548, щоб врахувати воєнні правила сплати, спростити порядок подання повідомлень до ДПС, оновити форми «Р» і «Д», виключити застарілу форму «З» та запровадити QR-коди для зручності перевірки. Нові правила набрали чинності з 26 лютого 2026 року
Наказом Мінфіну від 09.10.2025 №513 внесено зміни до Порядку надіслання контролюючими органами податкових повідомлень-рішень платникам податків, а згодом його ще підкориговано наказом Мінфіну від 05.11.2025 №548.
Серед основних новацій:
Зміни до форм «Р» та «Д»
Зокрема, розділ ІІ Порядку надіслання контролюючими органами податкових повідомлень-рішень платникам податків, затвердженого наказом Мінфіну від 28.12.2015 №1204 (далі – Порядок) стосується воєнних правил надіслання окремих ППР, який доповнено новим пунктом 12.
За ним тимчасово, на період із 01 серпня 2023 року до припинення або скасування воєнного стану на території України у разі сплати платником податків протягом 30 календарних днів із дня, наступного за днем отримання ППР (форми «Р» та «Д», суми податкового зобов’язання, нарахованого за результатами документальних перевірок, які були відновлені або розпочаті з 01 серпня 2023 року та завершені до дня припинення або скасування воєнного стану на території України, штрафи, нараховані на суму такого податкового зобов’язання, вважаються скасованими, а пеня не нараховується. Нове ППР при цьому не оформлюється.
Подання повідомлення до ДПС після кожної сплати
Для забезпечення застосування норм пп. 69.37 підрозділу 10 розділу ХХ ПКУ платник податків не пізніше наступного робочого дня після кожної сплати (у разі сплати частинами) податкового зобов’язання, зазначеного у цьому пункті, надає ДПС повідомлення про застосування норм пп. 69.37 підрозділу 10 розділу ХХ ПКУ.
У цьому повідомленні слід буде зазначити:
Оновлення додатків до Порядку
Крім того, наказом приводиться Порядок та ППР форми «Д» (додатки 21, 22 до Порядку) (з урахуванням нової нумерації) у відповідність із вимогами пп. 129.3.4-1 ПКУ в частині нарахування пені, передбаченої у пп. 129.1.4 ПКУ.
Так, в абз. 2 пп. 5 п. 3, у пп. 3 п. 4, у п. 11 розділу ІІ Порядку після слів та цифр «до статті 129 Кодексу), «Д» вноситься доповнення
«(крім пені за заниження податковим агентом податкового зобов’язання при нарахуванні (виплаті) оподаткованого доходу на користь нерезидентів за кодом класифікації доходів бюджету 11020500 податок на прибуток іноземних юридичних осіб відповідно до статті 129 Кодексу)».
Виключення та нова редакція додатків
Внесено зміни у формах ППР, саме виключено ППР форми «З» (додаток 8 до Порядку) через відсутність перевірок, розпочатих до 01.01.2023, за результатами яких приймається ППР форми «З» (додаток 8 до Порядку).
У новій редакції викладено додатки 1–30.
ППР доповнюються інформацією про судові / адміністративні рішення, що вплинули на розмір донарахованих грошових зобов’язань у порядку, передбаченому у ст. 60 ПКУ, у додатках 2, 3, 6, 7, 9–14, 19, 20, 23, 24 (з урахуванням нової нумерації).
Також Порядок та форми ППР приведено у відповідність до вимог ст. 58, п. 11, 56 підрозділу 10 розділу ХХ ПКУ в частині доповнення підстав, у разі встановлення яких за результатами перевірки контролюючий орган надсилає (вручає) платнику податків ППР, розширення інформації, яка повинна міститись у ППР, прийнятих за результатами перевірки.
ГУ ДПС у Полтавській області підготувало картку-пояснення:
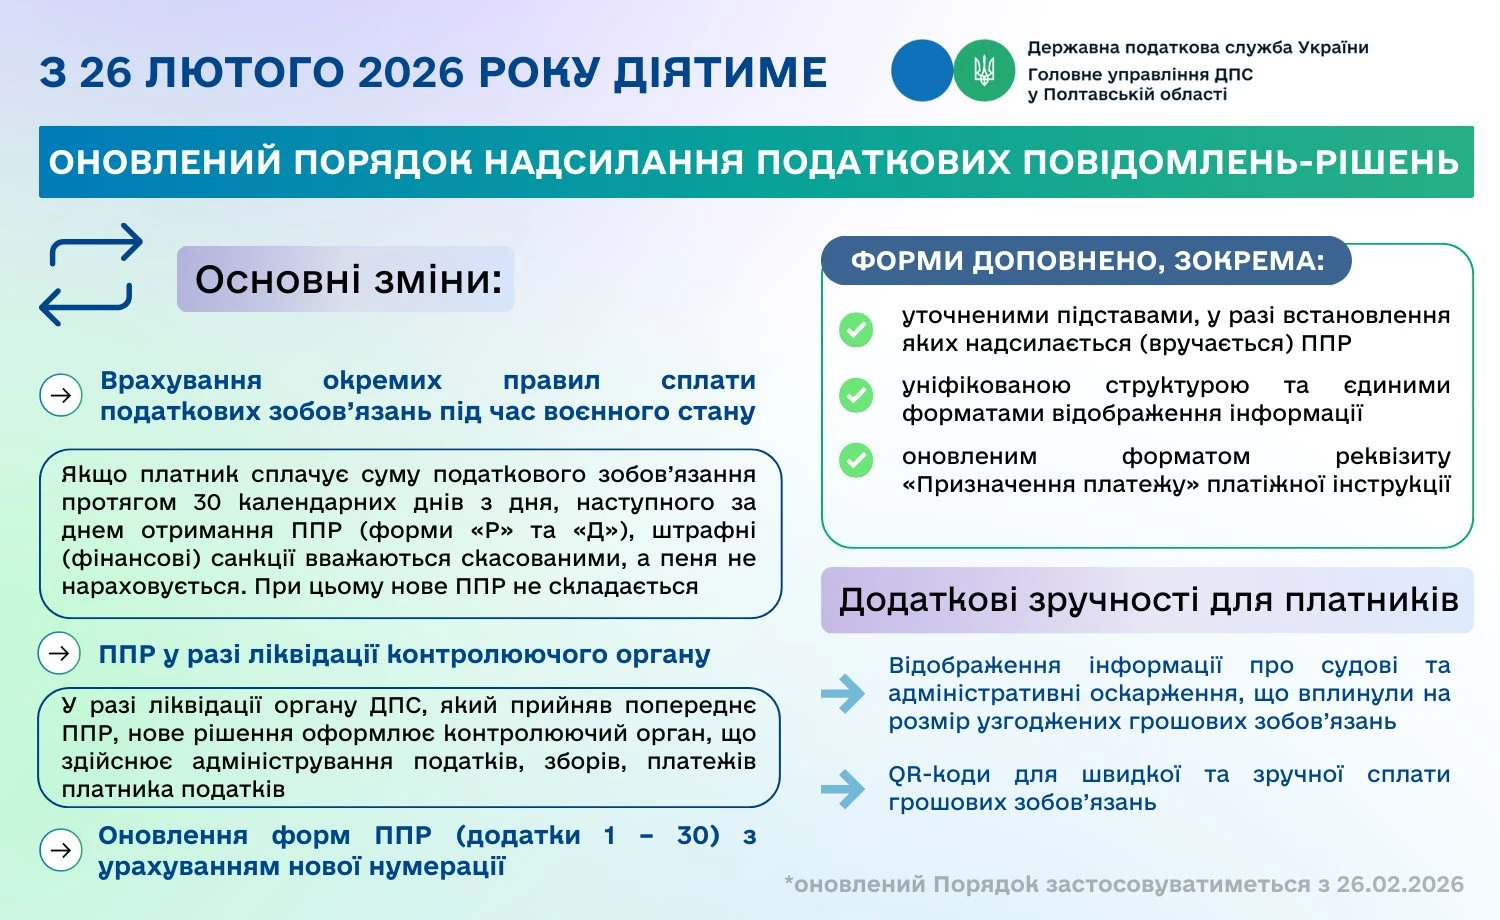
Також внесено до форм ППР технічні правки щодо структури, логічного розміщення та єдиного формату викладення інформації у всіх формах ППР та доповнення матричним кодом (QR-кодом) додатків 1–3, 6, 7, 17–26, 28–30 (з урахуванням нової нумерації).
Джерело: ДПС
Читайте більше:
Податкові перевірки 2026: хто у полі зору фіскалів і чому
Комплексна перевірка бізнесу: як підготуватися і пройти без втрат
Не працює термінал через блекаут: коли штрафи не застосовуються
Як підтвердити неможливість зняття Z-звіту під час відключень світла
Зміни до Порядку надіслання податкових повідомлень-рішень із 2026 року
ДПС роз’яснила особливості податкової амортизації ліцензій на програмне забезпечення, придбаних для використання кінцевим користувачем без передачі виключних майнових прав інтелектуальної власності. Якщо така ліцензія не підпадає під визначення роялті та визнається нематеріальним активом, її можна віднести до 5-ї групи. За позицією податківців, для цілей податкової амортизації застосовують мінімальний строк не менше двох років, навіть якщо право користування надано лише на 12 місяців
ДПС роз’яснила, як юридичній особі – платнику єдиного податку третьої групи відобразити кошти, що надійшли на рахунок за відсутності фактичної господарської діяльності, а згодом були повернуті. За позицією податківців, отримані суми включають до доходу в періоді надходження, а повернення коштів в іншому звітному періоді може бути підставою для коригування раніше задекларованого доходу. Якщо декларації за відповідні періоди не подавалися, потрібно подати звітність за періоди отримання коштів; за несвоєчасне подання передбачено відповідальність
Як припинити трудовий договір із мобілізованим працівником, який загинув, і правильно відобразити це в зарплатній звітності? Розглянемо, як визначити дату припинення трудових відносин, нарахувати компенсацію за невикористану відпустку, оподаткувати її та заповнити додатки Д1, 4ДФ і Д5. Покажемо на прикладі, як відкоригувати звітність за минулі періоди
Національний банк України оприлюднив для обговорення проєкт змін до Положення про випуск електронних грошей та здійснення платіжних операцій із ними. Документ передбачає оновлення умов використання припейд-карток фізичними особами, яких емітент електронних грошей не перевірив належним чином, з урахуванням вимог законодавства ЄС і Закону України «Про платіжні послуги»
ДПС роз’яснила, що роздрібний продаж коктейлів, виготовлених із використанням алкогольних напоїв, оподатковується акцизним податком, якщо вміст етилового спирту в них перевищує 0,5% об’ємних одиниць. Для таких операцій ставка роздрібного акцизу становить 5%, а базою оподаткування є вартість коктейлів з урахуванням ПДВ, але без роздрібного акцизу
На період дії воєнного стану використання API відкритої частини Електронного кабінету ДПС тимчасово не здійснюється. Як пояснили податківці, доступ до публічних реєстрів надається після електронної ідентифікації – за допомогою кваліфікованого електронного підпису, системи id.gov.ua (зокрема MobileID та BankID) або хмарного КЕП
Детективи БЕБ викрили директора підприємства з виробництва матеріалів для будівництва та ремонту доріг, який, за даними слідства, у 2022–2023 роках безпідставно включав до витрат операції з придбання товарів і занижував податок на прибуток. Завдані бюджету збитки – понад 10,4 млн грн – повністю відшкодовано
Право покупця на податковий кредит безпосередньо пов’язане з наявністю податкової накладної (далі – ПН), зареєстрованої в Єдиному реєстрі податкових накладних (далі – ЄРПН). Тому, якщо реєстрацію ПН зупинено, до моменту її розблокування включити зазначену в ній суму ПДВ до податкового кредиту не можна. На практиці після розблокування ПН виникає відразу декілька запитань. Якою датою така ПН вважається зареєстрованою? Чи можна включити її до декларації за минулий період? Що робити, якщо від дати складання ПН вже минуло 365 днів? Розберемо ці ситуації послідовно
Суб’єкт господарювання орендує приміщення у фізособи. Окрім орендної плати відшкодовує комунальні послуги. За якою ставкою ПДФО потрібно оподатковувати таке відшкодування, починаючи з жовтня 2026 року - 18% чи 5%?
Кваліфікований надавач електронних довірчих послуг ДПС пояснив, скільки кваліфікованих електронних підписів можна записати на один захищений носій ключової інформації. За роз’ясненням податківців, на один носій можна записати один КЕП
ДПС роз’яснила порядок оформлення ПДВ-операцій, якщо покупець повертає частину бракованого товару, а кошти за нього не повертаються, а зараховуються в рахунок оплати товару іншої номенклатури. Постачальник має скласти розрахунок коригування до первісної податкової накладної, а на дату зарахування коштів як передоплати за інший товар – нову податкову накладну. Також податківці пояснили, у яких звітних періодах відображати відповідні операції
Із 1 січня 2026 року за визначених Податковим кодексом України умов не нараховуються земельний податок та орендна плата за земельні ділянки державної й комунальної власності, на яких розташовувалася знищена внаслідок російської агресії житлова або нежитлова нерухомість. Для застосування звільнення відомості про знищення об’єкта та відповідну земельну ділянку мають бути внесені до Державного реєстру пошкодженого та знищеного майна
Верховний Суд залишив без задоволення касаційну скаргу Херсонської державної морської академії у спорі про звільнення доцентки за аморальний проступок. Суд наголосив, що для застосування п. 3 ч. 1 ст. 41 КЗпП України роботодавець має довести не лише факт проступку, а й його несумісність із продовженням роботи, пов’язаної з виховними функціями
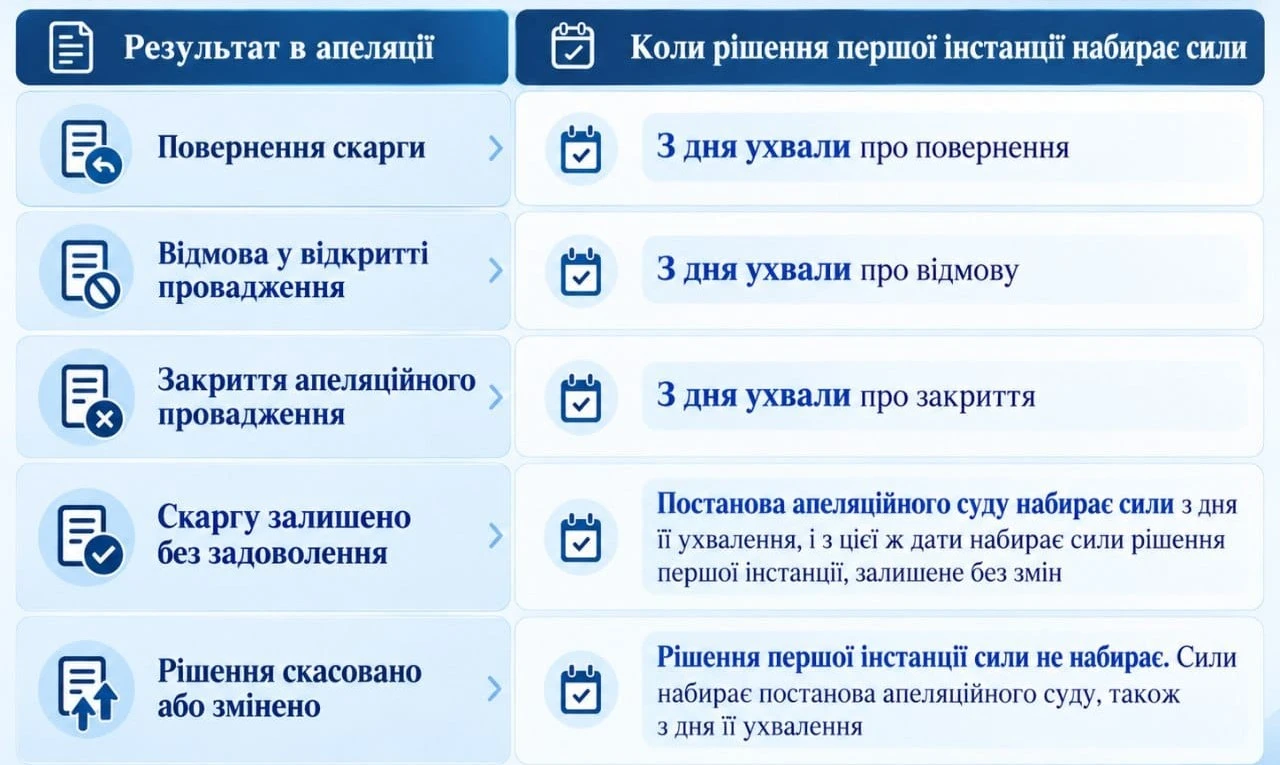
Рівненський окружний адміністративний суд роз’яснив, коли рішення суду першої інстанції набирає законної сили, як обчислюють 30-денний строк на апеляційне оскарження та які наслідки має подання апеляції. Також суд пояснив, чи впливає касаційне оскарження на дату набрання рішенням законної сили та в яких випадках її дія може змінитися
Великий бізнес може заздалегідь узгодити з ДПС методи та критерії оцінювання контрольованих операцій за принципом «витягнутої руки», уклавши договір APA. Він діє до п’яти календарних років із можливістю продовження та за визначених умов може поширюватися на попередні звітні періоди. Дотримання договору передбачає податкові гарантії щодо операцій, які є його предметом
26 жовтня Верховна Рада ухвалила в другому читанні та в цілому законопроєкт №13478-1, який передбачає поетапне відновлення конкурсів на посади державної служби та служби в органах місцевого самоврядування. Строки запуску конкурсів залежатимуть від категорії посади: для категорії «А» відбір може початися з дня набрання законом чинності, для категорій «Б» і «В» та посад в ОМС передбачені відтермінування. Закон також встановлює перехідні правила для службовців, призначених без конкурсу під час воєнного стану, і передбачає цифровізацію добору через портал «Дія»
Другий сенат Конституційного Суду України розглянув справу за конституційною скаргою Наталії Ліненко щодо конституційності положення частини третьої статті 74 Закону України «Про виконавче провадження». Оспорювана норма не дозволяє боржнику оскаржувати рішення, дії чи бездіяльність державного виконавця його безпосередньому керівнику, на відміну від інших учасників виконавчого провадження. Заявниця вважає це обмеження порушенням конституційних гарантій рівності та права на звернення
Нецільова благодійна допомога, яка не перевищує граничний розмір, визначений Податковим кодексом України, не включається до оподатковуваного доходу. Якщо сума допомоги перевищує цей ліміт, вона повинна бути відображена в додатку 4ДФ до Розрахунку за ознакою доходу «169»

Уряд оновлює правила роботи бізнесу під час жовтого рівня повітряної тривоги. Підприємствам планують дати більше часу на облаштування укриттів, дозволити використовувати безпечні приміщення поза власною територією та встановлювати вимоги до місткості укриттів залежно від кількості працівників і відвідувачів. До 4 березня військові адміністрації зберуть дані про виконання вимог безпеки

