☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Верховний Суд дійшов висновку, що кредитор може звернутися до суду з позовом про визнання дитини такою, що втратила право користування іпотечним житлом, якщо її реєстрація перешкоджає реалізації майна. Такий спосіб захисту визнається належним і ефективним
Верховний Суд (далі – ВС) у постанові від 02.02.2026 у справі № 522/3747/22 дійшов наступного правового висновку:
Якщо реєстрація дитини в іпотечному житлі перешкоджає його продажу, виконавець може звернутися до суду в порядку ст. 435 ЦПК України, однак кредитор також має право подати позов про визнання дитини такою, що втратила право користування житлом. Такий спосіб захисту є належним та ефективним, оскільки дозволяє суду припинити недобросовісні спроби боржника уникнути виконання кредитного зобов’язання й рішення суду.
Відповідно до ст. 15 Цивільного кодексу України (далі – ЦК України) кожна особа має право на захист свого цивільного права у разі його порушення, невизнання або оспорювання.
У справі, що переглядалася, кредитор звернувся до суду з позовом про визнання малолітньої онучки боржниці такою, що втратила право користування квартирою, посилаючись на те, що внаслідок недобросовісних дій останньої порушується право позивача, як кредитора на реалізацію іпотечного майна при примусовому виконанні судового рішення про стягнення кредитної заборгованості.
Суди попередніх інстанцій позов задовольнили, зазначивши, що боржниця порушила вимоги Закону України від 02.06.2016 №1404-VIII «Про виконавче провадження» шляхом реєстрації у спірній квартирі місця проживання малолітньої дитини під час виконавчого провадження щодо стягнення кредитної заборгованості, що не може свідчити про виникнення в дитини житлових прав на таку нерухомість. Суди звернули увагу на те, що дії відповідача свідчать про недобросовісність поведінки.
ВС дійшов висновку, що для усунення обставин, які унеможливлюють виконання рішення про стягнення заборгованості за кредитом за рахунок іпотечного майна (зокрема через реєстрацію в ньому дитини без згоди кредитора), виконавець має право звернутися до суду із заявою (поданням) про звернення стягнення на таке майно в порядку ст. 435 Цивільного процесуального кодексу України.
Разом із тим і кредитор має право самостійно звертатися з позовом про визнання дитини такою, що втратила право користування житлом, оскільки такий спосіб захисту є належним і ефективним та дозволяє суду безпосередньо оцінити добросовісність дій боржника, забезпечити баланс прав сторін і врахувати найкращі інтереси дитини в ситуації, коли реєстрація місця її проживання на стадії реалізації майна спрямована на умисне ускладнення виконання судового рішення.
З огляду на викладене ВС погодилася з висновками судів попередніх інстанцій щодо необхідності захисту прав кредитора та задоволення заявленого позову з метою повернення учасників правовідносин у попередній стан, який дозволить завершити процедуру примусової реалізації нерухомого майна боржника.
Джерело: ВС
Читайте більше:
Як уникнути помилок при сплаті судового збору за апеляційну скаргу
ВС пояснив, чи можна вимагати компенсацію через неконституційний закон
ВС: заборона банку-банкруту стягувати борг як забезпечення позову є незаконною
Трудові договори, звільнення та права працівників: січневий огляд судової практики
ВС роз’яснив, коли спори щодо містобудівних рішень належать до цивільної юрисдикції
По договору оренди автомобіля зазначено, що орендна плата нараховується з розрахунку ______ гривень за 1 повний місяць користування Об`єктом оренди. Сторони домовилися наприкінці жовтня повернути автомобіль з оренди. Так як 31.10.2026 це субота, вихідний день, то акт приймання-передачі авто з оренди оформлюємо 30.10.2026. Але орендодавець наполягає на сплаті орендної плати за повний місяць, так як 31.10.2026 субота. Підкажіть, будь ласка, чи правий в даному випадку орендодавець? Як оформити акт, можливо щось прописати в додатковій угоді, щоб сплатити за повний місяць і в акті показати 1 послугу повністю, але щоб не було ризиків для орендаря, і щоб не виводити у вихідний день директора для передачі автомобіля.
Хто має сплачувати земельний податок після смерті власника земельної ділянки – і чи виникає обов’язок у спадкоємців до оформлення спадщини? Податковий обов’язок померлої фізособи припиняється з початку місяця, у якому настала смерть. Спадкоємці починають сплачувати плату за землю з місяця, у якому набули право власності або користування ділянкою. Розглянемо, як розподіляється плата за землю між попереднім власником і спадкоємцями та з якого моменту виникає обов’язок зі сплати земельного податку чи орендної плати
Директор був у відрядженні на власному авто. Чи можна йому компенсувати витрати на бензин? Як правильно все оформити? Чи буде це вважатися додатковим благом? Є чек з ресторану, корпоративна вечеря, чи можна компенсувати? Чи потрібно прописувати в наказі? Додаткове благо?

Джерело підвищеної уваги податкового контролю – показник нормальної потужності при розподілі загальновиробничих витрат. Це облікова зона з підвищеним ризиком, оскільки НП(С)БО 16, не встановлює жорсткої формули розрахунку, залишаючи підприємствам значний простір для професійного судження. Змоделюємо типові помилки, які найчастіше стають предметом податкових донарахувань

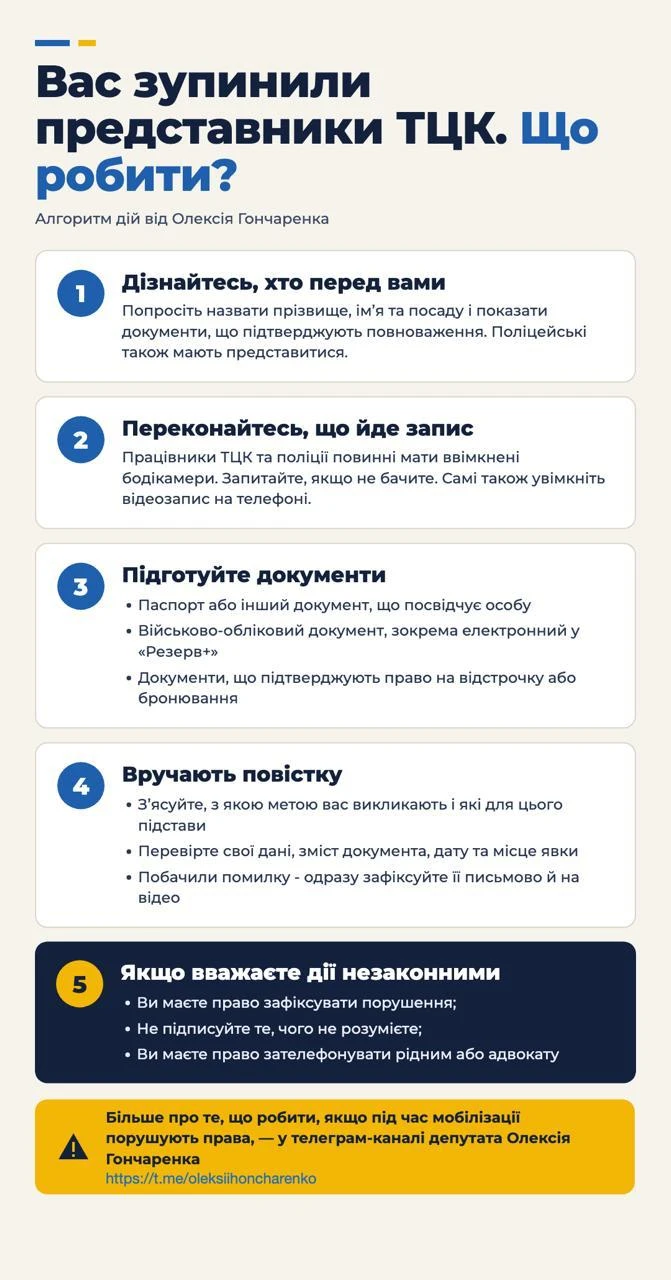
Зупинка представниками ТЦК та поліції може викликати чимало запитань і стресу. Щоб не розгубитися та знати, як діяти, важливо розуміти свої права й обов’язки. Нардеп Олексій Гончаренко підготував покроковий алгоритм для військовозобов’язаних: від перевірки документів представників ТЦК до вручення повістки та фіксації можливих порушень
Якщо на вебпорталі Пенсійного фонду України не відображаються окремі періоди роботи, це не обов’язково означає втрату страхового стажу. Спосіб підтвердження залежить від того, коли людина працювала: до 1 січня 2004 року чи після цієї дати. У першому випадку основним доказом є трудова книжка та інші документи, у другому – дані Реєстру застрахованих осіб і сплата ЄСВ. Розглянемо, як перевірити стаж, виправити неточності та відновити відсутні відомості
Уряд запустив сайт «єОпора», де на одному майданчику зібрано державні та регіональні програми підтримки, практичні поради й контакти для підготовки до зими 2026/27. На сайті можна знайти, зокрема, виплату 19 400 грн для вразливих домогосподарств на прифронтових територіях, кредити на енергообладнання до 600 тис. грн для приватних будинків та до 250 млн грн для бізнесу на когенерацію
ДПС пояснила, у якому звітному періоді покупець може включити ПДВ до податкового кредиту, якщо за умовами EXW товар відвантажили перевізнику раніше, ніж покупець його отримав. За своєчасної реєстрації податкової накладної кредит можна відобразити в періоді її складання або в одному з наступних періодів у межах 365 календарних днів; умови поставки на це не впливають
Контролюючий орган письмово повідомляє платника про анулювання реєстрації платника ПДВ протягом трьох робочих днів та відображає відповідну інформацію в електронному кабінеті. Крім того, дані про анулювання, підстави та дату такого рішення оприлюднюються ДПС у Реєстрі платників ПДВ та на офіційному вебсайті
Касаційний адміністративний суд у складі Верховного Суду оновив тематичний огляд судової практики у справах з питань праці, доповнивши його правовими позиціями за період із травня 2022 року до червня 2026 року. Документ охоплює спори щодо оформлення трудових відносин, трудової діяльності й оплати праці, дозвільних документів, державного нагляду Держпраці, відповідальності за порушення трудового законодавства та процесуальних питань
Якщо розрахунок коригування на зменшення обсягу звільненої від ПДВ операції зареєстровано в ЄРПН своєчасно, його відображають у декларації за період складання. Якщо реєстрацію проведено з порушенням установлених строків, коригування включають до декларації за період реєстрації РК
Якщо платник єдиного податку четвертої групи передає земельні ділянки сільськогосподарського призначення або землі водного фонду в користування іншій юридичній особі та реєструє перехід права користування, площі таких ділянок до своєї декларації не включає. Їх має відобразити у податковій звітності юридична особа, яка фактично використовує землю на підставі зареєстрованого права користування