🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Статистичні звіти
02.06.2026
Місячний звіт про використання та запаси палива №4-мтп: інструкція
Розповімо, хто, коли та в який спосіб має відзвітувати про використання та запаси палива. Підкажемо, чим керуватися під час заповнення форми №4-мтп (місячна), які дані включати
Хто подає форму №4-мтп (місячна)
Місячний звіт про використання та запаси палива за формою №4-мтп (далі – Звіт) заповнюють та подають юридичні особи, відокремлені підрозділи юридичних осіб, які використовують та / або мають у запасах паливо (наприклад, вугілля, мазут тощо).
Виняток – підприємства, які продають бензин моторний, газойл (паливо дизельне), пропан і бутан скраплені, газ природний скраплений або у газоподібному стані (метан) через мережу автозаправних станцій (АЗС) і мають таке паливо у своїх запасах. Такі підприємства подають Звіт про продаж світлих нафтопродуктів за формою №1-торг (нафтопродукти) (місячна), який містить інформацію про продаж світлих нафтопродуктів і газу через АЗС.
На замітку! Підприємство подає тільки ту статистичну звітність, яка зазначена в Переліку надаваних звітів в Кабінеті респондента на сайті Держстату
На офіційному сайті Держстату за кодом підприємства перевірте перелік статистичних звітів, до яких юридична особа залучена до звітування в поточному періоді. Для цього зайдіть в «Кабінет респондента».
Які строки подання Звіту про використання та запаси палива
Звіт подайте не пізніше 6-го числа місяця, наступного за звітним. Якщо останній день подання звіту припадає на вихідний день, він переноситься на найближчий робочий день.
Увага! Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Куди та як подавати місячний звіт №4-мтп
Звіт подавайте до територіального органу Держстату за місцем здійснення діяльності.
Яка відповідальність за неподання Звіту про використання та запаси палива
За неподання статистичної звітності передбачена адміністративна відповідальність, яка встановлена ст. 186-3 Кодексу про адміністративні правопорушення (далі – КпАП).
Так, за неподання органам статистики Звіту або подання його з недостовірними даними, не в повному обсязі, не за формою, передбаченою звітно-статистичною документацією, чи із запізненням загрожує штраф:
- від 10 до 15 нмдг (від 170 до 255 грн);
- від 15 до 25 нмдг (від 255 до 425 грн) – за повторне вчинення правопорушення особою, на яку вже накладали адмінстягнення протягом року.
Від імені органів державної статистики розглядати справи і накладати адміністративні стягнення мають право керівник Держстату, його заступники, а також інші уповноважені керівником посадові особи цього органу. Тобто для накладення стягнення на особу, винну у неподанні статзвітності, органам статистики не потрібно звертатися до суду (ст. 244-3 КпАП).
Форма, за якою звітують про використання та запаси палива
Починаючи зі звіту за січень 2025 року Звіт подавайте за формою, затвердженою наказом Держстату від 23.04.2024 №133.
Завантажуйте бланк: Звіт про використання та запаси палива. Форма № 4-мтп (місячна).
Які правила заповнення форми № 4-мтп (місячна)
Для правильного заповнення Звіту скористайтеся рекомендаціями Держстату з роз’яснення від 27.06.2025 №19.1.2-12/27-25.
Насамперед визначтеся з класифікацією палива та його видами/підвидами згідно з Номенклатурою продукції промисловості (НПП), затвердженою Держстатом. Саме цей норматив допоможе розібратися, які є різновиди палива і як їх включити до Звіту.
Під час заповнення Звіту:
- одиниці виміру за кожним паливом беріть із графи А;
- округлюйте показники з точністю до одного десяткового знака після коми;
- за відсутності показника ставте прочерк;
- дані наводьте не з накопиченням, а лише за звітний місяць.
Джерелами інформації для заповнення форми є дані первинних документів: відомостей, накладних, актів, карток, книг обліку, подорожніх листів, товарно-транспортних накладних, ордерів, інвентаризаційних описів, матеріальних звітів тощо.
У разі відсутності зазначених виробником/постачальником у первинній обліковій документації додаткових одиниць вимірювання нафтопродуктів можна застосовувати розрахункові усереднені коефіцієнти для переведення величин фактичних витрат палива з об’ємних (літрів) у вагові (кг):
- 1 літр бензину = 0,74–0,76 кг;
- 1 літр газойлів (палива дизельного) = 0,83–0,85 кг;
- 1 літр пропану або бутану = 0,53–0,55 кг.
Наведемо, як заповнити таблицю Звіту за графами 1 і 2.
Графа 1. Обсяг використаного палива за звітний місяць містить сумарні обсяги вугілля, нафти, природного газу та окремих видів палива, витрачених за всіма напрямами споживання: у процесі перетворення, на неенергетичні потреби, безпосередньо з метою кінцевого споживання з урахуванням технологічних втрат, втрат при транспортуванні, розподілі та зберіганні, а також обсягів реалізації (відпуску) населенню.
Увага! Графа 1 не містить даних щодо обсягу продажу через мережу автозаправочних станцій (АЗС) бензину моторного, палива дизельного (газойлів) та пропану й бутану скраплених
Тож тут вкажіть дані за всіма видами споживання за кожним видом палива незалежно від джерел надходження (власні кошти або давальницька сировина) загальною сумою:
- у процесі перетворення;
- на неенергетичні потреби;
- з метою кінцевого споживання з урахування технологічних втрат, втрат під час транспортуванні, розподілу та зберігання;
- обсяг реалізації (відпускання) населенню.
Графа 2. Обсяг запасів палива на кінець звітного місяця включає сумарні обсяги запасів вугілля, нафти, природного газу, мазутів паливних важких, а також бензину моторного, газойлів (палива дизельного), пропану і бутану скраплених, як у споживачів, так і в постачальників, та не відображає обсяги бензинів моторних, газойлів (палива дизельного) та пропану й бутану скраплених, які розміщені на автозаправних станціях (АЗС).
У ній зазначають інформацію як у споживачів палива, так і у постачальників. У рядку «газ природний» – обсяги природного газу, закачаного до підземних сховищ для споживачів України, без урахування транзиту.
Як виправляти помилки у Звіті про використання та запаси палива № 4-мтп (місячна)
Під час виправлення помилок у статистичній звітності фахівці Держстату рекомендують керуватися положеннями, зокрема:
- Закону України від 16.08.2022 №2524-IX «Про офіційну статистику» (п. 4 ч. 1 ст. 17);
- Положення про Державну службу статистики України, затвердженого постановою Кабміну від 23.09.2014 №481;
- Порядку подання е-звітності до органів держстатистики, затвердженого наказом Держстату від 12.01.2011 №3 (далі – Порядок №3);
- Інструкції про порядок виправлення звітних даних у випадках виявлення приписок та інших перекручень у державній статистичній звітності, затвердженої наказом Мінстату від 10.05.1994 №94 (втратила чинність 10.07.2015, але деякі її положення застосовні на практиці).
Зважаючи на зазначені акти та напрацьовану практику, наведемо алгоритм дій, якщо ви виявили помилку у поданій статистичній звітності.
Самостійне виправлення помилок до граничного терміну подання звітності
Щодо виправлення помилок, виявлених безпосередньо респондентом маємо лише роз’яснення Держстату у листі від 20.02.2017 №09.3-07/33-17. Так, якщо ви виявили помилки у поданих статзвітах, зверніться до органу статистики та з’ясуйте, чи потребують вони виправлення.
На замітку! Врахує орган статистики виправлені дані або ні, залежить від того, коли подаєте новий звіт (до чи після оприлюднення ним статданих) і зважаючи на суттєвість виявленої помилки, її впливу на узагальнену інформацію по країні/регіону
Якщо орган статистики погодить внесення виправлень, то подавайте нові звіти разом із поясненнями щодо причин виправлень.
Якщо надішлете кілька примірників одного е-звіту (у разі виправлення, неотримання першої квитанції тощо), то оригіналом вважатиметься саме останній звіт (п. 3.8 розд. III Порядку №3).
Увага! До закінчення граничного терміну подання звітності ви можете подавати виправлені форми необмежену кількість разів. Оригіналом вважатиметься останній надісланий звіт
Виправлений звіт подавайте Держстату згідно з Порядком №3.
Виправлення помилок після прийняття звіту органами статистики
Якщо після прийняття звіту органи статистики виявлять невідповідності або помилки, вони можуть надіслати вам квитанцію-повідомлення про необхідність повторного подання звіту з виправленнями (п. 6.3 розд. VI Порядку №3).
Квитанція-повідомлення про необхідність повторного подання електронного звіту містить інформацію щодо:
- дати та часу відправлення квитанції-повідомлення про необхідність повторного подання електронного звіту;
- стислий зміст помилки, що потребує виправлення;
- термін подання виправленого звіту;
- дані посадової особи адресату звітності, що формує квитанції-повідомлення.
Виправлений звіт слід подати Держстату згідно з Порядком №3 та у встановлені в квитанції-повідомленні терміни.
Якщо не надішлете виправлену форму статистичної звітності та/або фінансову звітність у термін, зазначений у квитанції-повідомленні про необхідність повторного подання звіту, то форму статистичної звітності та/або фінансову звітність вважатимуть поданою недостовірною (пп. 6.3.3 розд. VI Порядку №3).
Виправлення помилок після оприлюднення статистичних даних
Після оприлюднення статистичних даних виправлення можливе лише у випадку суттєвої недостовірності даних.
У такому разі необхідно звернутися до органу державної статистики з письмовим поясненням причин внесення змін.
Детальнішу інформацію щодо виправлення помилок у статистичній звітності можна отримати на офіційному сайті Держстату.
Для більш детального ознайомлення з процедурою виправлення помилкових даних у статистичних звітах рекомендуємо переглянути також відео.
Як подавати місячний звіт №4-мтп
Звіт подавайте онлайн. Зробити це можна через Кабінет респондента на сайті Держстату.
У поміч вам – покрокова інструкція «Як зареєструватися в кабінеті респондента від Держстату»
Наведемо алгоритм створення електронного Звіту в інтерфейсі онлайн-сервісу «Кабінет респондента».
Крок 1. Обрати вкладку «Звітність» у верхньому меню сторінки.
Крок 2. Серед переліку форм, представлених у таблиці «Поточна звітність», або через пошук у вкладці «Подати іншу форму», обрати:
- індекс форми → 4-мтп (місячна);
- назва форми → «Звіт про використання та запаси палива»;
- код форми → S1904112;
- рік → 2026;
- період → місячна.
Крок 3. У лівому нижньому куті сторінки обрати напис «Створити новий звіт».
Під час формування Звіту окремі реквізити підприємства заповнюються автоматично, зокрема:
- ідентифікаційний код ЄДРПОУ;
- найменування;
- місцезнаходження (юридична адреса).
Обов’язковим до заповнення є реквізит «Адреса здійснення діяльності, щодо якої подається форма звітності (фактична адреса)».
Якщо підприємство (установа, організація) має структурні підрозділи, розташовані на іншій території, під час створення Звіту необхідно змінити фактичну адресу.
На замітку! У випадку відсутності даних, необхідно відмітити позначку однієї з причин у блоці «Інформація щодо відсутності даних»
За наявності даних необхідно перейти до заповнення показників Звіту.
На етапі відправлення Звіту у сервісі «Кабінет респондента» необхідно зазначити/перевірити на актуальність інформацію щодо:
- ім’я та прізвища керівника (власника) або особи, відповідальної за достовірність наданої інформації;
- контактні дані (телефон, електронна пошта).
У розділі «Дії зі звітом» необхідно:
1) перевірити контролі;
2) переглянути протокол контролю за формою, виправити помилки у звіті;
3) перевірити та відправити.
Після відправлення Звіту респондент отримує квитанції №1 – щодо одержання звіту системою електронного звітування та №2 – щодо прийняття звіту для подальшої обробки.
У випадку виявлення помилок у Звіті, респонденту направляють інформаційне повідомлення про необхідність надання уточнень. Помилковий звіт при цьому вилучають.
Починаючи з 1 січня 2023 року статзвітність та фінзвітність респонденти – юрособи, відокремлені підрозділи юросіб, розташовані на території України, відокремлені підрозділи юросіб України, розташовані за кордоном, фізособи-підприємці подають виробникам офіційної статистики винятково в електронній формі (ч. 4 ст. 10 Закону України від 16.08.2022 №2524-IX «Про офіційну статистику»).
Для форми №4-мтп (місячна) передбачений код шаблону S1904112, чинний зі звіту за січень 2025 року.
Матеріал за темою:
Звіт про використання та запаси палива за формою №4-МТП (річна): інструкція
Шаблони документів:
Звіт про використання та запаси палива. Форма №4-мтп (місячна)
Звіт про використання та запаси палива. Форма №4-мтп (річна)
Зміни у законодавстві
16.09.2026
До 17 000 грн штрафу: законопроєкт №16057 посилює відповідальність посадовців органів контролю
Законопроєкт №16057 пропонує збільшити штрафи для посадових осіб органів державного нагляду (контролю) за порушення правил проведення перевірок: з 850–1 700 до 4 250–8 500 грн, а за повторні порушення – до 8 500–17 000 грн. Також пропонується запровадити відповідальність, зокрема, за проведення позапланової перевірки без обов’язкового погодження та за прийняття незаконного рішення, протиправність якого підтверджена судом
Кадрова робота
16.09.2026
«Воєнний» чи «військовий» стан: яке формулювання є правильним для кадрової роботи
У Рівненському ОТЦК та СП нагадали, чим відрізняються слова «воєнний» і «військовий» стан. В офіційних документах і текстах правильно використовувати «воєнний стан», адже слово «воєнний» стосується війни, тоді як «військовий» – війська, армії та військової служби
Перевірки, штрафи
16.09.2026
Продавали м’ясо ФОПам дешевше, списували запаси: ДПС донарахувала понад 15 млн грн
ДПС під час документальної перевірки виробника м’ясної продукції встановила порушення, що призвели до донарахування понад 15 млн грн податків. Зокрема, понад 8 млн грн ПДВ підприємство недоплатило через реалізацію продукції ФОПам за цінами нижчими за звичайні, а ще майже 7 млн грн – через безпідставне віднесення до витрат і податкового кредиту операцій зі списання запасів
Працевлаштування, переведення
16.09.2026
Іноземцям можуть спростити працевлаштування в Україні: зареєстровано законопроєкт №16073
КМУ зареєстрував у Верховній Раді законопроєкт №16073, який передбачає зміни до правил працевлаштування іноземців та осіб без громадянства. Зокрема, пропонується запровадити єдиний дозвіл на тимчасове проживання та роботу, створити вебпортал із вакансіями для іноземців та розмежувати категорії осіб, які матимуть вільний доступ до українського ринку праці
Відпустка, відпускні
16.09.2026
Працівник з інвалідністю використав 24 дні відпустки: чи можна компенсувати решту
Працівник з інвалідністю ІІ групи має право на 30 календарних днів щорічної основної відпустки. Після використання 24 календарних днів за робочий рік решту 6 днів, за бажанням працівника, можна замінити грошовою компенсацією
Заробітна плата
15.09.2026
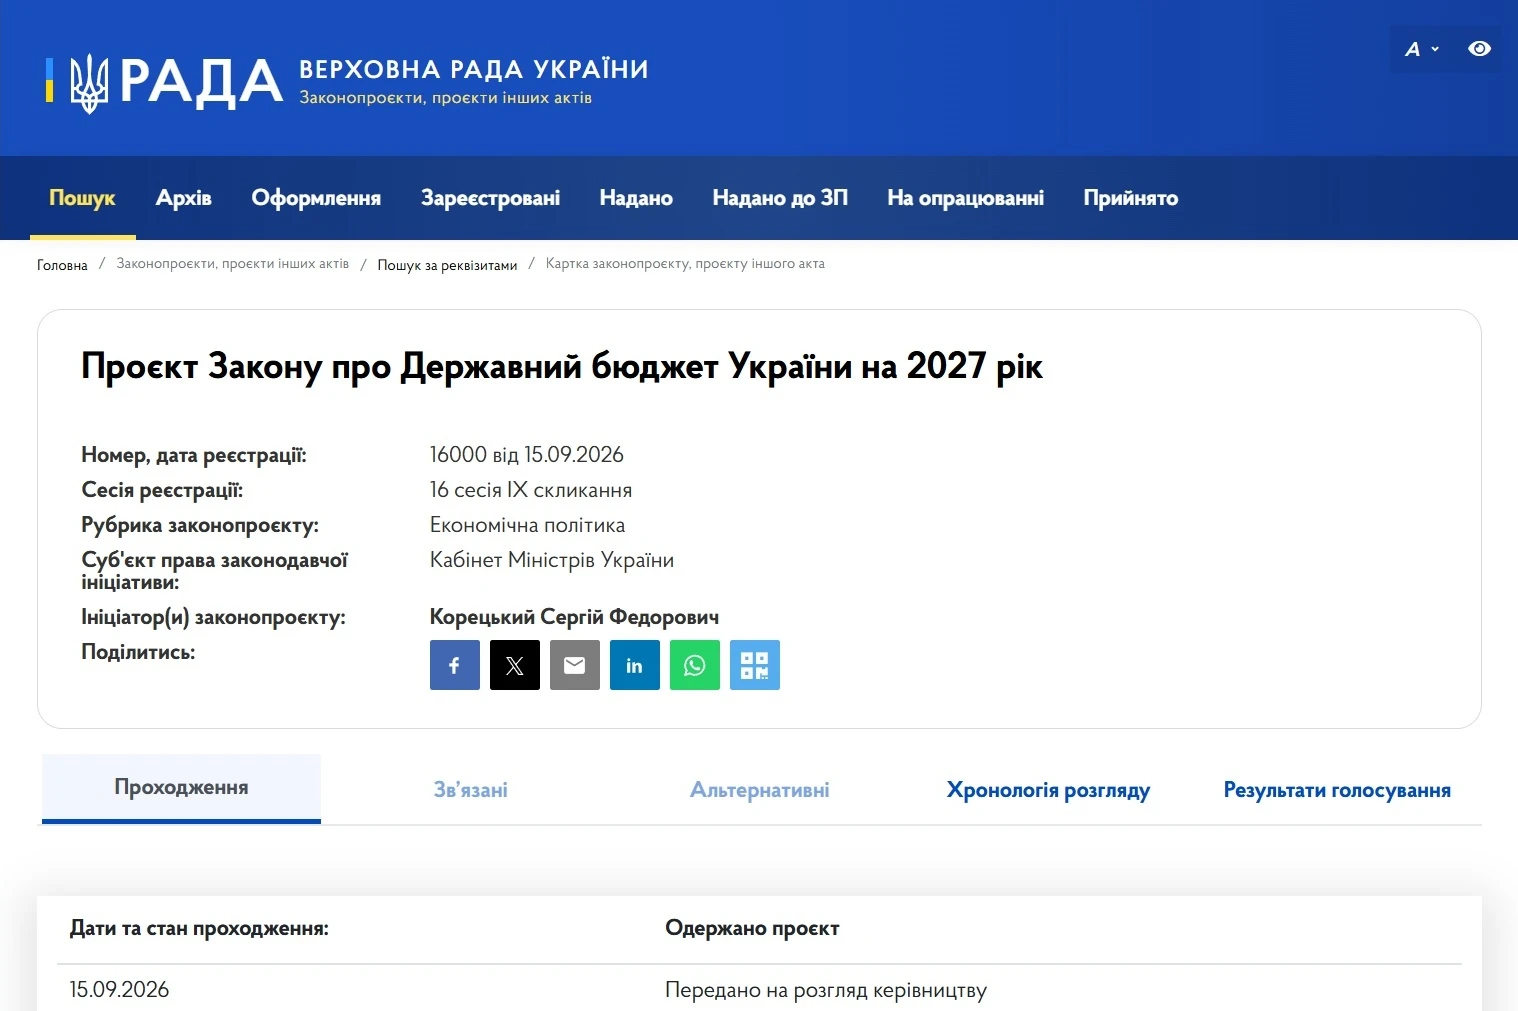
Уряд схвалив Держбюджет-2027: мінімалка 9 546, прожитковий мінімум – 3 819
15.09.2026 року нардеп Ярослав Железняк у своєму телеграм-каналі наводить перші цифри згідно законопроєкту Держбюджету-2027, а також зазначає, що проєкт схвалено УрядомВідповідно до цих повідомлень, то у проєкті перенесено ключові цифри із затвердженої Кабміном Бюджетної декларації. Нагадаємо, що Кабмін постановою від 17.06.2026 №793 визначив орієнтовні соціально-економічні показники, які стануть основою для формування бюджетних пропозицій на 2027–2029 роки. Документ містить параметри мінімальної заробітної плати, посадових окладів та прожиткового мінімуму. Також окреслено підходи до індексації доходів і фінансування соціальних виплат. Окрему увагу приділено оплаті праці державних службовців та обмеженням зростання фонду оплати праці

ПДВ
15.09.2026
ФОП придбав авто: чи можна включити ПДВ до податкового кредиту пояснює ДПС
ФОП на загальній системі оподаткування, який є платником ПДВ, придбав легковий автомобіль для використання у господарській діяльності. За наявності зареєстрованої в ЄРПН податкової накладної, складеної на ФОП, суму ПДВ можна включити до податкового кредиту. Водночас подальше використання автомобіля в неоподатковуваних операціях або негосподарській діяльності має податкові наслідки
РРО / ПРРО, фіскальні чеки
15.09.2026
Через тривогу касир не провів через РРО чек по еквайрингу: як виправити та чи буде штраф
Підприємство 25 серпня 2026 року отримало оплату через еквайринг, але через повітряну тривогу своєчасно не провело розрахункову операцію через РРО. Наприкінці зміни інший касир закрив зміну, не виявивши цю розбіжність, тому сума не була відображена у звіті та не потрапила до даних, переданих до ДПС. 10 вересня 2026 року помилку виявили. Які наслідки має така ситуація та як правильно виправити помилку?
Розрахунки за ЦПД
15.09.2026
Систематичне укладання договорів ЦПД: податкові наслідки
ТОВ заключає договори ЦПХ на постійній основі, які повторюються з місяця в місяць. Які податкові наслідки наявності договорів ЦПХ, які мають систематичний характер? Якщо вартість послуг по договору 5000 грн, чи потрібно ЄСВ донараховувати до мінімального рівня?
Пенсія, соцпільги
15.09.2026
Індексація пенсій-2027: Кабмін визначить розмір підвищення окремо
У проєкті Держбюджету-2027 не визначено конкретного відсотка індексації пенсій. За інформацією народного депутата Ярослава Железняка, документ традиційно передбачає проведення індексації у порядку та розмірах, які встановить Кабмін. Остаточний розмір підвищення пенсій, ймовірно, стане відомий напередодні березневої індексації 2027 року. Для порівняння, у 2026 році пенсії та страхові виплати проіндексували на 12,1%
Податкова та фінзвітність
15.09.2026
Декларація з рентної плати: Мінфін пропонує оновити форму та додати нові додатки
ДПС оприлюднила доопрацьований проєкт змін до Податкової декларації з рентної плати. Пропонується оновити окремі розрахунки щодо користування надрами та лісовими ресурсами, додати нові реквізити й деталізувати інформацію про види користування та дозвільні документи. Також декларацію планують доповнити двома новими додатками – №17 та №18, а в додатках 5 і 7 – актуалізувати термінологію та назви дозвільних документів

Військовий облік
15.09.2026
Чи повинен ФОП вести військовий облік працівників у 2026 році: обов’язки та штрафи
Порядок №1487 не відносить ФОП до суб’єктів, які зобов’язані вести військовий облік, тому він не веде списки та не повідомляє ТЦК про прийняття чи звільнення працівників. Водночас працівники ФОП мають самостійно виконувати свої військово-облікові обов’язки, а ФОП може добровільно перевіряти військово-обліковий документ кандидата. Розбираємо також, чи можна забронювати ФОП та його працівників, що робити у разі повістки від ТЦК та чи загрожує ФОП штраф 59 500 грн за військовий облік

Освіта
15.09.2026
Стипендії аспірантів і докторантів збільшились з 1 вересня 2026 року: жодних додаткових рішень не потрібно
Нові посадові оклади педагогічних і науково-педагогічних працівників вплинули не лише на зарплати викладачів. Через прив’язку академічних стипендій до посадових окладів автоматично зростають виплати аспірантам, асистентам-стажистам і докторантам. Додаткових рішень Уряду для такого підвищення не потрібно, адже стипендія становить 90% відповідного окладу
РРО / ПРРО, фіскальні чеки
15.09.2026
Коли можна застосовувати резервний РРО та чи потрібен за ним Z-звіт: роз'яснення від ДПС
Резервний РРО застосовується не постійно, а лише у визначених законодавством випадках – під час ремонту основного РРО або тимчасового відключення електроенергії. Якщо протягом робочого дня ним не проводилися розрахункові операції. Якщо резервний РРО фактично не використовувався, щоденне формування нульового Z-звіту не вимагається

Заробітна плата
15.09.2026
Мінімальна зарплата у 2027 – 9 546 грн: скільки отримуватиме працівник «на руки»
15.09.2026 року нардеп Ярослав Железняк повідомив, що мінзарплата у Держбюджеті–2027 закладена на рівні 9 546 грн. Кабмін затвердив постановою від 17.06.2026 №793 «Про схвалення Бюджетної декларації на 2027 – 2029 роки» основні соцпоказники, які будуть використовуватись при затверджені Держбюджету-2027, зокрема й новий розмір мінімальної заробітної плати. Проте працівники фактично отримуватимуть на руки значно меншу суму через утримання ПДФО та військового збору. Розрахуємо, скільки становитиме мінімальна зарплата «чистими»
Акцизний податок
15.09.2026
Звіт №1-ВП подається щорічно: де зазначити код виду господарської діяльності
У Звіті №1-ВП для щорічного звіту код виду господарської діяльності зазначають у рядку 02.2 разом зі звітним роком. Код обирають залежно від виду діяльності суб’єкта господарювання – від малого виробництва дистилятів до вирощування тютюну
Єдиний податок
15.09.2026
Кредиторську заборгованість за фіндопомогою списали: чи виникає повторний дохід у єдинника в 2026 році
ДПС роз’яснила правила оподаткування кредиторської заборгованості за договором поворотної фінансової допомоги у платника єдиного податку третьої групи. Якщо така допомога не була повернута протягом 12 календарних місяців із дня отримання, її сума включається до доходу платника. Водночас повторно оподатковувати ту саму суму після її списання у зв’язку із закінченням строку позовної давності не потрібно, якщо вона вже була включена до доходу та оподаткована єдиним податком
Документообіг, первинні документи
15.09.2026
Положення №88 змінять: що бухгалтеру перевірити вже зараз
Ви роками підписуєте акти факсиміле. А тепер відкриваєте Положення №88 – і бачите, що норми про факсиміле там більше не буде. Чи треба терміново відмовлятися від факсиміле? Або інша ситуація: бухгалтер отримує акт на послуги, у якому є дата, опис операції та підпис виконавця, але немає підпису представника замовника. Чи буде такий акт цілком законним? Саме такі зміни варто врахувати бухгалтеру вже зараз