


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Перевірки, штрафи
15.06.2026
Нормальна потужність: ТОП-7 помилок бухгалтерів, які бачить податкова
Джерело підвищеної уваги податкового контролю – показник нормальної потужності при розподілі загальновиробничих витрат. Це облікова зона з підвищеним ризиком, оскільки НП(С)БО 16, не встановлює жорсткої формули розрахунку, залишаючи підприємствам значний простір для професійного судження. Змоделюємо типові помилки, які найчастіше стають предметом податкових донарахувань
- Помилка 1. Підміна нормальної потужності фактичним випуском
- Помилка 2. Механічне усереднення без економічної корекції
- Помилка 3. Невірно обрана база розподілу загальновиробничих витрат
- Помилка 4. Відсутність затвердженої методики розподілу
- Помилка 5. Неправильне включення нерозподілених ЗВВ до собівартості запасів
- Помилка 6. Відсутність доказового ланцюга розрахунку
- Помилка 7. Невчасний перегляд нормальної потужності
- Висновки
Але для початку нагадаємо, що:
Нормальна потужність – це очікуваний середній обсяг діяльності підприємства за звичайних умов роботи протягом кількох періодів або операційних циклів з урахуванням планового обслуговування виробництва.
Показник застосовується для розподілу постійних загальновиробничих витрат відповідно до пункту 16 НП(С)БО 16 «Витрати», затверджене наказом Мінфіну від 31.12.1999 №318 (далі – НП(С)БО 16).
За даною нормою:
- змінні загальновиробничі витрати розподіляються на основі фактичної потужності;
- постійні загальновиробничі витрати – на основі нормальної потужності;
- нерозподілена частина постійних загальновиробничі витрати визнається у складі собівартості реалізованої продукції (робіт, послуг) у періоді виникнення.
Виробничі підприємства мають закріпити підхід до розрахунку у внутрішніх документах. Це може бути у складні облікової політики, або ж окремим додатком до доданого документа.
Змоделювали сім можливих помилок, які потрапляють у поле зору податкової.
Помилка 1. Підміна нормальної потужності фактичним випуском
Типова помилка – автоматичне прирівнювання нормальної потужності до фактичного обсягу виробництва.
Фактичний випуск є нестабільним і залежить від простоїв, сезонності, аварійних зупинок, логістичних перебоїв, форс-мажорних обставин
Натомість нормальна потужність – це стабілізований очікуваний рівень діяльності. Верховний суд у складі колегії суддів Касаційного адміністративного суду у постанові від 05.12.2023, справі за №816/1827/16 стверджує, що розбіжність між фактичною та нормальною потужністю формує нерозподілені постійні ЗВВ, які не включаються до виробничої собівартості запасів. Наприклад, якщо фактична потужність менше нормальної виникає необхідність розподілу постійних загальновиробничих витрат, частина з яких (розподілені постійні витрати) збільшить незавершене виробництво (Дебет рахунку 23 Кредит рахунку 91), друга частина (нерозподілені постійні витрати) – відносяться на собівартість реалізованої продукції (товарів, робіт, послуг).
Розподіл загальновиробничих витрат здійснюється виходячи із очікуваного обсягу виробництва за визначенням нормального та фактичного рівня виробничої потужності. Нормальна потужність не завжди відповідає фактичній. Така розбіжність між нормальною та фактичною потужністю призводить до появи нерозподілених умовно постійних загальновиробничих витрат.
Таким чином, коли:
1) фактична потужність більше нормальної – нерозподілені витрати не виникають і усі загальновиробничі витрати включаються до виробничої собівартості продукції (Дт 23). Разом з тим, сума постійних розподілених витрат не повинна перевищувати суму фактичних постійних загальновиробничих витрат;
2) фактична потужність менше нормальної – виникає необхідність розподілу постійних загальновиробничих витрат, частина з яких (розподілені постійні витрати) збільшить незавершене виробництво (Дт 23 Кт 91), друга частина (нерозподілені постійні витрати) – відносяться на собівартість реалізованої продукції (товарів, робіт, послуг).
Помилка 2. Механічне усереднення без економічної корекції
Поширена хибна практика – використання простого середнього (наприклад, за 12 місяців) без аналізу виробничих умов.
Ризик виникає тоді, коли:
- не враховано простої або модернізацію;
- ігноруються сезонні коливання;
- зміни у технології виробництва не враховані;
- структура замовлень суттєво відрізняється між періодами.
У такому випадку показник втрачає економічну обґрунтованість і не відображає «звичайні умови діяльності», що суперечить логіці НП(С)БО 16.
Помилка 3. Невірно обрана база розподілу загальновиробничих витрат
База розподілу має відповідати технологічній природі виробництва.
НП(С)БО 16 виділяє такі бази для розподілу:
- години праці;
- заробітна плата;
- обсяг виробництва;
- прямі витрати.
Однак даний перелік не виключний.
Ключовий ризик:
- зміна бази між періодами без обґрунтування;
- відсутність зв’язку з технологією виробництва;
- відсутність фіксації у наказі про облікову політику.
Помилка 4. Відсутність затвердженої методики розподілу
Відсутність внутрішнього регламенту є критичним ризиком під час перевірок.
Для ДПС важливо, щоб:
- методика була затверджена наказом;
- розрахунок був відтворюваний;
- показники мали документальне підтвердження.
Без методики навіть коректні цифри втрачають доказову силу в податкових спорах.
Помилка 5. Неправильне включення нерозподілених ЗВВ до собівартості запасів
Нерозподілені постійні загальновиробничі витрати не включаються до виробничої собівартості запасів.
Вони підлягають списанню у витрати періоду та відображенню у складі собівартості реалізованої продукції (робіт, послуг).
Автоматичне включення таких витрат до запасів викривляє фінансовий результат та суперечить п. 16 НП(С)БО 16.
Помилка 6. Відсутність доказового ланцюга розрахунку
Податковий орган оцінює не лише кінцевий показник, а весь шлях його формування.
Зокрема перевіряє первинні документи, методика розподілу, логіка формування собівартості.
Відсутність хоча б одного елементу створює ризик невизнання витрат через неможливість підтвердження економічного змісту операції.
Помилка 7. Невчасний перегляд нормальної потужності
Нормальна потужність не є фіксованим показником.
Вона підлягає перегляду у разі змін, зокрема, технології виробництва, виробничого обладнання, структури замовлень, організації виробничого процесу.
Фіксація показника без перегляду протягом тривалого часу може призвести до викривлення собівартості та фінансового результату.
Крім того, у ході перевірок ДПС також буде звертати увагу на сучасний тренд «ділову мету». Приміром, якщо податкова побачить, що головною або однією з головних цілей операції з розподілу загальновиробничих витрат є несплата (неповна сплата) суми податків та/або зменшення обсягу оподатковуваного прибутку платника, це буде свідчити про відсутність розумної економічної причини. Тому формальний підхід у цьому питанні рівний підвищеному ризику невизнання витрат. Додатково дивіться постанову Волинського окружного адміністративного суду від 23.04.2026 року у справі №140/20920/23.
Висновки
- Нормальна потужність – це не розрахункова формула, а елемент облікової моделі підприємства, що впливає на собівартість продукції, фінансовий результат, об’єкт оподаткування податком на прибуток.
- Основні ризики виникають не в математичних розрахунках, а в методології. А саме, відсутності облікової політики, формальній методиці, невідповідності реальним умовам діяльності.
- Ключове питання для підприємства: «Чи може воно документально довести, що нормальна потужність відповідає звичайним умовам його господарської діяльності?».
- Якщо відповідь позитивна – модель є стійкою до перевірки. Якщо ні – виникає високий ризик викривлення фінансового результату та податкових донарахувань.
Читайте більше:
Коли не нараховується пеня за помилкову сплату податкових платежів
Продовження та зупинення податкових перевірок: роз’яснення ДПС
Вчасно відправили, але отримали штраф: коли податкова вважає документ поданим
Право на заперечення: як оскаржити результати податкової перевірки через Е-кабінет
В який термін потрібно надати відповідь на запит податкової та подати документи
Чи правомірна планова перевірка підприємства за новими правилами податкової
Безпідставні запити податкової: як діяти підприємству
Мінікурси на тему:
План-графік перевірок – 2026: як діяти, якщо вас включили
Адмінштраф на головбуха: 9 кейсів, коли вийде уникнути відповідальності
Комплексна перевірка бізнесу: як підготуватися і пройти без втрат
Обшук у компанії: покроковий гід для бухгалтерів і керівників
Відпустка, відпускні
01.11.2026
Можливість видання зведеного наказу про надання відпустки без збереження заробітної плати для декількох працівників у 2026 році
Чи можна оформити відпустку за власний рахунок за сімейними обставинами одним зведеним наказом для 10 співробітників, якщо вона їм надана в однаковий період?
Заборгованість
01.11.2026
Чи можуть забрати квартиру за комунальні борги: поріг підвищили до понад 430 тис. грн
Із 23 жовтня 2026 року Закон №4833-IX підвищив поріг заборгованості, за якого допускається звернення стягнення на єдине житло боржника, Із 170 тис. грн до понад 430 тис. грн у 2026 році. Водночас перевищення цієї суми не означає автоматичного вилучення квартири чи будинку: стягнення відбувається за встановленою законом процедурою
Пенсія, соцпільги
01.11.2026
Пенсіонер виїхав із ТОТ на підконтрольну територію: чи потрібно проходити фізичну ідентифікацію
Пенсіонери зі статусом ВПО, які: фактично проживають на підконтрольній Україні території, повідомили про це Пенсійний фонд і перевели виплату пенсії за новим місцем проживання, не повинні проходити щорічну фізичну ідентифікацію лише через статус ВПО
Судова практика
01.11.2026
Засуджені за вбивство двох або більше осіб: КСУ підтвердив обмеження на УДЗ для військової служби
Конституційний Суд України ухвалив Рішення №13-р(ІІ)/2026 за конституційною скаргою щодо окремих положень частини першої статті 81-1 КК України. Суд визнав конституційними положення, які виключають умовно-дострокове звільнення для проходження військової служби за контрактом для осіб, засуджених до довічного позбавлення волі, та осіб, засуджених за умисне вбивство двох або більше людей
Охорона праці
01.11.2026
Пологи під час повітряної тривоги: Уряд спрямував кошти на укриття у 84 медзакладах
Уряд спрямував 294,8 млн грн на ремонт та облаштування укриттів у 84 закладах охорони здоров’я, де приймають пологи. Ще 59,8 млн грн передбачено на посилення захисту лікарень, підпорядкованих МОЗ, зокрема за допомогою габіонів, металевих ролетів і захисної плівки на вікнах
Освіта
01.11.2026
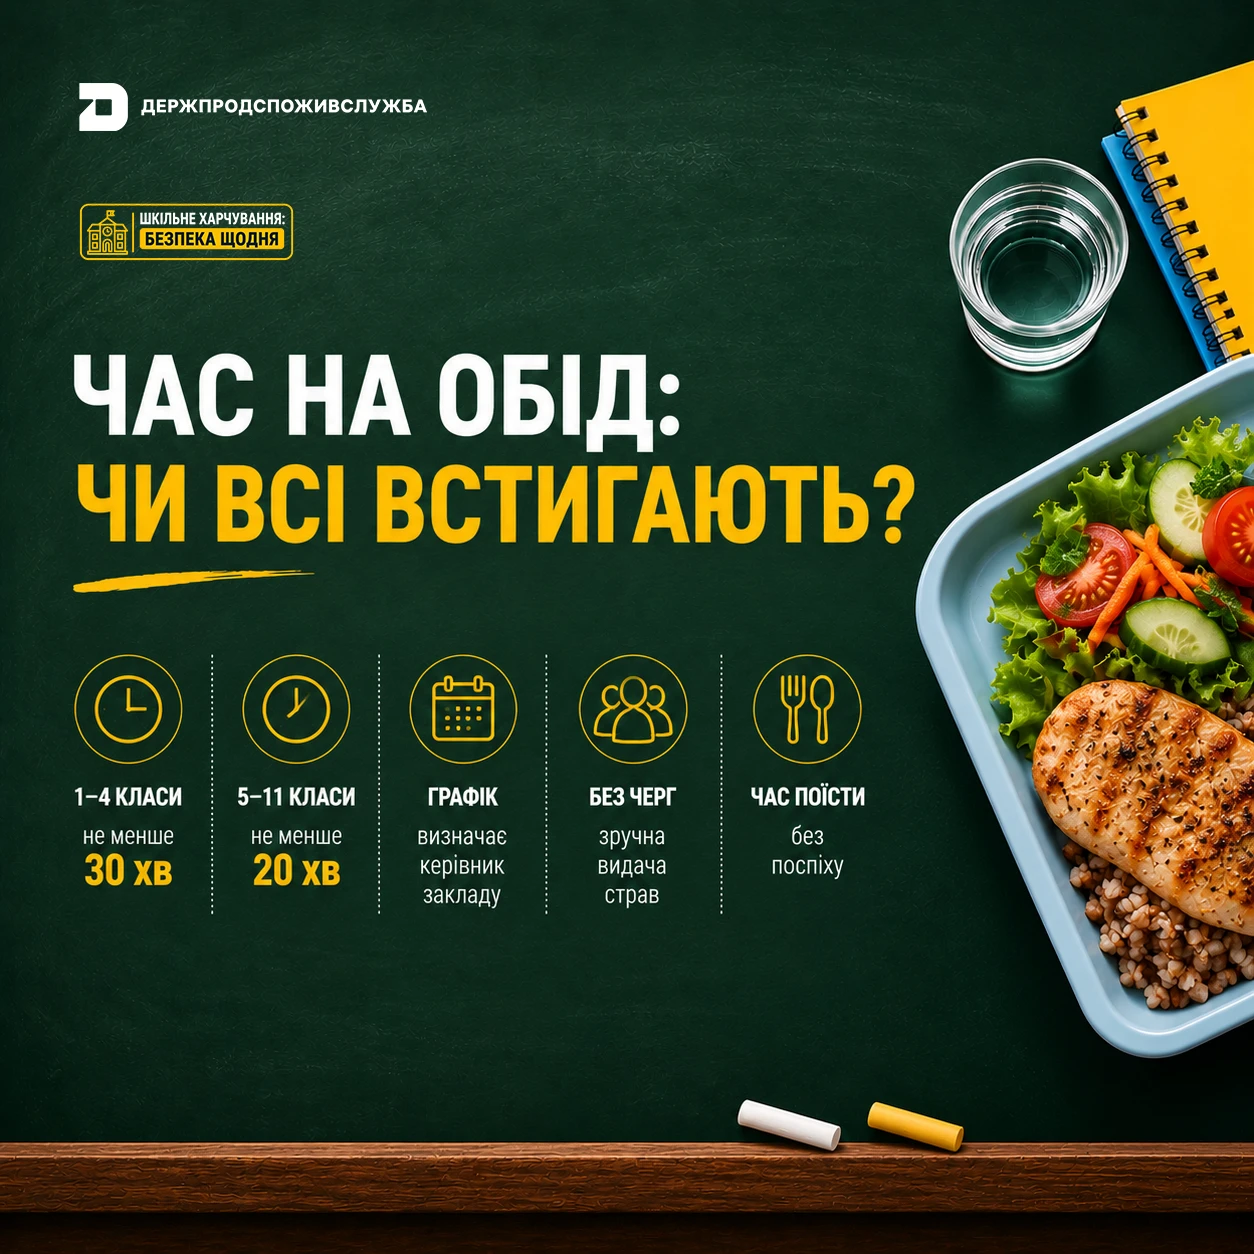
Шкільний обід без поспіху: скільки часу мають відвести на харчування учнів у 2026 році
Для учнів 1–4 класів перерва на харчування має тривати не менше 30 хвилин, а для учнів 5–11 (12) класів – не менше 20 хвилин. Держпродспоживслужба пояснила, хто визначає графік відвідування їдальні, чи потрібно його погоджувати та на що звернути увагу, якщо діти не встигають пообідати через черги

Перевірки, штрафи
31.10.2026
Перевірка лікарняних за 2016-2026 рр.: що можуть вимагати ревізори
Перевірка лікарняних ПФУ за період з 01.04.2016 по 30.09.2026: за які роки подавали звіти про використання коштів, коли запровадили повідомлення про виплату лікарняних, які документи потрібно підготувати для звірки та чи обов’язково зберігати табелі обліку робочого часу за весь період перевірки?

Оренда
31.10.2026
Оренда авто у фізособи: чи потрібно окремо оформлювати розрахунок ПДФО та військового збору
Підприємство має договір оренди ТЗ з фізособою. Щомісячно від такої фізособи отримує акт з сумою орендної плати за місяць. Чи потрібно додатково формувати певний документ на розрахунок ПДФО і ВЗ? В акті цих сум немає

Судова практика
31.10.2026
Податки, арешт активів і корпоративні спори: доступний українською посібник ЄСПЛ для бізнесу
Верховний Суд переклав українською мовою посібник Європейського суду з прав людини «Бізнес та права людини». У ньому систематизовано практику ЄСПЛ щодо захисту майна, оподаткування, арешту й конфіскації активів, банкрутства, корпоративних спорів, права на справедливий суд та трудових відносин

Торгівля, послуги
31.10.2026
Вартість таксі в Києві під час повітряних тривог обмежать: не більше ніж +75% до базового тарифу
Міністерства підписали меморандум із Bolt, Uklon, Uber та OPTI, який передбачає обмеження зростання вартості поїздок у Києві під час повітряних тривог, зупинки громадського транспорту та інших ситуацій, що ускладнюють пересування містом. Згідно з домовленістю, тариф не має перевищувати базову вартість більш ніж на 75%

Документообіг, первинні документи
31.10.2026
Військовослужбовець, якого оголосили померлим, виявився живим: як скасувати рішення суду
Якщо військовослужбовця, який зник безвісти під час бойових дій, суд оголосив померлим, але згодом з’явилися відомості про його місцеперебування, рішення можна скасувати в судовому порядку. В МВС пояснили, хто може звернутися до суду, що відбувається з актовим записом про смерть і за яких умов можливі повернення майна та поновлення шлюбу

Державний нагляд
31.10.2026
З 1 листопада 2026 року в Україні забороняють вилов риби у зимувальних ямах
З 1 листопада 2026 року на українських водоймах починає діяти заборона на вилов водних біоресурсів у зимувальних ямах, яка триватиме до початку нерестового періоду 2027 року. Риболовля поза межами цих ділянок дозволена з дотриманням установлених вимог, зокрема щодо дозволених знарядь лову та кількості гачків. За порушення обмежень передбачено штрафи, відшкодування завданих збитків, а в окремих випадках – кримінальну відповідальність

Відстрочки, ВЛК
31.10.2026
ВС: отримання відстрочки від мобілізації не є зміною обстановки для звільнення від кримінальної відповідальності
Об’єднана палата Касаційного кримінального суду у складі Верховного Суду у справі № 459/3471/23 дійшла висновку, що отримання відстрочки від призову після вчинення кримінального правопорушення за ст. 336 КК України саме по собі не свідчить про зміну обстановки в розумінні ст. 48 КК України

Охорона праці
30.10.2026
Укриття для бізнесу під час тривог: хто перевірятиме безпечність приміщень і чи передбачена відповідальність
Уряд готує зміни до правил роботи бізнесу під час «жовтої» повітряної тривоги. Підприємцям планують надати більше часу на облаштування безпечних просторів і дозволити користуватися укриттями за межами власної території. Водночас проблема не лише у строках: бізнесу незрозуміло, як підтверджувати відповідність безпечних просторів, хто перевірятиме їхні характеристики та які наслідки загрожують за невиконання вимог. У МВС підтвердили, що Мінекономіки спільно з МВС і ДСНС уже опрацьовує зміни до Постанови №1092

Єдиний податок
30.10.2026
Реклама на YouTube: податкова пояснила, як оподатковуються доходи ФОП у 2026 році
Якщо реклама, розміщена YouTube у відео підприємця, стосується його діяльності – дохід включається до бази єдиного податку. У протилежному випадку він вважається іноземним доходом і оподатковується за загальними правилами

Судова практика
30.10.2026
ФОП має КВЕД на надання майна в оренду: чи звільняється він від сплати податку на промислові об'єкти
Суди першої та апеляційної інстанцій стали на бік ФОП у спорі з Головним управлінням ДПС у Чернівецькій області, скасувавши податкові повідомлення-рішення на суму понад 178 тисяч гривень. Судова колегія підтвердила правомірність звільнення платників єдиного податку від земельного податку та податку на нерухомість за умови використання приміщень у власній виробничій діяльності навіть за наявності КВЕД для надання майна в оренду


