


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Ситуація, коли документи відправили вчасно, а штраф усе одно отримали, давно перестала бути аномалією. Це вже не «збій», а системна історія, яка виникає через різне розуміння одного простого питання: коли саме обов’язок вважається виконаним. З’ясуємо, як податкова насправді трактує строки подання документів, чому дата відправлення не рятує, як працюють норми ПКУ, що кажуть податківці у своїх роз’ясненнях і як на це реагують суди. Покажемо живі кейси з практики, підсвітимо найнебезпечніші моменти та дамо поради, які реально знижують ризики. Це матеріал для тих, хто хоче не просто «знати норму», а перестати платити штрафи через формальності
Логіка бізнесу інтуїтивна: відправили до дедлайну – значить встигли. Але податкова дивиться інакше: для неї важливий не сам факт відправлення, а результат – тобто момент, коли документ фактично отриманий або прийнятий. І саме на цій різниці підходів і «народжуються» штрафи.
Якщо читати норми Податкового кодексу України (далі – ПКУ) не окремо, а у зв’язці, картина стає менш оптимістичною для платника податків, аніж здається на перший погляд.
Стаття 49 ПКУ задає базу. Пункт 49.3 ПКУ визначає способи подання декларації – особисто, поштою або в електронній формі. Але ключове – не спосіб, а момент, коли декларація вважається поданою.
І тут починається найцікавіше. Податкову декларацію, подану платником, вважають прийнятою, коли:
Увага! На примірнику податкової звітності, що залишається у платника податків і був наданий, за його бажанням проставляється штамп «ОТРИМАНО» (роз’яснення ЗІР)
При цьому строк подання звітності поштою чи онлайн, передбачений у п. 49.5 ПКУ та прив’язаний до дати відправлення звітності платником податків, а не до дати її отримання чи обробки органами ДПС.
Тобто закон фактично розділяє дві події: «відправили» і «прийняли». І юридичне значення має саме друга.
Окремо варто враховувати режим роботи електронних сервісів та часу подання е-звітності:
Період | Режим подання | Норма ПКУ |
Мирний час | до 24:00 граничного дня | |
Воєнний стан | у робочі дні з 08:00 до 20:00 |
Проте на практиці вирішальним стає не момент відправки, а час формування квитанцій про прийняття. Якщо квитанцію сформовано після 20:00 (після 00:00 у мирний час) – податкова може трактувати це як прострочення, навіть якщо платник відправив звіт раніше.
Це випливає зі змісту п. 49.9.1 ПКУ: документ вважається поданим лише після отримання підтвердження його прийняття. Сам факт відправлення не створює юридичного наслідку.
При цьому підтвердженням слугуватимуть:
Ще більш жорсткий підхід щодо виконання запитів контролюючих органів. Ст. 42 та 73 ПКУ встановлюють обов’язок надати документи у визначений строк, але не пов’язують його винятково з моментом відправлення. Саме цим користується податкова: орієнтир – дата отримання. І якщо лист надійшов пізніше, строк вважається порушеним, незалежно від дати відправки.
У результаті формується практична конструкція: для звітності та відповідей на запити вирішальними є не наміри платника і не момент відправлення, а наявність належного підтвердження прийняття або фактичного отримання контролюючим органом. Саме це і створює основну зону ризику у взаємодії з податковими органами.
Те, що в ПКУ виглядає як загальна логіка, у Порядку обміну електронними документами з контролюючими органами, затвердженому наказом Мінфіну від 06.06.2017 №557 (далі – Порядок №557) розкладено на технічні етапи – і саме тут з’являється ключ до більшості спорів.
Електронна звітність проходить дві стадії:
На практиці ключова помилка багатьох перевірок полягає в недооцінці квитанції №1. Її сприймають як суто технічне повідомлення, хоча насправді вона має самостійне юридичне значення, адже саме ця квитанція фіксує момент надходження документа до контролюючого органу.
Важливо! Сам факт отримання квитанції №1 вже є юридичним підтвердженням подання звітності до системи ДПС
На цьому підході акцентують суди, і сама ДПС (зокрема, ухвала Київського апеляційного адміністративного суду від 26.04.2016 у справі №826/24295/15, роз’яснення ГУ ДПС в Одеській області, пресслужби ДПС).
За правилами електронного документообігу, квитанція №1 надсилається протягом двох годин і фіксує доставку документа, тоді як квитанція №2 – не пізніше наступного робочого дня після отримання квитанції №1 вже як результат його обробки (прийняття або неприйняття) (п. 8, 9 розд. II Порядку №557). При цьому датою та часом подання вважаються саме дані, зафіксовані у квитанції №1 – за умови, що документ у підсумку прийнято. Натомість, якщо платник не отримав першу квитанцію в зазначений строк документ вважається неодержаним контролюючим органом (див. Інфографіку 1).
Інфографіка 1
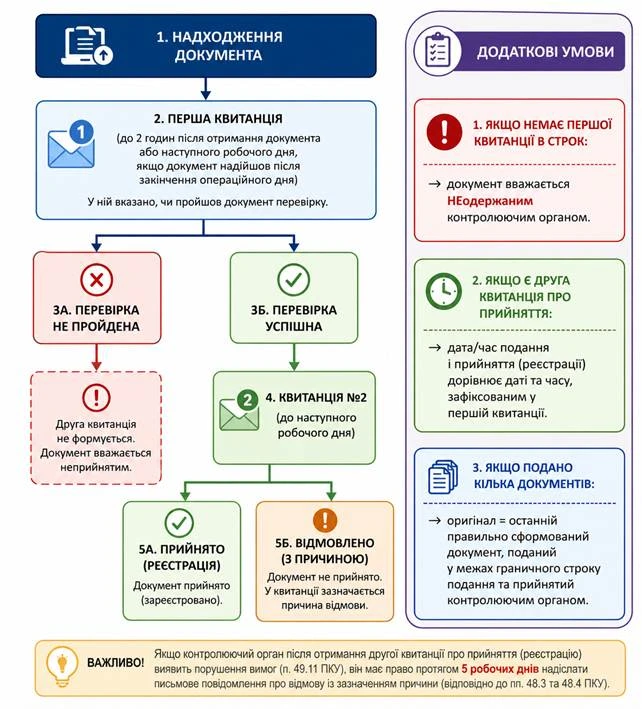
Цю конструкцію добре демонструє практична ситуація. Платник подав звітність 02.03.2026, того ж дня отримав квитанцію №1, однак квитанція №2 надійшла пізніше. Висновок однозначний – якщо друга квитанція підтверджує прийняття і сформована в межах регламентного часу обробки, то датою подання залишається дата, зафіксована у квитанції №1. Затримка квитанції №2 у такому випадку не змінює момент подання, а лише підтверджує результат обробки.
Інакше кажучи, квитанція №1 «закріплює» факт подання, а квитанція №2 – лише дає відповідь системи щодо успішності цього подання.
На замітку! Суди наголошують: якщо після подання декларацій контролюючий орган не надіслав ані квитанції про прийняття, ані повідомлення про неприйняття чи невизнання, підстав вважати звітність неподаною немає (ухвали ВАСУ від 08.02.2017 у справі №826/9629/15 (К/800/22159/16), від 25.04.2017 у справі №826/22415/15 (К/800/19377/16))
Окремо важливий практичний нюанс: окремі податківці зауважують, що навіть після формування квитанції №2 про прийняття декларації контролюючий орган має право протягом п’яти робочих днів надіслати платнику письмове повідомлення про відмову у прийнятті звітності (див. роз’яснення ГУ ДПС у Чернівецькій області). Таке повідомлення можливе лише з підстав, визначених п. 49.11 ПКУ (зокрема, у разі порушення вимог до оформлення, передбачених п. 48.3 та 48.4 ПКУ). Це означає, що навіть після технічного «прийняття» система ще не завжди ставить остаточну крапку в правовій оцінці декларації.
У підсумку формується досить чітка конструкція, яка часто «ламається» на практиці перевірок: Порядок №557 розділяє технічний факт надходження документа (квитанція №1) і його результат обробки (квитанція №2), а судова практика підтверджує, що саме підтвердження подання, а не швидкість формування другої квитанції, має вирішальне значення для оцінки виконання обов’язку платника. І якщо документ у результаті прийнятий, навіть із затримкою другої квитанції, це не має автоматично означати порушення строку.
Увага! Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Позиція ДПС у подібних ситуаціях, як правило, максимально прямолінійна: якщо документ не прийнято в межах граничного строку, обов’язок вважається невиконаним. Причини, через які це сталося – технічні збої, навантаження системи, затримки пошти чи організаційні моменти – значення не мають.
Саме цей підхід застосовують податківці під час накладення штрафів, зокрема за п. 120.1 ПКУ (неподання чи несвоєчасне подання звітності) та п. 121.2 ПКУ (неподання або несвоєчасне подання документів на податковий запит). Див. Таблицю.
Фінансові санкції за неподання податкової звітності та інформації
Порушення | Розмір штрафу | Норма ПКУ |
Неподання або несвоєчасне подання податкової звітності (первинне порушення) | 340 грн за кожне порушення | |
Повторне протягом року неподання або несвоєчасне подання податкової звітності (після застосування штрафу) | 1020 грн за кожне порушення | |
Ненадання відповіді або подання не в повному обсязі документів/інформації на запит контролюючого органу (підстави пп. 6–8 пп. 73.3.1 ПКУ) | 5 МЗП* | |
Ненадання або неповне надання документів/інформації на інші запити контролюючого органу (ст. 73 ПКУ) | 1 МЗП* | |
* Розмір мінімальної заробітної плати станом на 1 січня звітного року) за кожен випадок | ||
Формально відправною точкою є не намір платника і не факт відправки, а результат у межах строку.
Фактично податкова виходить із принципу «є строк – має бути підтверджений результат». Якщо підтвердження немає вчасно – фіксують порушення. У цій моделі технічну інфраструктуру розглядають як зону відповідальності платника, навіть якщо вона йому не підконтрольна. Саме цей формалізм і створює найбільше конфліктів у практиці.
Практика бухгалтерів додає до цього ще більше «життєвості». Один із типових кейсів: компанія подає звітність в останній день, отримує квитанцію №1 і заспокоюється. Але через кілька годин надходить квитанція №2 з відмовою через формальну помилку. Виправлення подають уже наступного дня – і це автоматично тягне штрафні наслідки. У подібних ситуаціях юристи завжди підкреслюють ключову різницю: квитанція №1 лише підтверджує доставку, тоді як юридичне значення для результату має саме квитанція №2.
На цьому тлі практичні рекомендації виглядають доволі прагматично і навіть трохи цинічно:
Якщо подивитися ширше, стає очевидно, що проблема не лише в нормах закону, а й у способі їх реалізації. ДПС працює через автоматизовані інформаційні системи, які не аналізують наміри платника. Вони фіксують тільки параметри: дату, час, статус документа, результат. У такій системі немає місця для «я старався» або «не встиг через збій».
Саме тому найбільш ризикованою поведінкою залишається подання звітності в останні години граничного строку. І це не питання дисципліни, а питання управління ризиками. Навіть за ідеальної роботи системи завжди існує фактор пікового навантаження на сервери ДПС, який платник не контролює.
Із практичної точки зору оптимальною стратегією є подання звітності щонайменше за один день до дедлайну. Це не просто «хороша порада», а фактично єдиний спосіб мінімізувати ризик технічного прострочення.
Другий важливий момент – контроль квитанції №2. Часто платники зупиняються на отриманні квитанції №1 і вважають процес завершеним. Насправді ж до моменту отримання квитанції №2 документ не має повного юридичного завершення як прийнятий.
Третій аспект – фіксація технічних проблем. Якщо система не приймає звітність або виникають помилки, важливо не просто «спробувати ще раз», а зафіксувати цей факт: зробити скріншоти, зберегти логи (технічні повідомлення, журнали помилок), за можливості – звернутися до технічної підтримки. Саме ці деталі в подальшому формують доказову базу у спорі.
І, нарешті, оскарження штрафів – це не формальна процедура «пояснення ситуації», а повноцінний юридичний процес, у якому вирішальне значення має доказова база. Без неї навіть обґрунтовані аргументи залишаються лише позицією сторони.
У підсумку маємо класичну ситуацію української податкової практики: формально правий той, у кого є вчасно прийнята квитанція №2. Але фактично правий може бути і платник – просто це потрібно довести.
Суди в цих спорах значно гнучкіші, але не «автоматично на боці платника». Ключове, що вони перевіряють, – це наявність вини та реальна можливість платника виконати свій обов’язок.
Ключова ідея, яка проходить через більшість рішень: якщо платник діяв добросовісно, виконав усі залежні від нього дії, а порушення сталося через технічні або організаційні фактори, відповідальність може не наставати.
І тут усе вирішують не пояснення, а докази.
Показовою є справа №160/28986/25 (рішення Дніпропетровського окружного адміністративного суду від 19.12.2025). Суд прямо зазначив, що ризики функціонування державних електронних сервісів не можуть автоматично перекладатися на платника податків. У цій справі підприємство подало звітність в останній день строку, але зіткнулося з технічним відхиленням через проблеми з реєстрацією електронного сертифіката. Помилку було оперативно усунуто, повторна подача відбулася наступного дня, і документ був прийнятий без зауважень. Суд встановив: затримка виникла не з вини платника, який діяв у межах строку та добросовісно намагався виконати обов’язок. Відповідно, відсутній склад податкового правопорушення, а штраф є безпідставним.
Ту ж саму логіку ще раніше заклав Верховний Суд у справі №820/656/17 (постанова від 15.05.2018). Там податкова наполягала на штрафі за несвоєчасне подання звітності, аргументуючи це датами її фактичного «прийняття» системою. Однак суд встановив ключове: платник не мав реальної можливості вплинути на затримку, оскільки квитанції про прийняття та повідомлення про помилки надходили вже після спливу граничного строку. Фактично саме технічні та процедурні збої в електронному документообігу позбавили платника можливості своєчасно скоригувати звітність. Суд дійшов висновку, що відсутність вини виключає застосування штрафу, навіть якщо формально фіксується «прострочка».
У справі №140/12333/23 (рішення Волинського окружного адміністративного суду від 08.09.2023) ситуація розвивалася інакше, але висновок для платника також був позитивним. Там затримка виникла через некоректну обробку документів з боку самої ДПС: система не сформувала другу квитанцію у визначений час і фактично «зависла» в обробці. Податкова при цьому визнала декларацію поданою та одночасно застосувала штраф за нібито несвоєчасне подання. Суд детально дослідив обставини і встановив, що платник виконав усі залежні від нього дії: звітність була відправлена вчасно, перша квитанція отримана, технічної можливості вплинути на роботу системи або пришвидшити формування другої квитанції у платника не було. Водночас саме контролюючий орган порушив процедури електронного документообігу і не довів, що звітність фактично не була належно подана. Висновок суду був принциповим: відсутність вини виключає відповідальність за п. 120.1 ПКУ, а технічні збої ДПС не можуть бути підставою для штрафу. Податкове повідомлення-рішення скасовано.
Але судова практика не є однорідною.
У справі №420/32016/23 (постанова П’ятого апеляційного адміністративного суду від 25.11.2024) суд став на бік податкового органу. Причина – платник не зміг довести наявність технічних проблем і порушив базові правила подання, оскільки відправив звітність в останній день граничного строку після спливу робочого часу, встановленого для приймання звітності (на час розгляду справи – з 08:00 до 18:00). Суд прямо зазначив: сам факт відправлення звітів о 18:03 без належних підтверджень не є доказом виконання обов’язку. У цьому кейсі навіть наявність другої квитанції про прийняття не врятувала ситуацію, оскільки подання відбулося з порушенням регламенту часу.
Подібний підхід застосовується і в «поштових» спорах. Умови надсилання податковій документів поштою визначають ст. 49 ПКУ та Правила надання послуг поштового зв’язку затверджені постановою КМУ від 05.03.2009 №270 (див. Інфографіку 2).
Інфографіка 2
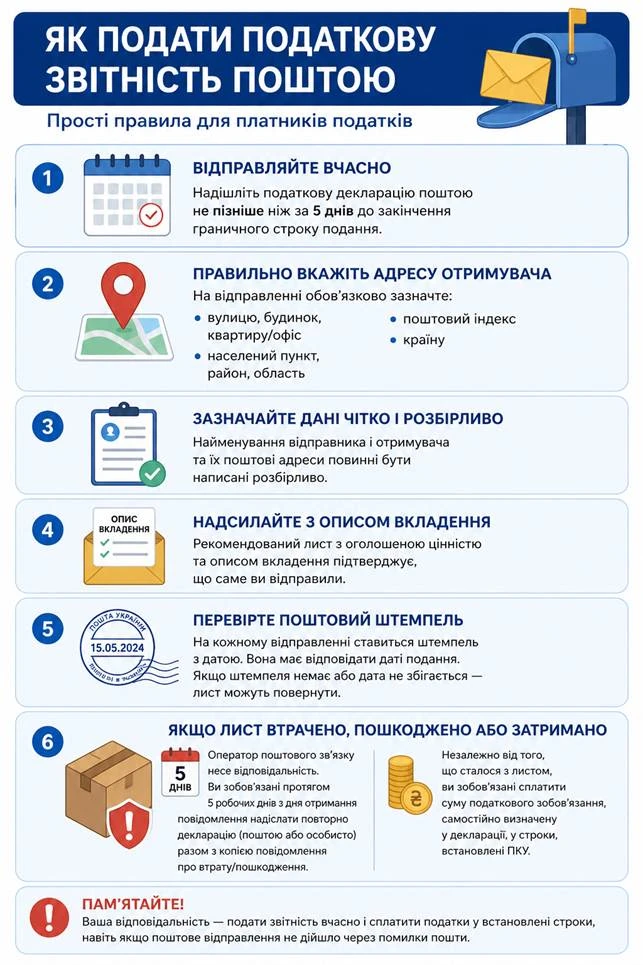
Якщо платник надсилає документи без опису вкладення або без належного підтвердження змісту відправлення, суди стають на бік податкової. Типовий сценарій: декларацію відправлено поштою в останній день строку, але без опису вкладення. Податкова заперечує, що саме декларація була в конверті. Суд погодиться з податковою – не через зміст, а через відсутність доказів.
Серед типових ситуацій і недотримання строків поштового подання, де «встиг відправити» ≠ «встиг подати». Наприклад, ФОП надсилає податкову декларацію рекомендованим листом 18 числа за граничного строку 20-го. Формально все вчасно, але контролюючий орган отримує лист 22-го – і фіксує порушення. У таких спорах суди зазвичай стають на бік податкової: платник мав обрати спосіб, який гарантує своєчасне отримання документів контролюючим органом. Позиція жорстка, але стала: ризики способу подання і доведення строків лежать на платнику. Додатково це підсилює п. 49.5 ПКУ, який вимагає надсилати звітність поштою не пізніше ніж за 5 днів до дедлайну.
До відома! Суди у низці постанов (зокрема у спорах щодо штрафів за несвоєчасне подання звітності) послідовно наголошують: саме платник несе ризик доведення своєчасності виконання обов’язку. І це один із найстабільніших підходів у судовій практиці
Окрему групу становлять справи щодо адміністративної відповідальності бухгалтерів. У справі №127/18040/21 (постанова Вінницького міського суду Вінницької області від 22.07.2021) суд дійшов висновку про відсутність вини бухгалтера. Причиною стало те, що подання звітності було фактично унеможливлене через технічні збої програмного забезпечення ДПС. Це підтверджували копії квитанцій про подання та технічні роздруківки спроб відправлення. Суд застосував базовий принцип: без вини немає складу правопорушення.
Ще один пласт спорів стосується запитів податкової. Тут суди досить суворо оцінюють дотримання вимог ст. 73 ПКУ. Якщо у запиті не зазначено конкретний період, не обґрунтовано підстави або він сформульований занадто загально, суди часто визнають, що обов’язок відповідати на такий запит не виникає. Відповідно, штрафи за п. 121.2 ПКУ скасовують навіть за повної відсутності відповіді з боку платника. Це той рідкісний випадок, коли формалізм працює вже проти податкової.
На замітку! Спори щодо строків – одна з наймасовіших категорій податкових спорів. Тобто це не поодинокі випадки і не «помилки окремих бухгалтерів», а системна проблема, яка виникає через особливості законодавчого регулювання
Як наслідок маємо досить парадоксальну картину. З одного боку, податкова начебто права, бо спирається на буквальне тлумачення норм. З іншого – бізнес регулярно потрапляє у штрафи через обставини, які не завжди може контролювати. І саме тому ключовим стає не лише знання норм, а розуміння того, як вони реально працюють на практиці.
Якщо узагальнити підходи судів, які найчастіше спрацьовують у подібних спорах, можна виділити п’ять базових аргументів (див. Інфографіку 3).
Інфографіка 3
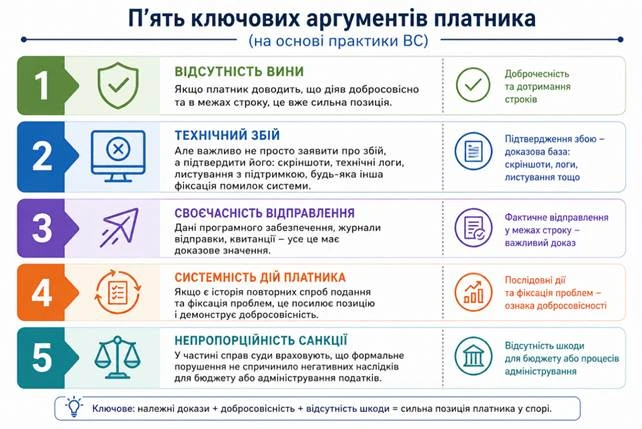
Отже, судова практика показує: результат спору майже завжди залежить не від самої помилки, а від того, наскільки переконливо платник може довести, що ця помилка не була наслідком його недобросовісної поведінки чи того, що платник свідомо обрав ризикову модель поведінки.
У всій цій історії з податковими строками варто прийняти просту, але не надто комфортну реальність: у відносинах із податковою «відправив» і «подав» – це не одне й те саме. Юридично вирішальним є не намір і не дія як така, а підтверджений факт прийняття або отримання контролюючим органом.
Тому виграє не той, хто «логічно правий», а той, у кого є докази. І докази тут мають набагато більшу вагу, ніж інтуїтивне відчуття справедливості. Квитанція №2, опис вкладення, журнали відправки, технічні логи, скріншоти системи, листування з техпідтримкою – усе це не бюрократичний «баласт», а реальний юридичний захист, який у спорах часто стає вирішальним. І головний практичний висновок, який підтверджує вся судова практика: дедлайн у ПКУ – це не орієнтир для роботи, а крайня межа ризику. Робота «в останні хвилини» виглядає допустимою лише до моменту, поки не трапляється технічний збій, затримка квитанції або перевантаження системи.
Якщо розкласти це на правила, які реально застосовують у роботі, вони виглядають значно приземленіше, ніж загальні рекомендації.
Перше правило – не працювати в останній день строку. Це не пересторога «для зручності», а фактичне управління ризиком. Саме останній день найчастіше створює підстави для спорів: перевантаження сервісів, затримки квитанцій, помилки підпису або відмови системи. Навіть один день запасу суттєво змінює ситуацію з точки зору доказування.
Друге – орієнтуватися не на факт відправлення, а на квитанціях №1 та №2. У багатьох компаніях досі є уявлення, що сам процес відправлення звітності вже означає виконання обов’язку. Насправді без квитанції №2 документ юридично не набуває статусу поданого, і саме цей елемент визначає результат у спорі.
Третє – фіксувати все, що може підтвердити процес. Досвідчені бухгалтери й податкові консультанти зберігають не лише квитанції, а й технічні журнали відправки, скріншоти екранів під час подання, повідомлення системи, листування з техпідтримкою ДПС. У судовій практиці саме такі «дрібні» докази часто компенсують відсутність інших документів і формують загальну картину добросовісної поведінки платника.
Четверте – уважно аналізувати запити податкової, а не реагувати автоматично. Значна частина запитів, які надходять платникам, містить формальні неточності або не повністю відповідає вимогам ПКУ. Проте на практиці бізнес часто відповідає навіть на сумнівні запити «про всяк випадок», хоча в окремих ситуаціях обов’язок відповідати взагалі не виникає.
П’яте – у разі спору одразу мислити категоріями доказування, а не пояснень. Адміністративне оскарження рідко змінює позицію податкового органу, тоді як судовий розгляд значно більше орієнтований на факти та підтвердження. Тому стратегія «пояснити ситуацію» зазвичай поступається стратегії «довести обставини документально».
У центрі всіх цих спорів лежить одна системна проблема – різне розуміння моменту виконання податкового обов’язку. Платник податків виходить із власної дії: він відправив документ і вважає це завершенням процесу. Податкова служба орієнтується на інший критерій – результат, тобто факт отримання та фіксації документа в системі. Поки ці дві точки відліку не збігаються, конфлікти залишаються неминучими.
І це не завжди про «хтось правий або неправий». Хоча платник усе одно змушений адаптуватися до такого підходу, навіть якщо він здається надто жорстким і нелогічним.
Водночас це не означає, що податкова завжди має сильнішу позицію по суті. Тобто у спорі перемагає не той, хто переконливіше пояснює, а той, хто точніше документально фіксує кожен етап виконання обов’язку.
У реальній роботі найбільше спрощує ситуацію не абстрактна «обачність», а чітко вибудуваний процес.
По-перше, внутрішній дедлайн має бути раніше офіційного строку. Практика показує, що закладення хоча б одного-двох днів запасу кардинально зменшує кількість технічних спорів.
По-друге, контроль має здійснюватися не за фактом відправки, а за фактом прийняття. Квитанція №2 – це не формальне підтвердження, а ключовий юридичний доказ завершення процедури подання.
По-третє, будь-які відхилення від стандартного сценарію варто фіксувати одразу. У момент подання це здається зайвим, але в судовому процесі саме такі деталі формують доказову базу і впливають на результат.
І, нарешті, найважливіше – не розраховувати на «здоровий глузд» у податкових спорах. У цій сфері вирішальним фактором майже завжди залишаються не аргументи про логіку ситуації, а документально підтверджені факти.
Читайте більше:
Перша і друга квитанції про прийняття е-документа: коли надходять в кабінет
Декларація з ПДВ відправлена вчасно, але Квитанція №2 прийшла пізніше: чи буде штраф
Подання звітності в останній день після 20:00. Ризики штрафів від ДПС та Держпраці
Адмінштраф на головбуха: 9 кейсів, коли вийде уникнути відповідальності
Чи є порушення, якщо подати фінзвітність у вихідний день: відповідь для бухгалтерів
Запити від податківців: як реагувати та чи відповідати
Запит ДПС щодо вже перевіреного періоду: як захиститися
Лист про надання пояснень на запит ДПС (нижчий рівень зарплати від середньомісячної по області)
Уряд готує зміни до правил роботи бізнесу під час «жовтої» повітряної тривоги. Підприємцям планують надати більше часу на облаштування безпечних просторів і дозволити користуватися укриттями за межами власної території. Водночас проблема не лише у строках: бізнесу незрозуміло, як підтверджувати відповідність безпечних просторів, хто перевірятиме їхні характеристики та які наслідки загрожують за невиконання вимог. У МВС підтвердили, що Мінекономіки спільно з МВС і ДСНС уже опрацьовує зміни до Постанови №1092

Якщо реклама, розміщена YouTube у відео підприємця, стосується його діяльності – дохід включається до бази єдиного податку. У протилежному випадку він вважається іноземним доходом і оподатковується за загальними правилами

Суди першої та апеляційної інстанцій стали на бік ФОП у спорі з Головним управлінням ДПС у Чернівецькій області, скасувавши податкові повідомлення-рішення на суму понад 178 тисяч гривень. Судова колегія підтвердила правомірність звільнення платників єдиного податку від земельного податку та податку на нерухомість за умови використання приміщень у власній виробничій діяльності навіть за наявності КВЕД для надання майна в оренду

З 1 січня 2027 року запрацюють нові правила оподаткування доходів фізосіб від продажу товарів через цифрові платформи. Якщо продавець користується кількома онлайн-майданчиками, для визначення податкових зобов’язань враховуватимуть сукупний річний дохід. За перевищення встановлених законом порогів податкова самостійно розрахує суму податку та надішле фізособі податкове повідомлення-рішення. Розповідаємо, коли це відбуватиметься, у які строки потрібно буде сплатити податок і як визначатимуть дохід

Зарплата працівника залежить від виконаної роботи, а не від того, де саме вона виконується. Якщо працівник продовжує виконувати той самий обсяг обов’язків дистанційно, роботодавець не має права зменшувати йому оплату лише через форму роботи

Із 27 жовтня 2026 року діють нові вимоги до державної реєстрації юридичних осіб: реєстратор перевіряє наявність правових підстав для користування нерухомістю, адресу якої зазначають як місцезнаходження компанії. Якщо таких підстав немає, у реєстрації можуть відмовити. Водночас перевірка потрібна не в усіх випадках зміни адреси, а лише за фактичної зміни об’єкта нерухомості. Розглянемо, як працюють нові правила, які реєстри використовуватиме реєстратор та що варто врахувати нотаріусам і бізнесу

Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Під час роботи програмного РРО в режимі офлайн діє обмеження – не більше 36 годин поспіль і не більше 168 годин протягом календарного місяця. Але з якого моменту податкова відлічує ці 36 годин? ВІдровідь надає ДПС

Кабмін затвердив операційний план на 2027–2030 роки для подальшого запровадження в Україні звітності підприємств зі сталого розвитку відповідно до європейських вимог. Серед основних завдань – формування нормативної бази для застосування стандартів ESRS, запровадження єдиного електронного формату звітності та посилення вимог до аудиту таких звітів. Що передбачає новий план, як він вплине на бізнес і які законодавчі зміни готують для наближення української звітності до стандартів ЄС

Скільки часу потрібно зберігати податкову звітність та документи, подані до контролюючих органів? Для електронних і паперових документів діють однакові строки зберігання. У більшості випадків податкова звітність, декларації та документи до них мають зберігатися 5 років. Водночас для окремих документів, зокрема звітності ФОП – платників єдиного податку, передбачені спеціальні строки

Чи може педагогічний працівник із відстрочкою від мобілізації виїхати за кордон, якщо заклад освіти надасть письмовий дозвіл і довідку про працевлаштування? Не завжди. Право на перетин кордону залежить від підстави, на якій оформлено відстрочку. Зокрема, для педагогів закладів загальної середньої освіти, які мають відстрочку за п. 2 ч. 3 ст. 23 Закону №3543, діють обмеження. Пояснюємо, кому дозволено виїзд і чи потрібні для цього додаткові документи від роботодавця

Роз’яснено алгоритм фіксації даних і внесення пояснень у разі спотворення інформації тахографом. Зокрема, водії повинні вносити необхідні відомості вручну, щоб уникнути порушень під час перевірок

Органи державної статистики керуються чітко затвердженою Інструкцією щодо оформлення матеріалів про адміністративні правопорушення. Документ детально регламентує кожен етап процесу: від фіксування порушень за статтею 186-3 КУпАП (порушення порядку подання або використання даних державних статистичних спостережень) до винесення постанов та їх примусового виконання

Мінфін наказом від 02.10.2026 №513 вніс зміни до НП(С)БО 25 «Спрощена фінансова звітність», якими уточнюються правила відображення основних засобів, отриманих державними та комунальними підприємствами на різних речових правах

Мінфін оновлює Положення №88 щодо документального забезпечення записів у бухгалтерському обліку. Наказ передбачає, зокрема, вилучення норми про використання факсимільного відтворення підпису під час оформлення первинних документів та уточнення правил застосування самостійно виготовлених бланків. Зміни також мають узгодити Положення №88 з новими правилами документального оформлення окремих операцій з надання послуг, що діють із 1 квітня 2026 року

Мінфін наказом від 02.10.2026 №514 вніс зміни до Положення №88. Що зміниться у використанні факсиміле, оформленні актів без підпису замовника та власних формах первинних документів? Що перевірити в договорах і документообігу та коли набере чинності наказ – розбираємо на практичних прикладах





