

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ДПС пояснила, у якому звітному періоді покупець може включити ПДВ до податкового кредиту, якщо за умовами EXW товар відвантажили перевізнику раніше, ніж покупець його отримав. За своєчасної реєстрації податкової накладної кредит можна відобразити в періоді її складання або в одному з наступних періодів у межах 365 календарних днів; умови поставки на це не впливають
У податківців запитали:
У якому звітному періоді покупець має право включити суму ПДВ до складу податкового кредиту у разі визначення умов поставки договором відповідно до правил Інкотермс, зокрема на умовах EXW, коли дата складання електронної видаткової накладної / складання та реєстрації податкової накладної та відвантаження товару перевізнику відбулося в одному періоді, а дата підписання електронної видаткової накладної та фактичного отримання товару – в іншому?
За операцією з постачання товару, оплата за який від покупця не отримана, постачальник на дату такого постачання (відвантаження товару перевізнику) повинен визначити податкові зобов’язання з ПДВ та скласти і зареєструвати в ЄРПН відповідну податкову накладну, на підставі якої покупець має право включити зазначені в ній суми ПДВ до податкового кредиту:
При цьому, на визначення такої дати не впливають умови поставки товару, визначені договором.
Джерело: ЗІР, Категорія: 101.13
Чи створювати резерв під непідтверджений податковий кредит з ПДВ
Гарантійна заміна імпортного товару: як відобразити ПДВ і податковий кредит
Надміру отримані кошти повернули наступного дня: що з ПДВ і податковою накладною
Підстави для нарахування сум ПДВ, що відносяться до податкового кредиту у 2026 році
У разі неможливості прибути у визначений строк – необхідно протягом 3 днів повідомити про причину відсутності до вказаного в повістці ТЦК та СП (особисто або іншим доступним способом). Подальше прибуття має відбутися не пізніше ніж через 7 календарних днів. Які причини вважаються поважними розповідаємо нижче
Штатний розпис: чи обов’язково його затверджувати, хто готує та затверджує документ, як часто вносити зміни та яку форму використовувати. Розбираємо правила складання штатного розпису для комерційних підприємств, вимоги до посад, окладів і штатних одиниць, а також порядок його затвердження

У працівника змінний графік роботи день через два по 14 годин. Обліковий період – місяць. В місяць не перевищує нормального числа робочих годин. Оклад. Але буває тиждень, більше 40 годин, на тижні 3 робочих дні, наприклад. Чи це є порушенням?
Кабмін скасував вимогу про обов’язковий річний стаж керування для отримання водійських категорій BE, C1E та CE. Для цього водіям, як і раніше, потрібно мати відповідну базову категорію, пройти перепідготовку та скласти практичний іспит у сервісному центрі МВС; зміни діятимуть під час воєнного стану та ще 6 місяців після його припинення або скасування
ДПС роз’яснила, що передача покупцю автомобіля з пальним у штатному паливному баку не вважається реалізацією пального за пп. 14.1.212 ПКУ. Якщо підприємство не є розпорядником акцизного складу чи акцизного складу пересувного та не здійснює реалізації пального в розумінні ПКУ, реєструватися платником акцизного податку з реалізації пального за такою операцією не потрібно, а об’єкт оподаткування не виникає
ДПС вважає, що передача власновиробленого сидру на склад іншого суб’єкта господарювання за договором відповідального зберігання є реалізацією підакцизного товару відповідно до пп. 14.1.212 ПКУ. За позицією податківців, акцизне зобов’язання виникає на дату передачі продукції на зберігання, навіть якщо право власності на неї залишається у виробника
ДПС пояснила, з якої дати обчислюють граничний строк розрахунків за експортними операціями. Для товарів відлік починається з дня митного оформлення, а для робіт, послуг та майнових і немайнових прав – з дати оформлення документа, що підтверджує їх надання. Пеню нараховують із першого дня після завершення граничного строку за кожен день прострочення, включно з датою зарахування коштів на рахунок резидента
Під час онлайн-конференції ДПС розглянула практичні питання валютного контролю за зовнішньоекономічними операціями. Якщо за контракт платить третя особа, відповідний механізм варто прямо передбачити в договорі, погодити реквізити платіжного документа, а за потреби оформити додаткову угоду
БЕБ завершило розслідування щодо чотирьох учасників організованої групи, яких обвинувачують у заволодінні понад 5,6 млн грн бюджетних коштів, виділених на закупівлю 40 станцій радіоелектронної боротьби для двох військових частин. За даними слідства, обладнання оформили як передане військовим, однак фактично не передали
Чи можна брати щорічну відпустку по одному дню та чи обов’язково спочатку використати 14 днів поспіль? Розбираємо, коли роботодавець може відмовити в поділі відпустки, які відпустки дозволено ділити та як оформити одноденну відпустку за графіком і поза ним
НБУ пропонує дозволити надавачам фінансових платіжних послуг із цільовим розміром регулятивного капіталу менше ніж 40 млн грн суміщати окремі ключові функції з управління ризиками, комплаєнсу та внутрішнього аудиту. Якщо капітал досягне або перевищить цей поріг, установам пропонують надати 3 місяці для приведення системи управління у відповідність до вимог
Діяльність громадської організації припиняється за рішенням її вищого органу управління шляхом саморозпуску чи реорганізації або за рішенням суду. Для ГО зі статусом юридичної особи державна реєстрація припинення відбувається у два етапи, а майно й кошти, що залишилися після розрахунків із кредиторами, не можна розподіляти між членами організації
Податкові резиденти України мають декларувати доходи, отримані з-за кордону, якщо вони не звільняються від оподаткування за нормами ПКУ чи міжнародними договорами. Основна ставка ПДФО становить 18%, для окремих доходів діють спеціальні ставки, а іноземні доходи також оподатковуються військовим збором за ставкою 5%
Одноразова грошова допомога «Зимова підтримка» не враховується під час обчислення сукупного доходу домогосподарства для призначення житлової субсидії. Це передбачено Порядком № 632, який виключає з розрахунку, зокрема, одноразові допомоги та компенсації
Мабуть кожен бухгалтер стикався із ситуацією, коли товари чи послуги отримані (або перераховано аванс), а постачальник у встановлені ПКУ строки податкову накладну (ПН) в Єдиному реєстрі податкових накладних (ЄРПН) не зареєстрував. Сума вхідного податку «зависла» на дебеті субрахунку 6442 «Податковий кредит непідтверджений». І тут у багатьох практиків виникає спокуса створити під такий «сумнівний актив» бухгалтерський резерв чи забезпечення. У цій статті ми розберемо, чому створювати будь-які резерви під непідтверджений податковий кредит є помилкою, як правильно класифікувати цей об'єкт і коли настає право списати «втрачений» ПДВ на витрати
ДПС за результатами чергової звітної кампанії автоматичного обміну інформацією передала дані про фінансові рахунки 97 партнерським юрисдикціям та отримала інформацію від 83 юрисдикцій. Отримані відомості дають змогу Україні отримувати дані про фінансові активи українських податкових резидентів за кордоном і використовувати їх для підвищення податкової прозорості та добровільного виконання податкових обов’язків
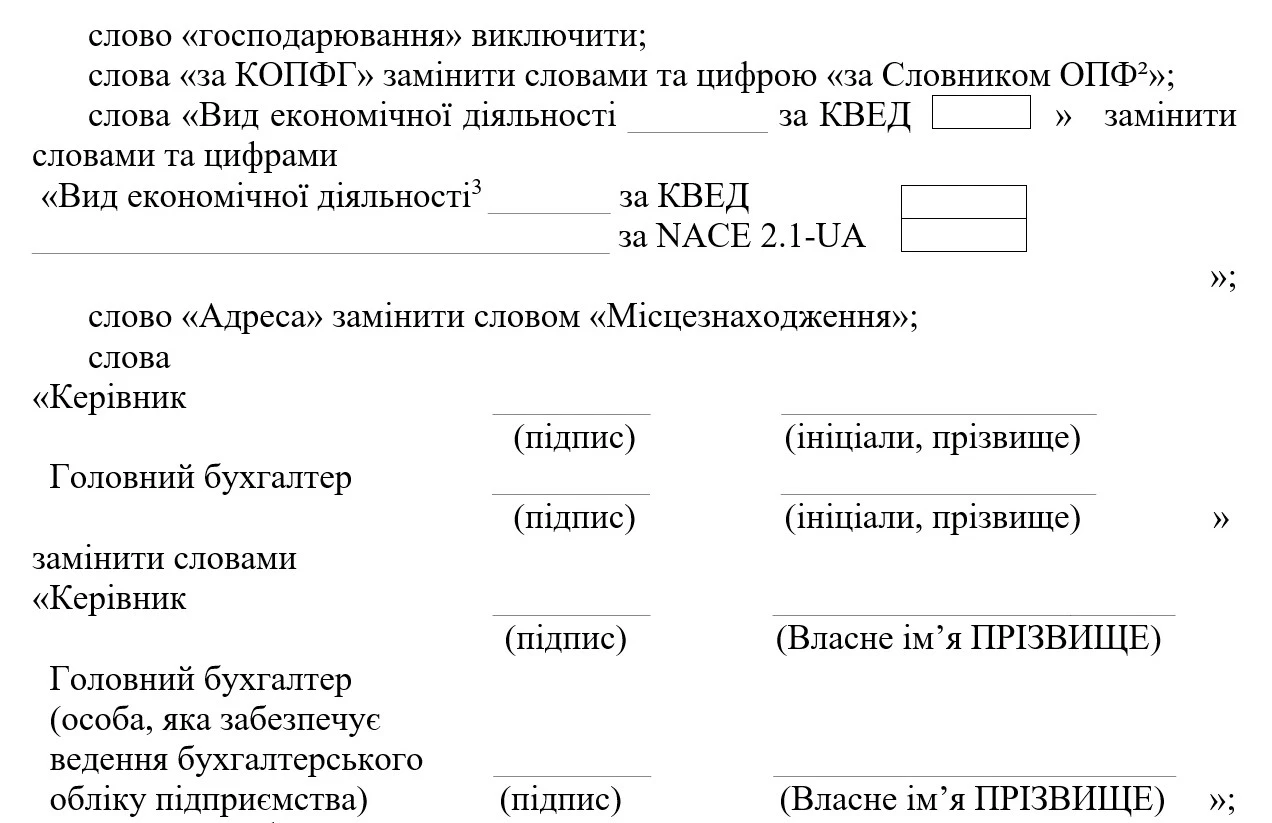
Мінфін наказом від 15.09.2026 №483 вніс зміни до нормативних актів з бухгалтерського обліку, зокрема НП(С)БО 25 «Спрощена фінансова звітність». Уточнено відображення нематеріальних активів, незавершених капітальних інвестицій, довгострокових біологічних активів, зобов’язань, забезпечень і цільового фінансування, а також передбачено зазначення основного виду економічної діяльності за КВЕД-2010 та/або NACE 2.1-UA. Наказ набирає чинності з 1 січня 2027 року